Ubezpieczenie pomostowe to potoczna nazwa dodatkowego kosztu kredytu hipotecznego w okresie oczekiwania na wpis hipoteki do księgi wieczystej. Może przyjmować postać podwyższonej marży, a nie osobnej polisy kupowanej przez kredytobiorcę. Przy sprawdzaniu rozliczenia liczą się rodzaj kosztu, data umowy i moment dokonania wpisu.
Nie traktuj tej pozycji jak stałej opłaty, którą każdy bank musi pobierać. Sprawdź swoją umowę. Jeżeli koszt występuje, od razu ustal, jak bank zakończy jego naliczanie i w jaki sposób rozliczy pobraną kwotę. Dzięki temu łatwiej ocenisz zarówno pierwsze raty, jak i późniejszy zwrot.
Co oznacza ubezpieczenie pomostowe przy kredycie hipotecznym?
Bank może uruchomić finansowanie, zanim uzyska docelowe zabezpieczenie widoczne w księdze wieczystej. Czas między tymi zdarzeniami oznacza dla niego inny poziom ryzyka. Właśnie do tego okresu odnosi się określenie „pomostowe”. Nazwa opisuje przejściowy etap zabezpieczenia kredytu, nie dowolną dodatkową usługę związaną z mieszkaniem.
W dokumentach szukaj także określeń „podwyższenie marży do czasu wpisu hipoteki”, „koszt zabezpieczenia przejściowego” lub „dodatkowy koszt oczekiwania na wpis”. Wyjaśnienie mechanizmu znajdziesz również w słowniku kredytowym BNP Paribas. O własnym obciążeniu decydują jednak dokumenty konkretnej umowy.
Przykładowo w umowie może widnieć marża podstawowa i jej czasowe podwyższenie. Wtedy dodatkowy koszt pojawia się w naliczonych odsetkach. W historii rachunku nie musi być osobnego przelewu z nazwą ubezpieczenia. Sam brak takiej pozycji nie przesądza więc, że nie ponosiłeś kosztu pomostowego.
Czy to jest ubezpieczenie mieszkania?
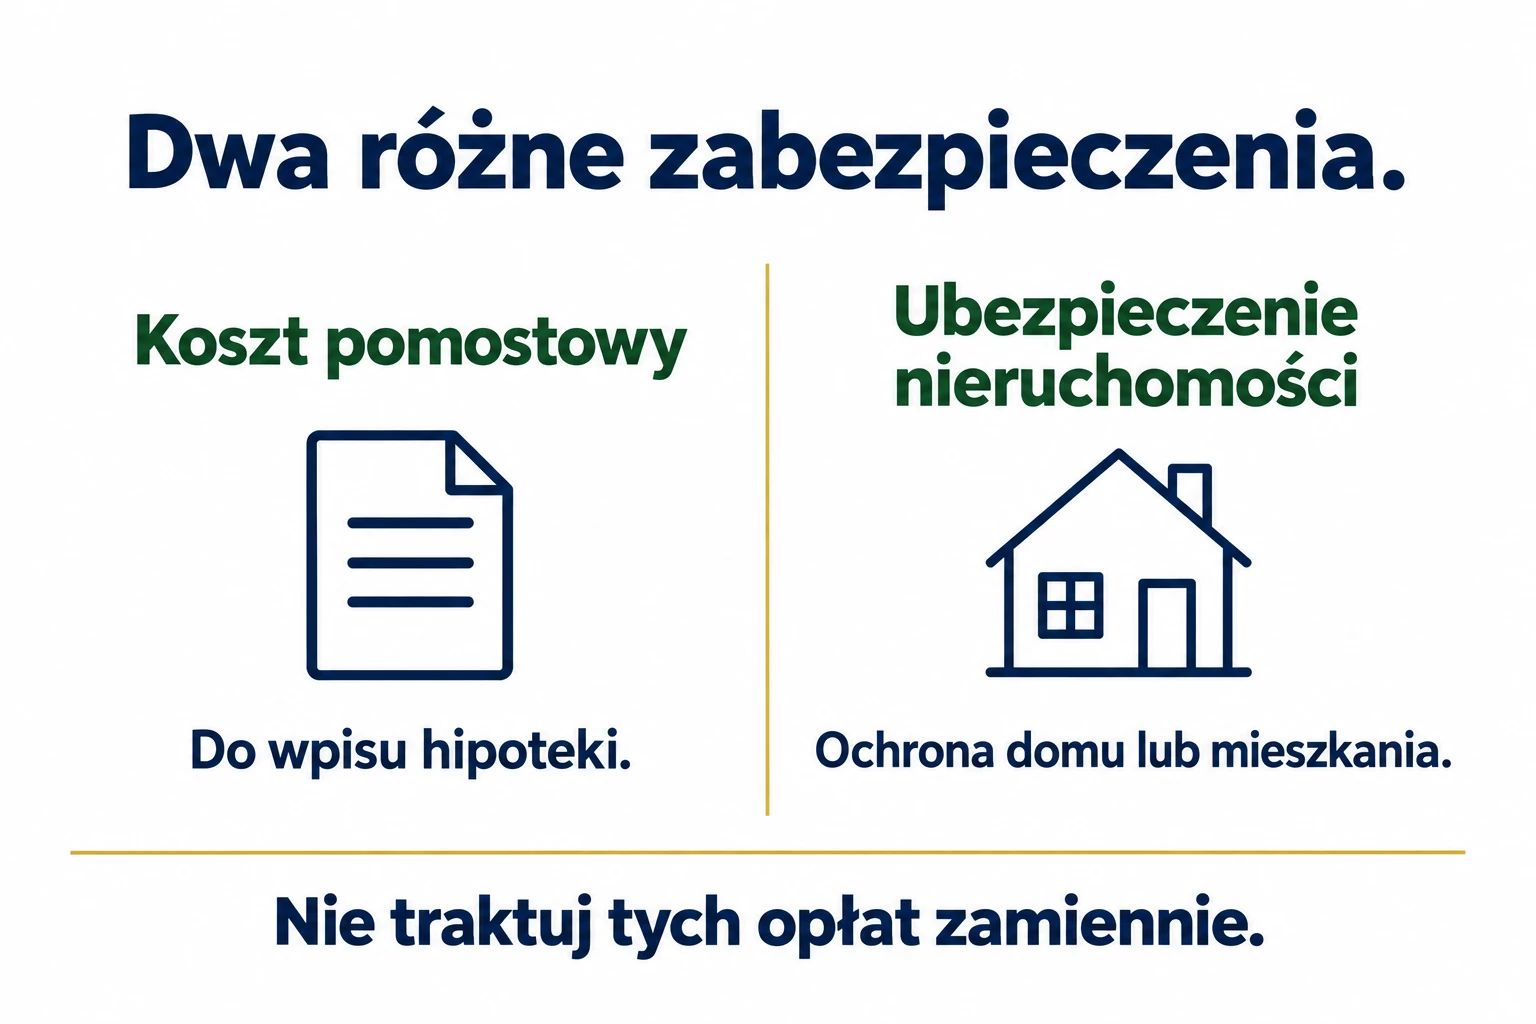
Nie. Ubezpieczenie nieruchomości dotyczy ochrony domu lub mieszkania w zakresie określonym polisą, na przykład pożaru. Koszt pomostowy wiąże się natomiast z oczekiwaniem banku na zabezpieczenie hipoteczne. Oddzielną sprawą może być ubezpieczenie życia kredytobiorcy albo ryzyka utraty pracy.
To rozróżnienie ma praktyczne znaczenie przy odbiorze mieszkania i porządkowaniu dokumentów. Nie rezygnuj z wymaganej polisy nieruchomości tylko dlatego, że bank zakończył okres pomostowy. Nie zakładaj też, że dodatkowa marża zapewnia wypłatę odszkodowania Tobie lub rodzinie, gdy pojawi się problem ze spłatą.
Ile może kosztować okres pomostowy?
Nie ma jednej kwoty dla wszystkich kredytów. Na wynik mogą wpływać saldo zadłużenia, wysokość czasowego podwyższenia oprocentowania, daty uruchomienia transz oraz długość oczekiwania. Zamiast szukać uniwersalnej stawki, poproś bank o wskazanie konkretnego zapisu umowy i historii naliczania.
Przykład orientacyjny: przyjmijmy niezmienne saldo 300 000 zł i czasowe zwiększenie oprocentowania o 1 punkt procentowy w skali roku. Uproszczony dodatkowy koszt odsetek za miesiąc wynosi 300 000 zł × 1% ÷ 12, czyli 250 zł. Za sześć takich miesięcy byłoby to 1500 zł.
To pokazanie skali kosztu, a nie dokładne wyliczenie wzrostu raty równej. Rzeczywisty harmonogram uwzględnia zmiany salda i przyjęty sposób naliczania odsetek. Przy kredycie wypłacanym w transzach nie wolno liczyć kosztu od całej przyznanej kwoty, jeżeli bank nalicza go od aktualnego zadłużenia. Do reklamacji potrzebne będzie rozliczenie banku, nie tylko mnożenie pełnej kwoty przez liczbę miesięcy.
| Co sprawdzić | Dlaczego to ważne |
|---|---|
| Podstawę naliczania | Przyznana kwota kredytu i bieżące saldo mogą się różnić |
| Wysokość podwyższenia | 1 punkt procentowy nie oznacza 1% zwykłej miesięcznej raty |
| Początek i koniec okresu | Nie każdy miesiąc kalendarzowy musi być liczony w całości |
| Wypłacone transze | Kolejne wypłaty mogą zmieniać podstawę obliczenia |
| Wcześniejsze korekty | Część kwoty mogła już zostać zwrócona lub zaliczona na kredyt |
Wniosek o wpis hipoteki a wpis w księdze wieczystej
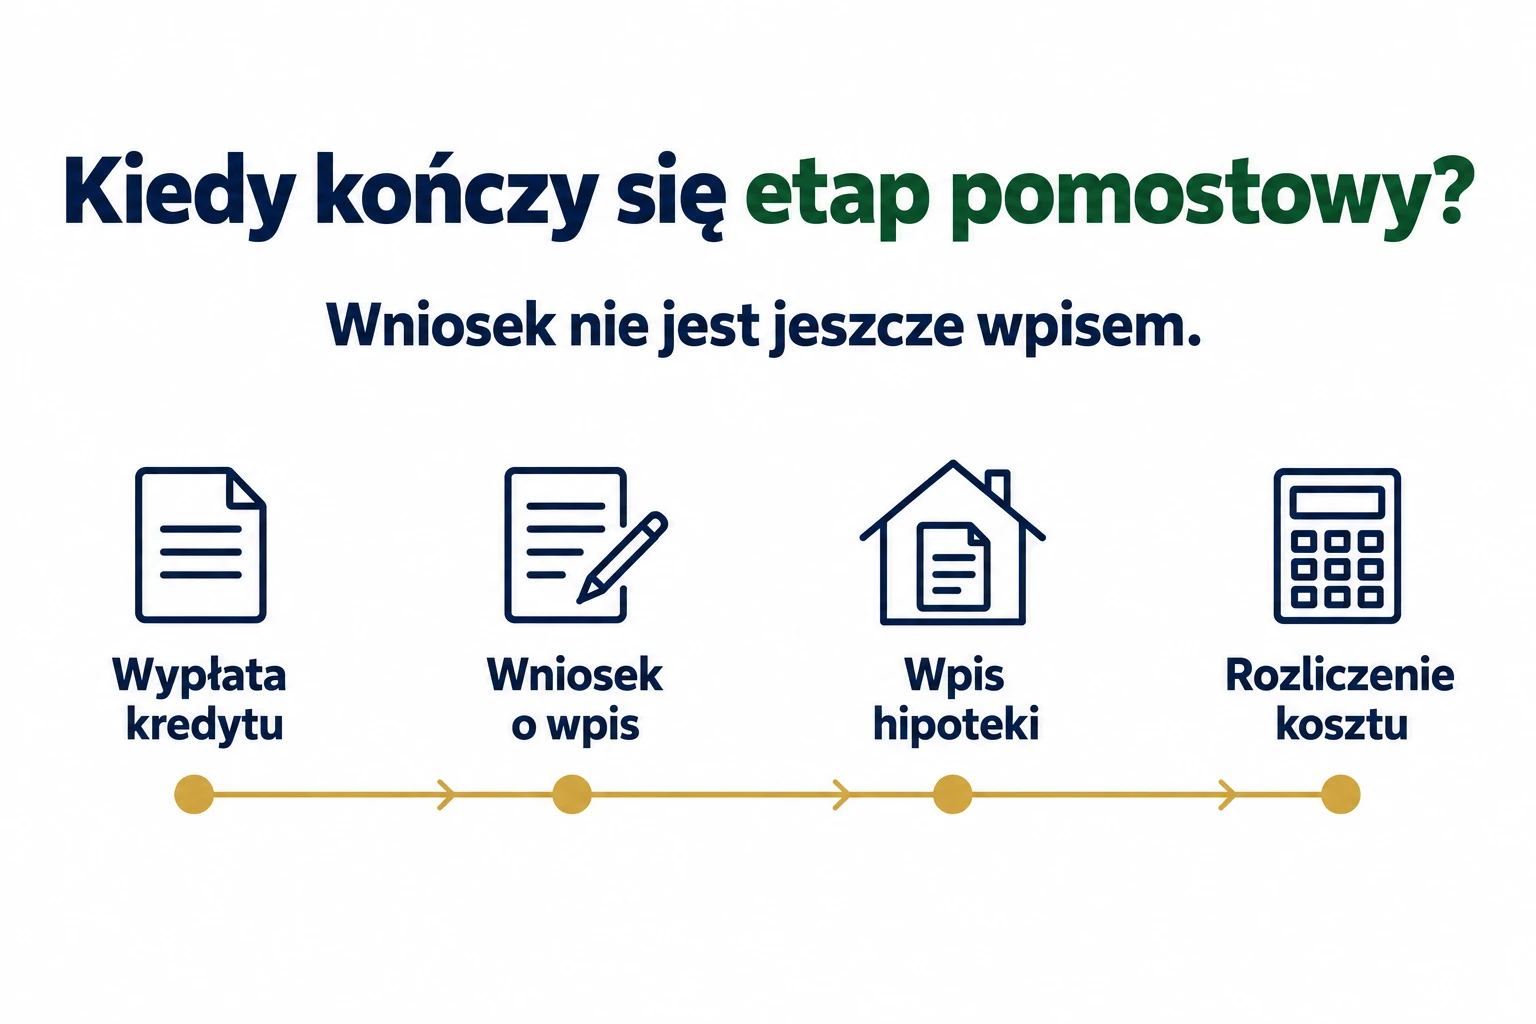
Złożenie wniosku rozpoczyna postępowanie, ale nie jest jeszcze dokonaniem wpisu. Potwierdzenie opłaty sądowej również nie zastępuje informacji o ustanowionym zabezpieczeniu. Jeżeli w księdze widzisz jedynie wzmiankę o wniosku, nie opisuj jej w korespondencji z bankiem jako gotowego wpisu hipoteki.
Kolejność czynności zależy od transakcji i warunków banku. Wniosek bywa składany jeszcze przed wypłatą kredytu. Przykładowo ING opisuje dokumenty związane z ustanowieniem hipoteki i wskazuje, jakie potwierdzenia dostarczyć. Sprawdź analogiczną instrukcję swojego banku zamiast przenosić cudzą ścieżkę krok po kroku.
Komu przysługuje zwrot kosztu pomostowego?
Nowelizacja ustawy o kredycie hipotecznym z 2022 r. przewiduje zwrot dodatkowego kosztu oczekiwania na wpis albo zaliczenie go na spłatę kredytu. Przepisy obejmują nowe umowy oraz określoną grupę wcześniejszych umów. Nie dają automatycznej podstawy do zwrotu każdej historycznej opłaty związanej z hipoteką.
| Sytuacja | Co wynika z przepisów |
|---|---|
| Umowa zawarta od 17 września 2022 r. | Rozliczenie dodatkowego kosztu po wpisie hipoteki, na warunkach określonych w umowie |
| Wcześniejsza umowa, bez wpisu hipoteki w chwili wejścia przepisów w życie | Zwrot lub zaliczenie na kredyt w ciągu 60 dni od wpisu |
| Wcześniejsza umowa i wpis dokonany przed wejściem przepisów w życie | Ta nowelizacja nie ustanawia powszechnego zwrotu; ewentualne roszczenie wymaga innej podstawy |
Termin 60 dni nie jest uniwersalnym terminem ustawowym dla wszystkich nowych kredytów. Dotyczy wskazanej w przepisie przejściowym grupy wcześniejszych umów. Przy nowej umowie sprawdź zapis regulujący rozliczenie.
Jak sprawdzić, czy bank oddał właściwą kwotę?
Zacznij od dokumentów, które pozwalają odtworzyć zdarzenia: umowy z załącznikami, harmonogramu, historii spłat, informacji o wpisie oraz wiadomości banku. Zaznacz w nich fragment dotyczący kosztu przejściowego. Dzięki temu odróżnisz go od zwykłych odsetek, opłat sądowych i pozostałych składek.
- Ustal, za jaki okres i od jakiej podstawy bank naliczał koszt.
- Porównaj datę zakończenia naliczania z dokumentami dotyczącymi wpisu.
- Sprawdź rachunek obsługujący kredyt i historię samego zobowiązania.
- Ustal, czy rozliczenie miało postać przelewu, korekty obciążenia czy pomniejszenia kredytu.
- Poproś o rozpisanie obliczeń, jeśli suma nie zgadza się z historią.
Brak przelewu na konto osobiste nie musi oznaczać braku rozliczenia. Z drugiej strony samo obniżenie przyszłej raty nie dowodzi, że oddano koszt już pobrany. Poproś bank o pokazanie obu operacji oddzielnie: zakończenia dodatkowego naliczania oraz rozliczenia wcześniejszych obciążeń.
Jeżeli bank pomniejszył kapitał, sprawdź nowy harmonogram. Zwróć uwagę na datę księgowania i opis operacji. Zachowaj otrzymaną odpowiedź razem z umową, aby przy kolejnej zmianie warunków nie próbować odzyskać tej samej kwoty drugi raz.
Co napisać do banku, gdy brakuje rozliczenia?
Wiadomość powinna wskazywać konkretną umowę i brakującą informację. Możesz napisać: „Proszę o rozliczenie dodatkowego kosztu związanego z oczekiwaniem na wpis hipoteki dla mojej umowy kredytu. Wpis został dokonany w dniu wskazanym w załączonym zawiadomieniu. Proszę podać okres naliczania, podstawę obliczeń, łączną pobraną kwotę oraz datę i sposób jej rozliczenia”.
Jeżeli zgłaszasz już zastrzeżenia do wykonania umowy, nazwij wiadomość reklamacją i wskaż, czego oczekujesz. Nie wysyłaj dokumentów z numerem księgi czy danymi osobowymi na adres znaleziony w przypadkowym ogłoszeniu. Użyj bankowości elektronicznej albo oficjalnego kanału reklamacyjnego banku.
Dołącz kopię potrzebnego dokumentu, zachowując oryginał. Zapisz numer zgłoszenia. Jeżeli bank odpowie tylko ogólnym zdaniem, poproś o wyjaśnienie odnoszące się do Twojego harmonogramu. W sporze dotyczącym starej umowy warto przedstawić jej treść rzecznikowi konsumentów lub prawnikowi, ponieważ sama nazwa opłaty nie rozstrzyga roszczenia.
Czego nie mylić z rozliczeniem kosztu pomostowego?
Nie jest to zwrot wszystkich kosztów zakupu mieszkania ani automatyczne anulowanie odsetek. Opłata za czynność sądu i wynagrodzenie notariusza nie stają się kosztem pomostowym tylko dlatego, że poniesiono je przy ustanawianiu hipoteki.
Inny moment obsługi kredytu opisuje poradnik o liście mazalnym. Dotyczy on zgody potrzebnej do wykreślenia hipoteki po rozliczeniu zobowiązania. Tutaj zajmujemy się początkiem zabezpieczenia i kosztem oczekiwania na jego wpis.
Przy przenoszeniu finansowania do innego banku dodatkowo rozdziel rozliczenie starego kredytu i ustanowienie zabezpieczenia nowego. Szersze porównanie takiej zmiany znajdziesz w tekście o refinansowaniu kredytu hipotecznego. Nie zakładaj, że zakończenie jednej umowy automatycznie zamyka wszystkie formalności drugiej.
Najczęstsze pytania o ubezpieczenie pomostowe
Czy każdy kredyt hipoteczny ma koszt pomostowy?
Nie przyjmuj tego z góry. Sprawdź warunki oferty i umowy. Jeżeli dodatkowego kosztu nie pobrano, nie ma kwoty do odzyskania wyłącznie z tego tytułu.
Czy po wpisie hipoteki mogę sam obniżyć przelew na ratę?
Nie zmieniaj samodzielnie kwoty wymaganej raty na podstawie własnego szacunku zwrotu. Wyjaśnij rozliczenie z bankiem i uzyskaj aktualny harmonogram, aby nie stworzyć zaległości.
Czy zwrot zawsze trafia na konto osobiste?
Niekoniecznie. Sprawdź również rachunek kredytowy i ewentualną korektę salda. Poproś o potwierdzenie, jaka kwota oraz w jaki sposób została rozliczona.
Czy koszt pomostowy jest tym samym co promesa?
Nie. Promesa kredytowa dotyczy deklaracji udzielenia finansowania na określonych warunkach. Koszt pomostowy odnosi się do oczekiwania na zabezpieczenie już udzielonego kredytu.