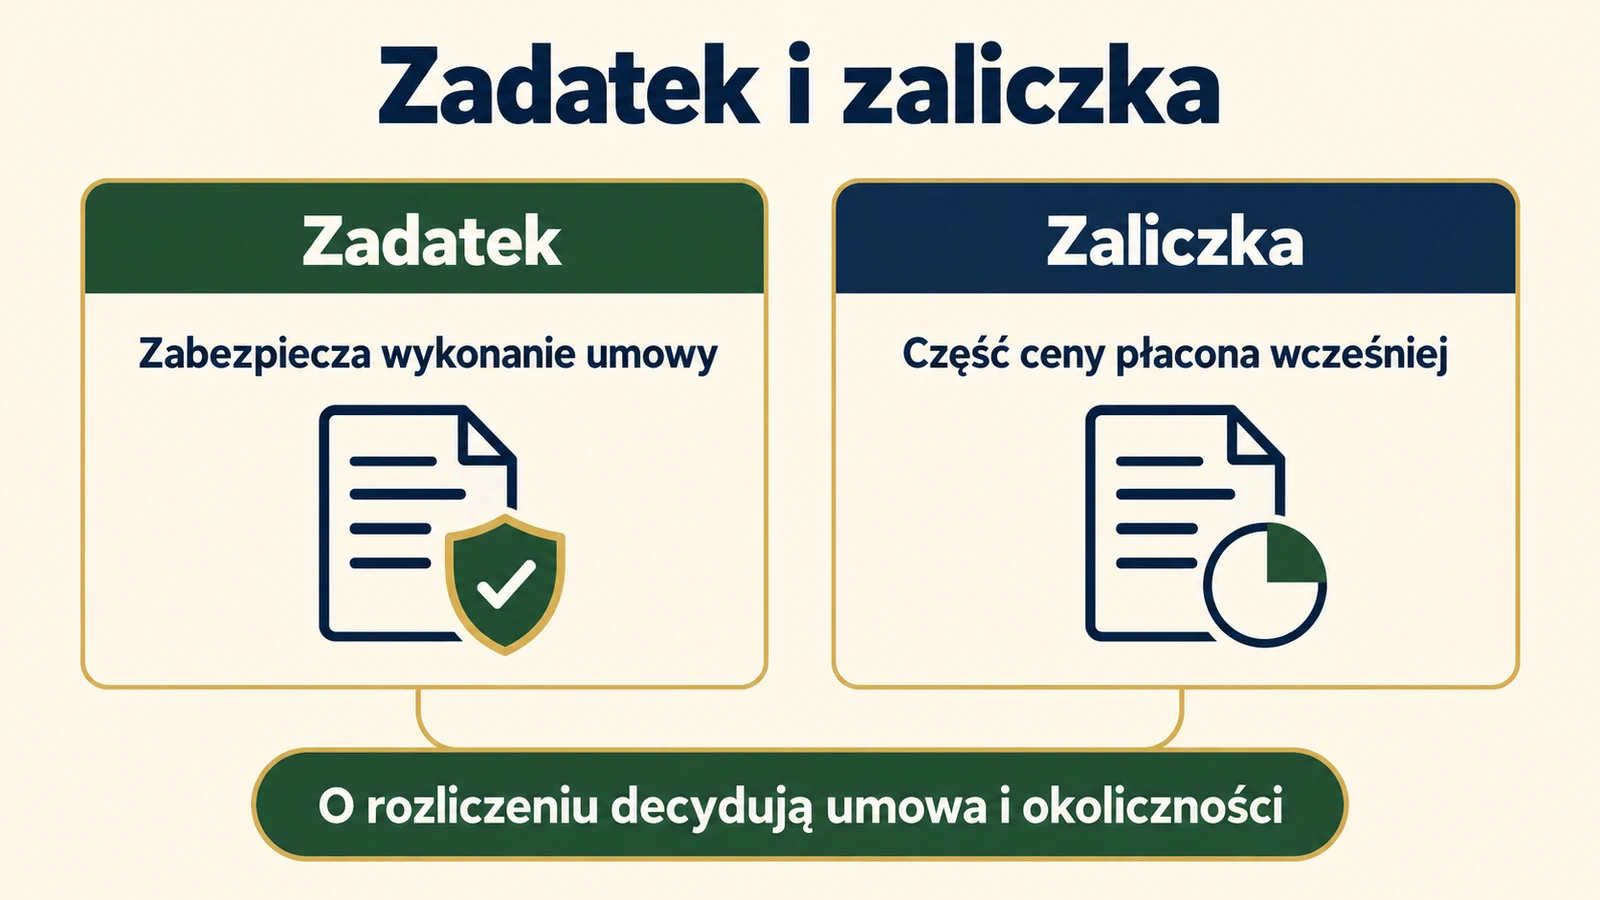
Zadatek i zaliczka mogą pomniejszyć końcową cenę, ale inaczej działają, gdy umowa nie dochodzi do skutku. Zadatek zabezpiecza jej wykonanie i w określonych sytuacjach pozwala zatrzymać wpłatę albo żądać jej dwukrotności. Zaliczka jest wcześniejszą zapłatą części ceny. Nie oznacza jednak, że po każdej rezygnacji klient otrzyma ją w całości.
O rozliczeniu decydują treść umowy, rodzaj świadczenia oraz przyczyna niewykonania. Przy zakupie mieszkania dochodzą warunki finansowania, a przy usługach znaczenie może mieć już wykonana praca. Dlatego przed przelewem warto ustalić nie tylko nazwę wpłaty, lecz także konkretne sytuacje, w których pieniądze wrócą.
Zadatek a zaliczka. Najważniejsze różnice
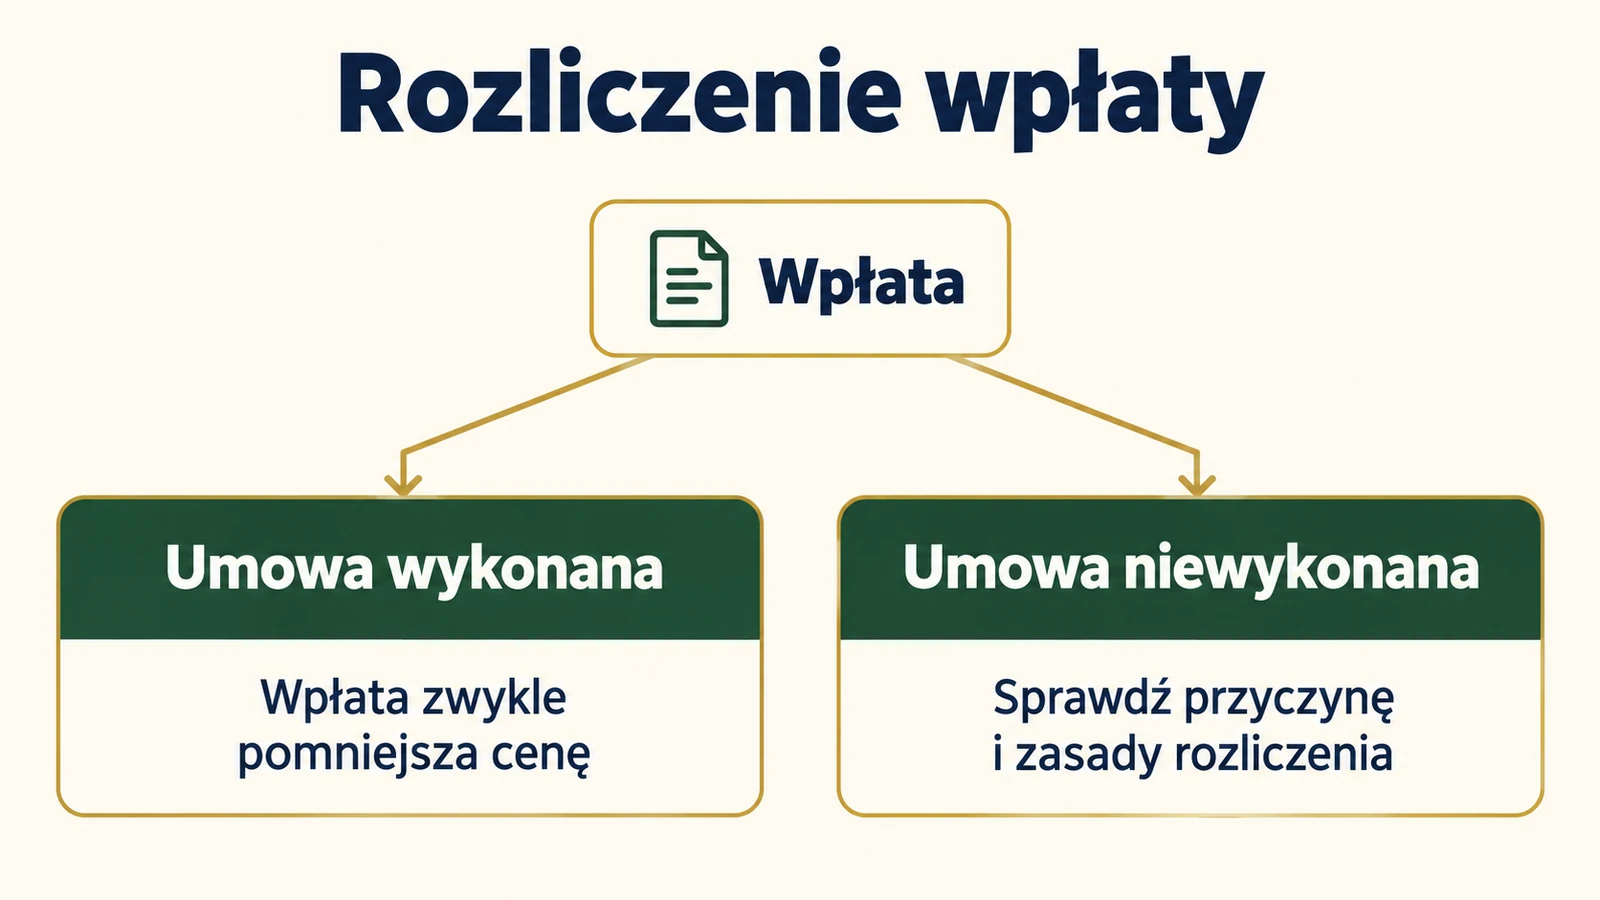
Jeżeli zamówienie zostanie wykonane zgodnie z umową, różnica często pozostaje niezauważalna. Przy cenie 20 000 zł i wpłacie 3000 zł zwykle zostaje do zapłaty 17 000 zł. Znaczenie zadatku ujawnia się przede wszystkim wtedy, gdy jedna ze stron nie wywiązuje się z zobowiązania.
| Co porównujemy? | Zadatek | Zaliczka |
|---|---|---|
| Podstawowa funkcja | Zabezpiecza wykonanie umowy | Jest częścią ceny lub wynagrodzenia zapłaconą wcześniej |
| Po wykonaniu umowy | Zalicza się na świadczenie wpłacającego, a jeżeli to niemożliwe, podlega zwrotowi | Rozlicza się w zapłacie należnej za towar lub usługę |
| Gdy odpowiada wpłacający | Druga strona może odstąpić od umowy i zatrzymać zadatek, jeśli spełniono warunki tego uprawnienia | Nie przepada automatycznie, ale trzeba rozliczyć ewentualne należności drugiej strony |
| Gdy odpowiada odbiorca wpłaty | Wpłacający może odstąpić i żądać sumy dwukrotnie wyższej | Nie ma automatycznego prawa do dwukrotności; możliwy jest zwrot i odrębne roszczenia |
| Znaczenie ustaleń | Ustawa przewiduje reguły domyślne, które umowa może modyfikować w dozwolonych granicach | Rozliczenie wynika z umowy i przepisów właściwych dla danej sytuacji |
Podstawą zasad zadatku jest art. 394 Kodeksu cywilnego. Przepis zaczyna się od zastrzeżenia dotyczącego odmiennych uzgodnień lub zwyczaju. Nie wystarczy więc sprawdzić jednego słowa w nagłówku dokumentu i pominąć reszty warunków.
Kiedy zadatek przepada, a kiedy podlega zwrotowi?
Przy ustawowym modelu zadatku trzeba ustalić, kto odpowiada za niewykonanie umowy. Odpowiedzialność nie sprowadza się wyłącznie do celowego działania. Znaczenie może mieć również niedochowanie należytej staranności albo przyjęcie w umowie odpowiedzialności za określone ryzyko.
Jeżeli za niewykonanie odpowiada wyłącznie druga strona, uprawniony może skorzystać z mechanizmu zadatku po odstąpieniu od umowy. Art. 394 pozwala w takiej sytuacji odstąpić bez wyznaczania dodatkowego terminu. Samo opóźnienie, nieporozumienie lub wiadomość „zmieniłem zdanie” nie rozstrzygają jeszcze, jakie skutki prawne nastąpiły.
| Sytuacja przy zadatku 5000 zł | Rozliczenie według zasad ustawowych |
|---|---|
| Umowa została wykonana | 5000 zł pomniejsza świadczenie wpłacającego, zwykle pozostałą cenę |
| Za niewykonanie odpowiada wyłącznie wpłacający | Odbiorca może odstąpić od umowy i zachować 5000 zł |
| Za niewykonanie odpowiada wyłącznie odbiorca | Wpłacający może odstąpić i żądać łącznie 10 000 zł |
| Strony rozwiązują umowę | Zadatek powinien zostać zwrócony w kwocie 5000 zł; warto jednoznacznie zapisać rozliczenie |
| Za niewykonanie odpowiadają obie strony albo żadna | Zwraca się 5000 zł, bez obowiązku zapłaty dwukrotności |
Dwukrotność oznacza łączną sumę 10 000 zł przy zadatku 5000 zł. Nie chodzi o zwrot wpłaty i dodatkowe 10 000 zł. Jeżeli odbiorca oddał już 5000 zł, do pełnej dwukrotności brakuje kolejnych 5000 zł, o ile takie roszczenie rzeczywiście przysługuje.
Przykład: kupujący wpłacił zadatek na samochód, a sprzedawca następnie sprzedał go innej osobie za wyższą cenę. To może uzasadniać skorzystanie z uprawnienia do dwukrotności. Inaczej wygląda wspólne rozwiązanie umowy, w którym obie strony rezygnują z transakcji i uzgadniają zwrot wpłaty.
Nie każda trudność jest okolicznością, za którą nikt nie odpowiada. Choroba, problemy finansowe czy opóźnienie dostawcy wymagają oceny w kontekście konkretnego zobowiązania. Samo nazwanie zdarzenia „siłą wyższą” w korespondencji nie przesądza o rozliczeniu.
Czy zaliczka zawsze jest zwrotna?
Zaliczka nie ma ustawowej sankcji przepadku właściwej dla zadatku. Jeżeli odpada podstawa jej zatrzymania, co do zasady należy ją zwrócić. Nie wynika z tego jednak prawo do bezkosztowego zerwania każdej umowy. Najpierw trzeba ustalić, czy umowa skutecznie się zakończyła oraz czy drugiej stronie nie należy się wynagrodzenie, zwrot wydatków lub odszkodowanie.
Gdy klient po prostu nie odbiera zamówionego towaru, umowa nie zawsze przestaje obowiązywać. Sprzedawca może nadal oczekiwać jej wykonania. W innych sytuacjach po skutecznym odstąpieniu powstaje obowiązek zwrotu świadczeń, a osobno trzeba ocenić ewentualne roszczenie o naprawienie szkody.
Rozpoczęta praca może zmienić rozliczenie
Przy umowie o dzieło art. 644 Kodeksu cywilnego pozwala zamawiającemu odstąpić przed ukończeniem dzieła, ale nakazuje zapłacić umówione wynagrodzenie pomniejszone o oszczędności wykonawcy wynikające z niewykonania pozostałej pracy. To więcej niż prosta reguła „oddaje wszystko poza ceną kupionych materiałów”.
Załóżmy, że wynagrodzenie wynosi 6000 zł, wpłacona zaliczka 2000 zł, a rzeczywiste oszczędności wykonawcy po odstąpieniu wynoszą 4500 zł. Przy takim rozliczeniu należne pozostaje 1500 zł, a z zaliczki do zwrotu 500 zł. Gdyby oszczędności wynosiły tylko 3000 zł, należne wynagrodzenie wyniosłoby 3000 zł, więc zaliczka nie wystarczyłaby na jego pokrycie. To przykład działania przepisu, a nie uniwersalna wycena każdej usługi.
Przy zleceniu oraz niektórych usługach stosuje się inne zasady. Art. 746 przewiduje między innymi rozliczenie uzasadnionych wydatków i wynagrodzenia za dotychczasowe czynności. Rodzaj zawartej umowy ma zatem znaczenie niezależnie od tego, że na przelewie wpisano „zaliczka”.
Odbiorca pieniędzy nie powinien jednak uzasadniać dowolnego potrącenia samym zdaniem „poniosłem koszty”. Poproś o wskazanie podstawy należności, jej wyliczenie i dokumenty. Istnienie roszczenia oraz możliwość jego potrącenia wymagają odrębnej oceny; sama rezerwacja terminu nie dowodzi automatycznie straty równej całej wpłacie.
Rezygnacja z umowy a prawo do odstąpienia
W języku potocznym „rezygnuję”, „odstępuję” i „rozwiązuję” bywają używane zamiennie. Prawnie mogą oznaczać różne czynności. Można uzgodnić rozwiązanie umowy z drugą stroną, skorzystać z prawa przewidzianego w umowie albo oprzeć odstąpienie na ustawie. Nie każda jednostronna wiadomość kończy zobowiązanie.
Przy zakupach konsumenckich na odległość lub poza lokalem przedsiębiorcy często przysługuje ustawowe prawo odstąpienia bez podania przyczyny. Zwykle jest to 14 dni, a w określonych sytuacjach 30 dni. Sama nazwa wpłaty nie może odbierać takiego uprawnienia. Zasady i terminy wyjaśnia poradnik UOKiK o odstąpieniu od umowy.
Istnieją jednak wyjątki, między innymi dotyczące rzeczy wykonanych według indywidualnej specyfikacji oraz określonych usług hotelarskich lub gastronomicznych na oznaczony termin. Dlatego rezerwacja noclegu przez internet nie daje automatycznie prawa do bezpłatnej anulacji w ciągu 14 dni. Przy zakupie w zwykłym sklepie samo rozmyślenie się również nie tworzy ogólnego ustawowego prawa zwrotu.
Osobną konstrukcją jest odstępne, czyli uzgodniona suma pozwalająca odstąpić na warunkach umowy. Zadatek nie jest automatycznie odstępnym. Nie można z góry założyć, że oddanie zadatku lub pogodzenie się z jego utratą zawsze pozwala uwolnić się od wszystkich obowiązków.
Zadatek na mieszkanie i umowa przedwstępna
Przy mieszkaniu należy połączyć ustalenia o wpłacie z opisem nieruchomości, ceną, terminem zawarcia umowy sprzedaży oraz obowiązkami dotyczącymi dokumentów. Samo potwierdzenie przelewu nie zastępuje tych ustaleń. Trzeba też sprawdzić, czy osoba odbierająca pieniądze jest sprzedającym albo ma odpowiednie umocowanie.
Umowa przedwstępna zobowiązuje do zawarcia określonej umowy w przyszłości. Zwykła forma pisemna nie oznacza automatycznie, że zadatek jest nieważny. Ma jednak znaczenie dla zakresu ochrony. Jeżeli umowa przedwstępna spełnia wymagania właściwe dla umowy przyrzeczonej, w szczególności dotyczące formy, art. 390 pozwala dochodzić jej zawarcia. Przy sprzedaży nieruchomości istotna jest forma aktu notarialnego. Planując zakup mieszkania, uwzględnij też opłaty notarialne i pozostałe koszty transakcji.
Przedwstępna umowa pisemna i przedwstępna umowa notarialna nie zapewniają więc identycznych możliwości działania. Nie należy też zakładać, że sam zadatek gwarantuje nabycie mieszkania albo że notariusz automatycznie zabezpieczy finansowanie kredytem. Warunki dotyczące kredytu muszą zostać uzgodnione.
Opłata rezerwacyjna u dewelopera to osobna kwestia
Nie każda wpłata przed zakupem mieszkania jest zadatkiem. W umowie rezerwacyjnej objętej ustawą deweloperską opłata nie może przekraczać 1% ceny wskazanej w prospekcie. Ustawa przewiduje jej zwrot między innymi wtedy, gdy brak pozytywnej decyzji kredytowej lub przyrzeczenia kredytu wynika z negatywnej oceny zdolności kredytowej.
To szczególna regulacja z art. 32 i 34 ustawy o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego. Nie wolno przenosić jej automatycznie na zadatek płacony prywatnemu sprzedawcy na rynku wtórnym.
Odmowa kredytu a zwrot zadatku
Odmowna decyzja banku sama w sobie nie przesądza o zwrocie zadatku. Jeżeli kupujący zobowiązał się zapłacić cenę bez uzgodnienia szczególnej ochrony na wypadek braku kredytu, ryzyko niezapewnienia finansowania może obciążać właśnie jego. Ocena zależy jednak od umowy i rzeczywistych przyczyn niepowodzenia.
Inaczej wygląda sytuacja, gdy strony wyraźnie uzgodniły zwrot po określonej odmowie banku. Wtedy należy sprawdzić, czy spełniono opisane warunki. Umowa może wymagać decyzji z konkretnych banków, złożenia kompletnych wniosków w terminie albo zawiadomienia sprzedającego przed ustaloną datą. Nie ma ustawowej zasady, że zawsze wystarczą dwie lub trzy odmowy.
Warto odróżnić brak zdolności kredytowej od problemów z samą nieruchomością, takich jak niedostarczone przez sprzedawcę dokumenty. Podobnie opóźnienie wynikające z nieuzupełnionego wniosku nie jest tym samym co odmowa po terminowym przekazaniu wszystkich wymaganych informacji. Dokumentacja pomaga ustalić przyczynę, zamiast opierać spór na samym końcowym wyniku.
Co uzgodnić przed wpłatą?
- Jakiej kwoty i rodzaju finansowania potrzebujesz oraz do kiedy ma zostać uzyskane.
- Która decyzja banku uruchamia zwrot i jak trzeba ją udokumentować.
- Czy ochrona obejmuje odmowę z powodu zdolności kredytowej, wyceny nieruchomości lub jej stanu prawnego.
- Jakie terminy obowiązują przy składaniu wniosku, dostarczaniu dokumentów i powiadomieniu sprzedawcy.
- Czy po spełnieniu warunków następuje zwrot wpłaty, przedłużenie terminu czy inne uzgodnione rozliczenie.
Ogólne zapewnienie „w razie problemu z bankiem się dogadamy” pozostawia szerokie pole do sporu. Pomocna może być wcześniejsza promesa kredytowa, ale jej zakres i warunki trzeba sprawdzić. Nie zastępuje ona dobrze uzgodnionych zasad rozliczenia zadatku.
Ile powinien wynosić zadatek i czy może być bezzwrotny?
Art. 394 nie ustanawia uniwersalnej wysokości zadatku wynoszącej 10% czy 20% ceny. Kwota jest przedmiotem uzgodnień. Nie należy jednak traktować dowolnie wysokiej wpłaty jako bezpiecznej tylko dlatego, że nazwano ją zadatkiem. Przy znaczącej części ceny szczególnie ważna staje się analiza warunków zwrotu i sytuacji finansowej odbiorcy.
W relacji przedsiębiorcy z konsumentem postanowienie wzorca o utracie każdej wpłaty, niezależnie od przyczyny niewykonania, może podlegać ocenie jako niedozwolone. Podpis klienta nie sprawia automatycznie, że każda klauzula jest skuteczna. Znaczenie mają między innymi indywidualne uzgodnienie, równowaga praw stron oraz rzeczywisty sposób ukształtowania odpowiedzialności.
UOKiK kwestionował już warunki, w których hotel żądał całej ceny jako bezzwrotnego zadatku. Opisuje to materiał urzędu o zadatku i zaliczce. To przykład oceny konkretnych postanowień, a nie ustawowy procentowy limit każdej wpłaty.
Jeżeli w umowie pojawia się „bezzwrotna zaliczka”, sprawdź, co dokładnie ma oznaczać. Czy chodzi o wynagrodzenie za odrębne świadczenie, uzgodniony koszt rezygnacji, czy próbę zatrzymania pieniędzy bez względu na okoliczności? Sama etykieta nie zastępuje zgodnej z prawem podstawy rozliczenia.
Przykłady przy zakupie rzeczy i zamawianiu usług
Zmiana zdania przy zakupie samochodu
Kupujący wpłacił 2000 zł zadatku, a potem znalazł tańszy samochód i nie chce sfinalizować pierwszej transakcji. Jeżeli odpowiada za niewykonanie, a sprzedawca korzysta z ustawowego mechanizmu odstąpienia, zadatek może zostać zatrzymany. Zamiana w tytule kolejnego pisma słowa „zadatek” na „zaliczka” nie zmienia wcześniejszych ustaleń.
Odwołanie terminu przez wykonawcę
Fotograf przyjął zadatek na konkretny termin, po czym odmówił realizacji, ponieważ wybrał inne, bardziej opłacalne zlecenie. Przy odpowiedzialności wyłącznie po jego stronie klient może rozważyć odstąpienie i żądanie dwukrotności. Gdy wpłacono zaliczkę, podwójna kwota nie należy się automatycznie. Ewentualna szkoda, na przykład wyższy koszt zastępczej usługi, wymaga osobnej podstawy i wykazania.
Odwołanie imprezy przez klienta
Klient rezygnuje z przyjęcia po rozpoczęciu przygotowań. Nie wystarczy stwierdzić, że skoro wpłata była zaliczką, firma musi bezwarunkowo oddać całość. Trzeba sprawdzić rodzaj umowy, skuteczność jej zakończenia, wykonane świadczenia oraz podstawę żądanych kosztów. Z drugiej strony przedsiębiorca nie może zastąpić takiego rozliczenia dowolną kwotą nazwaną „karą”.
Co zapisać w umowie i tytule przelewu?
Najlepszym momentem na usunięcie niejasności jest czas przed wpłatą. Jeżeli dokument używa raz słowa „zadatek”, a raz „zaliczka”, poproś o uporządkowanie zapisów. Przy interpretacji umowy znaczenie mają zgodny zamiar stron i jej cel, nie tylko pojedyncze słowo. Wynika to z art. 65 Kodeksu cywilnego.
| Co ustalić? | Co powinno być jasne? |
|---|---|
| Rodzaj i kwota wpłaty | Czy to zadatek, zaliczka czy inna należność oraz czego dotyczy |
| Odbiorca pieniędzy | Dane strony i uprawnienie osoby przyjmującej wpłatę |
| Terminy | Data wpłaty, wykonania umowy i ewentualnego zwrotu |
| Rozliczenie przy wykonaniu | Jak wpłata pomniejsza cenę i ile pozostaje do zapłaty |
| Przyczyny niewykonania | Skutki rezygnacji, odpowiedzialności wykonawcy i zdarzeń niezależnych |
| Finansowanie kredytem | Przesłanki ochrony, dokumenty i terminy, jeżeli strony taką ochronę uzgadniają |
Tytuł przelewu powinien odpowiadać uzgodnieniom, na przykład: „Zaliczka 2000 zł na wykonanie szafy, umowa nr 15 z 15 października 2026 r.”. Jeżeli strony ustaliły zadatek, nazwij go zadatkiem. To przykład oznaczenia płatności, a nie kompletna umowa. Jednostronne wpisanie nazwy w przelewie nie zastąpi zgodnych ustaleń stron.
Zachowaj podpisaną umowę, regulamin obowiązujący przy zamówieniu, potwierdzenie płatności i korespondencję. Przy gotówce poproś o pokwitowanie z kwotą, datą i tytułem wpłaty oraz podpisem odbiorcy. Osobną kwestią pozostaje to, do jakiej kwoty można płacić gotówką. Forma płatności nie zmienia sama w sobie zadatku w zaliczkę.
Jak dochodzić zwrotu zadatku lub zaliczki?
Zacznij od zebrania dokumentów i ustalenia, dlaczego umowa nie została wykonana. Oddziel samo żądanie pieniędzy od czynności potrzebnej do zakończenia umowy. Jeżeli podstawą roszczenia jest odstąpienie, jego przesłanki, treść i wymaganą formę trzeba ocenić osobno. Niejednoznaczne „proszę oddać wpłatę” może później utrudnić ustalenie, z jakiego uprawnienia skorzystano.
- Wskaż umowę, wpłaconą kwotę i dowód płatności.
- Opisz przyczynę żądania oraz kwotę, której oczekujesz. Rozróżnij zwykły zwrot od żądania dwukrotności zadatku.
- Jeżeli druga strona potrąca koszty, poproś o podstawę i szczegółowe rozliczenie.
- Sprawdź termin zwrotu wynikający z umowy lub właściwych przepisów i wskaż rachunek do zapłaty.
- Przekaż żądanie w sposób pozwalający wykazać jego treść i doręczenie.
Nie istnieje jeden termin „14 dni na zwrot zaliczki” dla wszystkich umów. Jeżeli termin świadczenia nie został oznaczony ani nie wynika z jego właściwości, art. 455 przewiduje spełnienie niezwłocznie po wezwaniu. Odrębne terminy mogą obowiązywać przy konkretnym ustawowym prawie odstąpienia.
Po powstaniu opóźnienia mogą należeć się odsetki. Do orientacyjnego wyliczenia służy kalkulator odsetek ustawowych, ale najpierw trzeba prawidłowo ustalić wymagalność i rodzaj roszczenia. Nie licz odsetek automatycznie od dnia wpłacenia zadatku.
Bank nie rozstrzyga, kto miał rację w sporze o umowę. Samo zgłoszenie, że odbiorca nie zwraca zaliczki, nie oznacza odwrócenia wykonanej płatności. Możliwości techniczne opisuje poradnik czy można cofnąć przelew bankowy.
Jeżeli druga strona odmawia zapłaty, konsument może zwrócić się do miejskiego lub powiatowego rzecznika konsumentów, a spór może wymagać mediacji albo postępowania sądowego. Nie warto odkładać oceny dokumentów. Art. 390 przewiduje roczny termin przedawnienia roszczeń z umowy przedwstępnej, ale podstawa konkretnego roszczenia o zwrot może wymagać osobnego ustalenia. Nie należy przyjmować jednego terminu przedawnienia dla każdej wpłaty nazwanej zaliczką lub zadatkiem.