ETF na OKI nie będzie automatycznie oznaczał inwestowania bez podatku. Najpierw trzeba sprawdzić, czy konkretny fundusz może znaleźć się na takim rachunku i czy spełnia warunki zwolnienia jego wartości. Dopiero później można policzyć, ile rzeczywiście daje wybrana konstrukcja konta. Sama giełda, waluta widoczna przy cenie czy napis UCITS nie rozstrzygają tej kwestii.
W tym poradniku pokazujemy, jak przejść od nazwy ETF do właściwych dokumentów, czego szukać w polityce inwestycyjnej i jak przenieść potwierdzone dane do kalkulatora. Przyglądamy się również dwóm rzeczywistym funduszom. To przykłady czytania dokumentacji, a nie lista instrumentów polecanych do kupienia.
Stan zasad sprawdziliśmy 31 października 2026 roku. Ustawa o osobistych kontach inwestycyjnych wchodzi w życie 1 stycznia 2027 roku. Opisujemy więc przepisy dotyczące przyszłego rachunku, bez zakładania dostępności każdego ETF u każdego dostawcy.
Czy każdy ETF na OKI skorzysta ze zwolnienia?
Nie. Dostępność inwestycji i zwolnienie jej wartości to dwie odrębne sprawy. Ustawa określa, jakie aktywa mogą być gromadzone na OKI, a osobno wskazuje grupy korzystające ze zwolnienia. Do tego dochodzi oferta konkretnej instytucji. Produkt dopuszczony przez przepisy nie musi pojawić się w jej katalogu.
Przy funduszach znaczenie ma ich konstrukcja prawna oraz odpowiednie zapisy statutu lub polityki inwestycyjnej. Dla wskazanych w ustawie funduszy warunkiem jest przewidziany w dokumentach udział co najmniej 70% aktywów kwalifikowanych. Trzeba przy tym ustalić, czy produkt nie należy do odrębnej części oszczędnościowej. Jej kryteria obejmują między innymi ogólny wskaźnik ryzyka równy 1 i właściwą politykę inwestycyjną.
Podstawą kwalifikacji jest przede wszystkim art. 26 ustawy o osobistych kontach inwestycyjnych. Aktywa kwalifikowane są w nim opisane szczegółowo, także przez cechy emitenta, walutę nominału oraz warunki obrotu. Nie można zastąpić tego katalogu prostą zasadą „wszystko kupione na GPW”.
Nie należy też mylić ETF z kontraktem CFD na podobnie nazwany instrument. W aplikacji możesz zobaczyć znajomy indeks, ale kupować produkt o innej konstrukcji. Szersze zasady rachunku i jego różnych form opisujemy w poradniku jak działa osobiste konto inwestycyjne.
Co sprawdzić w dokumentach ETF?
Zacznij od pełnej nazwy i numeru ISIN. Fundusz może mieć kilka klas, na przykład akumulującą dochody i wypłacającą je inwestorowi. Podobna nazwa handlowa nie oznacza identycznego produktu. Sam ticker jest mniej pewnym identyfikatorem, ponieważ zależy również od miejsca notowania.
| Co ustalasz? | Gdzie szukać? | Na co uważać? |
|---|---|---|
| Dokładny produkt i klasa | Dokument zawierający kluczowe informacje, czyli KID, oraz strona producenta | ISIN powinien odpowiadać instrumentowi oferowanemu na rachunku. |
| Forma prawna | Prospekt, statut i KID | Rozróżnij jednostki, certyfikaty i tytuły uczestnictwa od instrumentów pochodnych. |
| Wymagany udział aktywów | Statut lub dokument określający politykę inwestycyjną | Procent musi dotyczyć właściwych aktywów, nie dowolnej ekspozycji na indeks. |
| Wskaźnik ryzyka | Aktualny KID | Sam niski poziom ryzyka nie wystarcza do zwolnienia części oszczędnościowej. |
| Obowiązywanie zapisów | Daty dokumentów i ogłoszenia zmian | Ogłoszona zmiana może zacząć działać dopiero po określonym czasie. |
| Grupa na OKI | Informacja instytucji prowadzącej rachunek | Brak własnej pewności nie oznacza automatycznie braku zwolnienia. |
Skład portfela na jeden dzień nie zastępuje wymaganej polityki inwestycyjnej. Jeżeli dokument przewiduje określony minimalny udział aktywów, sprawdzasz właśnie ten zapis i jego zakres. Nie wystarczy zobaczyć na wykresie, że fundusz miał ostatnio dużo polskich akcji.
Przy progu 70% zwróć uwagę na trzy elementy: czego dotyczy udział, jak zdefiniowano aktywa oraz czy zapis obowiązuje w rozpatrywanym okresie. Udział akcji w portfelu, udział fizycznej replikacji i udział aktywów kwalifikowanych na OKI to różne informacje. Jeden wysoki procent na karcie produktu nie potwierdza wszystkich pozostałych warunków.
Podobnie waluta transakcji nie opisuje wszystkich cech inwestycji. Cena w złotych, waluta klasy funduszu, kraj jego siedziby i waluty aktywów w portfelu mogą być różne. Zabezpieczenie walutowe również nie zmienia samo w sobie produktu w fundusz spełniający warunki zwolnienia OKI.
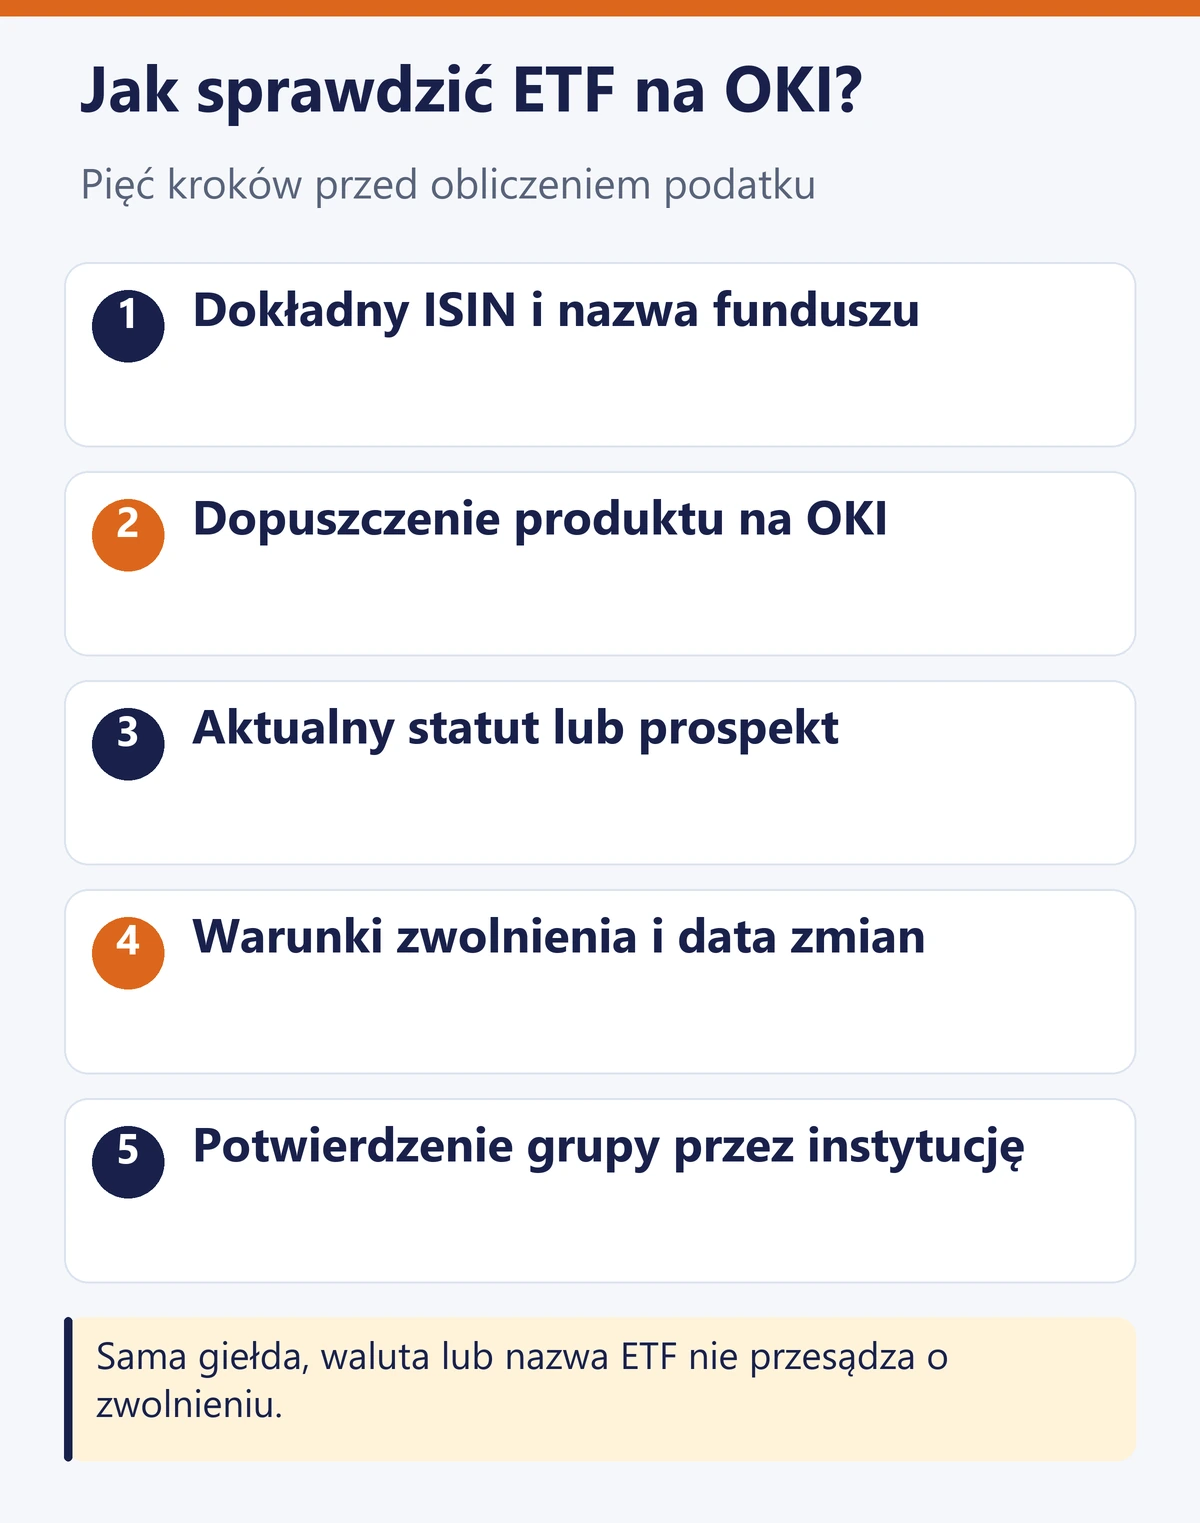
Jak sprawdzić ETF przed zakupem? Pięć kroków
- Zapisz ISIN i pełną nazwę. Porównaj informacje w aplikacji z dokumentacją producenta. Ustal, czy wybierasz jednostkę lub certyfikat funduszu, a nie instrument pochodny.
- Otwórz aktualne dokumenty. Pobierz KID, statut lub prospekt oraz późniejsze ogłoszenia. Zapisz ich daty. Dokument reklamowy może prowadzić do źródeł, lecz nie zastępuje wiążących zapisów.
- Sprawdź warunki kwalifikacji. Poszukaj właściwej polityki inwestycyjnej, definicji aktywów i udziału procentowego. Jeżeli zastosowanie ma szczególna grupa oszczędnościowa, sprawdź wszystkie jej przesłanki łącznie.
- Zapytaj prowadzącego OKI. Potwierdź dostępność konkretnego ISIN oraz sposób przypisania do grupy podatkowej. Poproś o wskazanie dokumentu i przepisu, jeśli informacja nie jest jasna.
- Dopiero wtedy porównaj koszt. Uwzględnij średnie wartości, inne aktywa na wszystkich swoich OKI, prowizje i opłaty. Zwolnienie podatkowe nie przesądza o atrakcyjności samej inwestycji.
Praktyczne pytanie do instytucji może brzmieć: „Do której grupy z art. 26 ustawy o OKI będzie należał instrument o ISIN … i na jakiej podstawie?”. Tak sformułowana prośba jest dokładniejsza niż pytanie, czy broker ma „ETF bez podatku”.
Jeśli odpowiedź brzmi tylko „fundusz jest dostępny na rachunku”, nadal nie masz potwierdzenia zwolnienia. Z kolei niepełna dokumentacja nie daje podstaw do samodzielnego stwierdzenia, że zwolnienia nie ma. W takiej sytuacji obliczenie jest robocze, a nie gotowe do rozliczenia.
Zachowaj krótką notatkę z wyniku sprawdzenia: ISIN, nazwę klasy, wersję dokumentów, wskazaną grupę i datę odpowiedzi instytucji. Dzięki temu przy późniejszej zmianie statutu nie trzeba odtwarzać całej ścieżki. Stare potwierdzenie nie powinno automatycznie zastępować aktualnych informacji po zmianie produktu lub przepisów.
Przykład polskiego ETF. Dlaczego data zmiany statutu jest ważna?
Spójrzmy na Beta ETF WIG20 Total Return Portfelowy Fundusz Inwestycyjny Zamknięty, ISIN PLBTETF00015. Jego KID z 28 lipca 2026 roku pozwala zidentyfikować produkt, śledzony indeks oraz sposób reinwestowania dochodów. Wskazuje też ogólny wskaźnik ryzyka 5 w skali do 7.
Ten dokument nie kończy jednak sprawdzania. W ogłoszeniu zmiany statutu z 30 września 2026 roku dodano zapis dotyczący minimum 70% wartości aktywów w wyszczególnionych kategoriach. Ogłoszenie określa również termin wejścia zmian w życie: po upływie trzech miesięcy od jego opublikowania.
Dlatego na dzień sprawdzenia tego poradnika, 31 października 2026 roku, nie należy przedstawiać nowych zapisów jako już obowiązujących. Mamy informację o ogłoszonej zmianie z późniejszym terminem skuteczności. Przed wykorzystaniem jej przy przyszłym OKI trzeba sprawdzić aktualny statut i informację prowadzącego rachunek.
To dobry przykład, dlaczego nie wolno zatrzymać się na pierwszym znalezionym PDF. Starszy KID może poprawnie opisywać fundusz, ale nie zawierać późniejszych zmian. Udział fizycznej replikacji indeksu także nie jest tym samym co udział aktywów kwalifikowanych przez ustawę podatkową. Dwa podobne procenty mogą opisywać zupełnie inne wymagania.
Zagraniczny ETF na OKI. Co wynika z dokumentu iShares?
Drugim przykładem jest iShares Core MSCI World UCITS ETF, klasa USD Accu, ISIN IE00B4L5Y983. Oficjalny KID z 3 września 2026 roku potwierdza irlandzką siedzibę, konstrukcję UCITS, ekspozycję na indeks MSCI World oraz akumulowanie dochodów. Wskaźnik ryzyka wynosi 4 w skali do 7.
Odczytany dokument nie zawiera zapisu potwierdzającego wymagane minimum 70% aktywów kwalifikowanych przez art. 26 ustawy o OKI. Samo UCITS, globalny indeks i reinwestowanie dochodów nie dają więc podstaw do przypisania funduszu do zwolnionej grupy.
Nie jest to jednak kompletny audyt podatkowy prospektu ani rozstrzygnięcie o ofercie przyszłego brokera. Odczytany wariant KID przygotowano dla Szwajcarii. W tym przykładzie służy do identyfikacji i poznania strategii, nie do oceny warunków dystrybucji w Polsce.
Siedziba w Irlandii nie stanowi sama w sobie ustawowego zakazu zwolnienia. Przepisy przewidują warunki również dla funduszy zagranicznych. Wniosek jest praktyczny: potrzebna jest ocena właściwych zapisów polityki inwestycyjnej, a nie decyzja oparta wyłącznie na kraju, nazwie lub prefiksie ISIN.
Jak wpisać ETF do kalkulatora OKI?
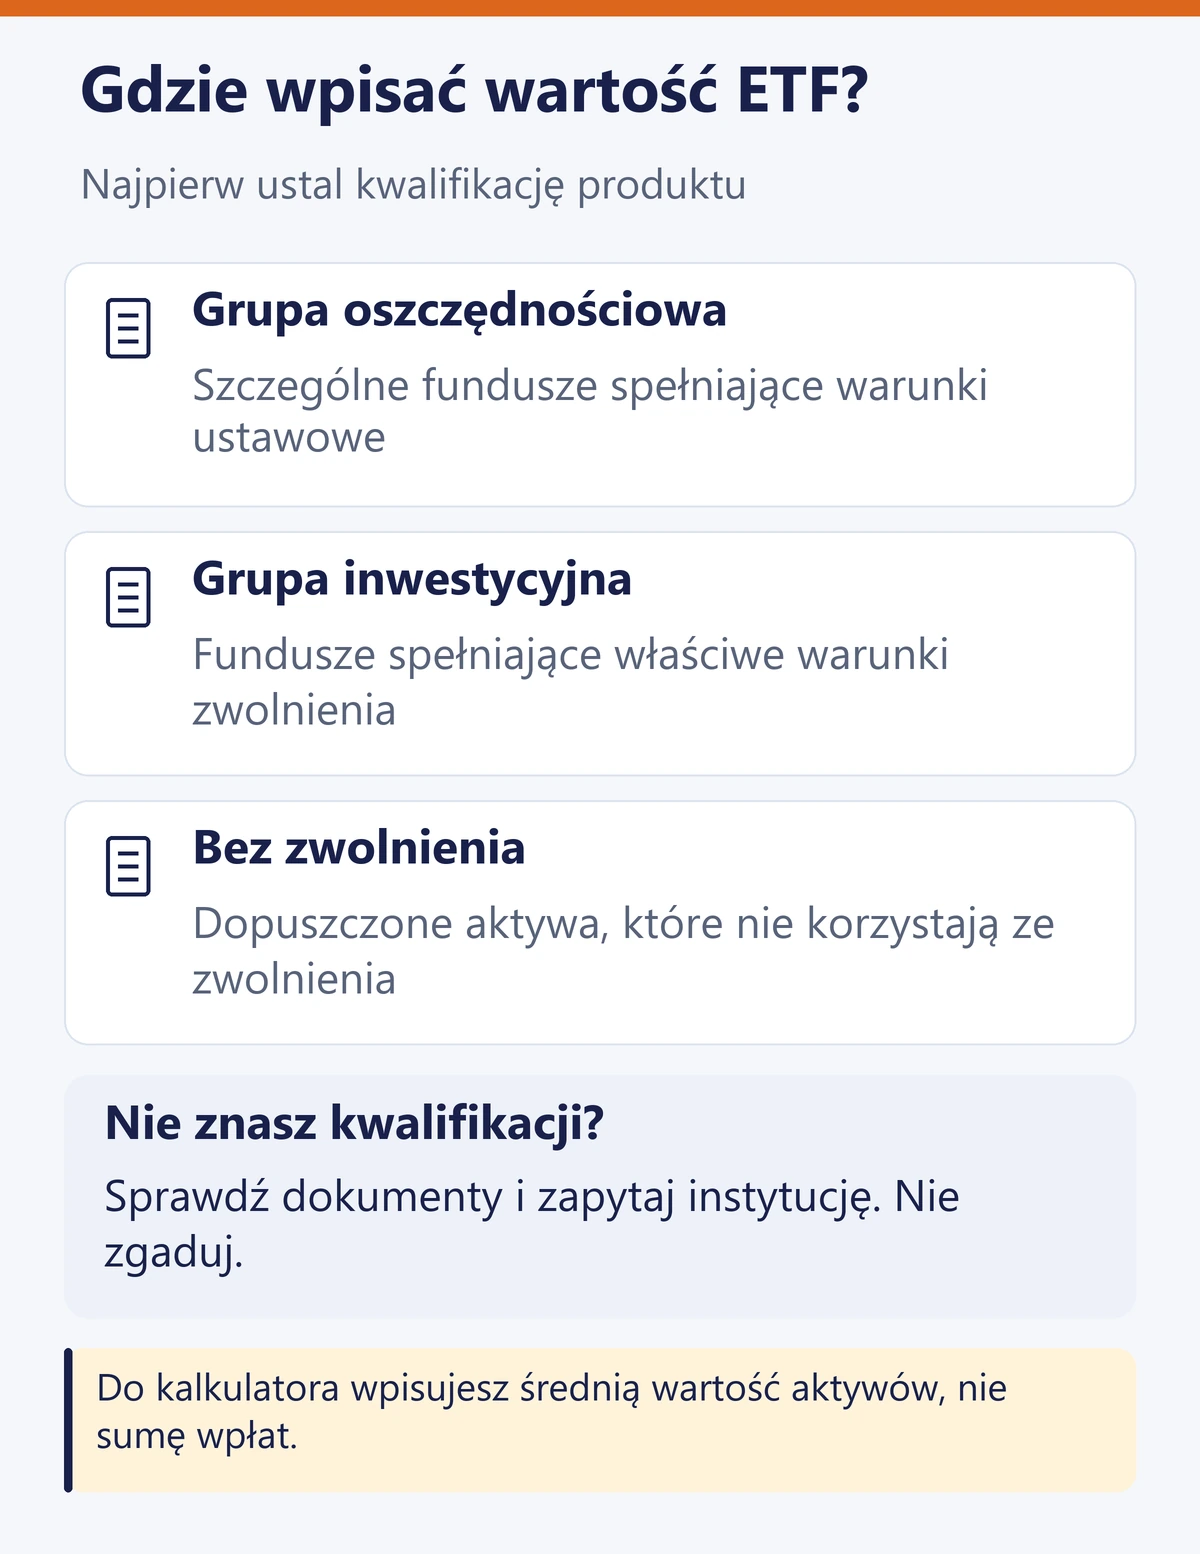
W kalkulatorze OKI rozdzielasz średnie wartości na część oszczędnościową, część inwestycyjną ze zwolnieniem oraz aktywa bez zwolnienia wartości. Najpierw ustal grupę, potem wpisz kwotę. Nie odejmuj samodzielnie limitu przed obliczeniem.
Potrzebna jest średnia wyznaczona według ustawowych zasad, a nie suma wpłat, cena zakupu czy saldo z końca roku. Przy rozliczeniu korzystaj z informacji instytucji. Przy planowaniu możesz przyjąć własne średnie, ale traktuj wynik jako symulację. Wartości walutowe również wymagają przeliczenia według właściwych reguł, nie według przypadkowego kursu z aplikacji.
Rozważmy hipotetyczny portfel za pełny 2027 rok. Zakładamy, że grupy i średnie zostały prawidłowo ustalone. Nie przypisujemy tych liczb do żadnego z dwóch omówionych funduszy.
| Grupa w obliczeniu | Przyjęta średnia | Wartość zwolniona w tym przykładzie |
|---|---|---|
| Część oszczędnościowa | 20 000 zł | 20 000 zł |
| Część inwestycyjna ze zwolnieniem | 70 000 zł | 70 000 zł |
| Aktywa bez zwolnienia wartości | 10 000 zł | 0 zł |
| Łącznie | 100 000 zł | 90 000 zł |
Podstawa wynosi tutaj 10 000 zł, a podatek przy stawce 0,85% za 2027 rok wyniesie 85 zł, przed uwzględnieniem zasad zaokrągleń. Pozostała niewykorzystana pula zwolnienia nie obejmie aktywów z trzeciej grupy. Ich wartość podlega opodatkowaniu, ponieważ nie należy do grup objętych zwolnieniem. Nie wynika to z przekroczenia łącznego portfela 100 tys. zł.
Przykład pomija opłaty i indywidualne rozliczenia. Pokazuje jeden mechanizm: liczy się zarówno wartość portfela, jak i jego prawidłowy podział. Każdą kwotę uwzględniasz tylko raz, łącznie dla wszystkich posiadanych OKI.
W formularzu wpisujesz więc odpowiednio 20 000, 70 000 i 10 000 zł. Nie wpisujesz 90 000 zł do pola inwestycji i dodatkowo 20 000 zł do oszczędności, ponieważ policzyłbyś część aktywów ponownie. Nie zmniejszasz też wcześniej tych wartości o limit. Kalkulator wykonuje to działanie na podstawie podziału.
Do porównania ze zwykłym rachunkiem potrzebna będzie jeszcze kwota dochodu, która w tym samym roku podlegałaby podatkowi poza OKI, oraz założone opłaty obu rachunków. Sam wynik 85 zł nie mówi, który wariant jest tańszy. Bez danych o dochodzie i kosztach porównujesz tylko jeden fragment rozliczenia.
ETF akumulujący i wypłacający. Co jeszcze wpływa na wynik?
Akumulowanie dochodów nie potwierdza prawa do zwolnienia wartości ETF. Ma natomiast znaczenie przy porównaniu z inwestycją poza OKI. Na zwykłym rachunku sam niezrealizowany wzrost ceny jednostki nie jest dochodem ze sprzedaży. Jeżeli w danym roku nie sprzedajesz inwestycji i nie otrzymujesz opodatkowanej wypłaty, nie zakładaj automatycznie podatku 19% od całego wzrostu wyceny.
Na OKI podatek od wartości może wystąpić także w takim roku, a nawet przy spadku wartości portfela. Jednocześnie brak zwolnienia wartości nie oznacza automatycznego doliczenia 19% polskiego PIT od tych samych dochodów wewnątrz OKI. To dwa różne elementy ustawowego mechanizmu. Nie należy również zakładać, że rachunek usunie wszelkie podatki pobierane za granicą.
Osobno uwzględnij prowizje za transakcje, przewalutowanie, prowadzenie rachunku i koszty funduszu. Pilnuj, żeby nie policzyć tego samego kosztu dwa razy, na przykład raz w przyjętej stopie zwrotu, a drugi raz jako dodatkowej opłaty. Korzyść podatkowa nie chroni przed stratą na inwestycji.
Jeśli rozważasz także rachunek emerytalny, przyda się nasze porównanie OKI, IKE i IKZE. Tutaj najważniejsze jest poprawne sprawdzenie funduszu. Dopiero z tą informacją porównanie konstrukcji kont będzie miarodajne.
Najczęstsze pytania o ETF na OKI
Czy ETF kupiony na GPW automatycznie jest zwolniony?
Nie. Miejsce zakupu nie zastępuje wymagań dotyczących konstrukcji funduszu i polityki inwestycyjnej. Sprawdź dokumenty konkretnego ISIN oraz jego kwalifikację u prowadzącego OKI.
Czy fundusz notowany w złotych jest polskim ETF?
Nie musi nim być. Waluta transakcji nie przesądza o siedzibie funduszu, walucie jego aktywów ani warunkach zwolnienia. Sam zapis PLN obok ceny nie wystarcza do rozliczenia.
Czy ETF obligacyjny należy do części oszczędnościowej?
Nie można tego ustalić wyłącznie po nazwie. ETF inwestujący w dług nie jest detaliczną obligacją skarbową. Dla określonych produktów zbiorowego inwestowania trzeba sprawdzić łącznie ustawowe kryteria, w tym wskaźnik ryzyka i politykę inwestycyjną.
Nie znalazłem informacji o zwolnieniu. Co wpisać?
Najpierw uzyskaj wyjaśnienie od instytucji prowadzącej OKI. Nie pomijaj wartości i nie przypisuj jej automatycznie do dowolnej grupy. Brak informacji oraz potwierdzony brak zwolnienia to różne sytuacje.
Czy każdy ETF ma osobny limit 100 tys. zł?
Nie. Limit jest wspólny dla odpowiednich aktywów na wszystkich OKI jednej osoby. Część oszczędnościowa wykorzystuje z niego najwyżej 25 tys. zł. Kwoty nie sumują się do 125 tys. zł.