Obligacje skarbowe na OKI będą objęte zwolnieniem właściwym dla części oszczędnościowej, czyli do 25 tys. zł średniej wartości w 2027 roku. To szczególnie ważne przy większym portfelu. Wpłacenie 100 tys. zł wyłącznie w detaliczne obligacje nie oznacza zwolnienia całej tej kwoty. Znaczenie ma też termin wypłaty odsetek: podatek od wartości aktywów może powstać, zanim dostaniesz pieniądze z wykupu obligacji.
Sprawdzamy, jak porównać obligacje oszczędnościowe na OKI ze zwykłym rachunkiem, co uwzględnić w limicie i dlaczego przy TOS oraz EDO sam pierwszy rok nie rozstrzyga opłacalności. Wszystkie obliczenia poniżej są przykładami, a nie prognozą oprocentowania przyszłych emisji.
Stan zasad: 27 października 2026 roku. Ustawa o OKI wchodzi w życie 1 stycznia 2027 roku. Opisujemy uchwalone przepisy, bez przypisywania bankom niepotwierdzonych ofert, cen ani terminów uruchomienia rachunków.
Jakie obligacje skarbowe obejmie OKI?
Ustawa dopuszcza na OKI skarbowe papiery oszczędnościowe. Do tej grupy należą detaliczne obligacje kupowane na określony okres, takie jak ROR, DOR, TOS, COI czy EDO. Dla nich przewidziano limit oszczędnościowy. Wynika to z art. 2 i art. 26 ustawy o osobistych kontach inwestycyjnych.
Trzeba odróżnić je od obligacji notowanych na rynku oraz funduszy inwestujących w dług. Mogą one podlegać innej klasyfikacji na OKI. Samo słowo „skarbowe” w nazwie inwestycji nie wystarcza do przypisania zwolnienia. Ten poradnik dotyczy przede wszystkim detalicznych obligacji oszczędnościowych, bez zastępowania ich funduszem albo papierami kupowanymi na giełdzie.
Możliwość przewidziana w ustawie nie oznacza, że każda instytucja prowadząca OKI udostępni wszystkie rodzaje obligacji. Przed zawarciem umowy trzeba sprawdzić listę instrumentów oraz taryfę konkretnej oferty. Ogólne zasady prowadzenia rachunku opisujemy w poradniku jak działa osobiste konto inwestycyjne.
Limit obligacji na OKI: dlaczego 25 tys. zł, a nie 100 tys. zł?
W 2027 roku łączne zwolnienie dla odpowiednich aktywów na OKI wyniesie do 100 tys. zł średniej wartości. Część oszczędnościowa może wykorzystać z tego najwyżej 25 tys. zł. Obie kwoty nie sumują się do 125 tys. zł. Niewykorzystana część większego limitu nie zwiększa zwolnienia dla detalicznych obligacji.
Limit 25 tys. zł jest wspólny między innymi dla obligacji oszczędnościowych, zwykłych depozytów bankowych w złotych na OKI oraz złotowej gotówki i należności na rachunku obsługującym te obligacje. Liczą się odpowiednie aktywa jednego podatnika na wszystkich jego OKI. Otwarcie kolejnego rachunku nie tworzy drugiego zwolnienia.
Przykładowo, gdy średnia wartość obligacji wyniesie 20 tys. zł, a depozytów zaliczanych do tej samej grupy na innym OKI 10 tys. zł, część oszczędnościowa osiągnie 30 tys. zł. Zwolnione będzie 25 tys. zł, a podstawą podatku pozostanie 5 tys. zł. Przy stawce na 2027 rok daje to szacunkowo 42,50 zł podatku.
Nie jest to roczny limit wpłat, taki jak na IKE lub IKZE. Możesz zgromadzić więcej, ale nadwyżka średniej wartości będzie opodatkowana. Przekroczenie limitu o 100 zł nie odbiera zwolnienia pozostałym 25 tys. zł.
Z kolei obligacje i oszczędności pozostawione poza OKI nie zużywają tego zwolnienia. Sam fakt, że korzystasz z kilku produktów w tym samym banku, nie oznacza ich wspólnego rozliczenia w OKI. Trzeba ustalić, które aktywa faktycznie są objęte umową o prowadzenie osobistego konta inwestycyjnego, a które pozostają na zwykłych rachunkach.
Do wartości obligacji dochodzą kapitalizacja i pieniądze na rachunku
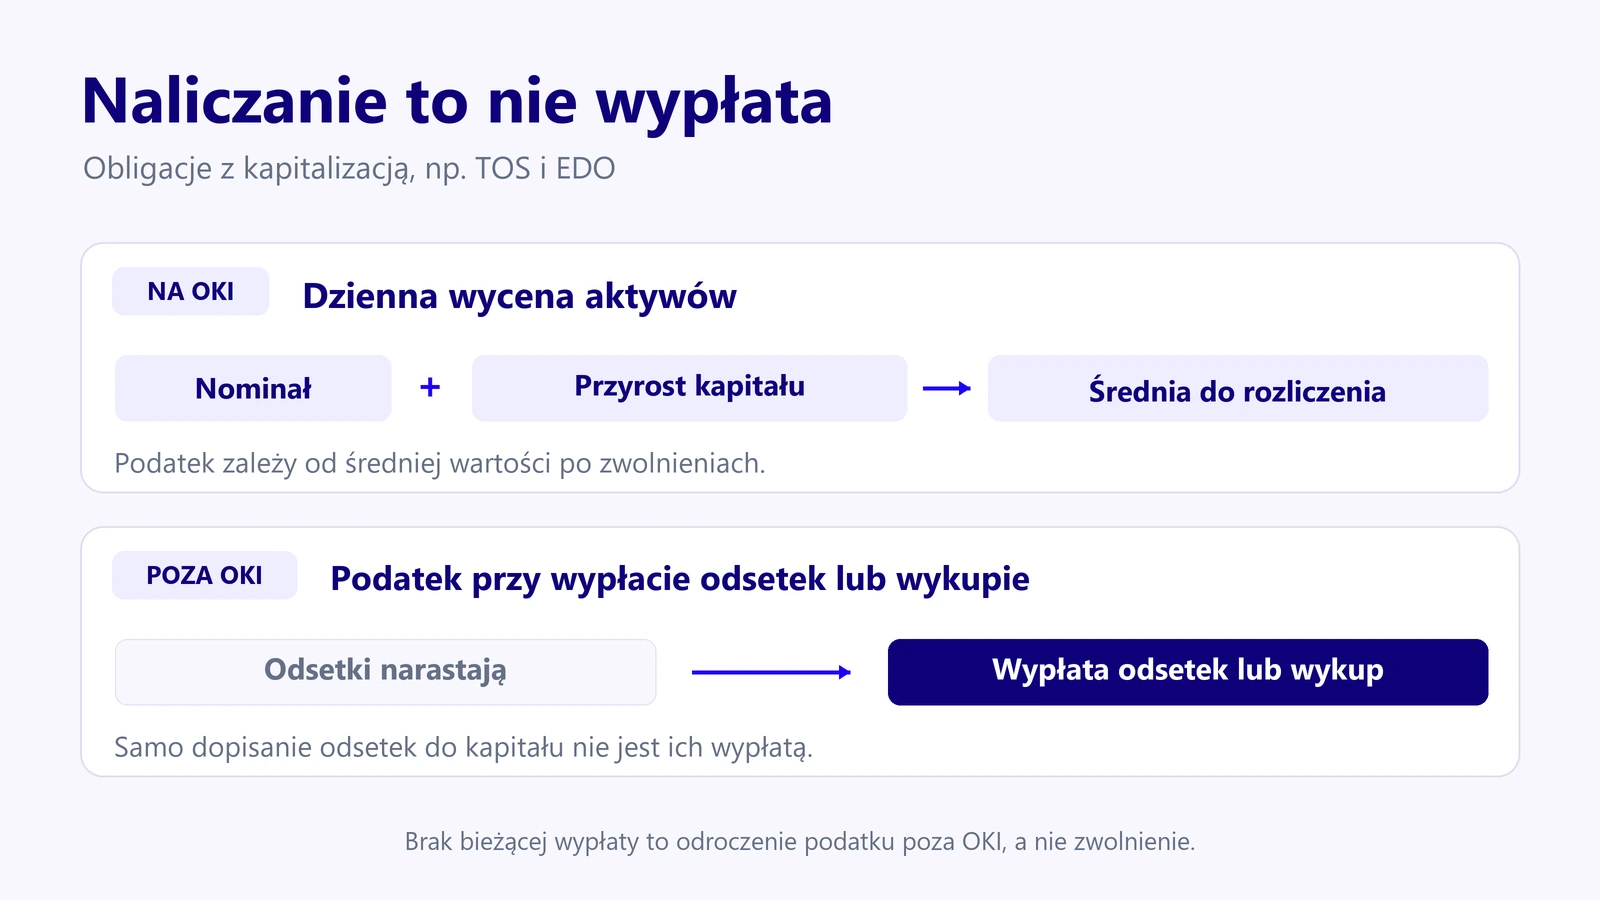
Podatek nie będzie zależał wyłącznie od kwoty, za którą kupiono obligacje. Zgodnie z art. 24 ustawy dzienna wycena obejmuje nominał, przyrost kapitału z indeksacji lub kapitalizacji naliczony na dzień wyceny oraz środki pieniężne i należności na rachunku obsługującym obligacje.
Dlatego zakup obligacji o nominale dokładnie 25 tys. zł nie gwarantuje pozostania poniżej zwolnienia. Wartość uwzględniana w rozliczeniu może wzrosnąć wraz z narastaniem kapitału. Znaczenie mają także odsetki pozostawione na rachunku po wypłacie oraz pieniądze oczekujące na kolejny zakup.
Podstawą jest ustawowa średnia, a nie saldo z 31 grudnia. Instytucja oblicza ją z dziennych wycen, z uwzględnieniem określonych w ustawie operacji wpłat i wypłat. Sposób obliczenia średniej i korekt przepływów określa art. 23 ustawy. Nie należy wyprowadzać należnego podatku wyłącznie z salda końcowego.
Przykłady w dalszej części przyjmują już obliczoną średnią wartość aktywów. Dzięki temu nie mylimy początkowego kapitału z wartością służącą do rozliczenia.
Jeżeli końcowe rozliczenie pokaże średnią 25 500 zł w tej grupie, a nie masz innych OKI, opodatkowane będzie 500 zł. Za 2027 rok daje to szacunkowo 4,25 zł przed zaokrągleniem rozliczenia. Niewielkie przekroczenie nie oznacza więc podatku od całego portfela. Nie wyciągaj jednak wniosku o tej średniej tylko z salda końcowego 25 500 zł, ponieważ wcześniejsze dzienne wartości mogły być niższe.
Podatek od odsetek a podatek od wartości. Dwa różne momenty
Na zwykłym rachunku detalicznych obligacji podatek wynosi zasadniczo 19% od odsetek, a przy zakupie z dyskontem także od dyskonta. Nie jest naliczany od zwracanego kapitału. Agent emisji pobiera go przy wypłacie odsetek lub wykupie. Tę zasadę potwierdza informacja PKO Banku Polskiego o rozliczaniu obligacji.
Dochody z aktywów zgromadzonych na OKI będą wyłączone z PIT na zasadach ustawy. W zamian rozliczany będzie podatek od wartości aktywów po zwolnieniach. W 2027 roku jego stawka wyniesie 0,85%. Nie oznacza to pobierania jednocześnie 19% od tych samych odsetek i 0,85% od wartości.
| Rodzaj obligacji | Typowy termin wypłaty odsetek | Znaczenie dla porównania z OKI |
|---|---|---|
| Roczne ROR i dwuletnie DOR | Po miesięcznych okresach odsetkowych | Na zwykłym rachunku podatek pojawia się wraz z kolejnymi wypłatami. |
| Czteroletnie COI | Po rocznych okresach odsetkowych | Trzeba sprawdzić, w którym roku kalendarzowym wypada konkretna wypłata. |
| Trzyletnie TOS | Przy wykupie, z roczną kapitalizacją | Samo dopisanie odsetek do kapitału nie jest coroczną wypłatą opodatkowaną 19%. |
| Dziesięcioletnie EDO | Przy wykupie, z roczną kapitalizacją | Odroczenie podatku na zwykłym rachunku może obejmować wiele lat. |
Mechanizmy wypłaty i kapitalizacji opisano w oficjalnym zestawieniu rodzajów obligacji skarbowych. Dla posiadanej emisji decydują jej warunki. Data zakupu ma znaczenie: roczny okres odsetkowy nie musi kończyć się w grudniu.
Ile podatku przy obligacjach za 20, 50 i 100 tys. zł?
Porównajmy cztery scenariusze za 2027 rok. Zakładamy wyłącznie aktywa części oszczędnościowej, brak innych OKI i brak dodatkowych opłat. Podane kwoty portfela to średnie obliczone według ustawy. Dochód oznacza kwotę, która w porównywanym wariancie poza OKI podlegałaby 19% podatku w tym samym roku.
| Średnia wartość na OKI | Dochód opodatkowany poza OKI | Szacowany podatek OKI | 19% poza OKI |
|---|---|---|---|
| 20 000 zł | 800 zł | 0 zł | 152 zł |
| 50 000 zł | 2 000 zł | 212,50 zł | 380 zł |
| 50 000 zł | 0 zł, bez wypłaty odsetek i wykupu | 212,50 zł | 0 zł w tym roku |
| 100 000 zł | 4 000 zł | 637,50 zł | 760 zł |
Obliczenia edukacyjne do groszy, przed zaokrągleniami właściwymi dla rozliczenia. Nie są ofertą oprocentowania ani pełną symulacją przepływów konkretnej emisji. Przy poborze podatku od poszczególnych wypłat mogą wystąpić różnice groszowe.
Przy średniej 50 tys. zł odejmujemy 25 tys. zł zwolnienia. Pozostałe 25 tys. zł pomnożone przez 0,0085 daje 212,50 zł. Jeżeli porównywany dochód wyniesie 2 tys. zł, różnica względem 380 zł podatku na zwykłym rachunku to 167,50 zł na korzyść OKI, przed opłatami.
Przy średniej 100 tys. zł opodatkowane będzie 75 tys. zł, stąd 637,50 zł. Większy portfel nie daje tutaj proporcjonalnie większej korzyści. W przedstawionym przykładzie różnica wynosi 122,50 zł, mimo dwukrotnie większego dochodu niż w drugim wierszu.
TOS i EDO na OKI: dlaczego wynik jednego roku może mylić?
Trzeci wiersz tabeli pokazuje sytuację ważną dla obligacji kapitalizujących odsetki. Inwestor nie wykupuje obligacji i nie otrzymuje wypłaty odsetek na zwykłym rachunku. W takim roku nie ma tam podatku od wypłaconych odsetek. Na OKI może natomiast powstać podatek od wartości ponad zwolnienie.
Brak bieżącego podatku poza OKI oznacza odroczenie, a nie automatyczne zwolnienie przyszłego zysku. Przy późniejszym wykupie trzeba uwzględnić podatek od skumulowanych odsetek. Z drugiej strony coroczne obciążenia OKI mogą wcześniej zmniejszać pieniądze dostępne do inwestowania. Tego nie widać, gdy porównamy wyłącznie dwie stawki procentowe.
Dla wieloletniej decyzji należy rozpisać cały planowany okres: terminy wypłat, kapitalizację, średnie wartości, opłaty i zakończenie inwestycji. Nie można przemnożyć podatku z pierwszego roku przez dziesięć. Stawka 0,85% została ustalona wyłącznie na 2027 rok. Kolejne stawki będą wynikać z ustawowego mechanizmu powiązanego ze stopą referencyjną NBP, a od 2030 roku przewidziano waloryzację kwot zwolnienia.
Do policzenia samego przebiegu obligacji na zwykłym rachunku służy kalkulator obligacji skarbowych. Wyniku nie należy automatycznie przenosić na OKI. To inne zasady opodatkowania i inny moment powstania obciążenia.
Opłaty mogą zmienić wynik. Jak policzyć próg opłacalności?
Wróćmy do średniej 50 tys. zł i dochodu 2 tys. zł opodatkowanego poza OKI. Przewaga podatkowa wynosiła 167,50 zł. Jeśli hipotetyczne OKI kosztowałoby o 100 zł rocznie więcej od zwykłego rachunku, przewaga po uwzględnieniu kosztów spadłaby do 67,50 zł. Przy różnicy opłat 200 zł OKI oznaczałoby o 32,50 zł większe obciążenia.
Można też wyznaczyć próg dochodu. Przy 212,50 zł podatku OKI i jednakowych opłatach oba warianty zrównają się przy około 1 118,42 zł dochodu opodatkowanego stawką 19% poza OKI. To wynik dzielenia 212,50 zł przez 0,19. Jeżeli OKI jest droższe o 100 zł, dzielimy 312,50 zł przez 0,19 i otrzymujemy około 1 644,74 zł.
Jest to próg rocznego dochodu podatkowego w założonym scenariuszu, a nie wymagane oprocentowanie obligacji. Nie podstawiaj tu narosłych odsetek TOS lub EDO, jeżeli nie podlegają jeszcze podatkowi na zwykłym rachunku. Opłaty w tym porównaniu dodajemy do obciążeń, bez automatycznego uznawania ich za koszt podatkowy.
Obie strony porównania powinny dotyczyć tej samej planowanej inwestycji i tego samego roku. Różnice w sposobie reinwestowania odsetek też mają znaczenie. Jeżeli w jednym wariancie wydajesz każdą wypłatę, a w drugim zostawiasz ją do dalszego oszczędzania, zmieniasz nie tylko podatki, lecz także wysokość pracującego kapitału. Nie przypisuj całej różnicy końcowego wyniku samemu OKI.
Własne średnie, dochód i opłaty porównasz w kalkulatorze podatku OKI na 2027 rok. Narzędzie pomaga ocenić jeden rok. Nie zastępuje wieloletniego harmonogramu obligacji.
Co sprawdzić przed zakupem lub zmianą rachunku?
Najpierw sprawdź, czy wybrane obligacje rzeczywiście są dostępne w konkretnym OKI. Następnie porównaj opłaty za rachunek, przechowywanie aktywów i zakończenie umowy. Zerowy podatek przy portfelu mieszczącym się w zwolnieniu nie oznacza automatycznie zerowych kosztów.
Nie zakładaj również, że już posiadane obligacje na zwykłym rachunku same staną się obligacjami na OKI. Warunki takiej operacji trzeba potwierdzić u instytucji. Jeżeli rozważasz wcześniejszy wykup i ponowny zakup, uwzględnij rozliczenie dotychczasowych odsetek, opłatę za wcześniejszy wykup oraz oprocentowanie nowej emisji. Podatkowa korzyść nowego rachunku może nie pokryć kosztu zmiany.
Sam proces zakupu i dostępne obecnie kanały opisujemy osobno w instrukcji jak kupić obligacje skarbowe krok po kroku. Nie należy odczytywać tej instrukcji jako potwierdzenia, że obecny rachunek sprzedaży jest już rachunkiem OKI.
Kiedy zapłacisz podatek od obligacji na OKI?
Instytucje prowadzące OKI przekażą urzędowi skarbowemu informacje potrzebne do rozliczenia. Dane i wstępnie wypełnione zeznanie mają być udostępniane w elektronicznym urzędzie skarbowym. Ustawa przewiduje termin złożenia zeznania od 15 marca do 31 maja następnego roku oraz zapłatę podatku do 31 maja.
Dla rozliczenia za 2027 rok będzie to zatem 31 maja 2028 roku. Nie utożsamiaj tego z automatycznym potrącaniem podatku z każdej wypłaty odsetek. Jeżeli portfel przekroczy zwolnienie, uwzględnij przyszłą płatność w budżecie również wtedy, gdy obligacje nadal kapitalizują odsetki i nie zapewniają bieżącej gotówki.
Najczęstsze pytania o obligacje skarbowe na OKI
Czy od obligacji na OKI będzie podatek Belki?
Dochody z aktywów objętych OKI będą wyłączone z PIT na zasadach ustawy. Może jednak wystąpić podatek od wartości aktywów ponad właściwe zwolnienie. Dla detalicznych obligacji ważna jest wspólna część oszczędnościowa do 25 tys. zł średniej wartości w 2027 roku.
Czy mogę mieć 100 tys. zł obligacji na OKI bez podatku?
Nie na podstawie samego ogólnego limitu 100 tys. zł. Przy 100 tys. zł średniej wartości wyłącznie detalicznych obligacji oszczędnościowych zwolnienie obejmie 25 tys. zł. Pozostałe 75 tys. zł będzie podstawą obliczenia podatku.
Czy kapitalizacja odsetek może spowodować przekroczenie limitu?
Tak. Wycena obejmuje także przyrost kapitału określony w ustawie. Dlatego trzeba obserwować wartość rozliczaną przez instytucję, a nie wyłącznie nominał kupionych obligacji. Znaczenie ma średnia obliczona według zasad ustawy.
Czy OKI zawsze będzie lepsze dla EDO niż zwykły rachunek?
Nie. Wynik zależy między innymi od wykorzystanego zwolnienia, opłat, czasu utrzymania obligacji oraz przyszłych stawek podatku od wartości. Przy EDO istotne jest także odroczenie podatku od odsetek na zwykłym rachunku. Decyzję warto oprzeć na całym okresie inwestycji, a nie tylko pierwszym roku.