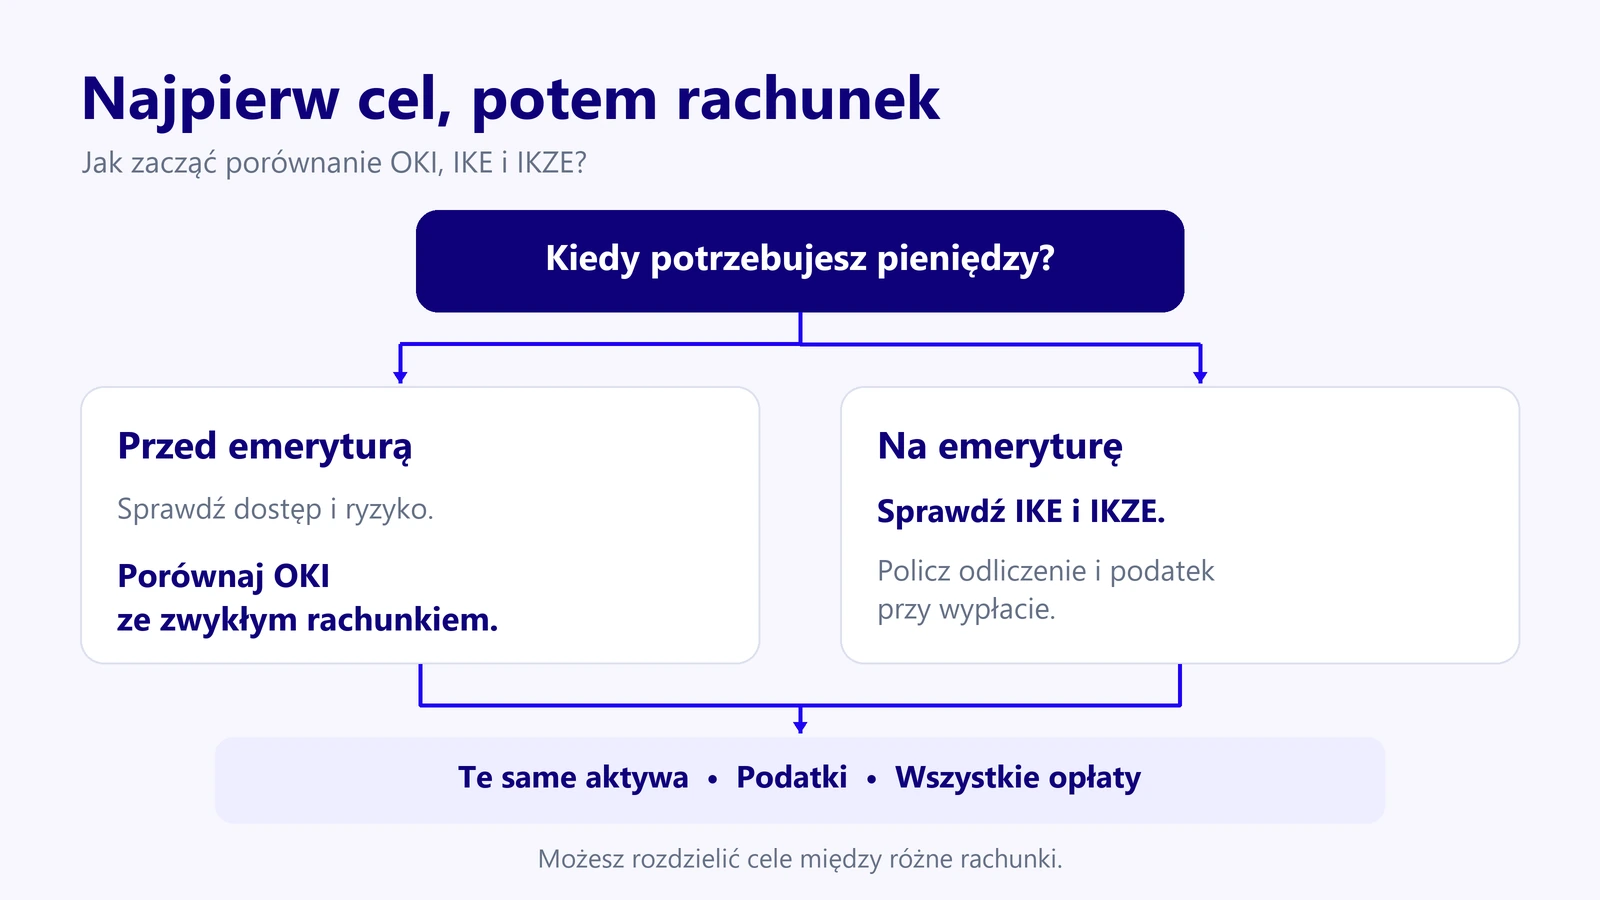
OKI, IKE i IKZE mogą pomóc ograniczyć obciążenia podatkowe, ale służą różnym planom. Przy wyborze najpierw ustal, kiedy będziesz potrzebować pieniędzy. Następnie sprawdź, czy wykorzystasz odliczenie w PIT, jakie aktywa chcesz kupować i ile zapłacisz za obsługę konta. Dopiero z tych informacji wynika, które rozwiązanie warto dokładniej przeliczyć.
Nie musisz wybierać jednego rachunku na wszystkie oszczędności. Można rozdzielić pieniądze na emeryturę, wcześniejszy cel i bieżącą rezerwę. Konto korzystne dla jednej z tych części nie musi być odpowiednie dla pozostałych. Sama nazwa rachunku nie określa też bezpieczeństwa inwestycji: lokata, obligacja i fundusz akcyjny zachowują się inaczej.
Stan prawny sprawdzony 27 października 2026 roku. Ustawa o OKI została ogłoszona, a wchodzi w życie 1 stycznia 2027 roku. IKE i IKZE już funkcjonują. Porównujemy więc istniejące zasady emerytalne z przyjętymi przepisami nowego rachunku, bez zakładania, że znamy przyszłe cenniki wszystkich instytucji.
OKI, IKE i IKZE. Różnice ważne przy wyborze
| Pytanie | OKI od 2027 roku | IKE | IKZE |
|---|---|---|---|
| Czy wpłata daje odliczenie w PIT? | Nie | Nie | Tak, w granicach limitu i dostępnego dochodu lub przychodu |
| Jak działa główna preferencja? | Zwolnienie właściwych aktywów z podatku od wartości w ustawowych granicach | Zwolnienie dochodów przy wypłacie spełniającej warunki | Odliczenie wpłat, a przy preferencyjnej wypłacie podatek 10% całej kwoty |
| Czego dotyczy limit? | Średniej wartości odpowiednich aktywów, wspólnie dla posiadanych OKI | Wpłat w danym roku | Wpłat w danym roku |
| Czy trzeba czekać do określonego wieku? | Nie ma emerytalnego warunku wieku wypłaty | Dla preferencji zasadniczo 60 lat albo 55 lat z uprawnieniami emerytalnymi, plus warunek wpłat | Dla preferencji 65 lat oraz wpłaty w co najmniej 5 latach kalendarzowych |
| Co z wcześniejszym dostępem? | Według zasad rachunku i posiadanych aktywów | Możliwy zwrot, także częściowy na określonych zasadach | Zwrot całości; bez częściowego zwrotu |
| Czy można łączyć konta? | Tak, również z IKE i IKZE | Tak, z zachowaniem własnych zasad | Tak, z zachowaniem własnych zasad |
Tabela jest punktem wyjścia. Nie porównuj samych stawek 0,85%, 10% i 19%. Pierwsza dotyczy opodatkowanej wartości aktywów OKI w 2027 roku, druga całej preferencyjnej wypłaty z IKZE, a trzecia określonych dochodów kapitałowych poza zwolnieniem. Różne podstawy i terminy zapłaty potrafią odwrócić wniosek wynikający z samych procentów.
W OKI dochody z aktywów objętych ustawą zostają wyłączone z polskiego PIT, a osobno rozlicza się podatek od wartości aktywów po właściwych zwolnieniach. Nie doliczamy więc automatycznie obu podatków do tego samego wariantu. Nadal mogą występować obciążenia poza zakresem tej preferencji, np. podatek pobierany za granicą.
Najpierw zdecyduj, kiedy pieniądze mogą być potrzebne
Jeśli odkładasz na cel za kilka lat, liczy się możliwość wycofania oszczędności bez utraty preferencji związanej z wiekiem. Pod tym względem OKI warto analizować oddzielnie od kont emerytalnych. Brak takiego warunku nie oznacza jednak natychmiastowego dostępu do każdej złotówki. Sprzedaż instrumentu, rozliczenie transakcji lub wcześniejszy wykup obligacji mogą wymagać czasu i powodować koszty.
Przy celu emerytalnym można rozpatrywać IKE i IKZE w pełnym okresie oszczędzania, razem z wypłatą. Ważne jest, czy realnie możesz pozostawić tę część pieniędzy do spełnienia warunków. Jeżeli zakładasz, że co kilka miesięcy będziesz korzystać z kapitału, ulgę podatkową trzeba oceniać inaczej niż przy konsekwentnym odkładaniu przez wiele lat.
Praktyczny podział nie wymaga trzech równych części. Zapisz konkretne cele i terminy, a obok kwoty, których nie możesz narazić na spadek przed wypłatą. Dopiero dla pozostałych środków wybieraj konstrukcję rachunku i instrumenty. Preferencja podatkowa nie wynagrodzi konieczności sprzedaży inwestycji w niekorzystnym momencie.
Limit wpłat i limit wartości to dwie różne rzeczy
Na IKE i IKZE sprawdzasz, ile wpłaciłeś w danym roku. Wartość oszczędności z wcześniejszych lat oraz wypracowany wynik mogą być znacznie wyższe niż limit jednej rocznej wpłaty. Niewykorzystana część limitu nie odkłada się na przyszłość. Nowy rok przynosi nowy limit, nie możliwość dopłacenia wszystkich zaległości.
Na OKI znaczenie ma średnia wartość aktywów według ustawy. Łączne zwolnienie właściwych aktywów sięga 100 tys. zł, a w tej puli część oszczędnościowa korzysta ze zwolnienia do 25 tys. zł. Nie są to dwa limity sumujące się do 125 tys. zł. Nie jest to również 100 tys. zł nowej, wolnej od podatku wpłaty co roku.
Przykładowo średnie 15 tys. zł kwalifikowanej części oszczędnościowej zostawia 85 tys. zł puli dla odpowiednich aktywów inwestycyjnych. Otwarcie drugiego OKI nie podwaja zwolnienia. Przed porównaniem trzeba też sprawdzić kwalifikację produktu: nie każdy instrument dostępny na rachunku automatycznie korzysta ze zwolnienia jego wartości.
Podstawę tego rozróżnienia stanowi ustawa o osobistych kontach inwestycyjnych. Szczegóły grup aktywów i limitów wyjaśnia nasz poradnik jak działa osobiste konto inwestycyjne. Tutaj istotny jest skutek dla decyzji: duży istniejący portfel i małe regularne wpłaty wymagają innych porównań.
Trzy sytuacje, od których warto zacząć porównanie
Oszczędzasz na cel przed emeryturą
Masz 35 lat i planujesz wykorzystać kapitał za osiem lat. W takim planie nie można zakładać wypłaty z IKE lub IKZE na standardowych warunkach emerytalnych. OKI może być warte przeliczenia ze względu na inny sposób dostępu do pieniędzy, ale należy zestawić je również ze zwykłym rachunkiem, a nie wyłącznie z kontami emerytalnymi.
Najważniejsze pytania dotyczą wtedy aktywów, wysokości średniego portfela, dochodów faktycznie opodatkowanych w każdym roku i kosztów. Jeżeli przez długi czas nie sprzedajesz inwestycji i nie uzyskujesz innych opodatkowanych dochodów, zwykły rachunek nie musi powodować bieżącego podatku. Na OKI podatek od wartości może mimo to wystąpić.
Odkładasz na emeryturę i możesz wykorzystać odliczenie
Przy stabilnych dochodach i długim horyzoncie warto sprawdzić IKZE, ale od rzeczywistego rozliczenia PIT. Samo przekroczenie progu podatkowego nie oznacza, że cała wpłata obniży dochód opodatkowany stawką 32%. Część odliczenia może dotyczyć niższego przedziału, a przy niewystarczającej podstawie korzyść może być ograniczona.
Na końcu planu trzeba uwzględnić podatek od wypłaty, opłaty i przeznaczenie dzisiejszej ulgi. Wydanie odzyskanej kwoty oraz dołożenie jej do oszczędności dają inne wyniki. Porównanie powinno obejmować cały budżet, nie tylko saldo konta emerytalnego widoczne w aplikacji.
Nie wykorzystujesz ulgi w PIT lub cenisz prostsze zasady
Jeśli Twoje rozliczenie nie daje korzyści z odliczenia, hasło zwrotu podatku nie powinno przesądzać o IKZE. Dla części emerytalnej warto wtedy przeanalizować IKE, a dla innych celów przyszłe OKI i zwykłe rachunki. O wyniku zdecydują również dostępne instrumenty i cennik.
Nie ma obowiązku otwierania wszystkich rodzajów kont. Przy niewielkich wpłatach kilka minimalnych prowizji i osobnych opłat może utrudniać oszczędzanie. Jeden dobrze dopasowany rachunek może być praktyczniejszy niż podział małej kwoty wyłącznie po to, by korzystać z każdej dostępnej konstrukcji podatkowej.
Przykład OKI. Niższy podatek może prawie zniknąć w opłatach
Przyjmijmy wyłącznie rok 2027, średnią wartość kwalifikowanych aktywów inwestycyjnych 120 tys. zł i brak innych aktywów OKI. Po zwolnieniu 100 tys. zł pozostaje 20 tys. zł podstawy. Podatek według stawki 0,85% wynosi 170 zł. To założona średnia ustawowa, nie saldo na jeden wybrany dzień.
Dla identycznej aktywności poza OKI zakładamy 2000 zł dochodu podlegającego w tym roku podatkowi 19%. Obciążenie wyniesie 380 zł. Teraz dodajmy przykładowe roczne opłaty: 250 zł za OKI i 50 zł za zwykły rachunek. Łącznie otrzymujemy 420 zł wobec 430 zł. Różnica na korzyść OKI to zaledwie 10 zł.
Gdyby przy tych samych średnich wartościach i opłatach dochód opodatkowany poza OKI wyniósł zero, koszty zwykłego rachunku wyniosłyby w modelu 50 zł, a OKI nadal 420 zł. Te przykłady nie prognozują wyników inwestycji. Pokazują, dlaczego saldo, zrealizowany dochód i cennik trzeba rozpatrywać razem.
Własne warianty sprawdzisz w kalkulatorze OKI. Obliczenie ma charakter roczny, pomija indywidualne rozliczanie strat i podatki zagraniczne. Założone opłaty nie zostały odliczone od podstawy podatku. Stawki 0,85% nie należy bez zmian rozciągać na wszystkie następne lata.
IKE i IKZE. Jak porównać korzyść bez mylących procentów?
Dla IKE wyobraźmy sobie łączne wpłaty 60 tys. zł wniesione przez kilka lat z zachowaniem rocznych limitów. Wartość przy wypłacie wynosi 74 tys. zł. Jeśli wypłata spełnia warunki zwolnienia, nie pobiera się polskiego podatku od takiego dochodu na IKE. Gdyby identyczne 14 tys. zł zysku poza kontem podlegało jednorazowo stawce 19%, podatek wyniósłby 2660 zł.
To porównanie określonego momentu wypłaty, bez opłat i podatków zagranicznych. Nie pokazuje drogi do salda 74 tys. zł ani nie obiecuje takiego wyniku. W kalkulatorze IKE można osobno zmieniać czas, wpłaty i koszty. Parametry przyszłego wyniku są założeniami, nie znanym oprocentowaniem całego IKE.
W przypadku IKZE wpłata 6000 zł może dać 720 zł mniej PIT, jeżeli całe odliczenie pomniejsza podstawę objętą stawką 12%. Przy pełnym wykorzystaniu w przedziale 32% byłoby to 1920 zł. To dwa odmienne założenia podatkowe, a nie dwie kwoty dostępne każdej osobie. Uprawnienie i sposób odliczenia opisuje Ministerstwo Finansów.
Na drugim końcu planu wypłata 200 tys. zł z IKZE na warunkach preferencyjnych oznacza 20 tys. zł podatku. Dziesięć procent obejmuje całą wypłatę, a nie sam zysk. Nie zestawiamy tego salda z pojedynczą wpłatą 6000 zł jako jednej prognozy. To osobne przykłady dwóch etapów rozliczenia. Pełniejszy wariant własnych wpłat policzysz w kalkulatorze IKZE.
Co się zmienia, gdy potrzebujesz pieniędzy wcześniej?
Zwolnienie na IKE zasadniczo wymaga ukończenia 60 lat albo 55 lat przy nabyciu uprawnień emerytalnych. Potrzebny jest też odpowiedni warunek historii wpłat: wpłaty w co najmniej pięciu dowolnych latach lub wniesienie ponad połowy wartości wpłat odpowiednio wcześnie. IKZE wymaga 65 lat i wpłat w co najmniej pięciu latach kalendarzowych.
Wcześniejsze wycofanie środków to zwrot. Przy IKE co do zasady pojawia się podatek 19% od dochodu, a częściowy zwrot jest możliwy dla środków pochodzących z wpłat na IKE. Przy IKZE zwrot obejmuje całość i podlega skali podatkowej. Większa kwota może zwiększyć dochód opodatkowany wyższą stawką w roku zwrotu.
Zasady wieku, wypłat i zwrotów wynikają z ustawy o IKE i IKZE. Szczególne sytuacje, np. wcześniejszy transfer z PPE, wymagają osobnego sprawdzenia. W decyzji liczy się zatem nie tylko deklarowany plan emerytalny, lecz także prawdopodobieństwo jego zmiany.
Na OKI nie występuje analogiczny emerytalny warunek wieku, ale wypłata nie usuwa podatku wynikającego z okresu posiadania aktywów. Trzeba też uwzględnić warunki sprzedaży lub zakończenia produktu. Konto może zapewniać swobodniejsze dysponowanie środkami, nie gwarantując zachowania ich wartości ani braku kosztów.
Czy warto łączyć OKI, IKE i IKZE?
Można traktować je jako narzędzia do różnych części planu. IKE lub IKZE może obsługiwać cel emerytalny, a OKI kapitał inwestowany z innym terminem wykorzystania. Takie połączenie ma sens, jeżeli każda część ma określone zadanie, a koszty i obsługa nie są nieproporcjonalne do wpłat.
Nie ma uniwersalnej kolejności zasilania rachunków. Osoba wykorzystująca odliczenie przy wyższej stawce może inaczej rozłożyć wpłaty niż ktoś bez podatku do obniżenia. Ktoś planujący wydatek za trzy lata potrzebuje innego dostępu do pieniędzy niż osoba odkładająca wyłącznie na okres po zakończeniu pracy.
Jeżeli decyzja dotyczy już tylko dwóch kont emerytalnych, przejdź do szczegółowego porównania IKE i IKZE. Nie trzeba rezygnować z dotychczasowego konta tylko dlatego, że pojawia się nowa możliwość. Przed przenoszeniem pieniędzy sprawdź, czy operacja jest dopuszczonym transferem, czy wypłatą i nową wpłatą z odrębnymi skutkami podatkowymi.
Co sprawdzić w konkretnej ofercie przed otwarciem?
- Dostępne aktywa. Czy możesz realizować swój plan, a przy OKI czy właściwe aktywa korzystają ze zwolnienia wartości?
- Łączny koszt. Uwzględnij prowadzenie, prowizje minimalne, przewalutowania, koszty funduszy i ewentualne opłaty przy wyjściu.
- Termin dostępu do pieniędzy. Odróżnij zlecenie sprzedaży od zaksięgowania gotówki i wypłaty na bankowe konto.
- Rozliczenie i dokumenty. Sprawdź, jakie dane dostajesz od instytucji i co rozliczasz samodzielnie.
- Odporność planu na zmianę. Przelicz także słabszy wynik, większe opłaty i wcześniejszą potrzebę wypłaty.
Przy porównywaniu cenników użyj własnej liczby transakcji i wielkości wpłat. Opłata minimalna może mieć inne znaczenie przy 200 zł miesięcznie niż przy jednej dużej inwestycji. Unikaj doliczania tego samego kosztu dwa razy, np. opłaty funduszu uwzględnionej już w przyjętym wyniku.
Pytania o wybór OKI, IKE i IKZE
Czy OKI zastąpi IKE i IKZE?
Nie. Nowa konstrukcja nie znosi kont emerytalnych. Różnice w limitach, odliczeniach i wypłatach pozwalają wykorzystywać rachunki do odmiennych celów. Sam start OKI nie przesądza o opłacalności zamknięcia już posiadanego konta.
Czy środki na IKE i IKZE zużyją limit OKI?
Nie są aktywami zapisanymi na OKI, więc nie należy dodawać ich salda do średniej wartości aktywów tego rachunku. Każda konstrukcja zachowuje własne zasady. Jeżeli wycofasz pieniądze i zasilisz nimi inne konto, trzeba osobno ocenić skutki takiej operacji.
Czy OKI poniżej 100 tys. zł zawsze będzie bez podatku?
Nie. Liczy się rodzaj aktywów, ich średnia wartość oraz wykorzystanie zwolnienia na wszystkich OKI. Dla części oszczędnościowej granica wynosi 25 tys. zł w łącznej puli. Niektóre aktywa nie korzystają ze zwolnienia wartości mimo mniejszego portfela.
Czy konto z ulgą podatkową gwarantuje dodatni wynik?
Nie. Wynik zależy od instrumentów, cen, kosztów i momentu wyjścia. Korzystne zasady podatkowe nie wykluczają straty ani zagranicznego podatku u źródła. Przykłady w tym artykule służą porównaniu mechanizmów i nie są indywidualną rekomendacją inwestycyjną.