Wspólne konto bankowe to rachunek prowadzony dla więcej niż jednego posiadacza. Każda z tych osób jest stroną umowy z bankiem. To inne rozwiązanie niż konto jednej osoby, do którego druga dostaje pełnomocnictwo albo po prostu zna hasło.
Rachunek wspólny może ułatwić opłacanie mieszkania, zakupy i odkładanie na wspólne cele. Przed jego otwarciem trzeba jednak ustalić zakres samodzielnych operacji, odpowiedzialność za koszty oraz sposób rozliczenia pieniędzy, gdy przestaniecie prowadzić wspólny budżet.
Kto może założyć wspólne konto?
Ślub nie jest ogólnym warunkiem wspólnego rachunku. Zależnie od oferty mogą go prowadzić partnerzy, członkowie rodziny czy inne osoby spełniające wymagania banku. Na przykład BNP Paribas opisuje konto wspólne także dla partnerów i współlokatorów.
Bank może określać liczbę współposiadaczy, wymagania dotyczące wieku, zdolności do czynności prawnych oraz rezydencji. Nie każda wersja konta jest dostępna jako wspólna. Dlatego nie wystarczy wybrać dowolnego rachunku i dopisać drugiego nazwiska we wniosku.
Przed wizytą lub rozpoczęciem wniosku sprawdź, czy trzeba otworzyć nowy rachunek, czy możliwe jest przekształcenie istniejącego. Ustal również, czy zmieni się numer konta i co stanie się z dotychczasowymi kartami oraz usługami.
Jak założyć wspólne konto krok po kroku?
Zacznijcie od sprawdzenia, czy wybrany rachunek można prowadzić wspólnie i jak bank zawiera taką umowę. Dostępność indywidualnego konta przez internet nie przesądza o dostępności tej samej ścieżki dla dwóch osób. Przykładowo BNP Paribas wskazuje otwarcie konta wspólnego w placówce.
- Ustalcie właścicieli i przeznaczenie rachunku. Konto na czynsz i zakupy może wymagać innych ustawień niż rachunek, na który obie osoby przeniosą wynagrodzenia oraz wszystkie płatności.
- Potwierdźcie wymagane dokumenty. Bank musi zweryfikować tożsamość przyszłych współposiadaczy. Przed wizytą sprawdźcie wymagania dla waszej sytuacji, zamiast zakładać, że jedna osoba załatwi wszystko za drugą.
- Przeczytajcie zasady dysponowania pieniędzmi. Zwróćcie uwagę na wypłaty, zamknięcie rachunku, zmianę umowy i ewentualny limit zadłużenia.
- Wybierzcie karty i dostęp do bankowości. Każda osoba powinna korzystać z własnych danych dostępu. Ustalcie limity płatności i przelewów odpowiednie do potrzeb.
- Przetestujcie obsługę małą wpłatą. Sprawdźcie dostęp obu osób, powiadomienia i widoczność operacji, zanim przeniesiecie na rachunek najważniejsze rozliczenia.
Czy można przekształcić konto indywidualne we wspólne?
W części banków tak. ING opisuje dołączenie współposiadacza w placówce. Trzeba jednak sprawdzić zasady konkretnego rachunku. Zapytajcie, czy pozostanie ten sam numer konta, co stanie się z kartami i usługami dodatkowymi oraz jaki zakres wcześniejszej historii zobaczy nowy współposiadacz. Nie przyjmujcie, że wszystkie banki rozwiązują te kwestie tak samo.
Ile prywatności zostaje przy wspólnym rachunku?
Wspólne konto służy wspólnemu zarządzaniu jego środkami, więc nie należy traktować historii wydatków jako prywatnego notesu jednej osoby. Jeśli chcecie zachować samodzielność przy osobistych zakupach, możecie pozostawić własne rachunki i zasilać wspólny tylko uzgodnionymi kwotami. Ustalcie też, które wydatki wymagają wcześniejszej rozmowy. Taka domowa zasada pomaga organizować budżet, ale sama nie ogranicza uprawnień przyznanych współposiadaczowi w umowie z bankiem.
Jak działa dostęp do pieniędzy?
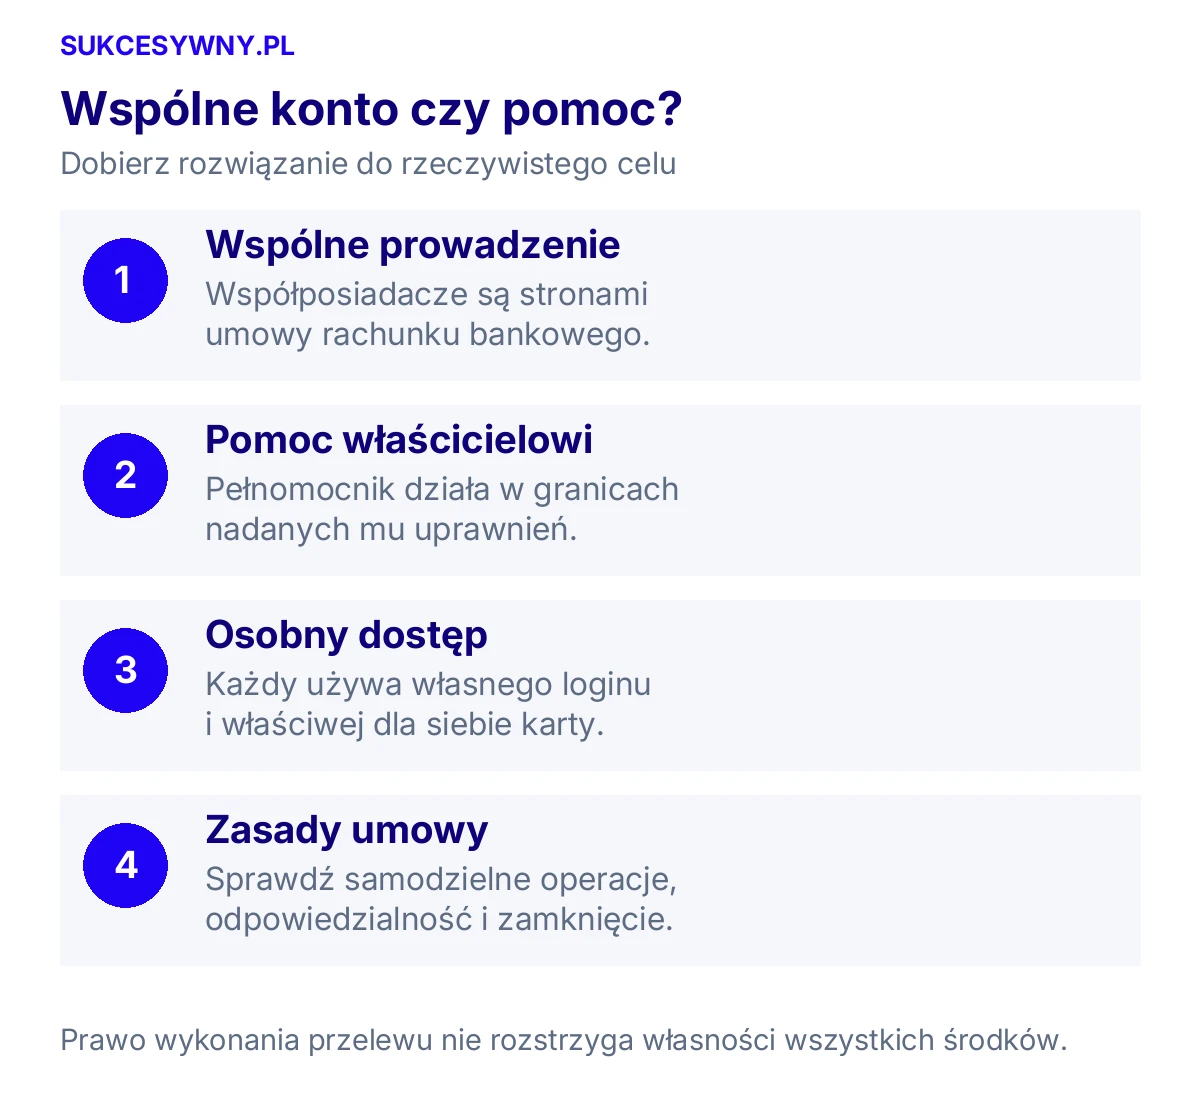
W typowym rachunku wspólnym każdy współposiadacz może samodzielnie korzystać z pieniędzy w granicach umowy. Nie zakładaj, że przy każdym przelewie druga osoba musi wyrazić zgodę. Taką zasadę samodzielnego dysponowania wyjaśnia również ING w porównaniu wspólnego rachunku z pełnomocnictwem.
Każda osoba powinna używać własnego loginu, hasła i narzędzia autoryzacji. Jeśli zamawiacie karty, powinny być wydane dla właściwych użytkowników. Dzielenie się jedną kartą i jednym PIN nie zastępuje poprawnej konfiguracji rachunku.
| Czynność | Co ustalić przed otwarciem? |
|---|---|
| Przelewy i wypłaty | Czy każdy może wykonać je samodzielnie i do jakiego limitu |
| Historia rachunku | Jakie operacje i dokumenty widzą współposiadacze |
| Karty | Czy każdy otrzymuje własną i jakie są osobne opłaty |
| Zmiana umowy lub kredyt | Które czynności wymagają zgody wszystkich |
| Zamknięcie rachunku | Czy wystarczy dyspozycja jednej osoby i jak rozliczyć saldo |
Możliwość technicznego wypłacenia całej kwoty nie przesądza, że pieniądze należą wyłącznie do wypłacającego. Rozliczenia między Wami zależą między innymi od pochodzenia środków i sytuacji prawnej. Nie myl dostępu bankowego z ostatecznym podziałem majątku.
Wspólne konto czy pełnomocnik?
Współposiadacz zawiera umowę rachunku jako jego posiadacz. Pełnomocnik działa w imieniu właściciela w przyznanym zakresie. Jeśli celem jest jedynie pomoc w opłacaniu rachunków starszego rodzica, warto najpierw sprawdzić uprawnienia i ograniczenia pełnomocnika do konta.
Różnica ma znaczenie przy odwoływaniu dostępu. Pełnomocnictwo można odwołać według procedury banku. Współposiadacza nie należy traktować jak osoby, której jednym kliknięciem odbierasz wszystkie prawa, bo rachunek „pierwotnie był Twój”. Potrzebna może być zmiana lub rozwiązanie umowy.
Przykład: para chce wspólnie opłacać mieszkanie i widzieć wszystkie związane z nim wydatki. Konto wspólne odpowiada temu celowi. Inna sytuacja to ojciec, który chce upoważnić córkę tylko do określonych czynności. Wtedy szerokie współposiadanie może wykraczać poza faktyczną potrzebę.
Jak dzielić wpłaty na wspólne wydatki?
Przed wyborem banku ustalcie, co będzie opłacane z rachunku. Czynsz, rachunki i żywność można traktować jako wspólne, a pozostałe wydatki pozostawić na kontach indywidualnych. To tylko jeden z możliwych modeli. Szerszy plan znajdziecie w poradniku jak przygotować budżet domowy.
Po równo albo proporcjonalnie
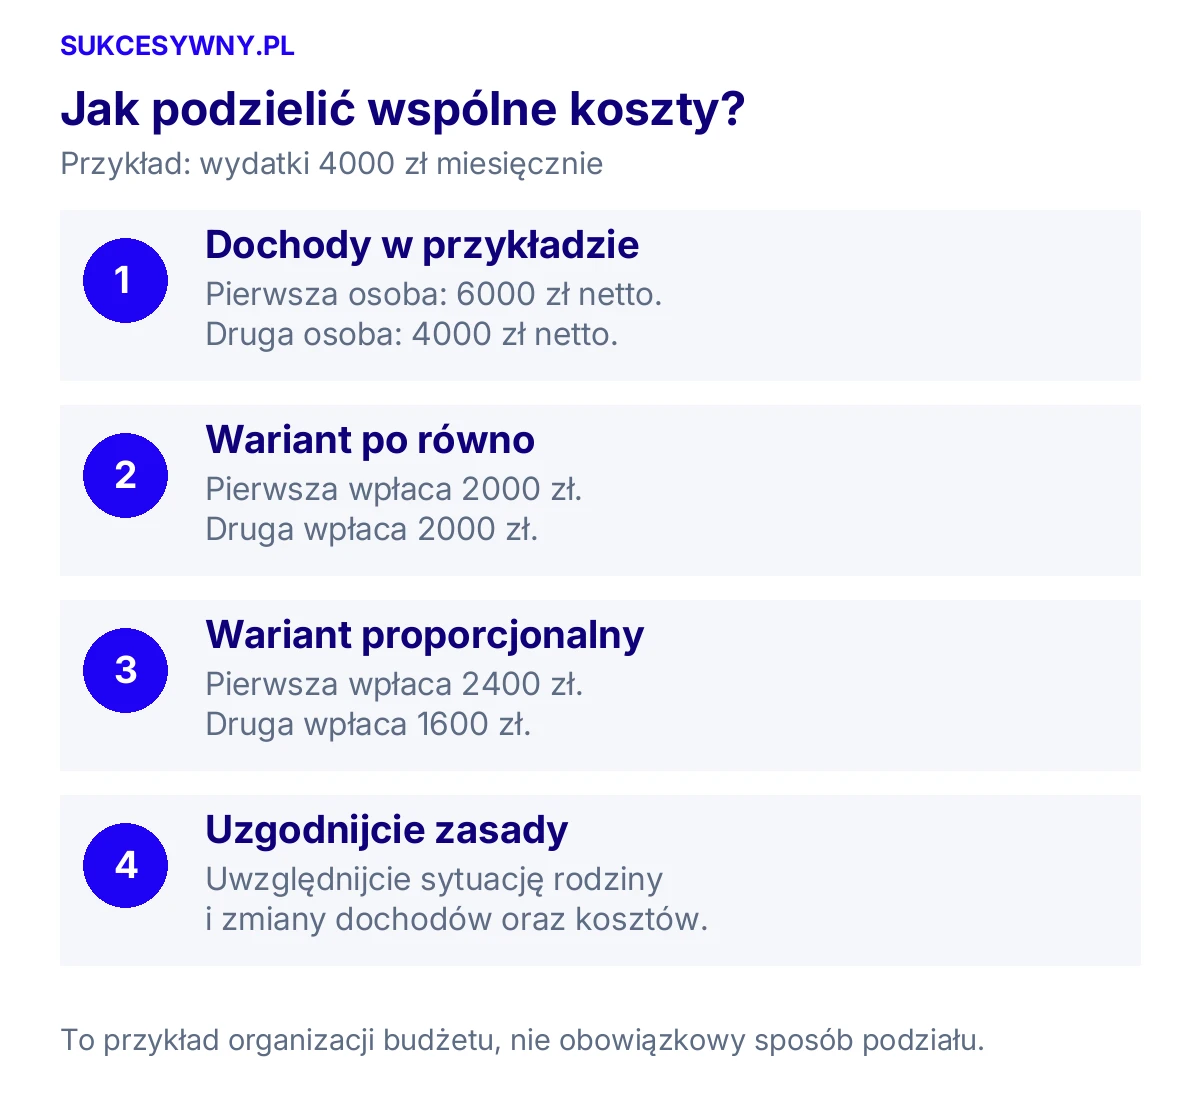
Załóżmy wspólne koszty 4000 zł miesięcznie oraz dochody netto 6000 zł i 4000 zł. Przy podziale po równo każdy wpłaca 2000 zł. Przy podziale proporcjonalnym pierwsza osoba wpłaca 2400 zł, a druga 1600 zł. Oba warianty dają łącznie 4000 zł.
| Model | Pierwsza osoba | Druga osoba |
|---|---|---|
| Równe wpłaty | 2000 zł | 2000 zł |
| Proporcja dochodów 60% i 40% | 2400 zł | 1600 zł |
To przykład organizacyjny, nie uniwersalna recepta na sprawiedliwy podział. Uwzględnijcie również opiekę nad dziećmi, nieregularne dochody i inne ustalenia. Bank nie rozstrzygnie za Was, który model jest odpowiedni.
Ile kosztuje wspólne konto bankowe?
Jedno konto nie musi oznaczać jednej opłaty za wszystkie usługi. Osobno mogą być rozliczane dwie karty, wypłaty gotówki, przelewy lub pakiet. Sprawdźcie też, czy warunek zwolnienia z opłaty jest liczony dla rachunku łącznie, czy oddzielnie dla każdej karty.
Przykład: hipotetycznie każda karta kosztuje 8 zł miesięcznie, jeżeli nie spełni własnego warunku płatności. Gdy używacie tylko jednej, druga może kosztować 96 zł rocznie. Bezpłatny rachunek nie usuwa takiej opłaty.
Zasady oceny kosztów opisujemy w artykule jak uniknąć opłat za konto i kartę. Przeglądając ranking kont osobistych, potwierdźcie dodatkowo dostępność wybranej oferty dla współposiadaczy. Premia za konto indywidualne nie musi obejmować rachunku wspólnego.
Co z odpowiedzialnością za zadłużenie?
Przeczytajcie zasady odpowiedzialności za zobowiązania powstałe na rachunku. Koszty i zadłużenie nie zawsze da się rozdzielić wobec banku według tego, kto wykonał konkretną operację. Prywatna umowa między partnerami nie zmienia automatycznie zobowiązań wynikających z umowy bankowej.
Nie dodawajcie limitu kredytowego tylko dlatego, że jest proponowany przy otwarciu. Ustalcie, kto może o niego wnioskować, czy potrzebna jest wspólna zgoda i jakie skutki ma korzystanie z niego. W razie sporu lub egzekucji potrzebna jest analiza konkretnej umowy i sytuacji, a nie założenie, że „moja połowa jest zawsze chroniona”.
Jak działa gwarancja depozytów?
BFG wyjaśnia, że gwarancję dla rachunku wspólnego liczy się osobno dla współposiadaczy. Udziały określa umowa, a gdy nie określa ich inaczej, przyjmuje się równe części. Do limitu danej osoby wlicza się także jej pozostałe środki w tym samym banku.
W poradniku o bezpieczeństwie pieniędzy w banku i limitach BFG pokazujemy, jak zsumować udział we wspólnym rachunku z własnym kontem oraz lokatą.
Standardowo ochrona wynosi równowartość 100 000 euro na deponenta w danym banku, z ustawowymi wyjątkami. Nie oznacza to dodatkowego pełnego limitu dla każdego otwartego rachunku. Przy banku objętym systemem innego państwa sprawdź właściwy fundusz gwarancyjny.
Rozstanie, zamknięcie konta i śmierć współposiadacza
Na wypadek rozstania ustalcie sposób rozliczenia salda i płatności oczekujących. Przenieście rachunki oraz subskrypcje, sprawdźcie karty i uzyskajcie potwierdzenie zamknięcia. Nie zakładajcie, że zawsze jest wymagana obecność obu osób. Procedurę określa umowa.
Śmierć jednego współposiadacza również nie oznacza jednej, identycznej procedury we wszystkich bankach. Przykładowo PKO BP opisuje możliwość dalszego korzystania z rachunku wspólnego z pewnymi ograniczeniami. Możliwość obsługi konta nie rozstrzyga wszystkich praw spadkobierców do pieniędzy.
Do rachunku wspólnego nie stosuje się zwykłej dyspozycji wkładem na wypadek śmierci przewidzianej dla wskazanych rachunków indywidualnych. Warto poznać te różnice przed zgromadzeniem całej rodzinnej rezerwy na jednym koncie.
Co ustalić, zanim podpiszecie umowę?
- Jakie wydatki są wspólne i ile każdy wpłaca?
- Czy na rachunku będzie tylko budżet bieżący, czy także oszczędności?
- Czy każdy potrzebuje karty i czy spełni warunek jej bezpłatności?
- Które operacje można wykonać samodzielnie?
- Jak rozliczycie pieniądze i zobowiązania przy zamknięciu?
Jeśli chcecie zachować również własne rachunki, to możliwe. Sposób uporządkowania takiego zestawu opisujemy w artykule ile można mieć kont bankowych i kiedy drugie konto ma sens.