Płatności odroczone pozwalają odebrać zakupy teraz i zapłacić za nie później, w terminie określonym w umowie. W popularnym wariancie masz 30 dni na spłatę bez dodatkowych kosztów. Rozłożenie należności na raty, przekroczenie terminu albo wybór innego produktu może jednak zmienić koszt finansowania.
Najważniejsze są trzy informacje: komu oddajesz pieniądze, do kiedy muszą zostać rozliczone i ile wynosi cała należność. Sprawdź je przed zatwierdzeniem zakupu. Niewielka kwota pojedynczego zamówienia nie mówi jeszcze, czy poradzisz sobie ze spłatą wszystkich zakupów w danym miesiącu.
Co to są płatności odroczone i BNPL?
BNPL pochodzi od angielskiego „Buy Now, Pay Later”, czyli kup teraz, zapłać później. Operator finansuje zakup na zasadach wskazanych w umowie, a Ty rozliczasz się z nim później. Sklep może wysłać zamówienie, mimo że nie zapłaciłeś jeszcze z własnego rachunku.
Nie jest to dodatkowy dochód ani rabat. UOKiK zwraca uwagę na kredytowy charakter odroczonych płatności i ryzyko nadmiernego zadłużenia. Dokładne zasady prawne konkretnej usługi zależą od jej konstrukcji i kosztów. Z punktu widzenia domowego budżetu istotne jest to, że powstaje kwota do zapłaty.
Przy klasycznej płatności kartą debetową wydajesz środki dostępne na rachunku. Przy odroczeniu zakup może dziś nie zmniejszyć salda konta, ale obciąża pieniądze, które będą potrzebne w przyszłości. Dlatego samo sprawdzanie stanu rachunku nie wystarcza do kontrolowania wydatków.
Jak działają płatności odroczone krok po kroku?
- Wybierasz odroczenie jako sposób zapłaty w sklepie.
- Operator identyfikuje Cię i ocenia możliwość sfinansowania zakupu.
- Przed zatwierdzeniem sprawdzasz rodzaj umowy, kwotę oraz termin spłaty.
- Odbierasz zamówienie i podejmujesz decyzję, co zatrzymujesz.
- Spłacasz należność zgodnie z umową albo dopilnowujesz rozliczenia zwrotu.
Dostępność metody w sklepie nie oznacza, że każda osoba otrzyma finansowanie. Operator może odmówić transakcji albo zaoferować niższą kwotę. Nie traktuj też przyznanego limitu jak zalecanej wysokości zakupów. Limit opisuje dostępność usługi, a nie to, ile zostało Ci po opłaceniu mieszkania, jedzenia i innych zobowiązań.
Przykładowo PayPo opisuje usługę zapłaty za 30 dni, w której opłaca zamówienie, a klient zwraca cenę zakupu później. To przykład konkretnego modelu. U innego operatora termin, sposób oceny i dostępne warianty mogą wyglądać inaczej.
Czy płatności odroczone są darmowe?
Mogą być bezpłatne, jeśli wybrana usługa rzeczywiście przewiduje taki wariant i dotrzymasz wszystkich jego warunków. Sprawdź, czy chodzi o jednorazową spłatę w określonym czasie, raty bez kosztów czy jedynie brak jednej opłaty. Samo słowo „odroczone” niczego nie rozstrzyga.
| Sposób rozliczenia | Co sprawdzić przed zakupem |
|---|---|
| Jednorazowa spłata w terminie | Czy oddajesz tylko cenę zakupu i od jakiego dnia biegnie termin |
| Spłata w ratach | Łączną kwotę do zapłaty, liczbę rat, odsetki i pozostałe koszty |
| Opóźnienie | Odsetki za opóźnienie, procedurę kontaktu i konsekwencje zaległości |
| Zwrot części zamówienia | Nowe saldo, termin zapłaty za zatrzymane rzeczy i rozliczenie kosztów |
PayPo w informacjach o usłudze „Zapłać w ratach” rozróżnia spłatę w ciągu 30 dni bez kosztów od późniejszej spłaty ratalnej. Wskazuje także, że RRSO znajduje się w projekcie umowy i formularzu informacyjnym. Warunki sprawdzaj dla własnej transakcji, nawet jeśli wcześniej korzystałeś już z tego samego operatora.
Przy porównywaniu finansowania pomocne jest wyjaśnienie, co oznacza RRSO. Obok procentu przeczytaj kwotę w złotych. To ona pokazuje, ile pieniędzy trzeba oddać przy założonej spłacie. RRSO nie zastępuje informacji o skutkach niedotrzymania umowy.
Kilka małych zakupów może dać dużą kwotę do spłaty
Załóżmy, że kupujesz buty za 250 zł, sprzęt kuchenny za 350 zł i kosmetyki za 300 zł. Każde zamówienie osobno wygląda na łatwe do rozliczenia. Łącznie zobowiązałeś się jednak do zapłaty 900 zł, zanim uwzględnisz czynsz, rachunki i inne raty.
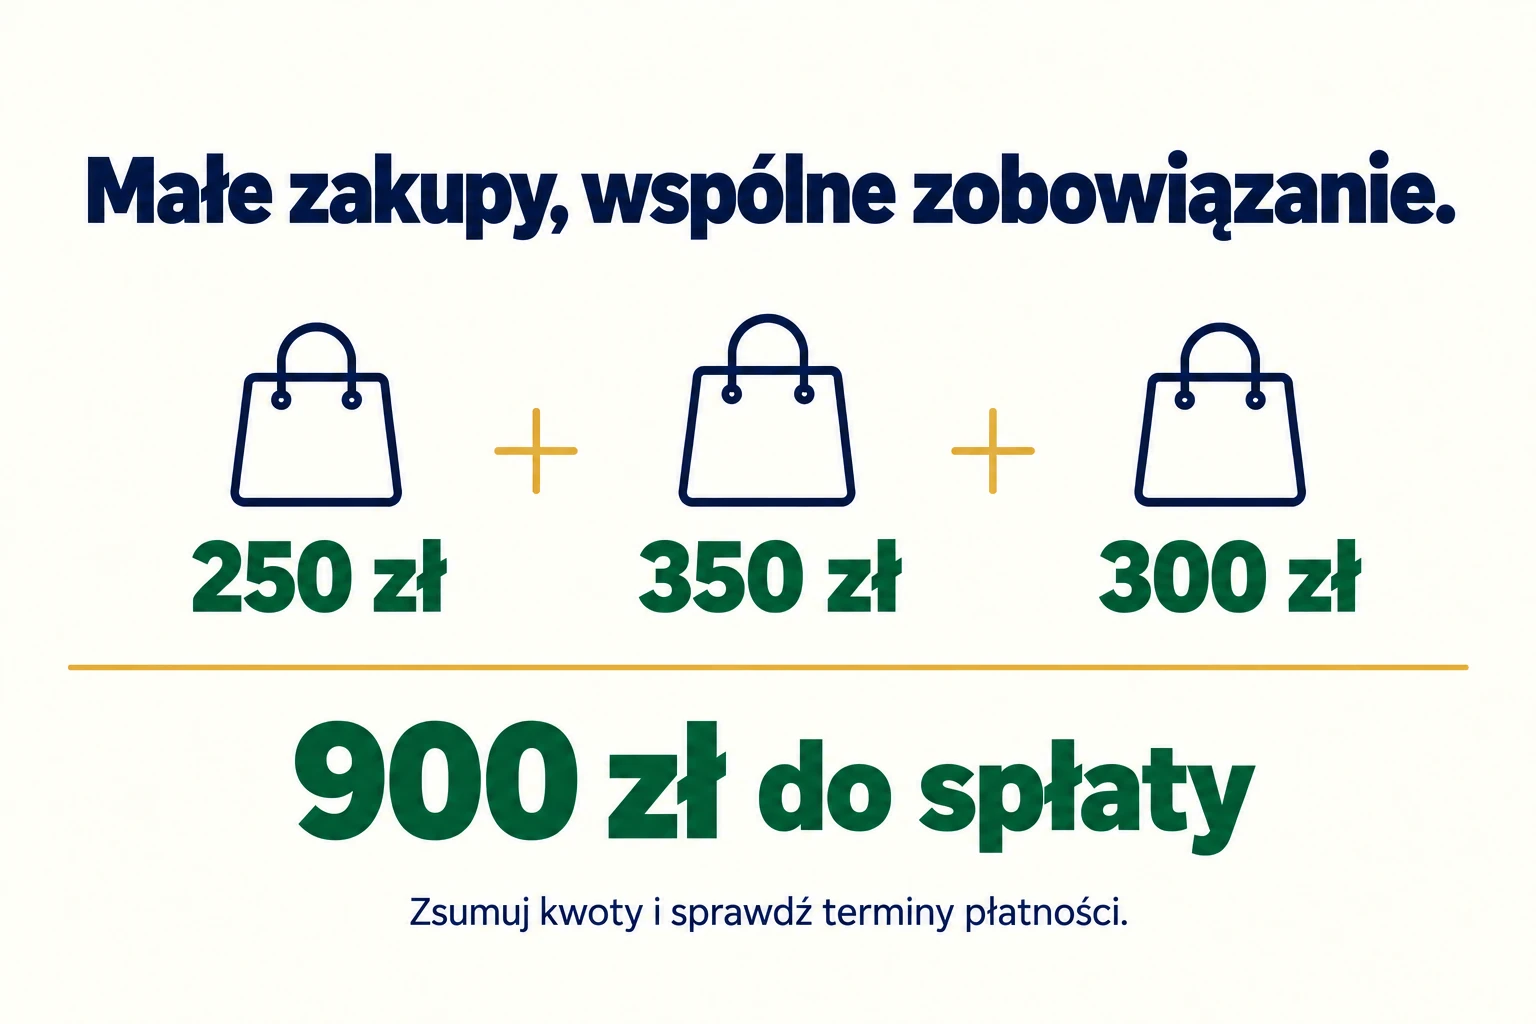
Jeżeli po stałych wydatkach zostaje Ci 600 zł, dodatkowe 900 zł nie mieści się w tym budżecie. Podział zakupów między kilka aplikacji nie zmienia wyniku. Również przesunięcie jednej płatności na następny miesiąc nie usuwa jej z planu.
Zapisuj każdy zakup od razu: kwotę, operatora, termin i status zwrotu. Pomocne jest prowadzenie budżetu domowego z osobną pozycją na należności odroczone. Pieniądze zarezerwowane na ich spłatę nie są już wolnymi oszczędnościami, nawet jeśli nadal widać je na koncie.
Zwrot towaru przy płatności odroczonej
Zwrot zakupu rozlicza sklep, natomiast operator prowadzi saldo finansowania. Te informacje muszą się ze sobą zgodzić. Samo nadanie paczki nie jest jeszcze potwierdzeniem, że należność w aplikacji została anulowana albo zmniejszona.
Najpierw sprawdź zasady zwrotu towaru i wykonaj czynności wymagane wobec sprzedawcy. Następnie zgłoś zwrot operatorowi, jeśli przewiduje to jego procedura. Zachowaj dowód nadania, potwierdzenie przyjęcia i wiadomości dotyczące zwracanej kwoty.
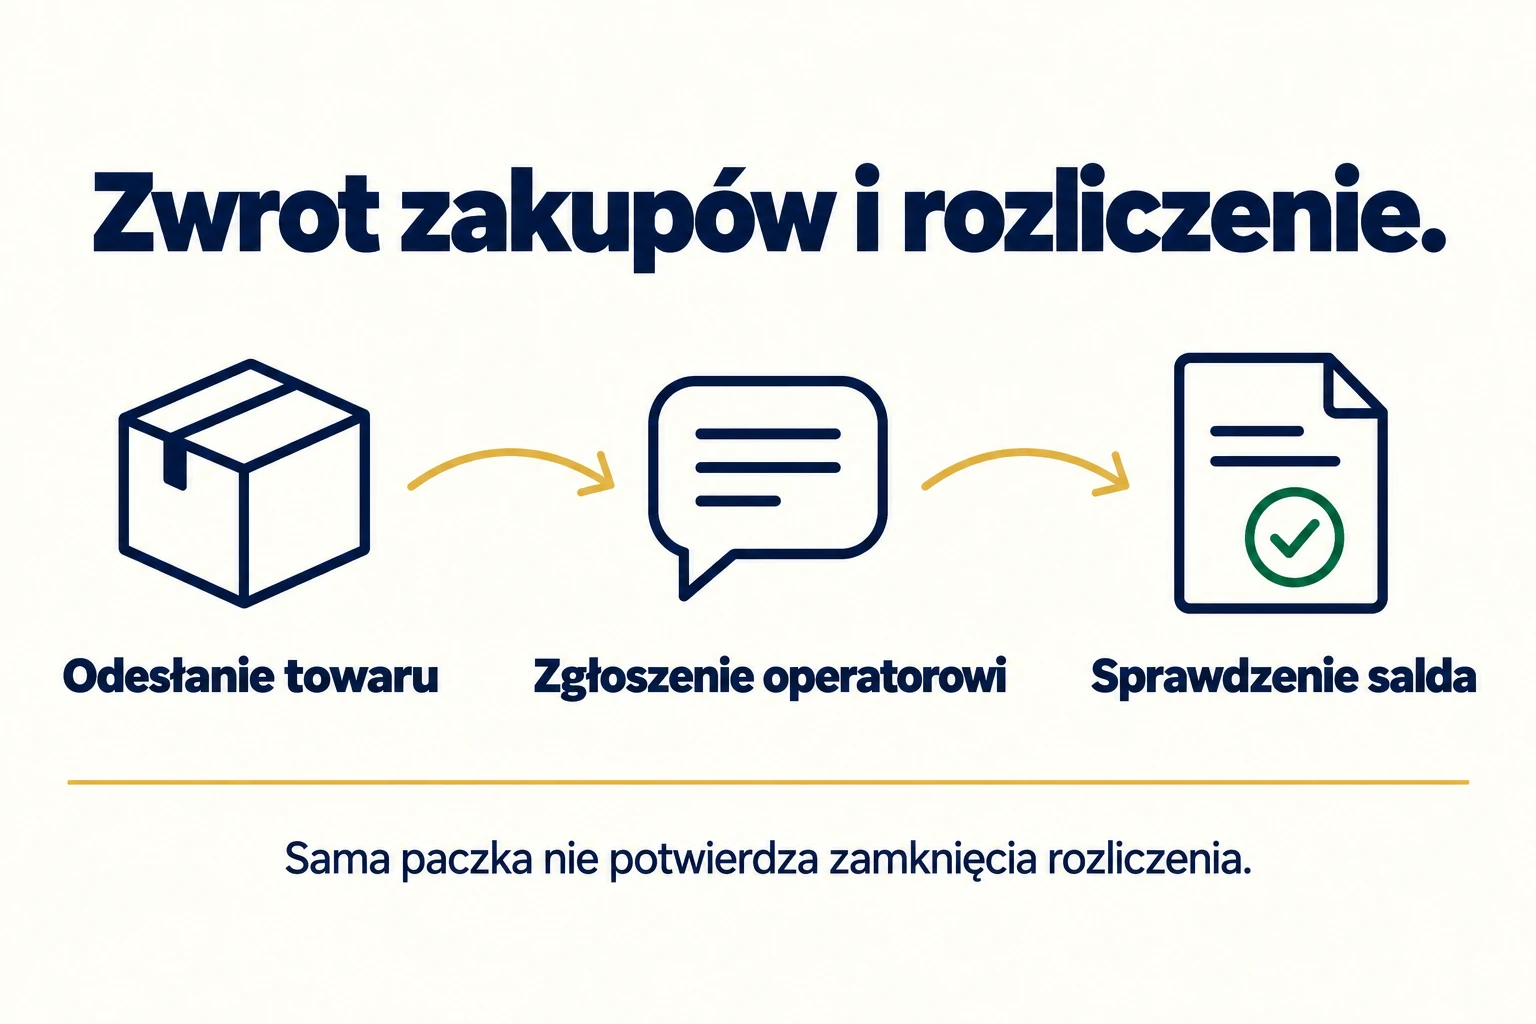
Nie zakładaj automatycznego wstrzymania płatności. Sprawdź w panelu, czy termin rzeczywiście został zmieniony lub zawieszony. Jeśli zbliża się data spłaty, a zwrot nie jest widoczny, skontaktuj się ze sklepem i operatorem. PayPo wprost opisuje taką kolejność w instrukcji dotyczącej nierozliczonego zwrotu.
Co przy częściowym zwrocie?
Przykładowo zamówienie kosztowało 500 zł, a oddajesz rzecz za 200 zł. Po zaakceptowaniu i rozliczeniu tej kwoty do zapłaty za zatrzymane towary pozostaje 300 zł, jeżeli nie występują inne należności. To przykład rachunkowy, a nie potwierdzenie konkretnego salda w aplikacji.
Sprawdź, jak rozliczono rabat na cały koszyk, dostawę oraz ewentualne koszty finansowania. Nie płać kwoty obliczonej wyłącznie w pamięci, jeśli panel pokazuje inną należność. Wyjaśnij różnicę i zachowaj odpowiedź operatora.
Co jeśli zapłaciłeś przed zwrotem?
Ustal, którędy wrócą pieniądze i jak operator oznaczy spłaconą transakcję. Nie zakładaj, że sklep odda środki bezpośrednio na konto użyte do spłaty. Sposób zwrotu zależy od modelu rozliczeń. Po zakończeniu sprawdź zarówno historię wpłat, jak i saldo zakupu.
Płatności odroczone a BIK i zdolność kredytowa
Nie warto zakładać, że zakupy z odroczoną płatnością pozostają niewidoczne dla systemu informacji kredytowej. BIK opisuje w swoim raporcie osobną sekcję zakupów BNPL, w której można sprawdzić zarejestrowane transakcje i kwoty pozostałe do spłaty.
Nie oznacza to jednak, że każdy zakup automatycznie uniemożliwia uzyskanie kredytu. Liczą się rodzaj i wysokość zobowiązań, terminowość spłat oraz sposób oceny stosowany przez konkretny bank. Operator powinien wskazać w dokumentach, z jakich baz korzysta i jakie informacje przekazuje.
Jeśli przygotowujesz się do większego kredytu, uporządkuj aktualne należności zamiast zaciągać dodatkowe zobowiązania „dla historii”. W osobnym poradniku wyjaśniamy jak poprawić zdolność kredytową. Wpływu pojedynczej transakcji na decyzję konkretnego banku nie da się wiarygodnie określić samą nazwą usługi.
Co zrobić, gdy nie możesz zapłacić w terminie?
Otwórz umowę i ustal aktualną kwotę, termin oraz dostępne sposoby kontaktu. Skontaktuj się z operatorem przed wymagalnością, jeżeli już wiesz, że zabraknie pieniędzy. Zapytaj o rozwiązania i ich pełny koszt. Nie przyjmuj, że brak spłaty samoczynnie uruchomi korzystne raty.
Jeżeli proponowane jest nowe finansowanie, porównaj całkowitą kwotę do zapłaty z dotychczasowym zobowiązaniem. Niższa pojedyncza rata może oznaczać dłuższe zadłużenie. Nie finansuj kolejnych zakupów wyłącznie dlatego, że przesunąłeś poprzedni termin.
Przy większej liczbie zaległości zacznij od zestawienia wszystkich wierzycieli, kwot i dat. W poradniku jak wyjść z długów pokazujemy, jak uporządkować taki plan. Gdy nie zgadzasz się z naliczoną należnością, złóż reklamację i załącz potwierdzenia wpłat lub zwrotu, zamiast ignorować korespondencję.
Jak sprawdzić usługę przed zatwierdzeniem zakupu?
- Ustal, kto jest stroną umowy finansowania i gdzie znajdziesz jej kopię.
- Odczytaj dokładny termin spłaty i moment, od którego jest liczony.
- Sprawdź łączny koszt wybranego wariantu, również po przejściu na raty.
- Zsumuj aktywne zakupy we wszystkich aplikacjach.
- Przeczytaj procedurę zwrotu i zasady postępowania przy zbliżającym się terminie.
- Sprawdź sposób spłaty i dane odbiorcy bezpośrednio w oficjalnym panelu.
Ustawienie przypomnienia pomaga, ale nie zastępuje pieniędzy na rachunku. Jeżeli operator pobiera środki z zapisanej karty, sprawdź jej ważność oraz skuteczne rozliczenie. Wiadomości z linkiem do dopłaty weryfikuj przez samodzielne wejście do aplikacji, szczególnie gdy nadawca wywołuje presję czasu.
Pytania o płatności odroczone
Czy limit oznacza pieniądze, które mogę wypłacić?
Limit zakupowy nie jest automatycznie saldem rachunku ani gotówką do swobodnej wypłaty. Określa dostępność finansowania w ramach danej usługi. Sprawdź jej przeznaczenie w umowie.
Czy muszę korzystać z rat?
To zależy od wybranego produktu. Jeśli umowa pozwala na jednorazową spłatę bez kosztów w określonym terminie, sprawdź sposób jej wykonania i dopilnuj rozliczenia. Nie wybieraj rat wyłącznie dlatego, że są mocniej wyeksponowane w aplikacji.
Czy zwrot towaru zamyka konto u operatora?
Rozliczenie jednego zakupu nie musi oznaczać zakończenia całej relacji z operatorem. Jeśli chcesz zamknąć konto lub zrezygnować z limitu, sprawdź osobną procedurę oraz pozostałe transakcje.
Czy warto odraczać zakup, na który nie mam pieniędzy?
Najpierw wskaż konkretne źródło i datę spłaty. Jeżeli plan opiera się wyłącznie na nadziei, że za miesiąc będzie łatwiej, przesunięcie terminu nie usuwa problemu. Przy wydatku, z którym można poczekać, odłożenie zakupu nie tworzy kolejnego zobowiązania.