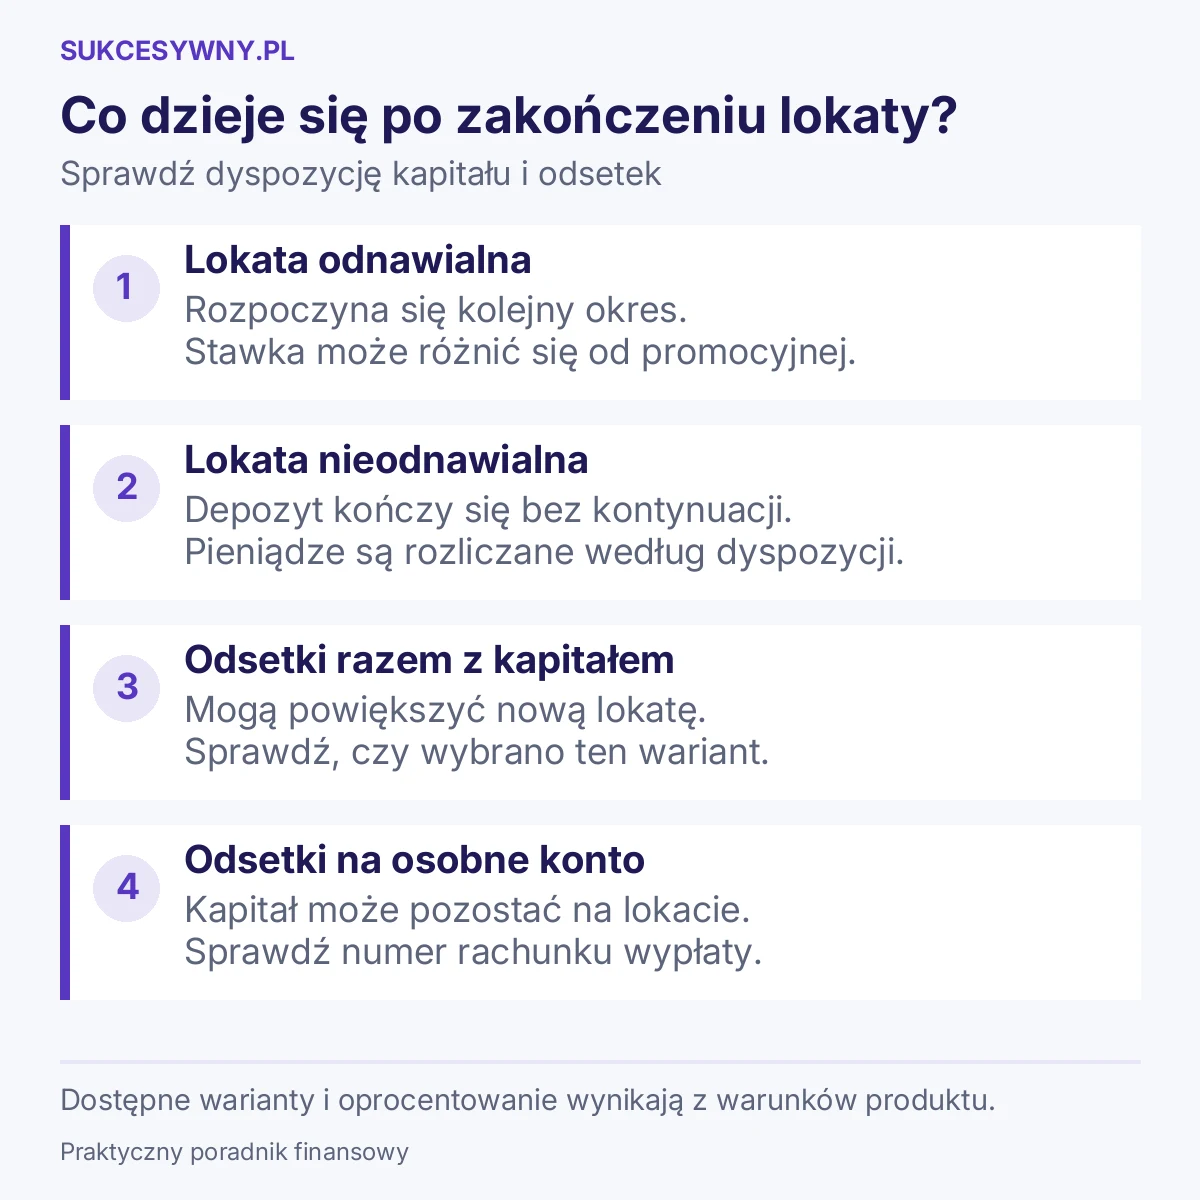
Lokata odnawialna po zakończeniu umówionego okresu uruchamia się na kolejny okres zgodnie z warunkami banku. Lokata nieodnawialna kończy się, a pieniądze są rozliczane według zapisanej dyspozycji. Najważniejsza różnica dotyczy tego, co wydarzy się po terminie. Automatyczne odnowienie nie gwarantuje utrzymania promocyjnego oprocentowania.
Przy zakładaniu lokaty łatwo skupić się na dużej liczbie z reklamy. Tymczasem o wyniku po kilku miesiącach decydują również ustawienia odnowienia, sposób wypłaty odsetek i rachunek, na który mają trafić oszczędności. Warto sprawdzić je od razu, zanim termin zakończenia zniknie z pamięci.
Lokata odnawialna a nieodnawialna. Porównanie
| Cecha | Lokata odnawialna | Lokata nieodnawialna |
|---|---|---|
| Po upływie terminu | Rozpoczyna się kolejny okres zgodnie z umową | Depozyt kończy się bez automatycznej kontynuacji |
| Oprocentowanie później | Może różnić się od stawki pierwszego okresu | Nie ma kolejnego okresu tej lokaty |
| Los odsetek | Zależy od produktu i dyspozycji: mogą powiększyć kapitał albo trafić na konto | Są rozliczane przy zakończeniu zgodnie z umową |
| Co musisz dopilnować | Stawki odnowienia, terminu i dalszego przeznaczenia pieniędzy | Rachunku wypłaty oraz tego, co zrobisz z pieniędzmi po zakończeniu |
Odnawialność i rodzaj oprocentowania to dwie różne cechy. Lokata może mieć stałą stawkę przez pierwszy okres, a po automatycznym odnowieniu otrzymać nową stawkę. Sformułowanie „oprocentowanie stałe” nie oznacza, że identyczne warunki będą obowiązywać przez wszystkie przyszłe odnowienia.
Nie utożsamiaj też nieodnawialności z zakazem dalszego oszczędzania. Po zakończeniu możesz założyć nową lokatę, jeśli spełnisz jej warunki. Różnica polega na tym, że sam podejmujesz kolejną decyzję.
Na jaki procent odnawia się lokata?
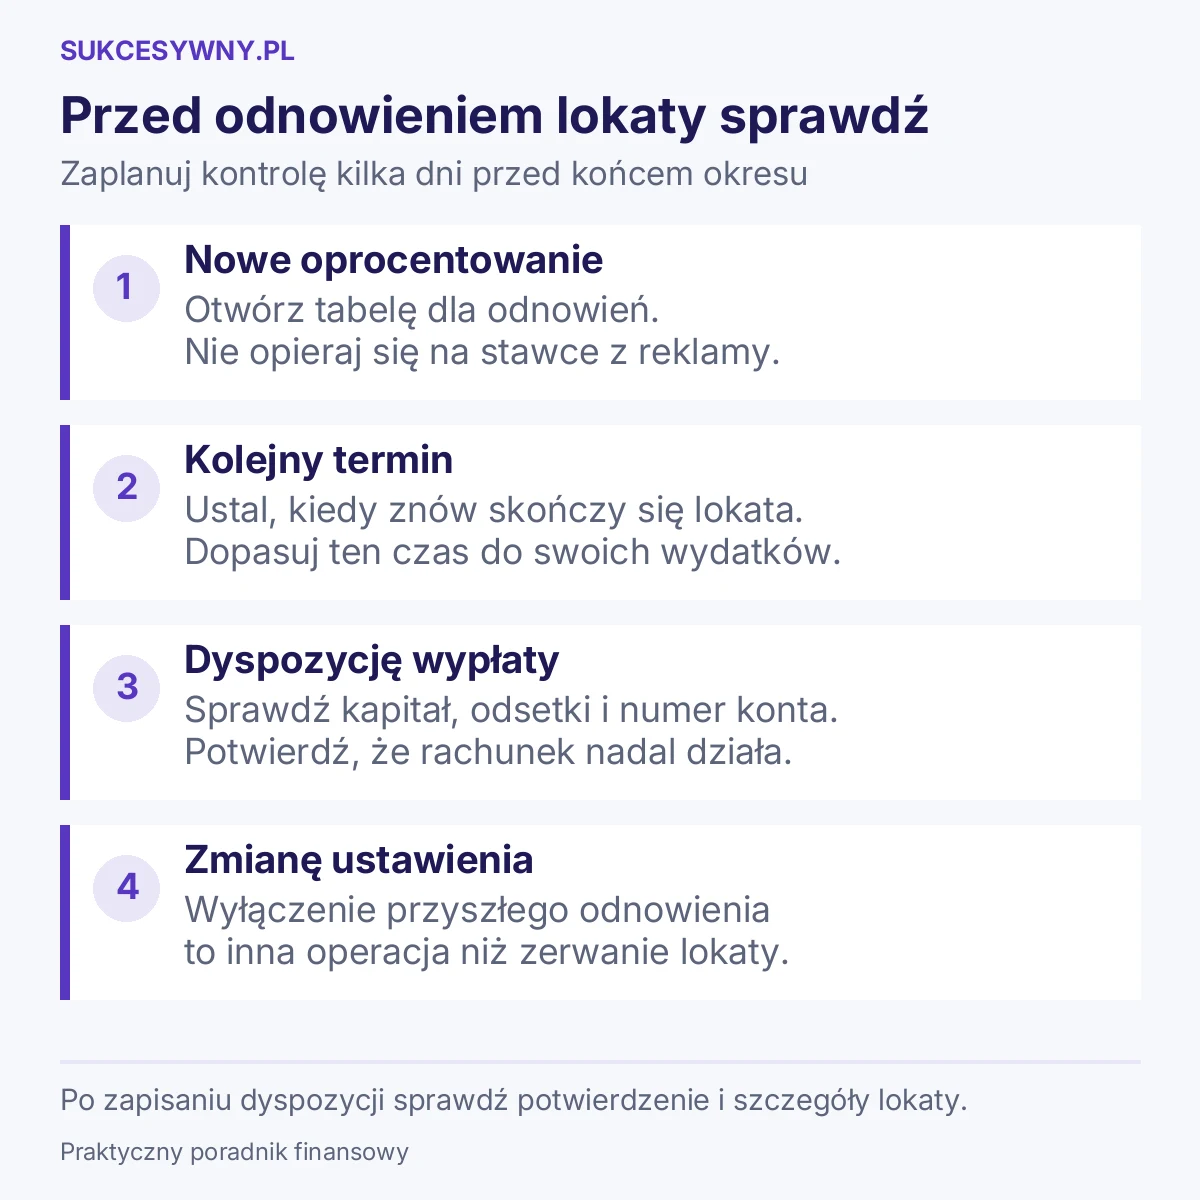
Odpowiedzi szukaj w umowie, regulaminie oraz tabeli oprocentowania dla odnowień. Stawka reklamowana nowym klientom albo dla nowych środków może dotyczyć wyłącznie pierwszego okresu. Pieniądze pozostawione na lokacie nie muszą ponownie spełnić warunków promocji.
Przykładowo PKO Bank Polski przy Lokacie na nowe środki wskazuje, że odnowienie następuje na warunkach oprocentowania właściwych dla rachunku terminowej lokaty oszczędnościowej. To powód, aby sprawdzić tabelę dla odnowienia, zamiast przepisywać stawkę z banera.
Z kolei wzór umowy lokaty Santander Consumer Banku przewiduje automatyczne odnawianie wraz z odsetkami na taki sam okres oraz możliwość zmiany oprocentowania według regulaminu. Szczegóły produktu mają więc znaczenie: nie każdy bank daje identyczne warianty rozdysponowania odsetek.
Przed końcem lokaty znajdź odpowiedzi na cztery pytania: jaka stawka będzie zastosowana, na jak długo, do jakiej kwoty i z jakimi warunkami. Jeśli nie potrafisz ustalić tego z dokumentów, poproś bank o wyjaśnienie przed datą odnowienia.
Przykład: spadek oprocentowania z 6% do 2%
Załóżmy, że wpłacasz 20 000 zł na 90 dni przy oprocentowaniu 6% w skali roku. Po zakończeniu lokata odnawia się na kolejne 90 dni, ale na 2%. Dla czytelnego porównania przyjmujemy rok liczący 365 dni, niezmienny kapitał 20 000 zł i wypłatę odsetek na osobne konto. Stawki są przykładowe, nie stanowią oferty banku.
| Okres | Stawka roczna | Odsetki brutto | Zysk po podatku, orientacyjnie |
|---|---|---|---|
| Pierwsze 90 dni | 6% | 295,89 zł | 239,67 zł |
| Kolejne 90 dni | 2% | 98,63 zł | 79,89 zł |
| Łącznie 180 dni | Dwie różne stawki | 394,52 zł | 319,56 zł |
Przy takich założeniach drugi okres przynosi około 159,78 zł mniej niż pierwszy. Sam fakt, że pieniądze nadal „pracują na lokacie”, nie mówi więc wiele o aktualnym zysku. Jeśli odsetki zostałyby dołączone do kapitału, drugi wynik byłby nieco inny, bo oprocentowaniu podlegałaby większa kwota.
W przykładzie uwzględniamy 19% podatku od odsetek z prywatnej lokaty. Tę stawkę wskazuje Ministerstwo Finansów w zestawieniu stawek PIT. Dokładna wypłata zależy także od liczby dni przyjętej w umowie i zasad zaokrągleń. Pełny sposób liczenia znajdziesz w poradniku jak obliczyć zysk z lokaty po podatku.
Czy lokata odnawia się razem z odsetkami?
Możliwe są różne rozwiązania. W jednym produkcie bank odnawia kapitał razem z naliczonymi odsetkami po podatku. W innym pozwala przekazać odsetki na wskazany rachunek i pozostawić na lokacie sam kapitał. Dlatego oprócz przełącznika „odnawialna” sprawdź dyspozycję dotyczącą odsetek.
Jeżeli na zakończenie otrzymujesz 240 zł netto i środki te powiększą lokatę 20 000 zł, kolejny okres rozpocznie się od 20 240 zł. Jeśli odsetki zostaną wypłacone osobno, na lokacie pozostanie 20 000 zł. To dwa odmienne przepływy pieniędzy, nawet przy takim samym oprocentowaniu.
Dopisywanie odsetek do kapitału nie rekompensuje automatycznie słabej stawki. Najpierw porównaj oprocentowanie, a dopiero potem efekt jego naliczania od większej kwoty. W praktyce sprawdź także, czy odnowiony depozyt pozostaje w granicach kwoty objętej danymi warunkami.
Jeżeli odsetki pozostają razem z kapitałem i dalej są oprocentowane, mogą zwiększać kolejne wypłaty. Mechanizm oraz obliczenie po podatku pokazujemy w wyjaśnieniu czym jest kapitalizacja odsetek.
Jak wyłączyć automatyczne odnowienie?
- Otwórz szczegóły konkretnej lokaty. Sprawdź numer, termin zakończenia i obecny status odnawialności.
- Znajdź dyspozycję na koniec okresu. Nazwa opcji zależy od banku. Może dotyczyć odnowienia albo rozdysponowania środków.
- Wybierz brak odnowienia. Przeczytaj komunikat, aby mieć pewność, że zmieniasz przyszłą dyspozycję, a nie zamykasz lokaty od razu.
- Sprawdź rachunek wypłaty. Powinien być aktualny i zgodny z wymaganiami produktu.
- Zachowaj potwierdzenie. Po zapisaniu ponownie otwórz szczegóły i sprawdź, czy ustawienie zostało przyjęte.
Nie czekaj ze zmianą do ostatniej minuty. Bank może określać termin przyjmowania dyspozycji albo ograniczenia kanału obsługi. Gdy odpowiedniej opcji nie ma w aplikacji, sprawdź serwis internetowy lub zapytaj bank o dostępny sposób zmiany.
Wyłączenie przyszłego odnowienia nie jest tym samym co zerwanie trwającej lokaty. Jeśli ekran informuje o natychmiastowym zamknięciu i utracie odsetek, zatrzymaj się i sprawdź wybraną operację. Skutki wypłaty przed końcem opisujemy szerzej w artykule zerwanie lokaty przed terminem.
Lokata już się odnowiła. Co teraz?
Najpierw odczytaj aktualny okres i oprocentowanie. Nie podejmuj decyzji na podstawie parametrów poprzedniej lokaty. Następnie sprawdź, ile odsetek naliczono za zakończony okres, gdzie je przekazano i jakie będą skutki zamknięcia obecnego depozytu.
Załóżmy, że lokata odnowiła się wczoraj, a Ty potrzebujesz pieniędzy za tydzień. Porównuj konsekwencje dotyczące bieżącego okresu, zamiast z góry zakładać utratę wszystkich odsetek od początku oszczędzania. O sposobie rozliczenia rozstrzyga umowa. Sprawdź go przed zatwierdzeniem wypłaty.
Jeżeli chcesz przejść do innej oferty, policz zysk z pozostałego czasu oraz ewentualną utratę odsetek przy zakończeniu obecnej lokaty. Wyższy procent w reklamie nie wystarcza do oceny zmiany, jeśli porównujesz różne terminy, kwoty lub warunki.
Czy po odnowieniu pieniądze znów są nowymi środkami?
Nie wynika to z samego odnowienia. Oferta na nowe środki ma własny sposób porównywania sald i określony dzień odniesienia. Zakończenie lokaty, przelew na własne konto i ponowna wpłata nie dają automatycznie prawa do promocyjnej stawki.
Zanim przeniesiesz oszczędności, sprawdź regulamin konkretnej edycji i przeczytaj, co bank uznaje za nowe środki. To szczególnie przydatne, gdy masz w tej samej instytucji kilka lokat i konto oszczędnościowe.
Który wariant wybrać?
Odnawialność może ułatwić zachowanie ciągłości oszczędzania, jeśli akceptujesz zasady kolejnego okresu i kontrolujesz stawkę. Wariant nieodnawialny ułatwia zaplanowanie konkretnej wypłaty, na przykład przed remontem lub zakupem samochodu. W obu przypadkach przydaje się przypomnienie ustawione kilka dni przed zakończeniem.
Nie przeznaczaj na sztywny termin całej kwoty, którą możesz potrzebować wcześniej. Porównanie lokaty i konta oszczędnościowego pomoże dobrać sposób przechowywania pieniędzy do planowanego wydatku. Aktualnych ofert szukaj w rankingu lokat bankowych, sprawdzając również warunki odnowienia.
Najczęstsze pytania o odnawianie lokaty
Czy bank musi zachować promocyjny procent?
Nie wynika to z samej odnawialności. Warunki następnego okresu muszą wynikać z dokumentów produktu. Sprawdź stawkę przewidzianą dla odnowienia i datę obowiązywania tabeli.
Czy po lokacie nieodnawialnej trzeba samemu odzyskiwać pieniądze?
Zwykle rozliczenie odbywa się według zapisanej dyspozycji. Sprawdź rachunek docelowy, szczególnie jeśli od założenia lokaty zmieniłeś konto. Jeśli termin minął, a pieniędzy nie widzisz, zweryfikuj status i skontaktuj się z bankiem.
Czy odnowienie wydłuża lokatę zawsze o rok?
Nie. Kolejny okres zależy od umowy i produktu. Nie zakładaj rocznego terminu tylko dlatego, że oprocentowanie przedstawiono w skali roku. Roczna stawka służy do obliczeń, a czas trwania lokaty jest osobnym parametrem.