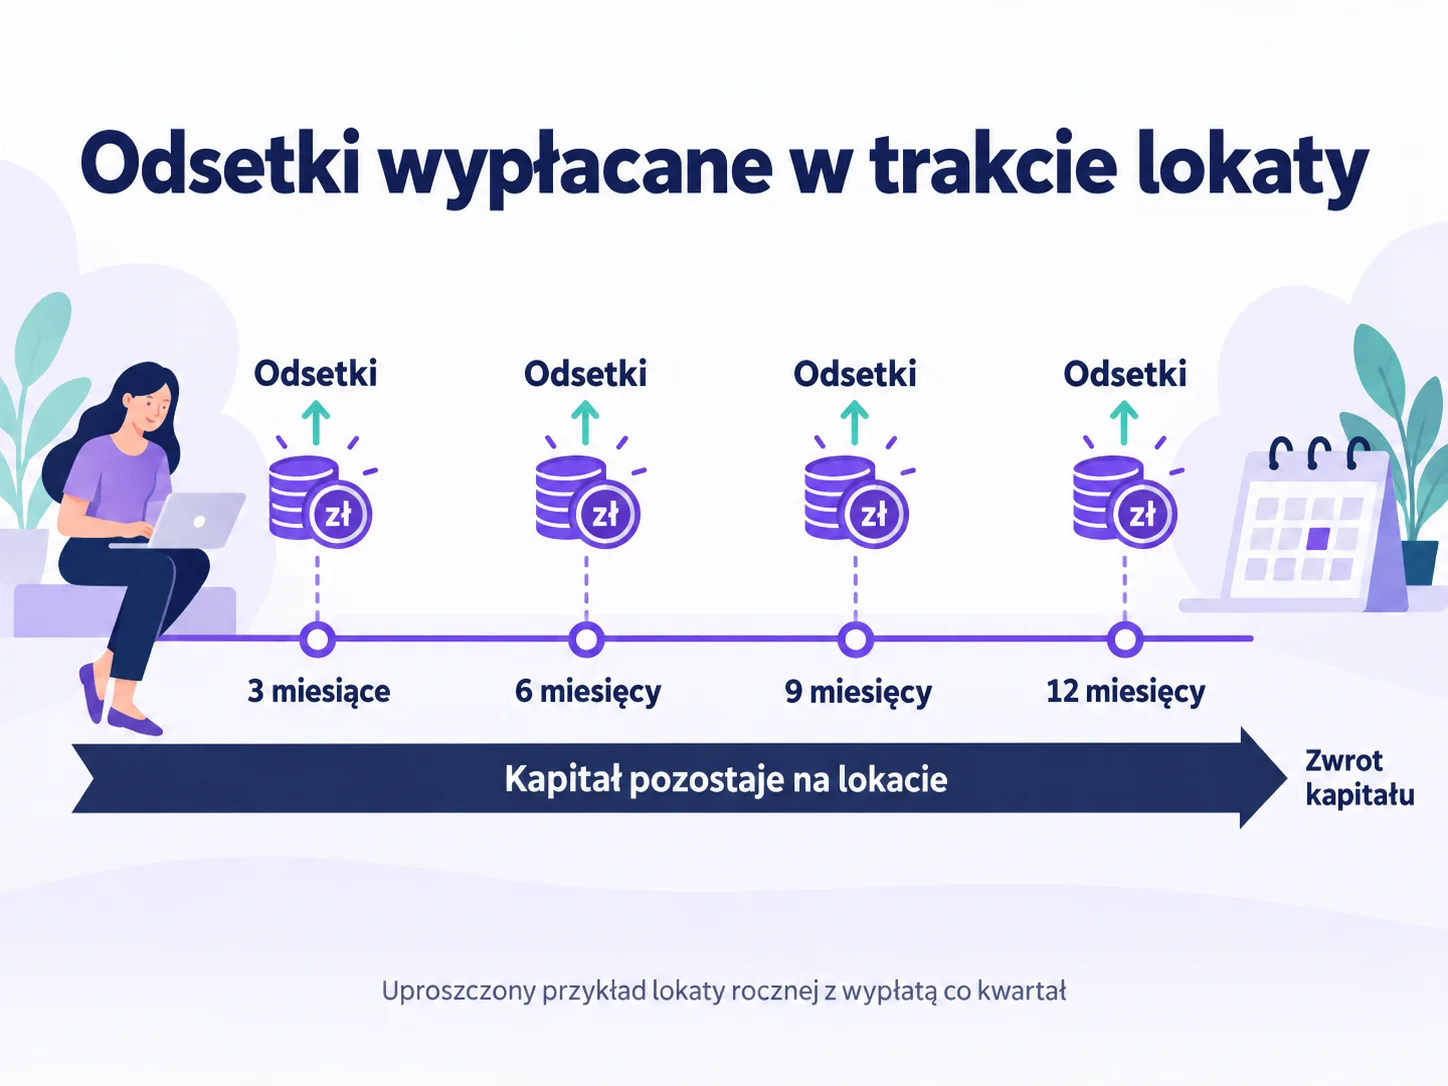
Lokata rentierska wypłaca odsetki w trakcie trwania umowy, na przykład co miesiąc albo co kwartał. Kapitał pozostaje na lokacie do jej zakończenia, a wypłacane odsetki trafiają na wskazany rachunek. To rozwiązanie dla osób, które chcą korzystać z bieżącego dochodu z oszczędności zamiast czekać na cały zysk do końca okresu.
Regularna wypłata nie oznacza jednak wysokiego miesięcznego dochodu ani swobodnego dostępu do wpłaconej kwoty. Przed wyborem sprawdź harmonogram, oprocentowanie po podatku i zasady wcześniejszego zakończenia. Sama nazwa produktu nie mówi jeszcze, ile i kiedy otrzymasz.
Jak działa lokata rentierska?
Wpłacasz określoną kwotę na ustalony czas. Bank nalicza odsetki według umowy, ale wypłaca je w wyznaczonych odstępach, zamiast zatrzymywać całość do końca lokaty. Wypłata odsetek nie oznacza częściowego zwrotu kapitału. Są to dwa różne przepływy pieniędzy.
Przykładowo w opisie Lokaty Rentierskiej Banku Pekao przewidziano wypłatę odsetek co trzy miesiące na rachunek osobisty. Pokazuje to, że określenie „rentierska” nie oznacza automatycznie wypłat comiesięcznych. Dostępność konkretnej edycji i jej oprocentowanie trzeba sprawdzić osobno; opis zakończonej oferty nie potwierdza możliwości jej otwarcia.
Wyobraź sobie roczną lokatę z kwartalną wypłatą. Po pierwszym kwartale dostajesz odsetki, ale wpłacona kwota nadal pracuje na lokacie. Podobnie jest po drugim i trzecim kwartale. Dopiero zakończenie umowy rozstrzyga, czy kapitał wróci na konto, czy lokata odnowi się na nowych warunkach.
Lokata rentierska a zwykła lokata
Najważniejsza różnica dotyczy momentu, w którym możesz wykorzystać odsetki. Nie wynika z tego automatycznie wyższe oprocentowanie ani większy końcowy zysk. Porównuj oferty dla tej samej kwoty, okresu i sposobu dysponowania odsetkami.
| Cecha | Lokata rentierska | Lokata z odsetkami na koniec |
|---|---|---|
| Wypłata zysku | W terminach zapisanych w umowie | Zwykle po zakończeniu okresu |
| Wykorzystanie odsetek | Możesz przeznaczać kolejne wypłaty na wydatki lub oszczędności | Czekasz na końcowe rozliczenie |
| Kapitał | Pozostaje na lokacie zgodnie z umową | Pozostaje na lokacie zgodnie z umową |
| Wcześniejsze wyjście | Wymaga sprawdzenia także odsetek już wypłaconych | Może oznaczać utratę części lub całości odsetek |
| Odnowienie | Zależy od dyspozycji i warunków produktu | Zależy od dyspozycji i warunków produktu |
Nie porównuj samej kwoty wpływającej na konto. Lokata wypłacająca odsetki co trzy miesiące może wyglądać atrakcyjniej od produktu bez bieżących wpływów, choć po roku da mniej. Do oceny potrzebujesz sumy wypłat netto oraz kosztów rachunku niezbędnego do obsługi.
Jak obliczyć odsetki z lokaty rentierskiej?
Przy stałym oprocentowaniu i niezmiennym kapitale punktem wyjścia jest kwota lokaty pomnożona przez roczną stopę oraz część roku objętą naliczeniem. Bank stosuje reguły liczenia dni i zaokrągleń zapisane w dokumentach. Podział rocznej kwoty przez cztery jest wygodnym przybliżeniem, ale nie musi dać dokładnego przelewu za konkretny kwartał.
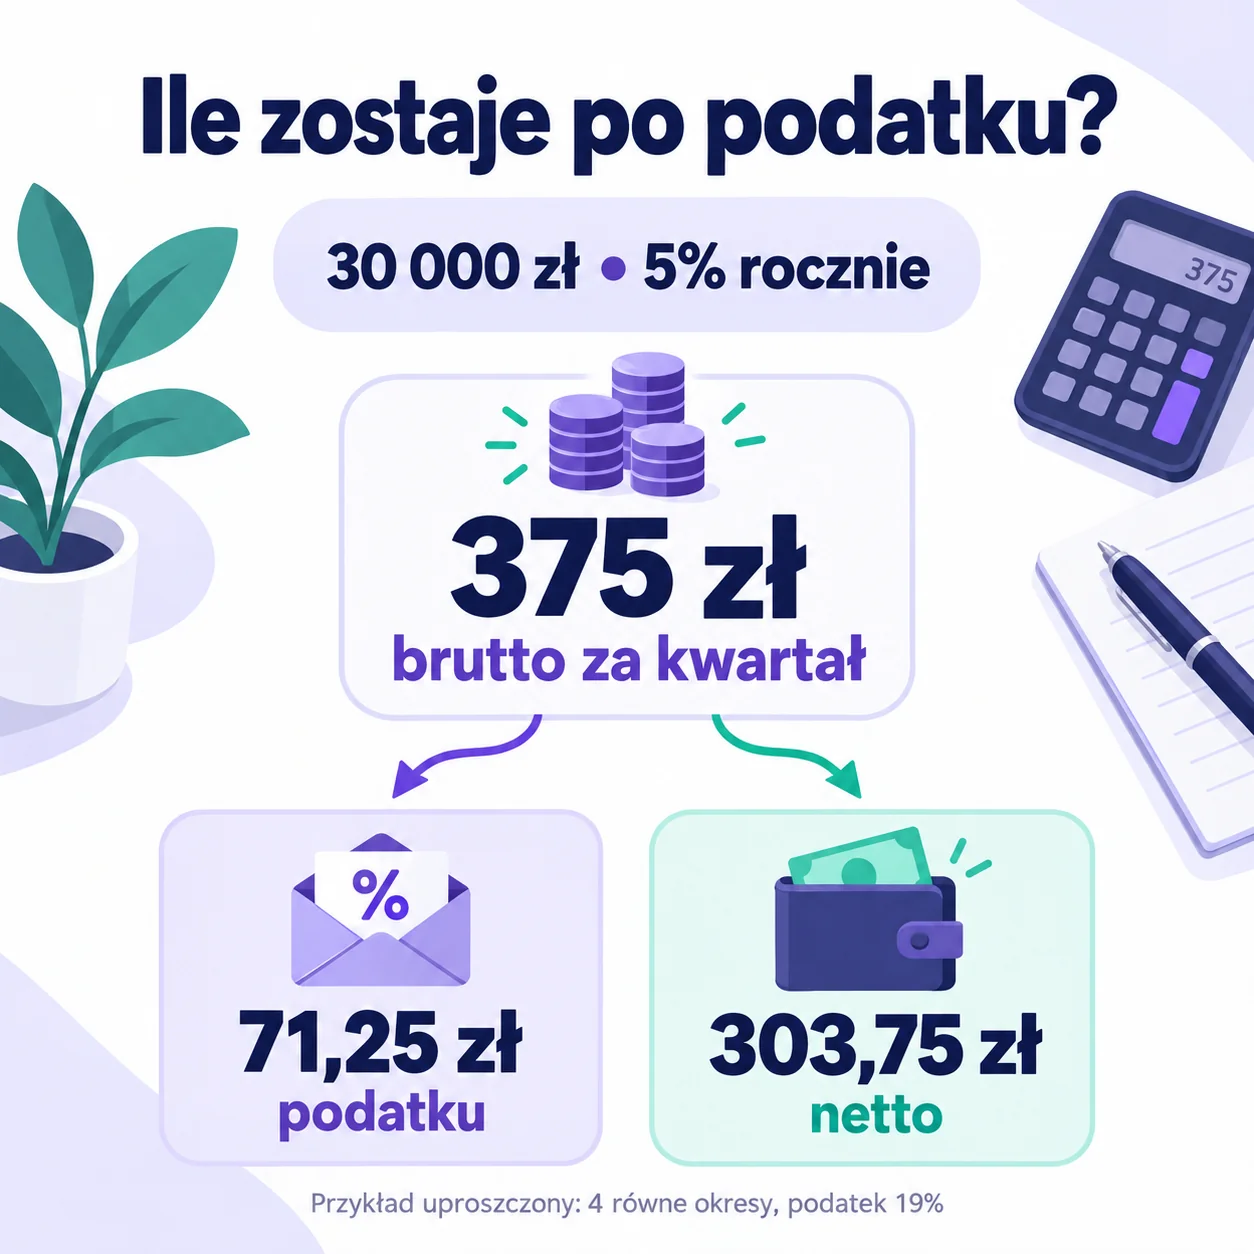
Uproszczony przykład: lokujesz 30 000 zł na 5% rocznie. Przyjmujemy cztery równe okresy w roku, niezmienną stawkę, brak opłat oraz podatek 19%. To ilustracja obliczenia, nie oferta banku.
- Roczne odsetki brutto: 30 000 zł × 5% = 1500 zł.
- Odsetki za jeden z czterech równych okresów: 1500 zł ÷ 4 = 375 zł.
- Podatek: 375 zł × 19% = 71,25 zł.
- Wypłata netto: 375 zł pomniejszone o 71,25 zł = 303,75 zł.
Cztery takie wypłaty dałyby 1215 zł netto. Przeciętnie odpowiada to 101,25 zł miesięcznie, ale na konto nie trafia co miesiąc 101,25 zł. W przykładzie otrzymujesz 303,75 zł raz na kwartał. Ta różnica jest istotna, gdy planujesz opłacać regularne rachunki.
Ministerstwo Finansów wskazuje stawkę 19% dla odsetek od lokat. Przykład dotyczy zwykłego rozliczenia oszczędności osoby fizycznej i nie uwzględnia szczególnych sytuacji podatkowych. Sposób liczenia dokładniej omawia poradnik jak obliczyć zysk z lokaty po podatku.
Czy wypłacane odsetki dalej pracują?
Jeżeli odsetki trafiają na konto osobiste i zostają wydane, nie powiększają kapitału lokaty. Kolejny okres nadal jest liczony od wpłaconej kwoty, zgodnie z umową. Regularnego naliczania nie należy więc utożsamiać z kapitalizacją zwiększającą podstawę następnych odsetek.
Możesz odkładać otrzymane pieniądze osobno, na przykład na koncie oszczędnościowym. Wtedy dodatkowy zysk zależy od oprocentowania tego drugiego produktu, czasu przechowywania i podatku. Nie wolno dopisywać go do stawki lokaty tak, jakby bank gwarantował reinwestowanie na tych samych warunkach.
Jeśli Twoim celem jest powiększanie oszczędności, porównaj oba rozwiązania przy jednakowych założeniach. Pomocny będzie tekst o naliczaniu i kapitalizacji odsetek. Częsta wypłata jest wygodą, ale nie musi być przewagą w końcowej kwocie.
Ile kapitału potrzeba do regularnego dochodu?
Zacznij od potrzebnej kwoty netto i dopiero potem sprawdź, jaki kapitał odpowiada jej przy danym oprocentowaniu. Nie odwrotnie. Nazwa „rentierska” może sugerować duży dochód, podczas gdy wypłata z niewielkiej lokaty będzie dodatkiem do budżetu.
W naszym uproszczeniu 5% brutto po podatku daje 4,05% netto rocznie. Średnio 500 zł miesięcznie oznacza 6000 zł netto rocznie. Iloraz 6000 zł i 4,05% to około 148 148 zł kapitału. Nadal zakładamy niezmienną stawkę przez rok, brak kosztów i pomijamy szczegóły zaokrągleń.
To orientacyjne obliczenie potrzebnej kwoty, nie rekomendacja przeniesienia całych oszczędności na jeden produkt. Rzeczywisty harmonogram wypłat musi pasować do wydatków. Warto też zostawić łatwo dostępne środki na nagłe potrzeby, opisane w poradniku o poduszce finansowej.
Co się dzieje przy zerwaniu lokaty rentierskiej?
Sprawdź, jak umowa traktuje odsetki już przekazane na konto. Możliwe konsekwencje wcześniejszego zakończenia trzeba odczytać z dokumentów konkretnego produktu. Nie zakładaj, że wypłacony zysk zawsze zostaje u Ciebie albo że brak przyszłych odsetek jest jedynym skutkiem.
Przed otwarciem uzyskaj odpowiedź na trzy pytania: ile kapitału otrzymasz po wcześniejszym zamknięciu, jak rozliczone zostaną wypłacone odsetki oraz czy występuje dodatkowa opłata. Jeżeli zapis jest niejasny, poproś bank o obliczenie dla przykładowej daty.
Regularny wpływ odsetek nie zastępuje dostępu do całej kwoty. Jeśli pieniądze mogą być potrzebne za kilka miesięcy, długoterminowa lokata wymaga szczególnej uwagi. Zasady ogólne znajdziesz w poradniku o zerwaniu lokaty przed terminem.
Co sprawdzić przed wyborem?
Porównaj oprocentowanie, jego stałość lub zmienność, czas umowy, minimalną kwotę i limit lokat. Sprawdź rachunek, na który trafiają odsetki, oraz jego koszty. Zwróć uwagę na wymóg nowych środków lub statusu nowego klienta. Nie każda lokata rentierska ma te same warunki wejścia.
Ustal też dyspozycję na koniec. Automatyczne odnowienie może nastąpić na innej stawce, a nie na oprocentowaniu zapamiętanym przy otwarciu. Wyjaśnia to artykuł o lokacie odnawialnej i nieodnawialnej.
Porównując lokaty bankowe, wybierz produkt zgodny z celem: bieżące wypłaty, powiększanie kapitału albo krótki okres przechowania. Jeżeli najważniejsza jest możliwość dopłat i wypłat, przeczytaj porównanie lokaty z kontem oszczędnościowym.
Czy określenie „rentierska” zmienia ochronę pieniędzy?
Sama nazwa handlowa nie wyznacza ochrony. Sprawdź, czy zawierasz umowę bankowej lokaty, z jakim podmiotem i w jakim systemie gwarantowania. Nie utożsamiaj lokaty z funduszem, obligacją lub innym produktem inwestycyjnym sprzedawanym obok niej.
Bankowy depozyt podlega właściwym zasadom gwarancji, a oszczędności w tej samej instytucji mogą być sumowane do limitu. Szczegóły znajdziesz w naszym poradniku o bezpieczeństwie pieniędzy w banku. Ochrona depozytu nie oznacza, że oprocentowanie zapewni zachowanie siły nabywczej po uwzględnieniu podatku i inflacji.
Pytania o lokatę rentierską
Dlaczego kolejne wypłaty odsetek mogą się różnić?
Kwartały i miesiące mają różną liczbę dni. Jeżeli bank nalicza zysk za faktyczny czas utrzymywania depozytu, przelewy nie muszą być równe, nawet przy niezmiennej stawce. Porównaj okres naliczenia, zastosowane oprocentowanie i podatek. Uproszczone obliczenie z równymi kwartałami służy planowaniu, a nie sprawdzeniu każdego grosza na wyciągu.
Czy mogę dopłacać pieniądze do lokaty?
Nie zakładaj, że działa ona jak konto oszczędnościowe. Sprawdź możliwość dopłat w umowie. Jeśli produkt ich nie przewiduje, dodatkowe oszczędności trzeba ulokować osobno. Nowa lokata może mieć już inne oprocentowanie, próg wpłaty i datę zakończenia. Przy kilku produktach zapisz harmonogram każdego z nich, aby nie pomylić wypłaty odsetek ze zwrotem kapitału.