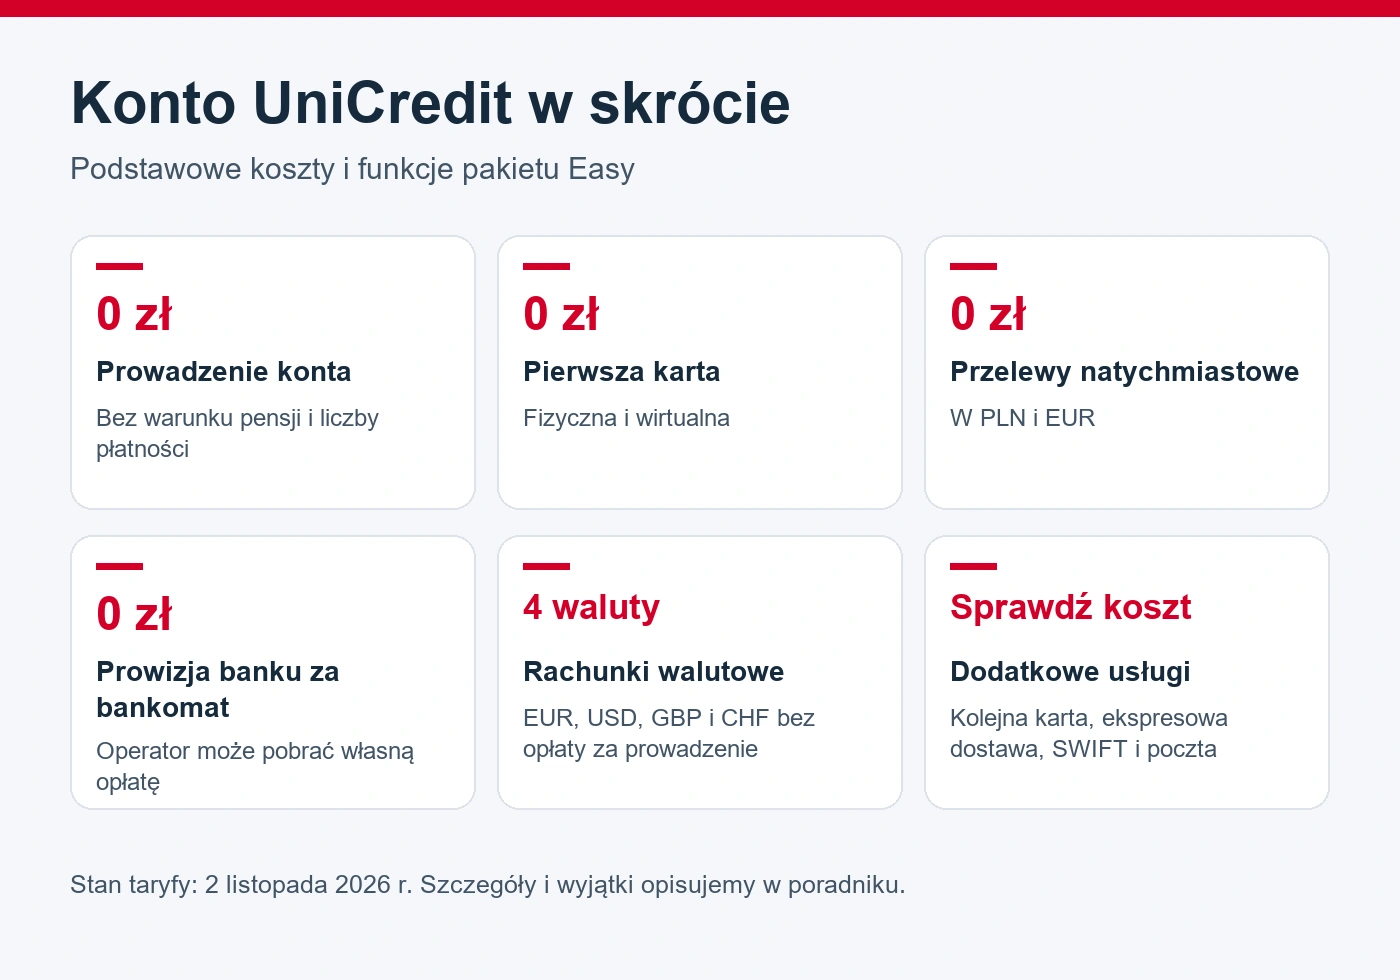
Konto osobiste UniCredit w pakiecie Easy ma bezwarunkowo bezpłatne prowadzenie i pierwszą kartę do konta. Nie trzeba przelewać wynagrodzenia ani wykonywać określonej liczby płatności, żeby uniknąć tych podstawowych opłat. W codziennym korzystaniu przydają się także darmowe przelewy natychmiastowe. Są jednak czynności, za które bank pobiera prowizję, a przy bankomatach mogą pojawić się opłaty ich operatorów.
Poniżej sprawdzisz, ile kosztuje konto UniCredit, jak działają karta i obsługa gotówki oraz co warto ocenić przed przeniesieniem głównego rachunku. Opis dotyczy aktualnej oferty detalicznej Easy. Posiadacz starszej umowy powinien porównać go z cennikiem właściwym dla swojego rachunku.
Ile kosztuje konto osobiste UniCredit?
Najważniejsza zaleta tego rachunku to brak warunków zwalniających z podstawowych opłat. Konto nie staje się płatne tylko dlatego, że w danym miesiącu nie wpłynęła pensja albo karta przeleżała w portfelu.
| Usługa | Opłata banku |
|---|---|
| Prowadzenie konta w pakiecie Easy | 0 zł miesięcznie |
| Pierwsza karta fizyczna i wirtualna | 0 zł |
| Standardowa dostawa pierwszej karty | 0 zł |
| Przelew krajowy Elixir i Express Elixir | 0 zł |
| Przelew SEPA i SEPA Instant | 0 zł |
| Płatność BLIK i przelew BLIK na telefon | 0 zł |
| Wypłata z bankomatu | 0 zł po stronie UniCredit |
| Prowadzenie rachunków walutowych EUR, USD, GBP i CHF | 0 zł |
Stawki sprawdziliśmy 2 listopada 2026 roku w taryfie UniCredit obowiązującej od 1 listopada 2026 roku, dla wskazanych w niej umów zawartych od 6 października 2025 roku. Przy wypłatach znaczenie mają również komunikaty konkretnego bankomatu.
Darmowe konto bez wpływu wynagrodzenia. Co to daje w praktyce?
W koncie z warunkowym zwolnieniem z opłaty trzeba co miesiąc pilnować aktywności. Tutaj sam brak wpływu lub płatności nie powoduje naliczenia opłaty za pakiet Easy. Ma to znaczenie szczególnie wtedy, gdy rachunek ma służyć tylko do wybranego celu.
Przykładowo możesz przeznaczyć go na zakupy internetowe i zasilać wtedy, gdy czegoś potrzebujesz. Możesz też używać go jako oddzielnego konta na bieżące wydatki, na które przelewasz ustaloną kwotę z głównego banku. Nie musisz wykonywać dodatkowych transakcji wyłącznie po to, aby spełnić warunek darmowości.
Nie oznacza to, że każda możliwa operacja kosztuje 0 zł. Ostateczny koszt zależy od sposobu korzystania. Warto rozdzielić miesięczne utrzymanie konta od rzadziej zamawianych usług, takich jak kolejna karta czy specjalna dostawa.
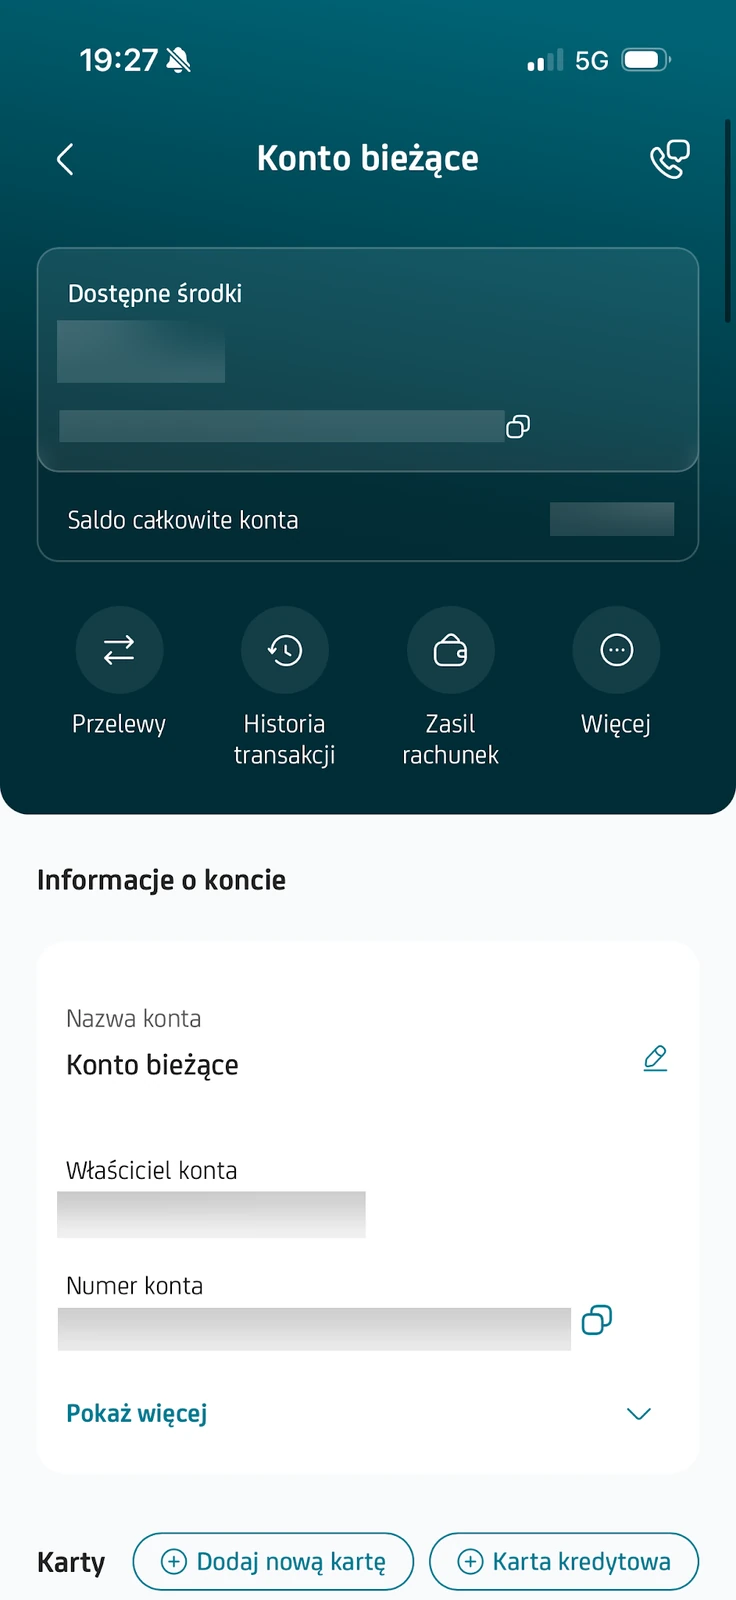
Na ekranie szczegółów rachunku widać osobno dostępne środki, informacje o koncie i skróty do operacji. To przydatne miejsce do sprawdzenia numeru rachunku przed przekazaniem go pracodawcy lub zlecającemu przelew.
Za co w UniCredit można zapłacić dodatkowo?
Najczęstsze wyjątki od podstawowej bezpłatnej obsługi zebraliśmy poniżej. Dzięki temu łatwiej ocenisz, czy dotyczą Twojego sposobu korzystania z konta.
| Czynność | Opłata |
|---|---|
| Kolejna karta fizyczna, także w przypadku utraty | 11,99 zł |
| Ekspresowa dostawa karty | 19,99 zł |
| Przelew SWIFT w opcji SHA | 9,99 zł oraz możliwe koszty banków pośredniczących |
| Wpłata lub wypłata przez Pocztę Polską w ramach Zastępczej Obsługi Kasowej | 9,99 zł za operację |
Przy zamawianiu karty zwróć uwagę na metodę dostawy. Sam fakt, że pierwsza karta jest bezpłatna, nie przesądza o cenie przyspieszonego doręczenia. Podobnie przelew zagraniczny warto rozpoznać przed zatwierdzeniem. Darmowy przelew SEPA nie jest tym samym co przelew SWIFT.
Prosty przykład: jeśli opłacasz zakupy kartą, przelewasz pieniądze w PLN i nie zamawiasz dodatkowych usług, korzystasz z podstawowej bezpłatnej obsługi. Jeżeli jednak regularnie nadajesz wpłaty na poczcie, koszt tych operacji może stać się ważniejszy niż brak miesięcznej opłaty za konto.
Karta fizyczna i wirtualna do konta UniCredit
Bank udostępnia kartę fizyczną oraz wirtualną. Pierwszą możesz nosić w portfelu i korzystać z niej także tam, gdzie potrzebne jest użycie plastiku. Wirtualna pozwala rozpocząć płacenie bez oczekiwania na przesyłkę. Dostępne są również płatności telefonem przez Apple Pay i Google Pay.
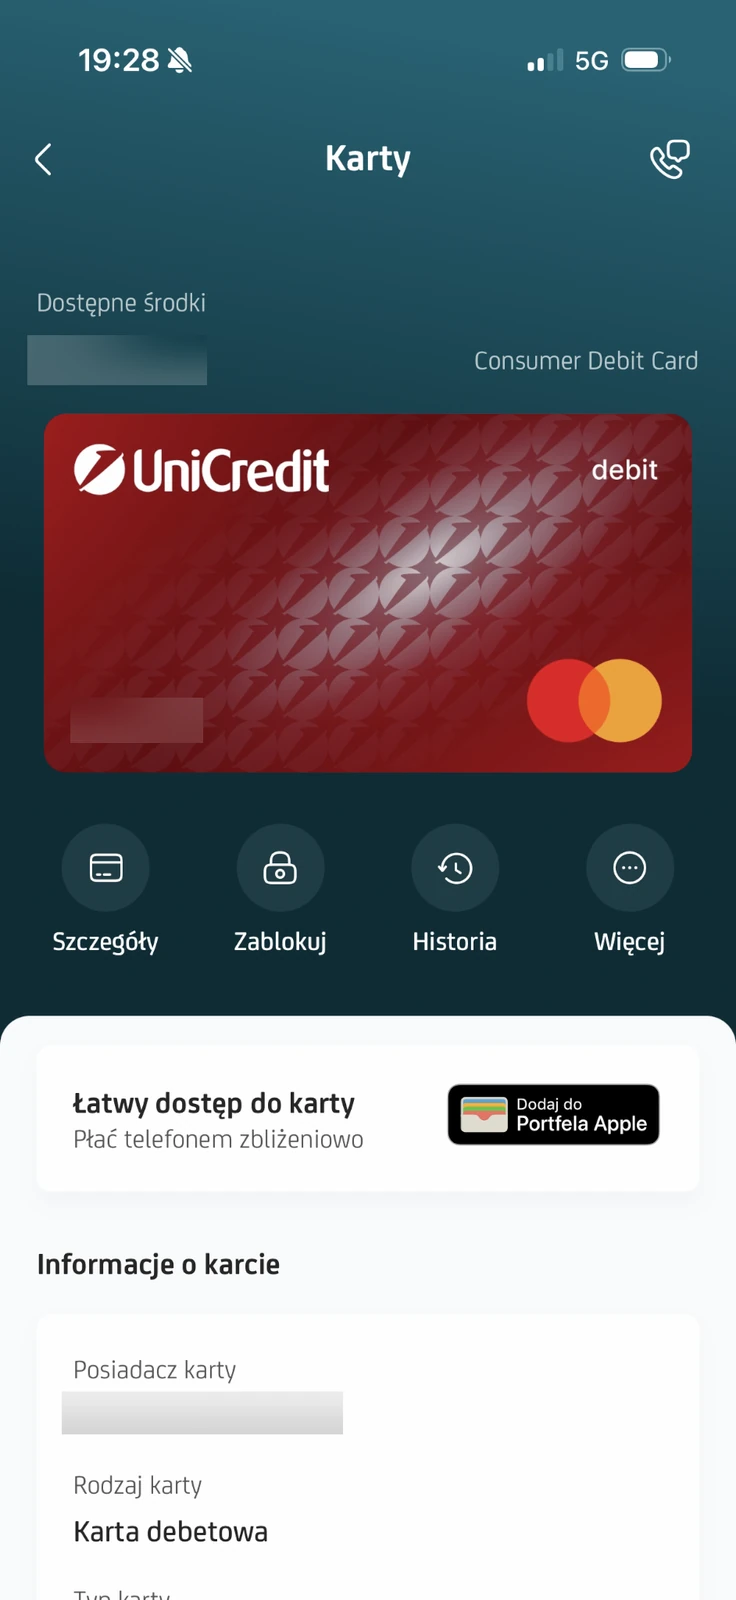
Na naszym materiale poniżej pokazujemy kartę fizyczną widoczną w aplikacji. Jej cyfrowy wizerunek na ekranie nie oznacza, że jest to osobna karta wirtualna. Tę różnicę warto zachować także podczas zamawiania kolejnej karty.
Widok karty zawiera skróty do szczegółów, blokowania i historii. Przed pierwszym większym zakupem sprawdź ustawiony limit karty. Dopasuj go do rzeczywistych wydatków zamiast utrzymywać wysoką kwotę na zapas.
Bankomaty i wpłacanie gotówki
UniCredit nie nalicza własnej prowizji za wypłatę z bankomatu w Polsce ani za granicą. Osobną sprawą jest dopłata operatora urządzenia. Jeśli bankomat ją wyświetli, sprawdź koszt przed zatwierdzeniem. Bezpłatna wypłata w cenniku banku nie usuwa opłaty naliczanej przez inną firmę.
Przy wpłacaniu gotówki bank wskazuje wpłatomaty Euronet. Przed wyjściem sprawdź, czy wybrany punkt obsługuje wpłaty, ponieważ sam bankomat nie musi mieć takiej funkcji. Jest to szczególnie istotne, jeśli gotówkę dostajesz regularnie i zamierzasz korzystać z UniCredit jako głównego rachunku.
Placówka bankowa i kasa do obsługi gotówki to również dwie różne rzeczy. Nie zakładaj, że wpłacisz banknoty u pracownika tylko dlatego, że w danym mieście działa oddział. Alternatywą jest obsługiwana usługa Poczty Polskiej, ale trzeba uwzględnić jej opłatę i czas realizacji.
Konto UniCredit za granicą i przy płatnościach w walutach
Rachunki w EUR, USD, GBP i CHF ułatwiają oddzielenie pieniędzy na zagraniczne wydatki. Przy ocenie kosztu zwróć jednak uwagę na trzy elementy: walutę transakcji, wybrany rachunek oraz kurs widoczny przed wymianą. Samo bezpłatne prowadzenie rachunku walutowego nie opisuje całej operacji.
Przy transakcjach kartą bank komunikuje brak własnej marży dla walut Unii Europejskiej i marżę 0,5% dla pozostałych walut. Kartą można płacić także bez wcześniejszej wymiany pieniędzy z rachunku w PLN. Jeżeli natomiast sam wymieniasz środki między rachunkami w aplikacji, sprawdź pokazany kurs i końcową kwotę przed zatwierdzeniem. Szczegółowe zasady przewalutowania określają taryfa i warunki banku.
Na terminalu lub w bankomacie możesz otrzymać propozycję rozliczenia w złotych zamiast w miejscowej walucie. To oddzielne przewalutowanie operatora. Nie wybieraj PLN automatycznie tylko dlatego, że łatwiej odczytać cenę. Przykłady takiej sytuacji opisujemy w poradniku jak płacić kartą za granicą.
Aplikacja UniCredit i dostęp przez komputer
Aplikacja UniCredit służy do bieżącej obsługi rachunku, przelewów, kart i dodatkowych produktów. Bank udostępnia również logowanie przez przeglądarkę. Telefon nadal jest potrzebny: instrukcja banku przewiduje wygenerowanie kodu dostępu w aplikacji i zatwierdzenie logowania.
Dlatego przed przeniesieniem głównego konta warto ocenić nie tylko wygląd ekranu, lecz także własny sposób pracy. Jeżeli najczęściej korzystasz z komputera, sprawdź wygodę logowania. Jeżeli bankujesz przez telefon, zadbaj o aktualny numer kontaktowy i możliwość odzyskania dostępu po wymianie urządzenia.
Co sprawdzić przed przeniesieniem głównego konta?
Dobre konto dodatkowe nie zawsze zastąpi wszystkie funkcje rachunku używanego przez rodzinę. W UniCredit nie można obecnie otworzyć wspólnego konta osobistego z drugą osobą. To istotna różnica, jeśli szukasz rachunku, którego oboje będziecie współposiadaczami.
Bank nie udostępnia także polecenia zapłaty. Można korzystać ze zleceń stałych, ale te usługi działają inaczej. Zlecenie stałe pasuje do powtarzającej się kwoty, którą sam ustalasz. Polecenie zapłaty pozwala upoważnionemu odbiorcy pobierać należności według jego rozliczeń. Jeśli dziś w ten sposób opłacasz rachunki, sprawdź alternatywę przed zamknięciem dotychczasowego konta.
Praktycznym testem jest lista czynności z ostatniego miesiąca: wpływ pensji, opłaty za mieszkanie, zakupy, wpłata gotówki i przelew za granicę. Dla każdej sprawdź dostępność, koszt oraz kanał obsługi. Taka lista mówi o dopasowaniu konta więcej niż sama liczba funkcji w aplikacji.
Oszczędności i dodatkowe produkty
W aplikacji można przejść do kont oszczędnościowych, lokat, finansowania i inwestycji. Nie trzeba jednak uruchamiać wszystkich produktów, żeby korzystać z rachunku do codziennych płatności.
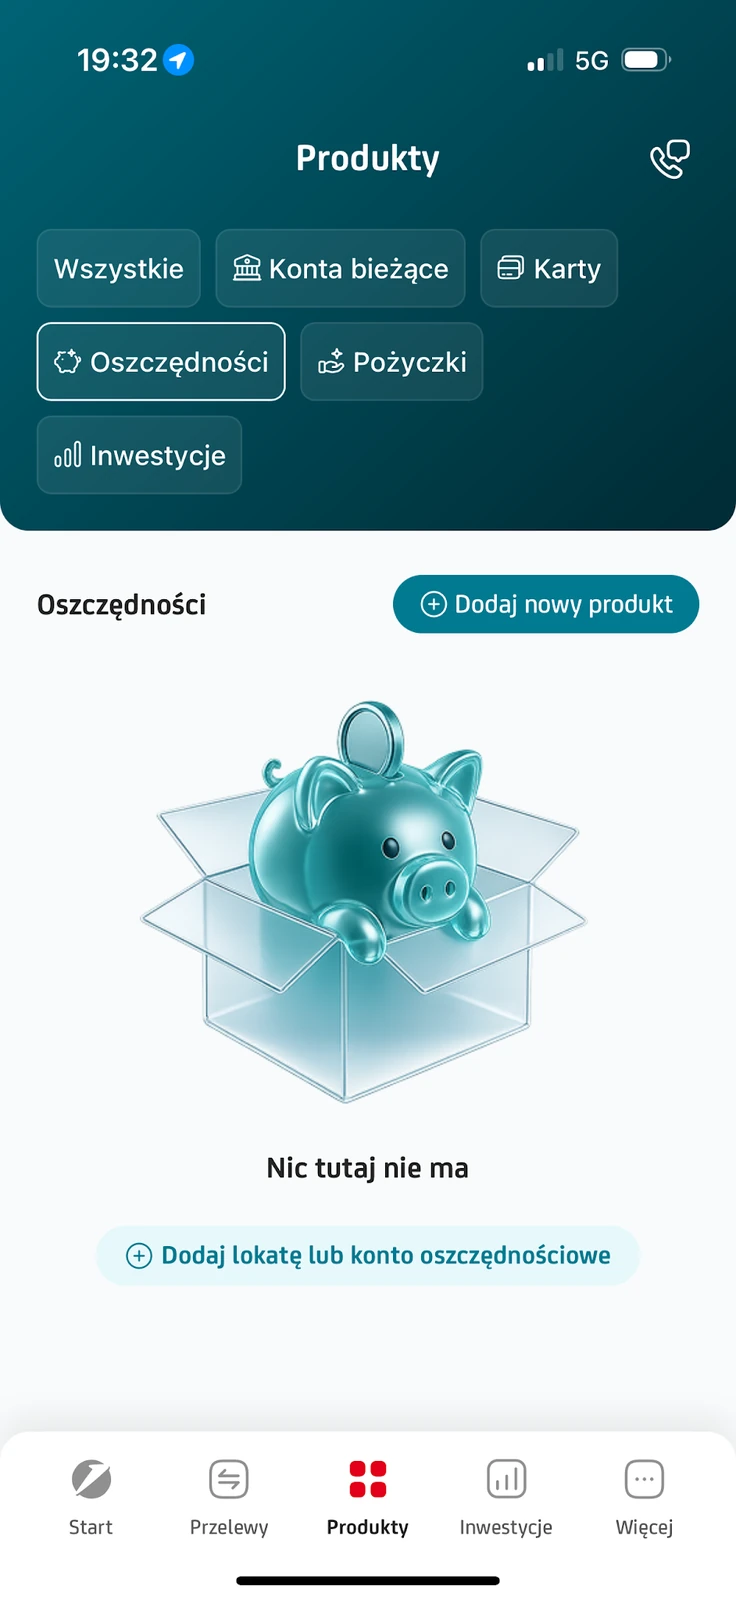
Pokazany niżej ekran dotyczy sekcji Oszczędności bez aktywnego produktu. Widoczny przycisk umożliwia rozpoczęcie dodawania lokaty albo konta oszczędnościowego. Nie jest to potwierdzenie założenia lokaty ani uzyskanego oprocentowania.
Oszczędności oceniaj osobno od kosztów konta osobistego. Sprawdź termin, stawkę po zakończeniu promocji i możliwość wcześniejszego wypłacenia pieniędzy. W przypadku inwestowania istotne są dodatkowo opłaty produktu i ryzyko straty. Umieszczenie kilku usług w tej samej aplikacji nie oznacza, że mają te same zasady.
Kto prowadzi konto i jak chronione są depozyty?
Zgodnie z dokumentami obowiązującymi od 1 listopada 2026 roku bank działa jako UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce. Jest to oddział włoskiego UniCredit S.p.A. z siedzibą w Mediolanie.
Właściwym systemem gwarancji depozytów jest włoski Fondo Interbancario di Tutela dei Depositi, czyli FITD. Podstawowy limit wynosi 100 000 EUR na deponenta w tym samym banku. Sumuje się objęte ochroną depozyty, więc otwarcie kilku rachunków nie tworzy oddzielnego limitu dla każdego z nich. Podmiot i zasady ochrony potwierdza aktualna nota prawna UniCredit.
W starszych opisach możesz spotkać informacje o belgijskim podmiocie i systemie ochrony. Przy sprawdzaniu aktualnego konta korzystaj z dokumentów właściwych dla swojej umowy i uwzględnij komunikaty banku o zmianach.
Czy warto otworzyć konto osobiste UniCredit?
Ten rachunek warto rozważyć, jeśli chcesz prostego kosztowo konta do płatności, przelewów i codziennych wydatków. Bezwarunkowe prowadzenie ułatwia również używanie go jako konta dodatkowego. Darmowe przelewy natychmiastowe są szczególnie przydatne, gdy często przesuwasz pieniądze między bankami.
Ograniczenia odczują przede wszystkim osoby potrzebujące konta wspólnego, polecenia zapłaty albo częstej obsługi gotówki przy kasie. Jeżeli właśnie te funkcje są dla Ciebie podstawowe, sprawdź inne rozwiązania w naszym rankingu darmowych kont bankowych.
Przy wyborze porównaj więc koszt Twoich rzeczywistych operacji, a nie tylko miesięczną cenę rachunku. Pozostałe tematy i instrukcje dotyczące tego banku znajdziesz w centrum poradników UniCredit.
Pytania o konto osobiste UniCredit
Czy muszę przenieść wynagrodzenie do UniCredit?
Nie jest to warunek bezpłatnego prowadzenia konta w pakiecie Easy. Możesz zasilać rachunek w kwotach i terminach odpowiadających Twoim potrzebom. Oddzielne promocje mogą mieć własne wymagania.
Czy konto można otworzyć na komputerze?
Bank wskazuje aplikację oraz placówki jako sposoby otwarcia konta osobistego. Sam dostęp do bankowości w przeglądarce nie oznacza, że przez stronę można również przejść proces otwarcia rachunku.
Czy stare konto Aion ma identyczne opłaty?
Nie należy tego zakładać. Ten opis odnosi się do wskazanej wyżej oferty Easy i jej cennika. Dla starszej umowy sprawdź właściwą taryfę oraz otrzymane zawiadomienia o zmianach, zamiast porównywać wyłącznie nazwę aplikacji.