Jak oszczędzać na emeryturę, żeby odkładana kwota miała związek z przyszłymi potrzebami? Zacznij od różnicy między planowanymi wydatkami a dochodem, którego spodziewasz się po zakończeniu pracy. Dopiero potem wybierz wysokość wpłaty i sposób oszczędzania. Samo otwarcie konta emerytalnego nie odpowiada na pytanie, czy zgromadzone pieniądze wystarczą na zamierzony cel.
W tym poradniku przejdziemy przez przykład osoby, która chce uzupełniać przyszły dochód o 2000 zł miesięcznie w dzisiejszej wartości pieniądza. Porównamy start w wieku 30, 40 i 50 lat, sprawdzimy wpływ inflacji oraz pokażemy, co zmienić, kiedy obliczona wpłata przekracza możliwości budżetu. Kwoty są własnymi scenariuszami do planowania, a nie prognozą Twojej emerytury.
Najpierw policz przyszłe wydatki
Punktem wyjścia jest koszt życia, który chcesz finansować. Nie musisz utrzymywać całej obecnej pensji. Część dochodu przeznaczasz teraz na oszczędności, dojazdy do pracy albo zobowiązania, które mogą zakończyć się przed emeryturą. Jednocześnie mogą pojawić się inne potrzeby, na przykład leczenie, pomoc w domu czy częstsze podróże.
Weź zestawienie wydatków z ostatnich dwunastu miesięcy. Oddziel koszty niezbędne, swobodne wydatki i większe płatności roczne. Jeśli nie masz takiego podsumowania, zacznij od przygotowania budżetu domowego. Dzięki temu nie oprzesz planu na miesiącu, w którym akurat nie było ubezpieczenia samochodu, naprawy czy wyjazdu.
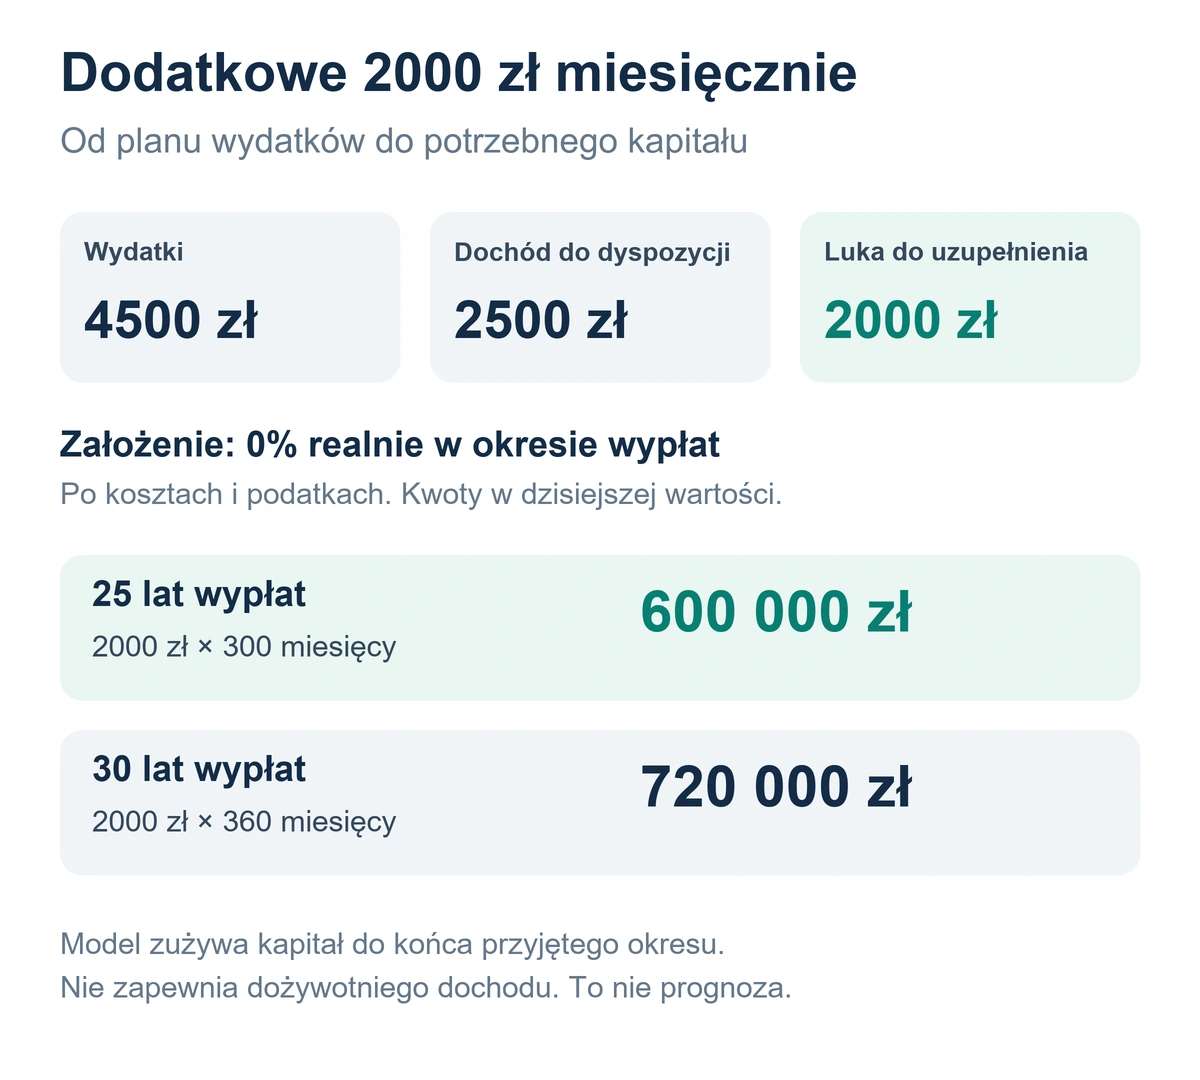
Załóżmy, że przyszły miesięczny budżet jednej osoby wynosi 4500 zł w dzisiejszych cenach. Obejmuje 1300 zł na mieszkanie i opłaty, 1000 zł na żywność, 500 zł na zdrowie, 300 zł na transport, 500 zł na wypoczynek, 600 zł jako miesięczną część wydatków rocznych oraz 300 zł marginesu. To przykład konstrukcji planu, nie oszacowanie przeciętnego kosztu życia emeryta.
Przy planie dla pary licz wspólny budżet i dochody obu osób. Zapisz też wariant, w którym jedna osoba kończy pracę wcześniej. Nie zakładaj, że po śmierci partnera koszty spadną o połowę. Opłaty za mieszkanie i wiele innych stałych wydatków pozostaną, a zasady świadczeń trzeba będzie sprawdzić dla konkretnej sytuacji.
Sprawdź prognozę z ZUS i porównuj właściwe kwoty
Skorzystaj z oficjalnego kalkulatora emerytalnego ZUS, korzystając z danych o swoim koncie. ZUS podkreśla, że wynik jest prognozą zależną od danych i przyjętych założeń. To kwota brutto, przed potrąceniem podatku dochodowego i składki zdrowotnej. Nie porównuj jej bezpośrednio z wydatkami finansowanymi z pieniędzy otrzymywanych na konto.
Zapisz datę obliczenia, planowany wiek zakończenia pracy i założenia dotyczące dalszego zatrudnienia. Wariant uwzględniający przyszłą pracę różni się od wyliczenia opartego wyłącznie na już zapisanych składkach. Wątpliwości dotyczące własnych danych i wyników warto wyjaśnić z doradcą emerytalnym ZUS.
Do prywatnego planu potrzebujesz oszacowania dochodu dostępnego do wydania, wyrażonego w tej samej wartości pieniądza co wydatki. Nie da się dziś zagwarantować zasad opodatkowania świadczeń za kilkadziesiąt lat. Dlatego zachowaj osobno wynik brutto i swoje założenie kwoty do dyspozycji, zamiast przedstawiać przeliczenie jako pewną przyszłą wypłatę.
W naszym przykładzie przyjmujemy umownie 2500 zł miesięcznego dochodu do dyspozycji w dzisiejszych złotych. Ta liczba nie pochodzi z prognozy ZUS i nie opisuje żadnej konkretnej osoby. Przy wydatkach 4500 zł pozostaje 2000 zł miesięcznie do uzupełnienia z prywatnych oszczędności.
Oddziel dzisiejszą wartość pieniędzy od przyszłej kwoty
Najłatwiej prowadzić cały plan w dzisiejszych złotych. Wtedy 2000 zł oznacza siłę nabywczą takiej kwoty obecnie. W przyszłości nominalna wypłata potrzebna do kupienia podobnego zestawu rzeczy może być wyższa. Jeżeli prognoza dochodu jest podana w przyszłych złotych, trzeba przeliczyć ją przy spójnych założeniach inflacyjnych przed odjęciem od dzisiejszych wydatków.
Przykładowo przy stałej inflacji 3% rocznie dzisiejszy wydatek 4500 zł odpowiada około 8128 zł za dwadzieścia lat. Obliczenie to 4500 zł pomnożone przez 1,03 do potęgi 20. Przyjmujemy 3% wyłącznie jako ilustrację mechanizmu. Nie jest to prognoza cen na najbliższe dwie dekady.
To samo dotyczy wpłat. Stałe nominalne 500 zł za dwadzieścia lat miałoby w tym wariancie siłę nabywczą około 277 dzisiejszych złotych. Aby zachować obecną wartość wpłaty 500 zł, jej nominalna wysokość musiałaby wzrosnąć do około 903 zł. W praktyce można aktualizować przelew podczas corocznego przeglądu budżetu.
W dalszych obliczeniach zakładamy wpłaty o stałej wartości realnej. Oznacza to utrzymywanie ich siły nabywczej przez podnoszenie kwoty nominalnej wraz z inflacją. Wyniki nie opisują odkładania niezmiennej liczby złotych przez cały okres. Stopa realna to z kolei wynik po uwzględnieniu zmiany siły nabywczej pieniądza.
Ile kapitału potrzeba na dodatkowe 2000 zł miesięcznie?
Zacznij od prostego wariantu, który można łatwo sprawdzić. Przyjmijmy wypłaty przez 25 lat oraz 0% realnego wyniku w okresie korzystania z kapitału, już po kosztach i podatkach. Oznacza to utrzymywanie siły nabywczej pozostałych środków, a nie brak nominalnych odsetek.
Obliczenie wygląda następująco: 2000 zł × 12 miesięcy × 25 lat = 600 000 zł. Tyle wynosi cel w dzisiejszej wartości pieniądza. Nie zakładamy pozostawienia spadku z tej puli ani osobnego funduszu na duży nieplanowany wydatek. W tym uproszczeniu kapitał zostaje wykorzystany po 300 miesięcznych wypłatach.
Kwota 600 000 zł nie zapewnia dożywotniego dochodu. Przy trzydziestu latach wypłat potrzebne byłoby 720 000 zł, a przy większej miesięcznej luce odpowiednio więcej. Trzeba również dopuścić gorszy od założonego realny wynik, nieregularne wydatki i dłuższe życie. Nie istnieje jedna liczba odpowiednia dla wszystkich gospodarstw.
Model służy określeniu skali zadania. Wynik jest symulacją opartą na podanych założeniach. Nie stanowi porady ani rekomendacji inwestycyjnej. Warto policzyć kilka wariantów zamiast nadawać jednej kwocie pozór pewności.
Ile odkładać w wieku 30, 40 i 50 lat?
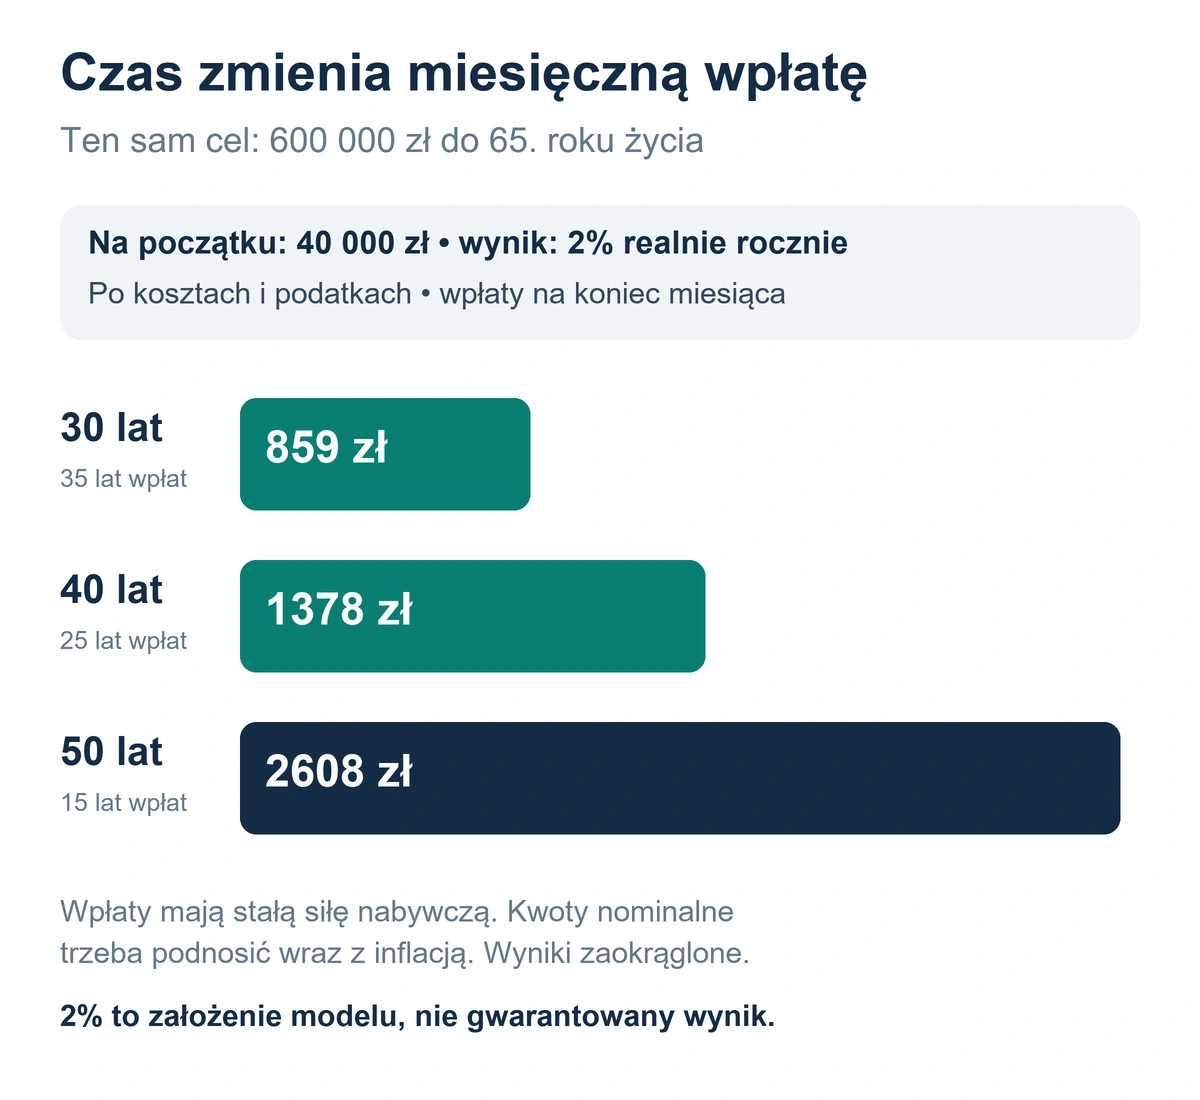
Porównajmy trzy osoby mające po 40 000 zł już przeznaczonych na emeryturę. Każda chce zgromadzić 600 000 zł w dzisiejszej wartości do 65. roku życia. Wspólny termin pozwala zobaczyć wpływ czasu. Nie jest informacją o indywidualnym prawie do świadczenia ani zaleceniem zakończenia pracy właśnie w tym wieku.
Wpłaty następują na koniec każdego miesiąca. Przyjmujemy stałe roczne stopy realne po wszystkich kosztach i podatkach: 0%, 2% i 4%. To warianty obliczeniowe, nie oczekiwany wynik konkretnego produktu. Rzeczywiste stopy będą się zmieniać, a rezultat może być również ujemny. Wartości w tabeli zaokrągliliśmy do pełnych złotych.
| Wiek rozpoczęcia | Lata wpłat | Wpłata przy 0% realnie | Wpłata przy 2% realnie | Wpłata przy 4% realnie |
|---|---|---|---|---|
| 30 lat | 35 | 1333 zł | 859 zł | 491 zł |
| 40 lat | 25 | 1867 zł | 1378 zł | 970 zł |
| 50 lat | 15 | 3111 zł | 2608 zł | 2158 zł |
Każda liczba oznacza miesięczną wpłatę o dzisiejszej sile nabywczej. Nie wybieraj kolumny 4% tylko dlatego, że pokazuje najniższy przelew. Użyj jej do porównania, jak bardzo wynik zależy od założenia. Przy 0% realnie obliczenie jest prostym podziałem brakujących 560 000 zł przez liczbę miesięcy.
W wariancie 2% miesięczna stopa wynosi około 0,1652%, zgodnie z przeliczeniem rocznej stopy efektywnej na dwanaście miesięcy. Początkowy kapitał i kolejne wpłaty pracują przez różny czas. Działanie tego mechanizmu możesz prześledzić w kalkulatorze procentu składanego z dopłatami, zachowując zgodność okresów i założeń.
Gdy zaczynasz około trzydziestki
Największą przewagą jest możliwość rozłożenia wpłat na wiele lat. Jednocześnie mieszkanie, dzieci i zmiany pracy mogą konkurować o te same pieniądze. Ustal przelew, który wytrzyma zwykły słabszy miesiąc, oraz zasadę zwiększania go po podwyżce. Plan oparty na przyszłych wysokich zarobkach bez dzisiejszej wpłaty pozostaje deklaracją.
Gdy zaczynasz około czterdziestki
Najpierw zsumuj istniejący kapitał. Mogą to być środki na kilku rachunkach, również u poprzednich pracodawców. Nie licz jednak poduszki finansowej ani pieniędzy na wkład własny jako jednocześnie przeznaczonych na emeryturę. W modelu 25 lat i 2% realnie start bez 40 000 zł podnosi wymaganą wpłatę z około 1378 zł do 1547 zł miesięcznie.
Gdy zaczynasz około pięćdziesiątki
Krótszy czas zwiększa znaczenie wpłat i elastyczności celu. Nie próbuj zastępować brakujących lat bardzo wysoką oczekiwaną stopą zwrotu. Porównaj mniejszą lukę, późniejszy termin końca pracy albo stopniowe ograniczanie aktywności zawodowej. Każdy wariant musi uwzględniać zdrowie, sytuację rodzinną i realną możliwość dalszego zarabiania.
Co zrobić, gdy możesz odkładać tylko 500 zł?
Obliczona potrzeba nie jest minimalną kwotą, od której oszczędzanie ma sens. Jeżeli dziś możesz przeznaczyć 500 zł miesięcznie, policz, jaki fragment celu to finansuje. Przy 40 000 zł na początku, 25 latach wpłat i 2% realnie model daje około 259 561 zł. Przy późniejszych wypłatach przez 25 lat i 0% realnie odpowiada to około 865 zł miesięcznego uzupełnienia dochodu.
To mniej niż założone 2000 zł, ale więcej niż brak dodatkowego kapitału. Zachowaj wynik w planie i ustal konkretny warunek zwiększenia wpłaty, na przykład po zakończeniu spłaty raty. Nie wpisuj od razu 1378 zł, jeżeli już po kilku miesiącach trzeba będzie wycofać oszczędności na bieżące rachunki.
Oddziel od planu emerytalnego rezerwę na nieprzewidziane wydatki i utratę dochodu. Jej brak może wymusić sprzedaż inwestycji w niekorzystnym momencie. Przy drogim zadłużeniu porównaj koszt długu z niepewnym wynikiem oszczędzania i uporządkuj plan spłaty zobowiązań. Nie finansuj inwestowania nowym kredytem tylko po to, aby osiągnąć kwotę z tabeli.
Dobierz sposób oszczędzania do planu
Decyzja ma dwa poziomy. Pierwszy dotyczy zasad rachunku, podatków i dostępu do pieniędzy. Drugi dotyczy tego, w co faktycznie lokowane są środki oraz jakie ryzyko ponosisz. Nazwa IKE lub IKZE sama w sobie nie określa składu inwestycji ani przyszłego wyniku.
Rzecznik Finansowy w poradniku o oszczędzaniu emerytalnym zwraca uwagę na konieczność poznania konkretnego produktu i ryzyka przed wyborem instytucji. Do szczegółów podatkowych przejdź przez porównanie IKE i IKZE. W samym planie zapisz, czy przyjęta wartość kapitału uwzględnia przyszłe obciążenia przy wypłacie.
Jeżeli korzystasz z PPK, uwzględnij obecne saldo i przewidywane zasilenia programu, w tym wpłaty pracodawcy. Zasady oraz przykłady opisuje poradnik czy PPK się opłaca. Nie doliczaj tej samej puli jednocześnie do początkowych oszczędności i osobnego przyszłego świadczenia.
Wpłata z tabeli oznacza łączny dopływ środków do modelu, a nie zawsze identyczne obciążenie Twojego budżetu. Dopłaty, ulgi oraz koszty mogą zmieniać tę relację. Uwzględniaj je tylko wtedy, gdy rzeczywiście dotyczą Twojej sytuacji. W podstawowych przykładach nie dopisaliśmy automatycznie korzyści podatkowej ani dopłaty publicznej.
Model nie oblicza osobno podatku przy wypłacie z każdego rodzaju rachunku. Przy własnym planie sprawdź go oddzielnie, tak aby potrzebny kapitał oznaczał kwotę dostępną do wydania. Saldo przed takim obciążeniem może być wyższe od kwoty, którą ostatecznie wykorzystasz na życie.
Koszty i ryzyko sprawdzaj przed oczekiwanym zyskiem
Porównuj opłaty za prowadzenie rachunku, zarządzanie, transakcje, wymianę waluty i ewentualne wyjście. Dla niewielkich regularnych wpłat ważna bywa opłata minimalna. Z kolei coroczny procent od całego kapitału zyskuje znaczenie wraz ze wzrostem oszczędności. Stopa użyta w obliczeniu powinna być wynikiem po takich obciążeniach.
W naszym modelu czterdziestolatka obniżenie realnego wyniku z 2% do 1%, przy niezmienionym celu, zwiększa miesięczną wpłatę z około 1378 zł do 1612 zł. To ilustracja wrażliwości planu na wynik netto. Nie oznacza, że każda opłata w wysokości 1% przekłada się dokładnie na taki sam efekt w każdym produkcie.
KNF przypomina o świadomym inwestowaniu, rozumieniu produktu i rozłożeniu ryzyka. Wysoki możliwy zysk nie jest gwarancją, a nawet rozwiązania postrzegane jako ostrożne mogą okresowo tracić. Długi horyzont nie usuwa ryzyka i nie zapewnia konkretnej stopy zwrotu.
Sprawdź, co najbardziej zmienia Twój wynik
Przed ustawieniem przelewu zmień po jednym założeniu. Dzięki temu zobaczysz, czy plan zależy przede wszystkim od wydatków, czasu, wpłat czy korzystnego wyniku inwestycji. Poniżej wszystkie warianty dotyczą 25 lat oszczędzania, 40 000 zł na początku i miesięcznych wpłat o stałej realnej wartości.
| Wariant | Potrzebny kapitał | Miesięczna wpłata |
|---|---|---|
| Luka 2000 zł, wypłaty 25 lat, wynik oszczędzania 2% | 600 000 zł | 1378 zł |
| Luka 1500 zł, wypłaty 25 lat, wynik oszczędzania 2% | 450 000 zł | 991 zł |
| Luka 2000 zł, wypłaty 30 lat, wynik oszczędzania 2% | 720 000 zł | 1687 zł |
| Luka 2000 zł, wypłaty 25 lat, wynik oszczędzania 0% | 600 000 zł | 1867 zł |
We wszystkich wierszach wynik w okresie wypłat wynosi 0% realnie po kosztach i podatkach. Podane 2% lub 0% w pierwszej kolumnie dotyczy wyłącznie wcześniejszego gromadzenia kapitału. Ujemny realny wynik wymagałby większych wpłat lub zmiany celu, więc wariant 0% nie jest najgorszym możliwym scenariuszem.
Dodaj też przerwę w wpłatach, choćby na czas zmiany pracy. Nie traktuj jej jako osobistej porażki ani nie próbuj odrobić zaległości podwojeniem ryzyka. Po przerwie zaktualizuj saldo, pozostały czas i możliwy przelew. Przy zmiennych dochodach można łączyć niewielką wpłatę podstawową z częścią dodatkowych wpływów, zamiast deklarować kwotę osiągalną tylko w najlepszym miesiącu.
Przygotuj sposób korzystania z pieniędzy
Plan nie kończy się w dniu ostatniej wpłaty. Kilka lat przed zamierzonym ograniczeniem pracy ustal, jaka część środków będzie potrzebna na najbliższe wydatki, a jaka może pozostać na późniejsze lata. Zapisz terminy dostępu do poszczególnych rachunków i warunki wypłat. Nie zakładaj, że wszystkie oszczędności można uruchomić w dowolnym momencie bez kosztu.
Spadek wartości inwestycji na początku okresu wypłat może być szczególnie dotkliwy. Gdy jednocześnie sprzedajesz część aktywów na życie, mniej kapitału uczestniczy w ewentualnym późniejszym odbiciu. Dlatego prosty model stałej stopy służy planowaniu skali, ale nie odtwarza rzeczywistej kolejności wyników.
Przemyśl też elastyczność wydatków. Czym innym jest czasowe zmniejszenie budżetu podróżnego, a czym innym brak środków na mieszkanie i leczenie. Rozdzielenie obu części ułatwia przygotowanie wariantu ostrożnego. Nie traktuj wartości własnego mieszkania jako pieniędzy na bieżące wypłaty, jeżeli plan nie obejmuje jego sprzedaży, wynajęcia lub innego konkretnego sposobu wykorzystania.
Zapisz plan na jednej stronie i wracaj do niego raz w roku
Wystarczy prosta tabela z siedmioma polami: termin zakończenia wpłat, wydatki w dzisiejszych cenach, dochód do dyspozycji, obecny kapitał emerytalny, możliwa miesięczna wpłata, przyjęty wynik realny oraz liczba lat wypłat. Osobno zapisz datę prognozy ZUS i źródło każdej kwoty. Założenia odróżnij od danych, które już znasz.
W arkuszu warto przechowywać trzy warianty, a nie tylko jeden oczekiwany wynik. Zmieniaj lukę, czas i realną stopę. Nie odejmuj ponownie inflacji od stopy, która jest już realna. Nie pomniejszaj drugi raz wyniku o opłaty, jeśli zostały uwzględnione wcześniej. Zachowaj również rozróżnienie między środkami na emeryturę a rezerwą na obecne potrzeby.
Raz w roku sprawdź aktualne saldo, wpłaty, koszty oraz sytuację zawodową i rodzinną. Po podwyżce zdecyduj, jaka część dodatkowego dochodu zasili cel. Po większej zmianie wydatków przelicz lukę. Jeśli nowa prognoza wymaga wyższego przelewu, wybierz świadomie między zmianą wpłaty, terminu i przyszłego budżetu.
Pierwszym krokiem może być zebranie sald i ustalenie realnej kwoty przelewu na kolejny miesiąc. Dzięki temu plan ma datę rozpoczęcia oraz mierzalny punkt odniesienia. Nie musi być doskonały, żeby można go było stopniowo poprawiać.