Finanse w związku warto ułożyć tak, aby obie osoby znały wspólne zobowiązania, miały wpływ na decyzje i zachowywały przestrzeń na własne potrzeby. Równe przelewy nie zawsze oznaczają podobne obciążenie. Przy różnych dochodach znaczenie ma także to, ile pieniędzy zostaje każdej osobie oraz kto wykonuje pracę, za którą rodzina nie płaci wynagrodzenia.
Dobry punkt wyjścia to trzy ustalenia: co finansujecie wspólnie, jak dzielicie tę kwotę i kiedy zmieniacie zasady. Porównamy konkretne warianty dla dochodów 8000 i 4000 zł, a następnie plan po utracie jednej wypłaty. Na końcu znajdziesz kartę do zapisania własnych uzgodnień.
Najpierw ustalcie, co naprawdę jest wspólne
Zanim wyliczycie procenty, uzgodnijcie zakres wspólnej puli. Zwykle obejmuje ona mieszkanie, rachunki i zakupy do domu, ale granice nie są oczywiste. Czy samochód służy obojgu? Czy koszt opieki nad dzieckiem dzielicie tak samo jak wyjście do restauracji? Czy wspólna pula obejmuje pomoc dla rodziców jednej osoby?
Przy każdym spornym wydatku zapiszcie, kto z niego korzysta, dlaczego jest potrzebny i czy oboje akceptujecie jego standard. Wyższy dochód jednej osoby nie powinien automatycznie wyznaczać poziomu wydatków, który druga musi finansować. Droższy wyjazd może oznaczać większy udział osoby proponującej taki standard albo wybór innego planu.
Oddzielcie koszty bieżące od odkładania na przyszłość. Wspólna wpłata może obejmować rachunki, fundusz wydatków rocznych i cel oszczędnościowy. Każda z tych części ma inne zadanie. Jeżeli trzeba dopiero zebrać kwoty, pomoże budżet domowy. Tutaj skupiamy się na uzgodnieniach między dwiema osobami.
Jakie dochody przyjąć do obliczeń?
Porównujcie pieniądze dostępne do domowego planu, a nie kwoty brutto ani obrót firmy. Ustalcie jedną zasadę dla obu osób: co wchodzi do podstawy podziału oraz które obowiązkowe koszty osobiste trzeba wcześniej uwzględnić. Mogą to być na przykład regularne wydatki na leczenie albo wcześniej ujawnione zobowiązanie.
Nie odejmujcie dowolnych zakupów osobistych przed wyliczeniem udziału. Inaczej osoba wydająca więcej na hobby obniżałaby swoją wpłatę kosztem partnera. Wyjątki powinny być nazwane i zaakceptowane przez oboje, a nie ustalane jednostronnie pod koniec miesiąca.
Przy prowizjach i zmiennych wpływach wybierzcie ostrożną podstawę wynikającą z historii dochodów, a większe wpływy rozliczajcie według ustalonej reguły. Możecie aktualizować proporcję co miesiąc albo korzystać ze średniej z kilku miesięcy i robić okresową korektę. Nie finansujcie stałych rachunków premią, której otrzymanie jest niepewne.
Podział 50/50 czy proporcjonalny? Policzcie także to, co zostaje
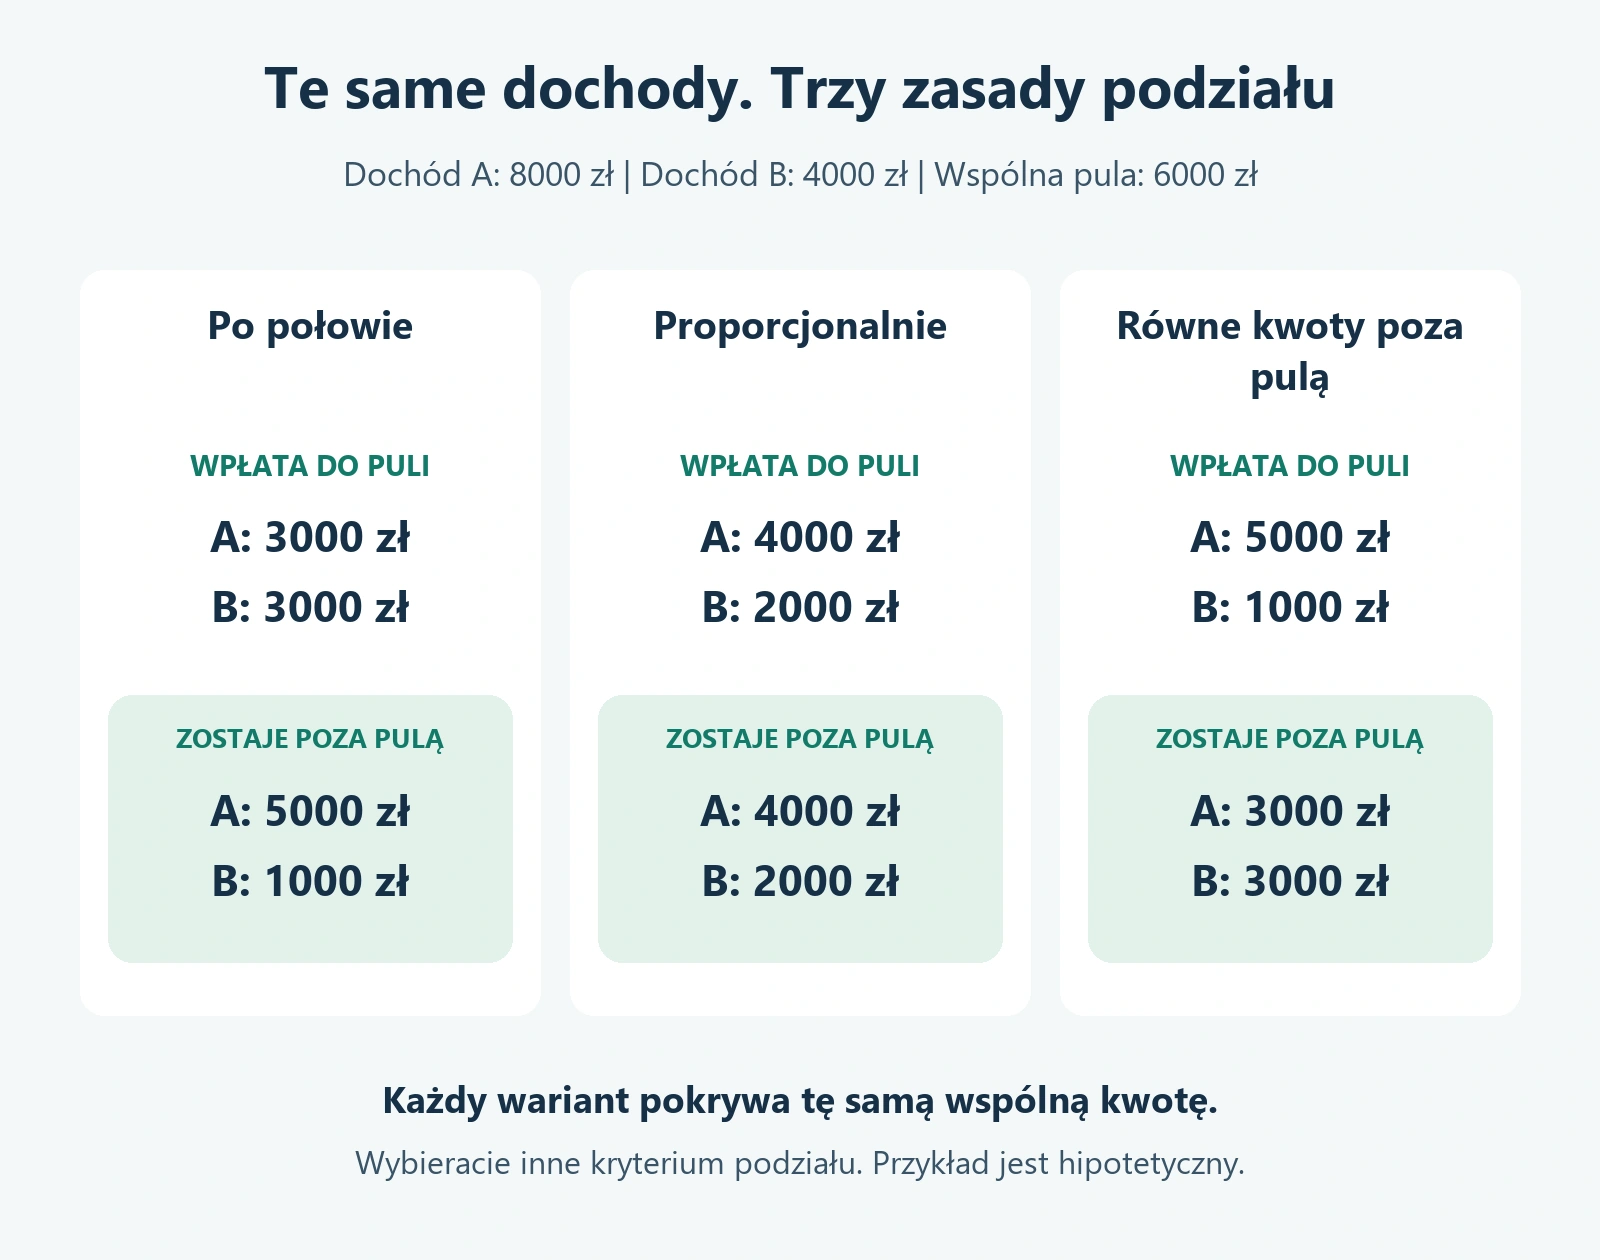
W hipotetycznej parze osoba A ma 8000 zł miesięcznego dochodu do podziału, a osoba B 4000 zł. Łącznie to 12 000 zł. Wspólna pula wynosi 6000 zł: 5200 zł na bieżące koszty, 400 zł na wydatki roczne i 400 zł na wspólny cel. W przykładzie nie ma dodatkowych obowiązkowych kosztów osobistych wymagających wcześniejszego odjęcia.
Przy podziale po połowie każde wpłaca 3000 zł. A przeznacza na wspólną pulę 37,5% dochodu, B aż 75%. Po wpłacie zostaje im odpowiednio 5000 i 1000 zł. Ten sam przelew oznacza więc bardzo różną przestrzeń na własne wydatki i oszczędności.
Przy podziale proporcjonalnym A pokrywa dwie trzecie wspólnej kwoty, a B jedną trzecią. Wpłaty wynoszą 4000 i 2000 zł. Każda osoba oddaje 50% swojego dochodu. Nadal pozostają im różne kwoty, ale obciążenie liczone jako część dochodu jest jednakowe.
Możliwy jest również model pozostawienia równej kwoty poza wspólną pulą. Po odłożeniu 6000 zł para ma drugie 6000 zł do rozdzielenia, czyli po 3000 zł. W tym wariancie A wpłaca 5000 zł, a B 1000 zł. To inny cel podziału niż równe procenty.
| Model | Wpłata A | Wpłata B | Zostaje A | Zostaje B |
|---|---|---|---|---|
| Po połowie | 3000 zł | 3000 zł | 5000 zł | 1000 zł |
| Proporcjonalnie do dochodów | 4000 zł | 2000 zł | 4000 zł | 2000 zł |
| Równa kwota poza wspólną pulą | 5000 zł | 1000 zł | 3000 zł | 3000 zł |
Wzór dla wariantu proporcjonalnego jest prosty: wspólna kwota × dochód danej osoby ÷ suma dochodów. Dla A to 6000 × 8000 ÷ 12 000 = 4000 zł. Nie trzeba wcześniej zaokrąglać udziału do pełnych procentów, bo mogłoby to zmienić wynik.
Żaden z tych modeli nie jest automatycznie właściwy dla każdej pary. MoneyHelper wskazuje, że przy różnych dochodach uczciwy podział nie musi oznaczać 50/50. Wybierzcie kryterium, które oboje rozumiecie, i sprawdźcie jego skutki na własnych liczbach.
Praca opiekuńcza nie pojawia się na pasku wynagrodzenia
Sama proporcja zarobków może pomijać ważną część wkładu w życie rodziny. Jedna osoba może zarabiać mniej, ponieważ odbiera dziecko, opiekuje się bliskim lub ogranicza etat. Druga dzięki temu ma więcej czasu na pracę. Niski dochód nie opisuje wtedy całego obciążenia.
Europejski Instytut ds. Równości Kobiet i Mężczyzn pokazuje, że opieka ogranicza czas na pracę zarobkową i rozwój zawodowy. W badaniu uwzględnia również organizowanie opieki, nie tylko wykonanie poszczególnych zadań. To powód, by przy domowych ustaleniach patrzeć szerzej niż na wysokość przelewu.
Przez tydzień zapiszcie powtarzające się obowiązki: opiekę, gotowanie, sprzątanie, zakupy, wizyty lekarskie, planowanie i sprawy urzędowe. Nie musicie wystawiać sobie faktur za każdą godzinę. Sprawdźcie, kto pamięta o zadaniach, kto może z nich zrezygnować i ile czasu każdemu zostaje na odpoczynek oraz własną pracę.
Potem uzgodnijcie zmianę: inny podział obowiązków, niższą wpłatę osoby przejmującej opiekę, równe kwoty do samodzielnego wykorzystania albo sfinansowanie części pomocy z budżetu wspólnego. Przejęcie dodatkowego zadania powinno mieć widoczny skutek w planie, jeśli wpływa na możliwość zarabiania.
Co ustalić przed urlopem związanym z opieką nad dzieckiem?
Przygotujcie plan na cały przewidywany okres zmiany dochodów. Wpiszcie potwierdzone kwoty i terminy wpływów, wydatki na dziecko oraz koszty powrotu do pracy. Nie przyjmujcie, że każda osoba otrzyma identyczny procent wcześniejszej wypłaty. Do planu potrzebne są dane dotyczące konkretnej sytuacji.
Ustalcie, jak osoba wykonująca więcej pracy opiekuńczej będzie finansować własne potrzeby. Rozwiązaniem może być wspólna pula dochodów i uzgodniona kwota dla każdego do samodzielnego wykorzystania. Taka kwota nie powinna zależeć od każdorazowego tłumaczenia zakupu drugiej osobie.
Porozmawiajcie też o dłuższym horyzoncie: oszczędnościach każdej osoby, kosztach szkoleń, utrzymaniu kontaktu z zawodem i organizacji opieki po powrocie. Bieżące rachunki mogą się zgadzać, a jednocześnie jedna osoba przez dłuższy czas nie mieć możliwości budowania własnej rezerwy.
Zapiszcie termin ponownego przeglądu, na przykład przed końcem urlopu albo po zmianie godzin pracy. Nie wiążcie całej decyzji wyłącznie z datą wypłaty. Ważne jest także to, czy po powrocie rzeczywiście zmienił się podział opieki.
Jak zmienić zasady po utracie pracy?
Nie czekajcie, aż zabraknie pieniędzy na pierwszy rachunek. Spiszcie wpływy, które rzeczywiście pozostaną, oraz najbliższe terminy płatności. Oddzielcie koszty konieczne od celu, którego realizację można przesunąć. Ustalcie też, kto aktualizuje plan i kiedy wrócicie do rozmowy.
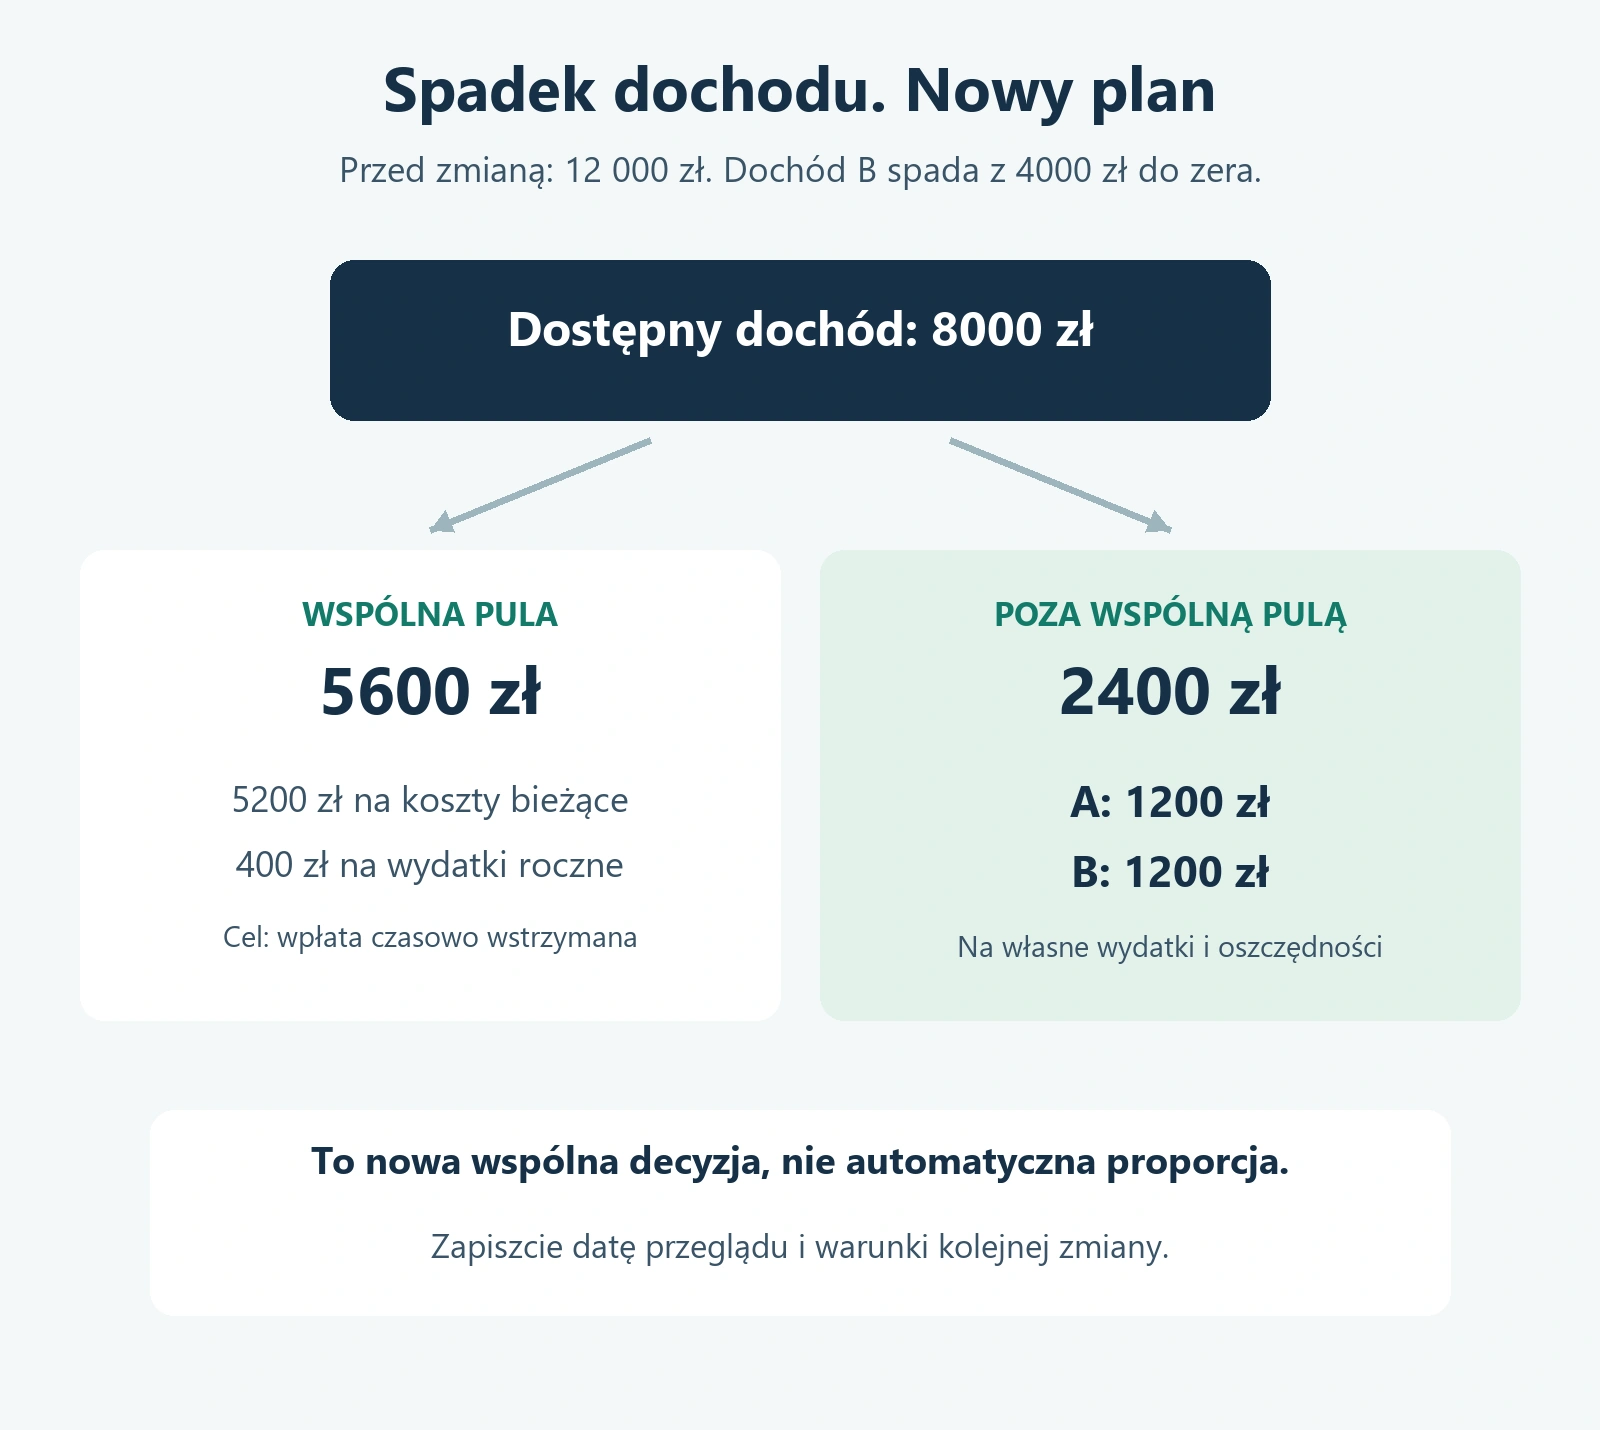
Wróćmy do wcześniejszego przykładu. B traci dochód 4000 zł, a A nadal ma 8000 zł. Dla przejrzystości pomijamy odprawę i świadczenia, których nie potwierdzono. Koszty bieżące pozostają na poziomie 5200 zł, a odkładanie 400 zł na wydatki roczne nadal jest potrzebne. Para wstrzymuje wpłatę 400 zł na wspólny cel.
Wspólna pula spada do 5600 zł. Z 8000 zł zostaje 2400 zł. Partnerzy uzgadniają tymczasowo po 1200 zł na osobiste wydatki i oszczędności. A finansuje pulę 5600 zł, przekazuje B uzgodnione 1200 zł i zachowuje 1200 zł. Całość mieści się w bieżącym dochodzie.
| Przeznaczenie pieniędzy | Przed utratą dochodu B | Plan tymczasowy |
|---|---|---|
| Koszty bieżące | 5200 zł | 5200 zł |
| Wydatki roczne | 400 zł | 400 zł |
| Wspólny cel | 400 zł | 0 zł |
| Poza wspólną pulą: A | 4000 zł | 1200 zł |
| Poza wspólną pulą: B | 2000 zł | 1200 zł |
| Razem | 12 000 zł | 8000 zł |
W pierwszej kolumnie obowiązuje wcześniejszy podział proporcjonalny. Druga pokazuje nową, wspólnie wybraną zasadę, nie automatyczny wynik proporcji. Samo ustawienie udziałów 100% i 0% opłaciłoby rachunki, lecz nie rozstrzygnęłoby dostępu osoby bez dochodu do pieniędzy na własne potrzeby.
W waszej sytuacji może być potrzebny niższy limit, większa redukcja kosztów albo czasowe korzystanie z poduszki finansowej. Jeżeli pojawia się niedobór, zapiszcie jego miesięczną wysokość i termin kolejnej decyzji. Nie traktujcie limitu kredytowego jak brakującego wynagrodzenia.
Własne pieniądze i wspólna odpowiedzialność
Ustalcie kwotę lub kategorię wydatków, o których każda osoba decyduje samodzielnie. Może obejmować hobby, drobne zakupy i indywidualne oszczędności. Dzięki temu rozmowa o wspólnych kosztach nie musi zamieniać się w ocenę każdego paragonu.
Autonomia nie oznacza ukrywania zobowiązań wpływających na wspólny plan. Warto znać sumę rat i stałych kosztów oraz wiedzieć, czy zaplanowane wpłaty są realne. Jednocześnie przejrzystość nie wymaga udostępniania haseł ani rozliczania każdego wydatku osobistego mieszczącego się w ustalonej kwocie.
Próg wymagający rozmowy dopasujcie do budżetu. Przykładowo możecie uzgodnić konsultowanie nieplanowanego wspólnego zakupu powyżej 300 zł. Dopiszcie regułę dla wydatków cyklicznych: nowa subskrypcja za 50 zł miesięcznie oznacza 600 zł rocznie, mimo że pojedyncze obciążenie jest niewielkie.
Ustalenia powinny działać symetrycznie. Wyższa wpłata nie daje automatycznie ostatniego słowa w każdej decyzji, a dostęp do potrzebnych pieniędzy nie powinien służyć karaniu za spór. Jeśli ograniczanie środków lub zadłużanie bez zgody drugiej osoby staje się formą kontroli, sama tabela podziału kosztów nie rozwiąże problemu.
Jak prowadzić codzienne rozliczenia?
Najpierw wybierzcie zasady, potem sposób ich obsługi. Możecie finansować wspólne wydatki z jednego rachunku albo płacić z osobnych i rozliczać różnicę. Warunki produktu oraz dostęp obu osób opisuje osobny poradnik o wspólnym koncie bankowym.
Przy osobnych płatnościach ustalcie, kiedy zamykacie rozliczenie. Nadal zakładamy docelowe wpłaty 4000 zł od A i 2000 zł od B. Osoba A opłaciła 3700 zł bieżących kosztów i odłożyła wspólne 800 zł na wydatki roczne oraz cel. Osoba B opłaciła pozostałe 1500 zł kosztów. A sfinansowała więc 4500 zł puli, a B 1500 zł. Wyrównanie 500 zł od B do A przywraca uzgodniony podział. Nie jest nowym kosztem gospodarstwa.
Zachowajcie jedno zestawienie wspólnych wydatków. Dopisujcie zwroty do zakupów, których dotyczą, i nie traktujcie przelewów wyrównujących jako kolejnych rachunków. Nie trzeba porównywać każdej kawy. Trzeba wiedzieć, czy wspólna pula rzeczywiście pokryła ustalone zadania.
Długi, cele i różne priorytety
Jeżeli jedna osoba spłaca wcześniejsze zobowiązania, ujawnijcie kwotę potrzebną co miesiąc i jej wpływ na wpłaty. Uzgodnijcie, czy oraz w jaki sposób druga osoba chce czasowo zwiększyć swój udział. Nie przyjmujcie milcząco, że każdy nowy dług będzie pokrywany ze wspólnej puli.
Przy zaległościach potrzebny jest konkretny plan spłaty zadłużenia. Rozmowa powinna dotyczyć także zatrzymania nowych zobowiązań. Przesuwanie coraz większej części rachunków na partnera bez zmiany przyczyny problemu może tylko ukrywać narastający niedobór.
Wspólne cele też wymagają nazwania priorytetów. Jedna osoba może chcieć większej rezerwy, druga podróży albo szybszej zmiany mieszkania. Ustalcie kwotę, termin i kolejność, a sposób wygospodarowania wpłat oprzyjcie na poradniku jak oszczędzać pieniądze. Cel nie staje się wspólny tylko dlatego, że jedna osoba go wpisała.
Karta ustaleń finansowych dla pary
Pobierz kartę ustaleń finansowych dla pary w PDF. Wydrukuj ją i wspólnie zapiszcie wybrany podział kosztów, zasady przelewów oraz termin kolejnego przeglądu.
Przepiszcie poniższe punkty do wspólnej notatki. To roboczy plan domowych rozliczeń. Przy każdym punkcie zapiszcie konkretną odpowiedź, osobę odpowiedzialną za wykonanie i termin sprawdzenia.
- Okres planu: od kiedy obowiązuje i którego dnia robimy przegląd.
- Dochody do podziału: kwota A, kwota B, zasada rozliczenia premii i nieregularnych wpływów.
- Wspólna pula: koszty bieżące, wydatki roczne i cele. Wypiszcie też wydatki wyłączone.
- Wpłaty: wybrany model, kwoty, terminy oraz sposób wyrównania osobnych płatności.
- Obowiązki: podział opieki i organizacji domu oraz jego wpływ na zarobki.
- Samodzielność: własne kwoty, granica wspólnej decyzji i zasada dla nowych abonamentów.
- Zmiana sytuacji: co robimy po utracie dochodu, zmianie etatu lub zwiększeniu opieki.
- Kontrola: kto zbiera rachunki, kto sprawdza całość i co poprawiamy w kolejnym miesiącu.
Nie zostawiajcie obsługi finansów na stałe jednej osobie. Jedno może wykonywać przelewy, ale oboje powinni wiedzieć, jakie kwoty są potrzebne, gdzie znajduje się plan i które terminy są najbliższe. W razie nieobecności drugiej osoby domowe rozliczenia nadal muszą działać.
Pierwszy miesiąc potraktujcie jako sprawdzian ustaleń
Na początek wybierzcie jeden model i konkretny okres próbny. W połowie miesiąca sprawdźcie, czy wpłaty wystarczają oraz czy zakres wspólnych wydatków jest zrozumiały. Na koniec porównajcie plan z wykonaniem i zapiszcie najwyżej kilka zmian do następnego okresu.
Oceniajcie nie tylko saldo. Sprawdźcie, czy każda osoba ma dostęp do uzgodnionych środków, czy podział obowiązków odpowiada ustaleniom i czy nikt nie finansuje wspólnych potrzeb kosztem niezauważonych zaległości. Zasady mają być możliwe do utrzymania także wtedy, gdy zmienia się praca, zdrowie albo sytuacja rodziny.