Inflacja stylu życia pojawia się wtedy, gdy wraz z dochodami podnosisz poziom codziennych wydatków, a wcześniejsze dodatki stają się zwykłą częścią miesiąca. Podwyżka o 1200 zł może wtedy zwiększyć kwotę odkładaną na przyszłość tylko o 100 zł. Resztę pochłoną większe mieszkanie, częstsze wyjścia, wygodniejszy transport i kolejne abonamenty.
Wyższy standard życia może być dobrym wykorzystaniem zarobków. Problem zaczyna się, gdy przyjmujesz kilka nowych kosztów bez sprawdzenia ich łącznej ceny i czasu trwania. Zobacz, jak rozpoznać tę zmianę, oddzielić ją od wzrostu cen oraz podzielić podwyżkę tak, by poprawa była widoczna również w oszczędnościach.
Na czym polega inflacja stylu życia?
Najpierw częściej zamawiasz jedzenie, bo po zmianie pracy masz mniej czasu. Potem wybierasz droższy pakiet usług, kupujesz więcej ubrań i zaczynasz rozważać większą ratę. Każda decyzja oddzielnie mieści się w nowej pensji. Dopiero ich suma pokazuje, że wolnych pieniędzy zostało niewiele więcej niż wcześniej.
W angielskich materiałach spotkasz określenie lifestyle creep. Vanguard opisuje ten mechanizm jako wzrost wydatków wraz z wynagrodzeniem i stopniowe uznawanie wcześniejszych luksusów za codzienną konieczność. Użyteczne pytanie brzmi więc: które koszty rzeczywiście wybrałem, a które po prostu stały się moim nowym standardem?
Nie chodzi wyłącznie o bardzo wysokie dochody. Podobna zmiana może nastąpić po spłaceniu raty albo zakończeniu kosztownego dojazdu. W budżecie pojawia się wolna kwota, którą szybko zajmują inne płatności. Sam wzrost dostępnych pieniędzy nie określa jeszcze, na co zostaną przeznaczone.
Oceniaj również to, co otrzymujesz w zamian. Droższe mieszkanie bliżej pracy może oznaczać krótszy dojazd, a dobrze dobrana usługa odzyskany czas. Zapisz tę korzyść konkretnie i sprawdź ją po miesiącu. Wydatek, który wyraźnie poprawia codzienność, może mieć dla ciebie większą wartość niż kilka dodatków kupowanych wyłącznie dlatego, że teraz możesz sobie na nie pozwolić.
Inflacja stylu życia a inflacja cen i nowe potrzeby
Inflacja cen dotyczy drożenia towarów i usług. Wskaźniki takie jak CPI służą pomiarowi zmian cen konsumpcyjnych. Europejski Bank Centralny wyjaśnia, że ogólny wzrost cen obniża siłę nabywczą pieniądza, a gospodarstwa mogą odczuwać go różnie ze względu na odmienne zakupy. Inflacja stylu życia opisuje natomiast zmianę sposobu wydawania pieniędzy.
Przykład pomaga oddzielić te zjawiska. Cztery wyjścia po 15 zł kosztowały 60 zł. Gdy cena tego samego zakupu wzrosła do 18 zł, cztery wyjścia kosztują 72 zł. Dodatkowe 12 zł wynika z ceny. Jeśli teraz wychodzisz osiem razy, rachunek wynosi 144 zł. Kolejne 72 zł wynika z większej liczby zakupów przy nowej cenie.
To rozłożenie zmiany jednego wydatku, a nie obliczenie osobistego CPI. Wpływ wzrostu cen na określoną kwotę możesz osobno zobaczyć w kalkulatorze inflacji i siły nabywczej. Nie wyjaśni on jednak, dlaczego zmieniłeś częstotliwość zakupów albo wybrałeś droższy standard.
Jest jeszcze trzecia przyczyna: zmiana potrzeb. Leczenie, opieka nad bliską osobą czy konieczny dojazd po przeprowadzce mogą zwiększyć wydatki bez dobrowolnego podnoszenia komfortu. Zanim uznasz wzrost kosztów za problem z nawykami, oddziel podwyżki cen, nowe potrzeby i własne wybory. W jednej kategorii mogą występować wszystkie trzy.
Porównaj miesiące przed podwyżką i po niej
Weź typowy miesiąc sprzed zmiany wynagrodzenia oraz dwa lub trzy pełne miesiące po zmianie. Osobno oznacz urlop, przeprowadzkę i inne jednorazowe zdarzenia. Nie usuwaj ich z historii, lecz nie traktuj automatycznie jako nowego miesięcznego poziomu wydatków.
Przy każdej rosnącej pozycji zapisz przyczynę oraz sposób płatności. Czynsz podniesiony przez właściciela to inna sytuacja niż samodzielna zamiana mieszkania na większe. Wyższy rachunek za transport może wynikać z cen biletów, nowej trasy lub częstszego korzystania z taksówek. Sama nazwa kategorii tego nie pokaże.
Jeśli dopiero odtwarzasz pełną listę wpływów i kosztów, wykorzystaj poradnik o budżecie domowym. Do oceny inflacji stylu życia potrzebujesz przede wszystkim różnic między porównywanymi okresami. Zaznacz również nową kwotę odkładaną na cele oraz każdy koszt, którego nie możesz szybko zakończyć.
Przykład: pensja rośnie z 6000 do 7200 zł
Poniższe kwoty są hipotetyczne i służą porównaniu decyzji. Osoba otrzymuje podwyżkę o 1200 zł netto miesięcznie, czyli o 20%. Dotychczasowy plan obejmował 5200 zł na utrzymanie i przygotowanie do kosztów rocznych oraz 800 zł na poduszkę i dalsze cele.
W wariancie A w ciągu kilku miesięcy pojawia się większe mieszkanie, więcej płatnych przejazdów, wyjść i usług. Wariant B pokazuje inny plan podjęty przed zawarciem nowych umów. Nie zakłada natychmiastowej rezygnacji z już podpisanego najmu.
| Przeznaczenie pieniędzy | Przed | Wariant A | Wariant B |
|---|---|---|---|
| Mieszkanie i rachunki | 2400 zł | 2800 zł | 2400 zł |
| Żywność i dom | 1000 zł | 1100 zł | 1100 zł |
| Transport | 400 zł | 600 zł | 400 zł |
| Zdrowie i podstawowe potrzeby | 300 zł | 300 zł | 300 zł |
| Wyjścia, hobby i zakupy uznaniowe | 600 zł | 900 zł | 850 zł |
| Abonamenty | 100 zł | 200 zł | 150 zł |
| Odkładanie na znane koszty roczne | 400 zł | 400 zł | 400 zł |
| Poduszka i dalsze cele | 800 zł | 900 zł | 1600 zł |
| Razem | 6000 zł | 7200 zł | 7200 zł |
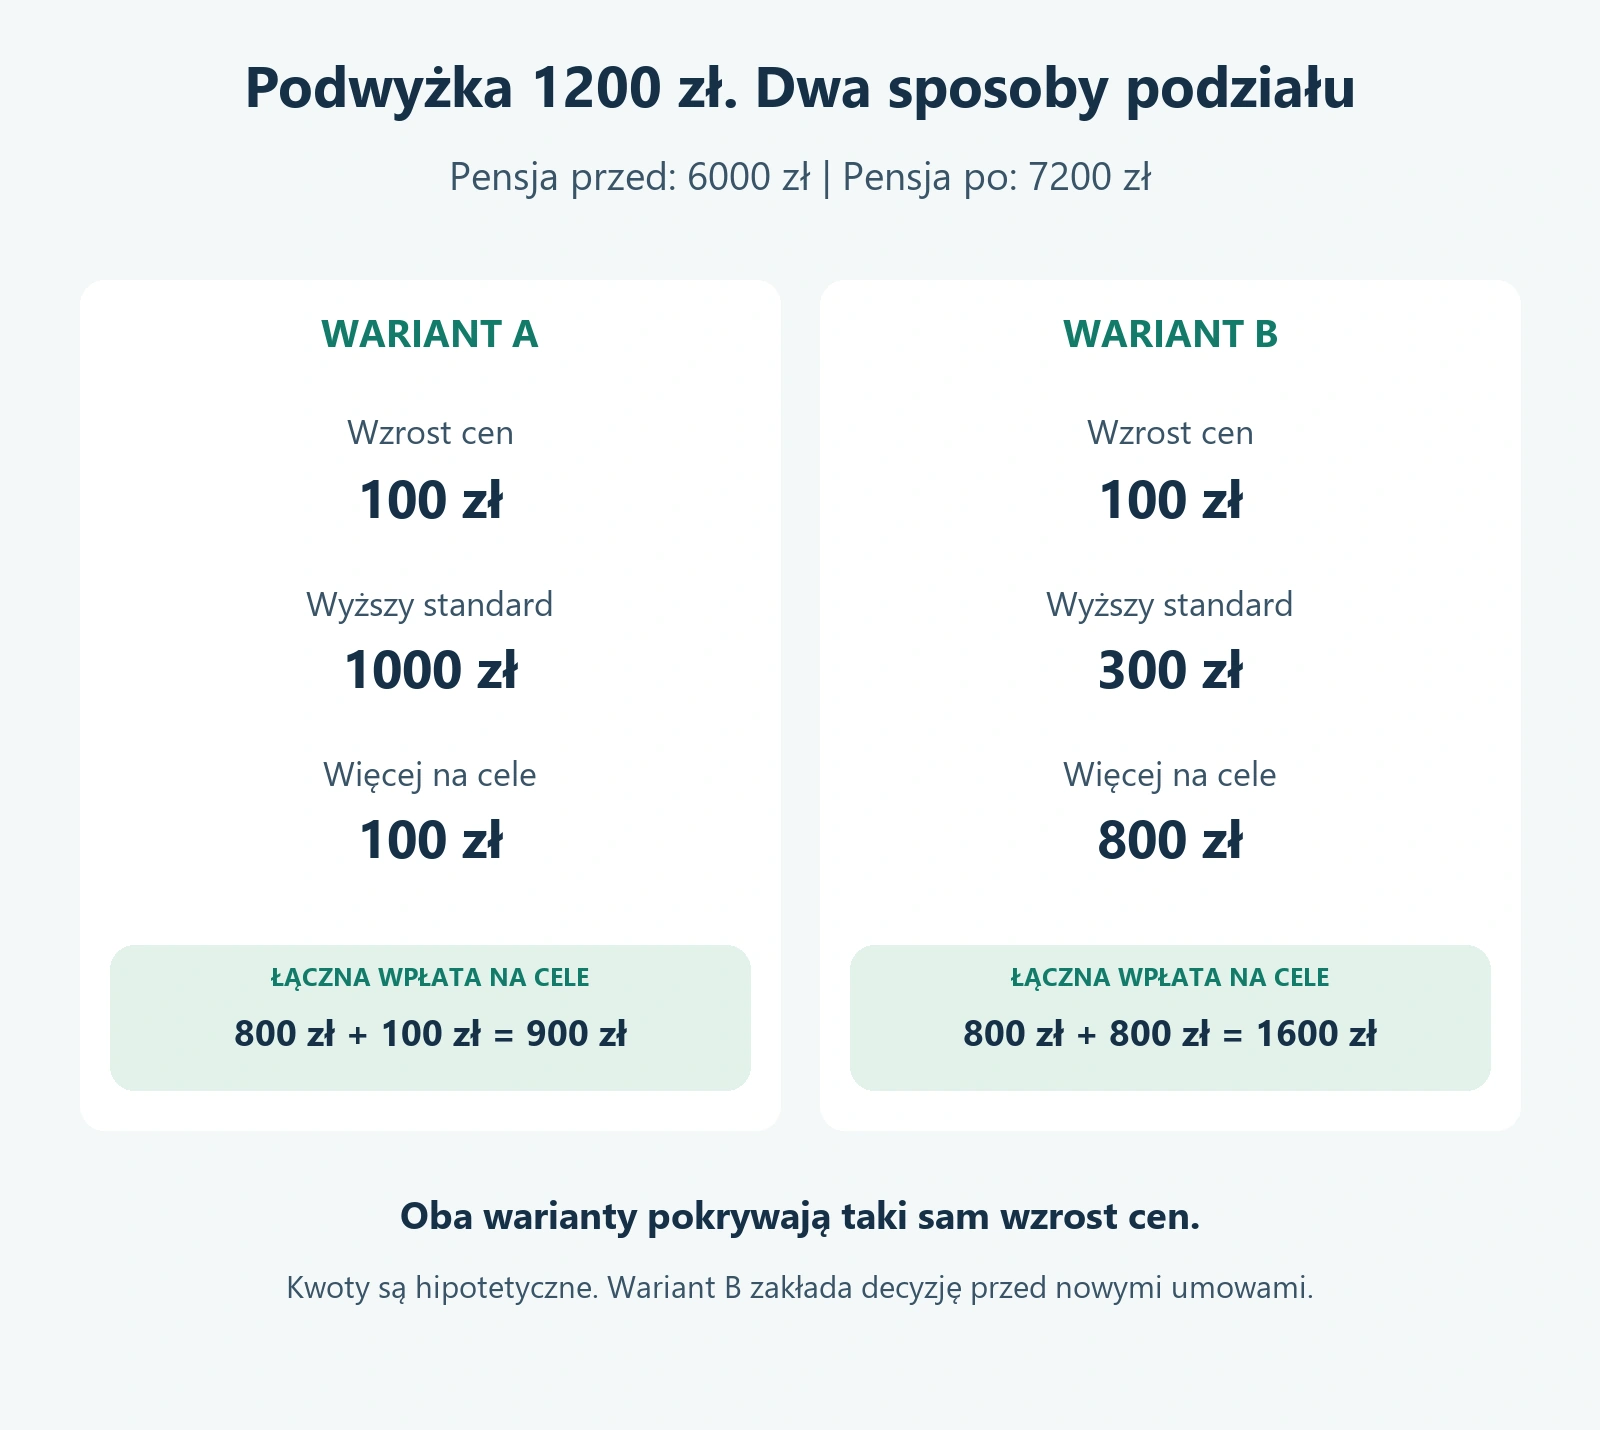
Przyjmujemy, że dodatkowe 100 zł na żywność i dom wynika z cen przy niezmienionych zakupach. W wariancie A kolejne 1000 zł finansuje wyższy standard: mieszkanie kosztuje o 400 zł więcej, transport o 200 zł, wydatki uznaniowe o 300 zł, a abonamenty o 100 zł. Na cele trafia tylko 100 zł więcej.
Wariant B zachowuje miejsce na poprawę wygody. Z dodatkowych 1200 zł przeznacza 100 zł na wzrost cen, 300 zł na przyjemności i usługi oraz 800 zł na zwiększenie wpłaty na cele. Cała podwyżka otrzymuje przeznaczenie, ale nie staje się w całości nowym kosztem życia.
W obu wariantach 400 zł na koszty roczne pozostaje oddzielną rezerwą na przewidywane płatności. Nie doliczamy tej kwoty do wpłaty na poduszkę i dalsze cele. Gdy przyjdzie termin rocznego rachunku, wykorzystanie tej rezerwy nie oznacza ponownego przypisania tego samego kosztu do planu.
Dlaczego wyższa kwota oszczędności może maskować zmianę?
W wariancie A odkładane 900 zł wygląda lepiej niż wcześniejsze 800 zł. Kwota wzrosła o 12,5%, podczas gdy dochód wzrósł o 20%. Udział wpłaty na poduszkę i dalsze cele w pensji spadł z około 13,3% do 12,5%. To sygnał do przyjrzenia się zmianie, a nie automatyczny dowód złej decyzji.
W wariancie B wpłata wynosi 1600 zł, czyli około 22,2% nowego dochodu. Te proporcje nie są normą dla innych osób. Ktoś, kto nadrabia leczenie lub finansuje konieczną opiekę, może świadomie przeznaczyć podwyżkę na bieżące potrzeby.
Przy utrzymaniu planu przez dwanaście miesięcy wariant A daje 10 800 zł wpłat, a wariant B 19 200 zł. Różnica wynosi 8400 zł. To suma samych wpłat, bez odsetek, zwrotu z inwestycji i wypłat z tych pieniędzy. Wynik pokazuje konsekwencję podziału podwyżki, bez obiecywania określonego majątku.
Nowy koszt stały wymaga osobnej decyzji
Jednorazowa kolacja i nowa miesięczna opłata mają inną konsekwencję. Po kolacji możesz wybrać inaczej przy następnym wyjściu. Umowa, rata lub abonament mogą obciążać również kolejne miesiące, nawet gdy radość z zakupu minie albo dochód spadnie.
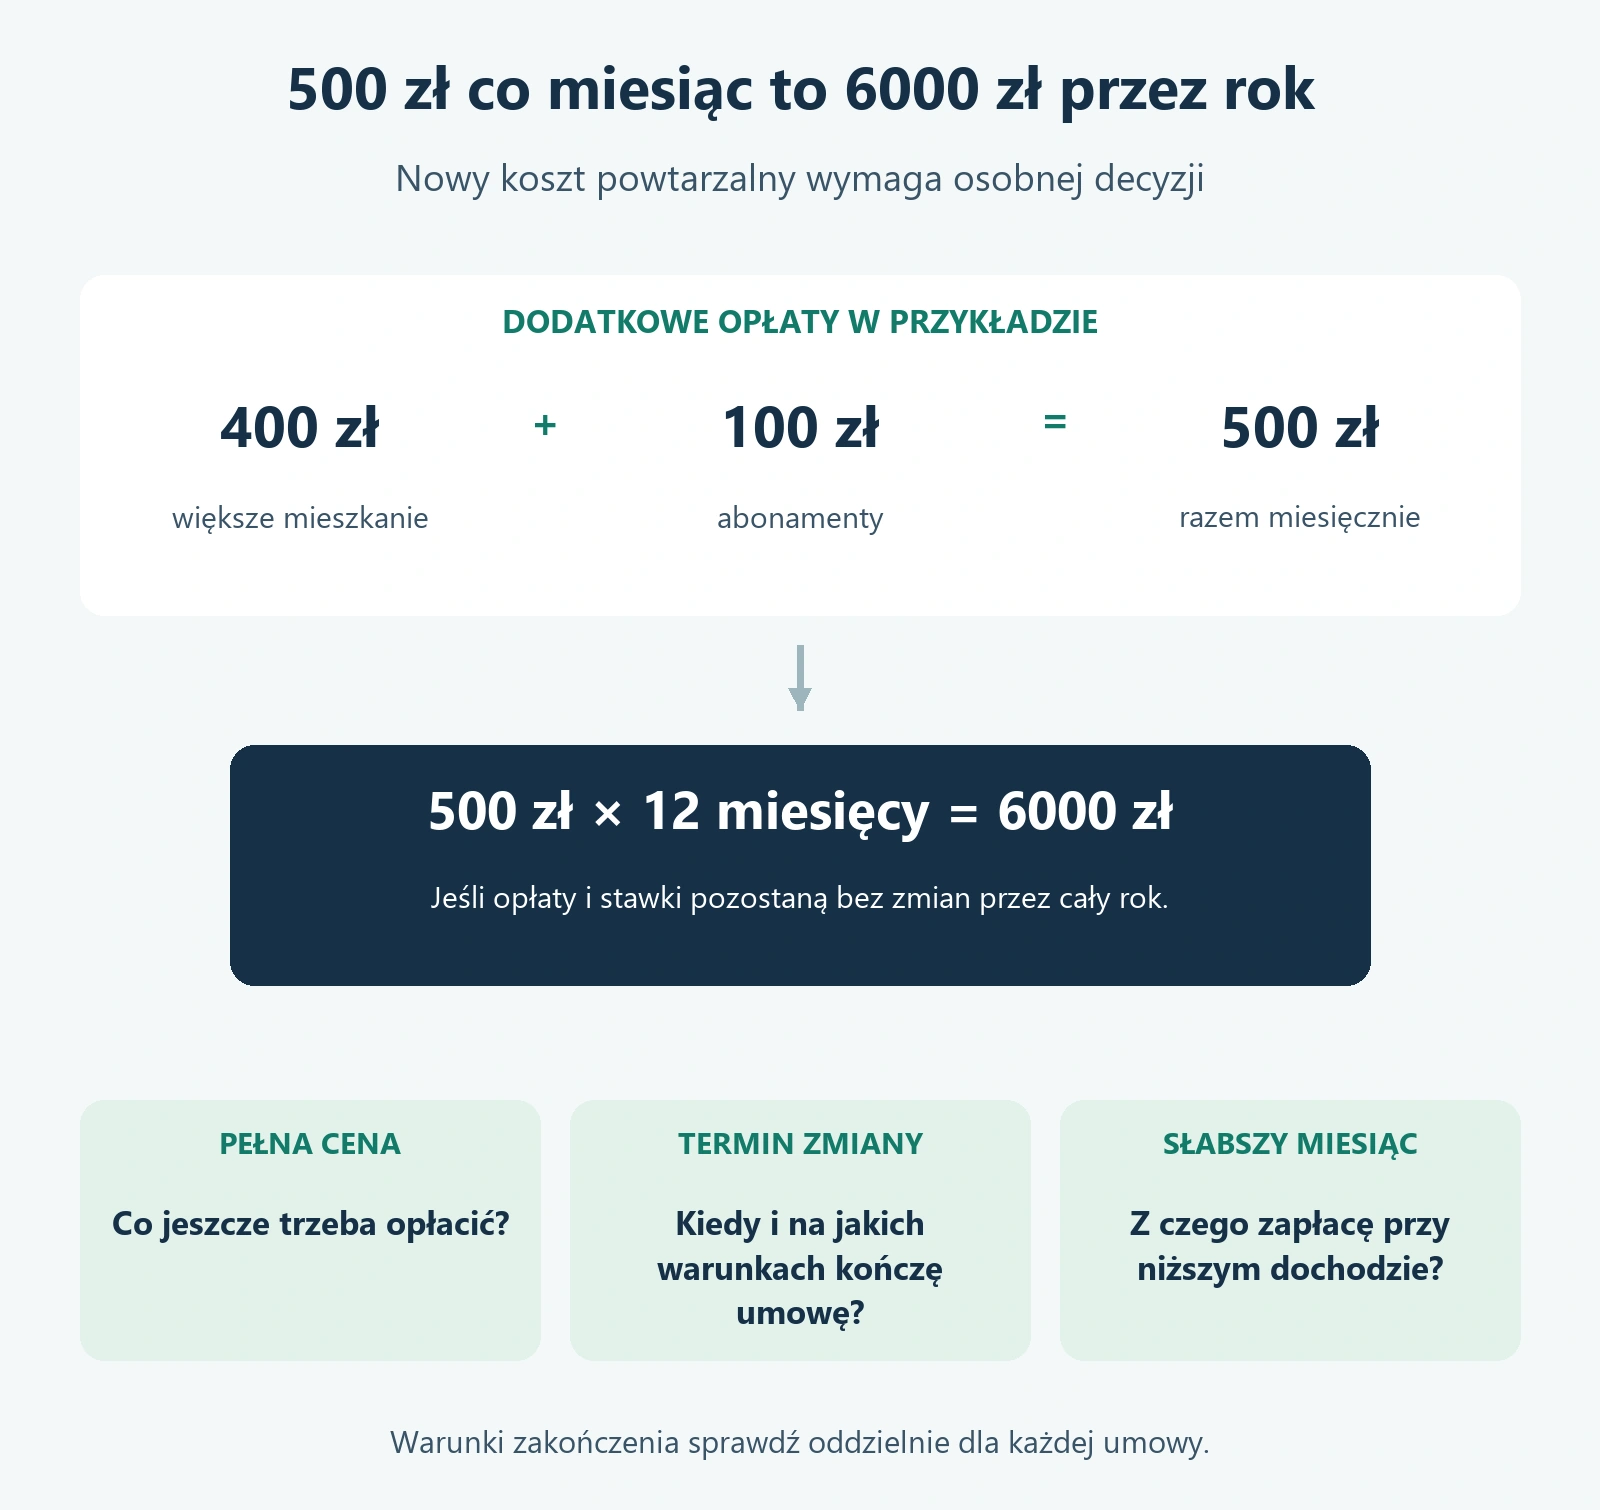
W wariancie A większe mieszkanie i abonamenty zwiększają powtarzalne opłaty łącznie o 500 zł miesięcznie. Przy niezmienionych stawkach przez rok oznacza to 6000 zł więcej. Sprawdzenie rocznej kwoty pozwala porównać ten wybór z innymi celami. Nie oznacza jednak, że każdą usługę trzeba utrzymywać przez pełny rok.
Przed zaakceptowaniem nowego zobowiązania odpowiedz sobie na pięć pytań:
- Jaki jest pełny koszt miesięczny, wraz z dodatkami potrzebnymi do korzystania?
- Jaką kwotę trzeba zapłacić na początku i na końcu umowy?
- Jak długo trwa zobowiązanie i jakie są rzeczywiste warunki zakończenia?
- Z jakiej pozycji zapłacę, jeśli przez miesiąc zabraknie premii lub części dochodu?
- Z którego celu albo wydatku świadomie rezygnuję, wybierając tę usługę?
Przy samochodzie sama rata nie opisuje pełnego kosztu użytkowania. Przy większym mieszkaniu mogą dojść media, wyposażenie i droższy dojazd. Oblicz dodatkową miesięczną kwotę całego wyboru. Nie wystarczy upewnić się, że pojedyncza rata mieści się w podwyżce.
Oznacz koszty według tego, jak szybko można je zmienić. Jedne ograniczysz od następnego zakupu, inne po upływie okresu rozliczeniowego, a kolejne zgodnie z dłuższą umową. Nie zakładaj jednakowych zasad wypowiedzenia dla wszystkich usług. Przeczytaj własne warunki i wpisz datę najbliższej możliwej zmiany.
Jak podzielić podwyżkę, zanim powstaną nowe przyzwyczajenia?
Zacznij od rzeczywistej różnicy netto. Podwyżka podana w kwocie brutto nie jest kwotą dostępną na wydatki. Oddziel stały wzrost wynagrodzenia od premii, nadgodzin i jednorazowego wyrównania. Pierwszy większy przelew może zawierać kilka składników.
Następnie przeznacz potrzebną część na wzrost cen i zmienione obowiązki. Dopiero pozostałą kwotę dziel między komfort oraz cele. Jeśli cała podwyżka pokrywa konieczne koszty, nie twórz sztucznej wpłaty na oszczędności, którą trzeba będzie od razu cofnąć.
Wybierz własną regułę w złotych lub procentach. Arkusz amerykańskiego CFPB zachęca do dopasowania zasady oszczędzania do własnej sytuacji i zapisania konkretnego celu oraz kwoty. Nie wymaga przyjęcia identycznej proporcji przez wszystkie gospodarstwa.
W przykładzie reguła może brzmieć: „Po otrzymaniu nowej pensji przeznaczam 1600 zł na poduszkę i dalsze cele, a na wybrane udogodnienia dokładam najwyżej 300 zł miesięcznie”. Ustawienie przelewu pomaga wykonać decyzję, lecz co miesiąc sprawdzaj także wypłaty z celu. Przelew 1600 zł i późniejszy powrót 700 zł na zakupy oznaczają zachowanie 900 zł.
Pierwszy miesiąc potraktuj jako próbę. Możesz wydać część większej pensji na jednorazową przyjemność i nadal poczekać z nowym zobowiązaniem. Po kolejnym wpływie sprawdzisz, czy zaplanowana wpłata była możliwa bez przenoszenia rachunków na kartę lub płatności odroczone.
Co zrobić, gdy podwyżka już została wydana?
Wróć do listy zmian i zacznij od tych, które mają niską wartość dla ciebie oraz są możliwe do cofnięcia. Nie planuj oszczędności z rezygnacji, której nie możesz jeszcze wykonać. Jeśli umowa kończy się za kilka miesięcy, zapisz datę i potraktuj uwolnioną później kwotę jak kolejną podwyżkę do podziału.
Przejrzyj nowe abonamenty. Gdy nie pamiętasz, skąd pochodzą obciążenia, wykorzystaj instrukcję sprawdzania subskrypcji na karcie. Ustal, które usługi są używane, które się dublują i kiedy można je zmienić. Samo usunięcie aplikacji nie zastępuje sprawdzenia statusu usługi i warunków jej zakończenia.
Jeśli większe koszty pozostaną z tobą dłużej, przelicz również potrzebną poduszkę finansową. Przy niezbędnych wydatkach wyższych o 500 zł miesięcznie taki sam sześciomiesięczny zakres ochrony wymaga dodatkowych 3000 zł. Uwzględniaj koszty, które rzeczywiście pozostaną w sytuacji utraty dochodu, oraz terminy możliwej rezygnacji.
Przy kilku zmianach naraz wybierz jedną większą i jedną prostą. Może to być powrót do tańszego pakietu oraz ograniczenie dodatkowych przejazdów. Odzyskaną kwotę przypisz od razu do celu. Ogólny poradnik jak oszczędzać pieniądze pomoże dobrać dalsze działania, gdy diagnoza obejmuje również wcześniejsze wydatki.
Podwyżka we wspólnym gospodarstwie i premia
Jeżeli dzielisz koszty z drugą osobą, omówcie większy dochód przed wspólnym zakupem. Nowy standard mieszkania lub wyjazdów może zwiększyć oczekiwania wobec osoby, której zarobki się nie zmieniły. Ustalcie, czy dodatkową kwotę przeznaczacie na wspólny cel, indywidualne potrzeby czy zmianę podziału kosztów.
Jednorazowa premia może pokryć jednorazowy zakup. Przy miesięcznym zobowiązaniu trzeba sprawdzić, z czego zapłacisz później. Dodatkowe 6000 zł nie tworzy stałego dochodu 500 zł miesięcznie na dowolnie długi czas. Przy finansowaniu z tej kwoty opłaty 500 zł pieniądze wystarczą na dwanaście płatności, jeżeli nie przeznaczysz ich na nic innego.
Po trzech miesiącach sprawdź trzy liczby
Zapisz, o ile wzrósł stały dochód netto, o ile zwiększyły się powtarzalne koszty i ile faktycznie przybyło pieniędzy na cele po uwzględnieniu wypłat. Osobno zachowaj informację o cenach oraz nowych potrzebach. Dzięki temu nie pomylisz koniecznego leczenia ze zmianą standardu zakupów.
Jeżeli wybrany komfort jest dla ciebie wart swojej ceny, a cele nadal są realizowane, możesz utrzymać ten podział. Jeżeli większa pensja nie daje ani odczuwalnej poprawy życia, ani większej rezerwy, wróć do nowych płatności. Przy najbliższej wypłacie zmień jedną konkretną kwotę i wyznacz termin ponownego sprawdzenia.