PPK może być korzystnym sposobem odkładania pieniędzy, ponieważ do Twoich wpłat dokłada się pracodawca, a po spełnieniu warunków także państwo. To jednak inwestycja z ryzykiem, która zmniejsza bieżącą pensję do dyspozycji. Oceniając opłacalność, porównaj rzeczywisty koszt dla domowego budżetu z wartością środków, które możesz otrzymać w wybranym momencie.
Najczęstszy błąd polega na zestawieniu własnej wpłaty z całym saldem rachunku i nazwaniu różnicy stopą zwrotu. Saldo obejmuje również cudze wpłaty, a przy wcześniejszym zwrocie podlega ustawowym pomniejszeniom. Znaczenie mają więc trzy rzeczy: ile oddajesz z pensji, jak zachowuje się fundusz oraz na jakich zasadach skorzystasz z pieniędzy.
Dlaczego PPK może się opłacać?
Podstawowa wpłata pracownika wynosi 2% wynagrodzenia stanowiącego podstawę naliczania wpłat, a pracodawcy 1,5%. W typowym przypadku podstawa odpowiada wynagrodzeniu brutto objętemu odpowiednimi składkami. Nie należy jednak automatycznie uwzględniać w niej każdego świadczenia otrzymanego od firmy. Dokładną podstawę sprawdzisz na rozliczeniu wynagrodzenia.
Jeżeli Twoja wpłata wynosi 120 zł, pracodawca przy podstawowych stawkach dokłada 90 zł. Na rachunek wpływa więc więcej, niż samodzielnie odkładasz. Po rezygnacji z programu nie otrzymujesz automatycznie tych 90 zł jako podwyżki. To wpłata związana z uczestnictwem w PPK, a nie część pensji, którą można bez dodatkowych ustaleń odebrać w gotówce.
Wpłaty mogą być wyższe. Pracownik może zadeklarować dodatkowo do 2% wynagrodzenia, a pracodawca do 2,5%. Łącznie daje to do 4% po każdej stronie. Wyższa wpłata firmy poprawia relację dopłaty do Twojego wydatku, ale własna wpłata dodatkowa zwiększa obciążenie budżetu. Nie zakładaj, że firma podwoi swoją część tylko dlatego, że Ty zwiększysz swoją.
Podstawowe zasady finansowania i prywatny charakter oszczędności określa ustawa o pracowniczych planach kapitałowych. PPK nie jest rachunkiem ZUS. Pieniądze są inwestowane na indywidualnym rachunku i podlegają dziedziczeniu na zasadach programu. Jeśli pracodawca oferuje pracowniczy program emerytalny, sprawdź różnice między PPE a PPK. Oba rozwiązania mają inne zasady finansowania i dostępu do oszczędności.
Ile PPK zabiera z pensji? Przykład dla 6000 zł brutto
Przyjmijmy, że miesięczna podstawa wpłat wynosi 6000 zł, pracownik wpłaca 2%, a pracodawca 1,5%. Cała wpłata firmy podlega w naszym przykładzie PIT według stawki 12%. Pomijamy zwolnienia podatkowe, zmianę progu i szczególne składniki wynagrodzenia.
| Pozycja | Miesięcznie | Przez 12 miesięcy |
|---|---|---|
| Wpłata pracownika | 120 zł | 1440 zł |
| Wpłata pracodawcy | 90 zł | 1080 zł |
| Łączne wpłaty na rachunek | 210 zł | 2520 zł |
| PIT od wpłaty pracodawcy przy stawce 12% | 10,80 zł | 129,60 zł |
| Łączne zmniejszenie pieniędzy do dyspozycji | 130,80 zł | 1569,60 zł |
Własna wpłata jest potrącana z pieniędzy po opodatkowaniu. Dodatkowo wpłata pracodawcy stanowi przychód pracownika, od którego może być należny PIT. Podatek nie pomniejsza przelewu 90 zł na PPK, lecz wpływa na rozliczenie pensji. Miesiąc jego pobrania zależy od terminu przekazania wpłaty przez firmę. Dlatego pojedynczy pasek wynagrodzenia może nie odpowiadać idealnie uproszczonej tabeli.
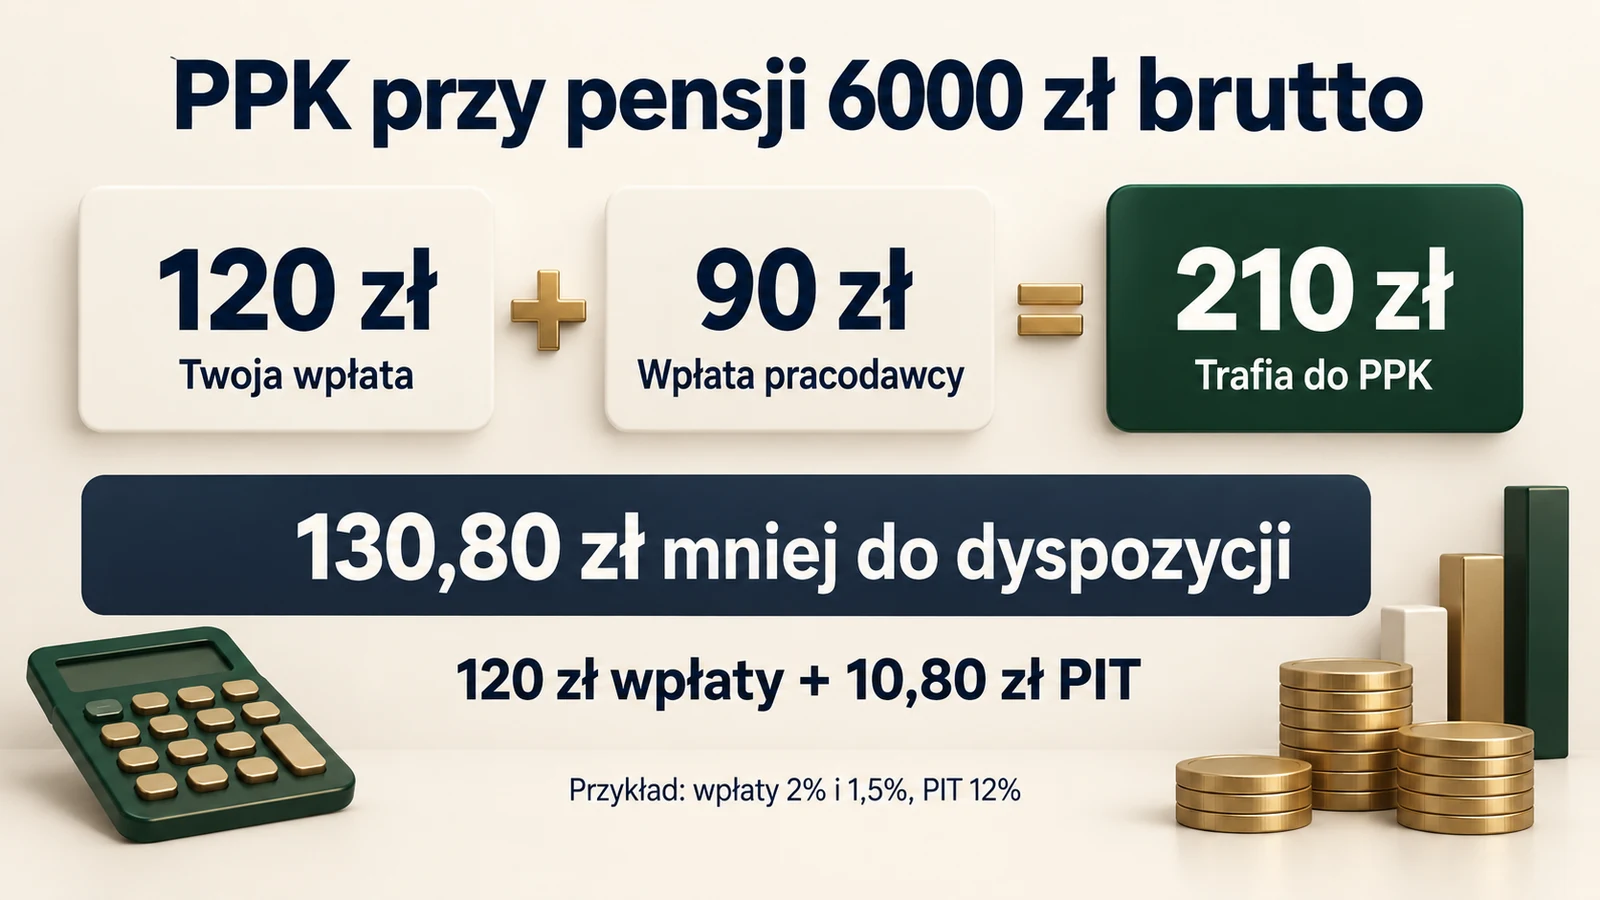
Przy stawce 32% PIT od 90 zł wyniósłby 28,80 zł, a łączny miesięczny koszt dla budżetu 148,80 zł. Jeżeli wpłata jest objęta właściwym zwolnieniem podatkowym, wynik będzie inny. Do własnych danych wykorzystaj kalkulator PPK. Rozdziela on kwotę odkładaną na rachunku od wpływu wpłat na bieżącą pensję.
Ile dają dopłaty państwa?
Program przewiduje jednorazową wpłatę powitalną 250 zł oraz dopłatę roczną 240 zł. Nie są one bezwarunkowym prezentem za samo istnienie rachunku. Wpłata powitalna wymaga między innymi uczestnictwa przez co najmniej trzy pełne miesiące kalendarzowe oraz wpłat podstawowych finansowanych przez uczestnika za co najmniej trzy miesiące.
Przy dopłacie rocznej liczy się odpowiednia suma wpłat. W 2026 roku podstawowy próg wynosi 1009,26 zł, a dla osób uprawnionych do obniżonej wpłaty podstawowej 252,32 zł. Liczy się spełnienie ustawowych warunków, także przy kilku rachunkach. Nie otrzymujesz oddzielnej pełnej dopłaty na każdy rachunek założony po zmianie pracy.
W naszym przykładzie 12 miesięcznych wpłat daje 2520 zł. Po doliczeniu obu należnych dopłat państwa byłoby to 3010 zł, przy 1569,60 zł łącznego zmniejszenia pensji do dyspozycji. Zakładamy brak zysku, straty i kosztów inwestowania. Nie jest to saldo gwarantowane na 31 grudnia: dopłata roczna jest przekazywana w następnym roku, a powitalna ma własny harmonogram.
Przedstawione obliczenia są przykładem działania wpłat i podatku. Nie są prognozą wyniku funduszu, poradą inwestycyjną ani rekomendacją uczestnictwa. Dopłat nie należy opisywać jako oprocentowania PPK.
Kiedy obniżenie wpłaty jest lepsze niż całkowita rezygnacja?
Jeżeli problemem jest miesięczny budżet, sprawdź możliwość obniżenia własnej wpłaty podstawowej nawet do 0,5%. W 2026 roku dotyczy to osoby, której łączne miesięczne wynagrodzenie z różnych źródeł, rozumiane według ustawy o PPK, nie przekracza 5767,20 zł. Aktualną kwotę potwierdza informacja PFR o limicie obniżonej wpłaty.
Przy podstawie 5000 zł standardowa wpłata pracownika wynosi 100 zł, a obniżona do 0,5% wynosi 25 zł. Podstawowa wpłata pracodawcy pozostaje równa 75 zł. Przy PIT 12% od części pracodawcy koszt dla budżetu wynosi odpowiednio 109 zł albo 34 zł miesięcznie. W drugim wariancie na PPK trafia 100 zł, chociaż bieżąca pensja jest niższa o 34 zł.
To przykład dla osoby faktycznie spełniającej warunki obniżenia. Przy drugim etacie lub premii trzeba ponownie sprawdzić łączne wynagrodzenie. Przekroczenie limitu i stosowanie obniżonej wpłaty bez uprawnienia może pozbawić dopłaty rocznej. Deklarację składa się pracodawcy, a zmiana nie działa automatycznie wstecz.
Jakie ryzyko wiąże się z PPK?
Środki trafiają do funduszu zdefiniowanej daty. W uproszczeniu proporcje inwestycji zmieniają się wraz ze zbliżaniem uczestnika do wieku, dla którego przeznaczony jest fundusz. Udział instrumentów bardziej zmiennych jest stopniowo ograniczany, ale nie oznacza to całkowitego usunięcia ryzyka.
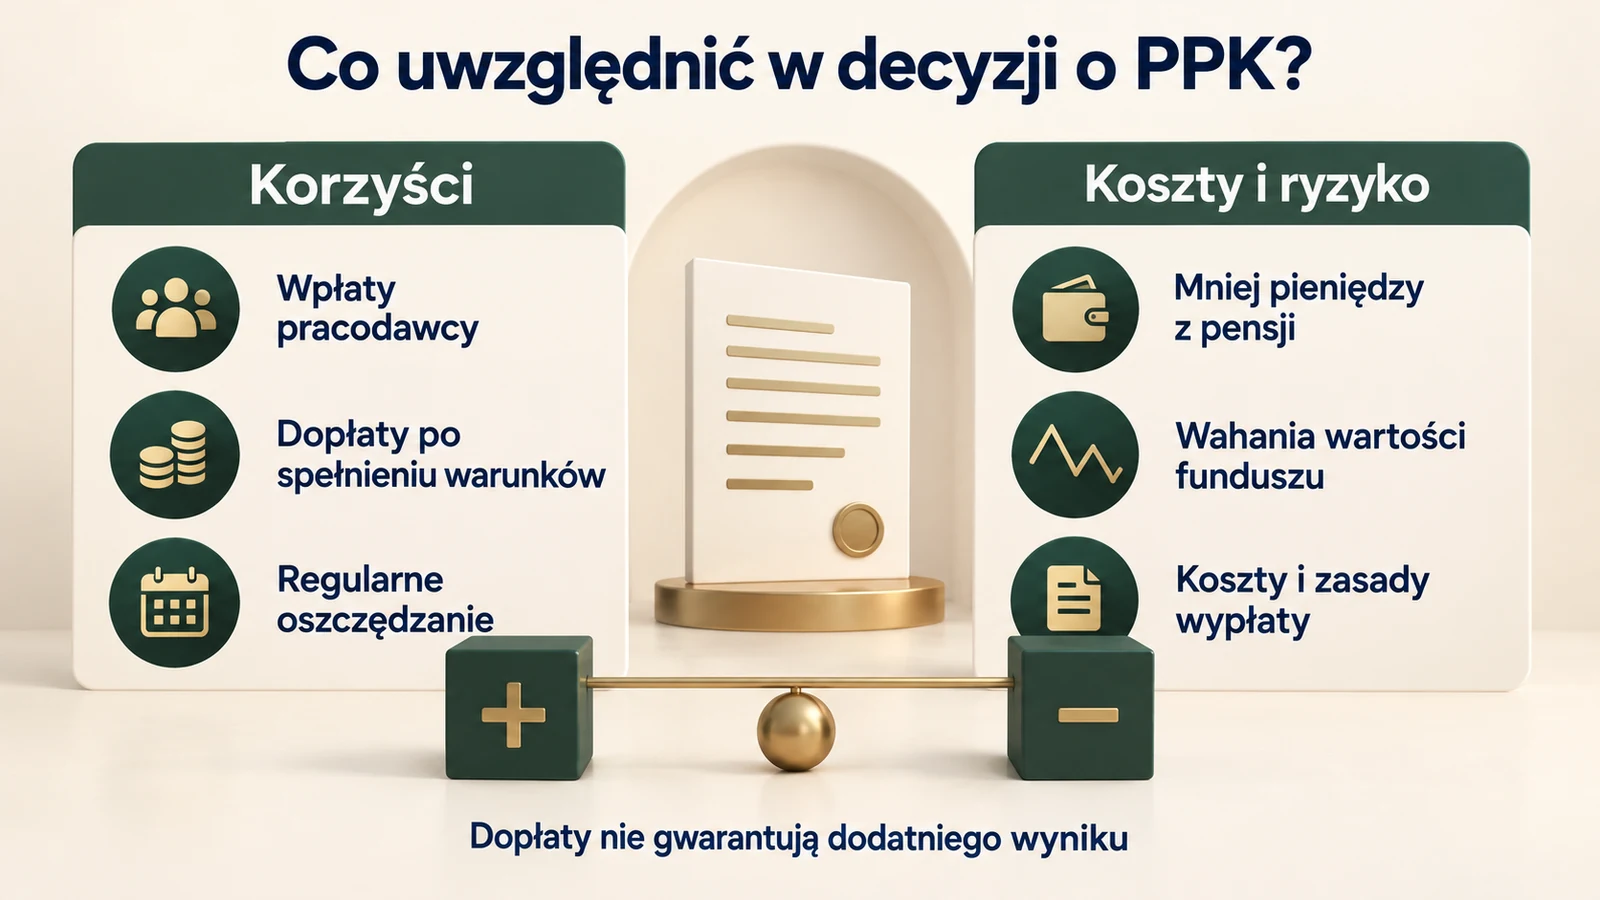
Spadki cen akcji, zmiany stóp procentowych, wycena obligacji i wahania walut mogą obniżyć wartość rachunku. Fundusz z większym udziałem obligacji także może notować stratę. Sam nadzór nad instytucją nie stanowi gwarancji dodatniej stopy zwrotu ani nie zamienia PPK w lokatę chronioną przed wahaniami wyceny.
Dopłaty tworzą przewagę względem samych własnych wpłat, lecz nie wyznaczają nieprzekraczalnej granicy straty. Najbardziej niebezpieczne jest planowanie konkretnego wydatku na bliski termin przy założeniu, że saldo rachunku na pewno utrzyma dzisiejszą wartość. Pieniądze potrzebne na czynsz lub pilną naprawę powinny mieć osobne miejsce w budżecie.
Koszty funduszu. Dlaczego 0,6% nie zawsze oznacza wszystkie opłaty?
Ustawa ogranicza wynagrodzenie za zarządzanie do 0,5% wartości aktywów netto funduszu rocznie. Dodatkowe wynagrodzenie za wynik może wynieść do 0,1%, po spełnieniu określonych warunków. Konkretna instytucja może stosować niższe stawki.
Z aktywów mogą być pokrywane również inne dopuszczone koszty, na przykład związane z transakcjami lub przechowywaniem aktywów. Dlatego suma 0,5% i 0,1% nie jest uniwersalnym limitem każdego możliwego obciążenia. PFR wyjaśnia to w opisie kosztów uczestnictwa w PPK.
Przed porównaniem wyników sprawdź dokument z kluczowymi informacjami i aktualne koszty swojego funduszu. Historyczna stopa zwrotu jest zwykle prezentowana na podstawie wartości jednostki, która uwzględnia koszty obciążające fundusz. Ponowne odjęcie tych samych kosztów od takiego wyniku może zaniżać rezultat. Inaczej wygląda kalkulacja oparta na hipotetycznej stopie brutto.
Czy PPK ma sens, jeśli wypłacisz pieniądze wcześniej?
Przed 60. rokiem życia można zlecić zwykły zwrot środków. Wówczas na rachunek bankowy nie trafia całe saldo. Część pochodząca z dopłat państwa jest zwracana, 30% wartości części pracodawcy trafia do ZUS, a od odpowiedniego dochodu inwestycyjnego pobierany jest podatek. Pozostała część pracodawcy może nadal tworzyć korzyść, ale nie należy pomijać wcześniejszego PIT od jego wpłat.
Nie porównuj więc 3010 zł z naszego przykładu z 1569,60 zł kosztu, jeśli planujesz wcześniejszy zwrot. Kwota dostępna w tym trybie byłaby inna. Pełne rozliczenie potrąceń i formalności znajdziesz w poradniku jak wypłacić pieniądze z PPK. Sam zwrot nie oznacza rezygnacji z przyszłych wpłat.
Po 60. roku życia standardowy wariant wypłaty bez podatku od zysków to 25% jednorazowo i 75% w co najmniej 120 miesięcznych ratach. Dostępne są również inne ustawowe warianty, a krótszy okres może zmienić opodatkowanie. Wiek 60 lat dotyczy w PPK zarówno kobiet, jak i mężczyzn, niezależnie od zakończenia pracy.
PPK, poduszka finansowa i inne oszczędności
Udział w PPK nie wyklucza IKE, IKZE ani osobnego rachunku oszczędnościowego. Każde rozwiązanie może służyć innemu celowi. PPK zapewnia dopłaty związane z zatrudnieniem, a poduszka finansowa ma pozwolić opłacić pilne wydatki bez wymuszonej sprzedaży inwestycji.
Jeżeli co miesiąc musisz pożyczać na podstawowe opłaty, dodatkowe oszczędzanie wymaga oceny całego budżetu. Z drugiej strony rezygnacja tylko po to, by wydać kilkadziesiąt złotych więcej na rzeczy niepotrzebne, oznacza również utratę przyszłych wpłat firmy. Nie ma jednej właściwej decyzji dla każdej osoby o tej samej pensji. Jeśli zdecydujesz się zatrzymać wpłaty, zobacz, jak złożyć rezygnację z PPK i od kiedy działa deklaracja.
Przed decyzją sprawdź trzy liczby: faktyczny miesięczny koszt uczestnictwa, wpłatę pracodawcy i bezpieczną nadwyżkę po wydatkach. Następnie dopasuj okres oszczędzania oraz akceptowany poziom wahań. Dopiero takie zestawienie pokazuje, czy korzyści programu pasują do Twojej sytuacji.
Czy warto zostać w PPK po 50. roku życia?
Krótszy okres do 60. urodzin nie usuwa wpłat pracodawcy ani możliwości uzyskania dopłat po spełnieniu warunków. Zmienia natomiast znaczenie wahań rynku. Jeśli chcesz wykorzystać oszczędności za kilka lat, masz mniej czasu na przeczekanie słabszego okresu niż osoba rozpoczynająca pracę.
Sprawdź fundusz, do którego trafiają wpłaty, jego udział akcji i obligacji oraz wariant planowanej wypłaty. Data w nazwie funduszu nie jest terminem obowiązkowego zamknięcia rachunku ani obietnicą konkretnego kapitału. Nie trzeba również kończyć pracy tylko po to, aby skorzystać z wypłaty po 60. roku życia.
Po ukończeniu 55 lat przystąpienie do programu wymaga wniosku pracownika, jeśli wcześniej nie został uczestnikiem na zasadach automatycznego zapisu. To odrębna sprawa od oceny opłacalności. Osoba już oszczędzająca nie traci rachunku w dniu 55. urodzin.
Jak porównywać PPK z samodzielnym odkładaniem?
Porównuj ten sam wydatek z domowego budżetu i ten sam dzień wykorzystania środków. W naszym przykładzie alternatywą jest odkładanie 130,80 zł miesięcznie, ponieważ tyle wynosi rzeczywiste zmniejszenie pensji przy przyjętym PIT. Nie zestawiaj go z samodzielną wpłatą 210 zł, jeśli nie chcesz zwiększać miesięcznego wysiłku oszczędzania.
Następnie uwzględnij ryzyko, podatek, koszty i dostępność pieniędzy. Lokata, rachunek oszczędnościowy i fundusz PPK nie oferują identycznych warunków. Porównanie samych historycznych procentów bez dopłat i zasad wypłaty może prowadzić do błędnego wniosku.
Najczęstsze pytania o opłacalność PPK
Czy PPK gwarantuje zysk?
Nie. Wpłaty pracodawcy i dopłaty państwa zwiększają środki, ale wynik inwestowania może być ujemny. Wartość możliwa do wypłaty zależy także od trybu skorzystania z pieniędzy i należnych potrąceń.
Czy przy stawce PIT 32% PPK przestaje się opłacać?
Wyższy PIT zwiększa koszt wpłaty pracodawcy dla pracownika, lecz sam nie przesądza wyniku. W przykładzie 6000 zł podstawy na rachunek nadal trafia 210 zł, a zmniejszenie pieniędzy do dyspozycji wynosi 148,80 zł. To porównanie przepływów, bez gwarancji końcowej wartości inwestycji.
Czy po zmianie pracy pieniądze przepadają?
Nie. Oszczędności na dotychczasowym rachunku pozostają Twoje. U nowego pracodawcy mogą powstać kolejne wpłaty i osobny rachunek. Przed decyzją o pozostawieniu środków lub transferze sprawdź informacje od obu instytucji.
Czy można ograniczyć koszt bez całkowitej rezygnacji?
Tak. Możesz zrezygnować z własnej wpłaty dodatkowej, a przy spełnieniu warunków dochodowych obniżyć wpłatę podstawową. To inne dyspozycje niż deklaracja zatrzymująca wszystkie przyszłe wpłaty.