Mieszkanie może być warte kilkaset tysięcy złotych, a jednocześnie rodzina może nie mieć pieniędzy na nagłą naprawę. Wysoka pensja również nie mówi, ile majątku zostało po latach pracy. Żeby zobaczyć obie strony finansów, potrzebujesz zestawienia tego, co posiadasz, oraz tego, co musisz oddać.
Majątek netto to wartość aktywów pomniejszona o zobowiązania, policzona na konkretny dzień. Poniżej przygotujemy fikcyjny bilans rodziny z mieszkaniem i kredytem, oddzielimy majątek od dostępnej gotówki oraz sprawdzimy, kiedy spłata długu zmienia wynik. Wszystkie kwoty przykładów służą pokazaniu metody, a nie porównywaniu się z przeciętnym gospodarstwem domowym.
Co to jest majątek netto?
Podstawowy wzór jest prosty: majątek netto = suma aktywów minus suma zobowiązań. Aktywa obejmują rzeczy i środki mające wartość, które należą do Ciebie. Zobowiązania to kwoty, które jesteś winien bankom, innym instytucjom lub osobom prywatnym.
Taką konstrukcję bilansu przedstawia również NBP w opracowaniu o zasobności gospodarstw domowych. Raport dotyczy badania z 2016 roku. Przywołujemy definicję, a nie historyczne kwoty jako obraz dzisiejszej sytuacji Polaków. Wśród aktywów rozróżnia on składniki rzeczowe i finansowe, natomiast po drugiej stronie pokazuje zadłużenie gospodarstwa.
Jeżeli aktywa przewyższają zobowiązania, wynik jest dodatni. Jeśli długi są większe, majątek netto jest ujemny. Liczba opisuje stan finansowy, nie wartość człowieka ani jego zaradność. Na wynik wpływają także wiek, odziedziczony majątek, sytuacja rodzinna i zdarzenia, na które nie zawsze masz wpływ.
Bilans i miesięczny budżet odpowiadają na różne pytania. Bilans pokazuje stan na wybraną datę. Budżet pokazuje wpływy i wydatki w pewnym okresie. Do decyzji potrzebne są oba. Zestawienie majątku warto więc prowadzić obok budżetu domowego, zamiast zastępować nim kontrolę rachunków.
Zacznij od jednej daty i jasnego zakresu
Wybierz dzień, na przykład ostatni dzień miesiąca. Na tę samą datę odczytaj salda kont, wyceny inwestycji i pozostałe zadłużenie. Połączenie grudniowej wartości mieszkania z marcowym saldem kredytu może stworzyć zmianę, której w rzeczywistości nie było.
Ustal także, czy liczysz majątek jednej osoby, pary czy całego gospodarstwa. W bilansie wspólnego gospodarstwa wspólne mieszkanie występuje raz, podobnie jak związany z nim kredyt. Nie dodawaj do siebie dwóch zestawień, w których każda osoba wpisała całą nieruchomość.
Przy bilansie osobistym zaznacz udział we własności i zasady przypisania zobowiązań. Nie zakładaj automatycznie, że opłacanie połowy raty oznacza odpowiedzialność tylko za połowę długu. Jeśli zakres własności lub zobowiązania jest niejasny, wyjaśnij dokumenty przed wpisaniem pozornie dokładnego wyniku. Rodzinne ustalenie o podziale płatności nie zastępuje treści umowy.
Wybierz jedną walutę zestawienia. Środki i długi w innych walutach przelicz na ten sam dzień, według zapisanej, konsekwentnie stosowanej zasady. Obok kwoty w złotych zachowaj oryginalną walutę i saldo. Dzięki temu odróżnisz później zmianę kursu od nowej wpłaty lub spłaty.
Jakie aktywa wpisać i jak je wycenić?
Zacznij od gotówki, rachunków bankowych, lokat i inwestycji. Odczytuj bieżącą wartość, a nie sumę wpłat sprzed kilku lat. Przy papierach wartościowych zapisz wycenę na dzień bilansu. Jeśli część salda jest zablokowana lub dostępna dopiero później, dodaj tę informację w osobnej kolumnie.
Przy mieszkaniu, samochodzie i innych rzeczach przyjmij rozsądny szacunek obecnej wartości rynkowej. Cena zakupu nie musi być aktualną wartością. Kwota, za którą ktoś wystawił podobny przedmiot, też nie jest potwierdzoną ceną sprzedaży. Wybierz porównywalne obiekty i zanotuj źródło oszacowania oraz datę.
Nie musisz wyceniać każdego kubka i ubrania. Dla powtarzalnego bilansu możesz uwzględniać większe, możliwe do zbycia rzeczy, a drobne wyposażenie pominąć według stałej zasady. Nie zmieniaj jednak zakresu co miesiąc, bo wzrost wynikający z dopisania wszystkich mebli nie jest tym samym co powiększenie oszczędności.
Środki w programach i na rachunkach emerytalnych pokaż według aktualnego salda, z zaznaczeniem warunków dostępu. Nie dopisuj drugi raz funduszy lub obligacji, jeśli ich wartość jest już ujęta w saldzie danego rachunku. Zasady wypłat i różnice między produktami wyjaśnia porównanie IKE i IKZE.
Prognozy przyszłej pensji, spodziewanego spadku czy emerytury nie dopisuj do tego prostego bilansu jako gotowych oszczędności. Przechowuj je osobno jako założenia przyszłych dochodów. Należność od znajomego również nie jest równie dostępna jak saldo konta. Jeśli jej odzyskanie jest niepewne, opisz tę niepewność i nie traktuj całej kwoty jako pieniędzy na najbliższe rachunki.
Jak policzyć zobowiązania bez zawyżania i pomijania długu?
Przy kredycie wpisz pozostały kapitał oraz istniejące naliczone, nieuregulowane obciążenia, jeśli występują. Zapisz, co obejmuje odczytane saldo. Nie zastępuj go sumą wszystkich przyszłych rat, bo ta obejmuje także odsetki za kolejne lata. Jednocześnie nie pomijaj odsetek i opłat, które już stanowią należność do zapłaty.
Na karcie kredytowej liczy się wykorzystane zadłużenie, a nie cały przyznany limit. Uwzględnij również raty zakupowe, wykorzystany debet, pożyczki od bliskich oraz pozostałe znane zobowiązania. Zestawienie samych kredytów bankowych może nie pokazywać pełnego obrazu.
Sprawdź operacje z ostatnich dni. Zakup kartą może być jeszcze blokadą, a przelew spłaty może nie być rozliczony po obu stronach. Zanotuj sposób ujęcia takich pozycji, żeby w kolejnym odczycie nie zobaczyć fikcyjnej poprawy lub pogorszenia. Bilans ma pokazywać rzeczywisty stan, nie tylko pojedynczy ekran aplikacji.
Terminy rat zapisz obok sald. Dwa długi po 10 000 zł mogą mieć taki sam wpływ na majątek netto, lecz zupełnie inne znaczenie dla najbliższego miesiąca. Bilans nie zastępuje harmonogramu płatności ani oceny kosztu zadłużenia.
Przykład: rodzina z mieszkaniem wartym 650 000 zł
Załóżmy wspólny bilans gospodarstwa na jeden dzień. Wartości są fikcyjne. Mieszkanie wyceniono na 650 000 zł, samochód na 35 000 zł. Rodzina ma także gotówkę i rachunki, inwestycje poza rachunkami emerytalnymi oraz osobno zgromadzone środki emerytalne.
| Aktywa | Przyjęta wartość | Sposób ujęcia |
|---|---|---|
| Mieszkanie | 650 000 zł | Pełna wartość rynkowa, bez odejmowania kredytu w tej pozycji |
| Samochód | 35 000 zł | Bieżący szacunek wartości sprzedaży |
| Gotówka i rachunki | 25 000 zł | Łączne saldo, bez podwójnego liczenia własnych przelewów |
| Pozostałe inwestycje | 60 000 zł | Aktualna wartość, poza rachunkami emerytalnymi |
| Środki emerytalne | 35 000 zł | Aktualne saldo, warunki dostępu opisane osobno |
| Suma aktywów | 805 000 zł | Przed ewentualnymi kosztami sprzedaży i podatkami |
Po drugiej stronie znajdują się: 390 000 zł pozostałego kapitału kredytu mieszkaniowego, 20 000 zł kredytu na samochód i 5000 zł wykorzystanego zadłużenia karty. W przykładzie nie ma innych naliczonych obciążeń ani dodatkowych długów. Zobowiązania wynoszą łącznie 415 000 zł.
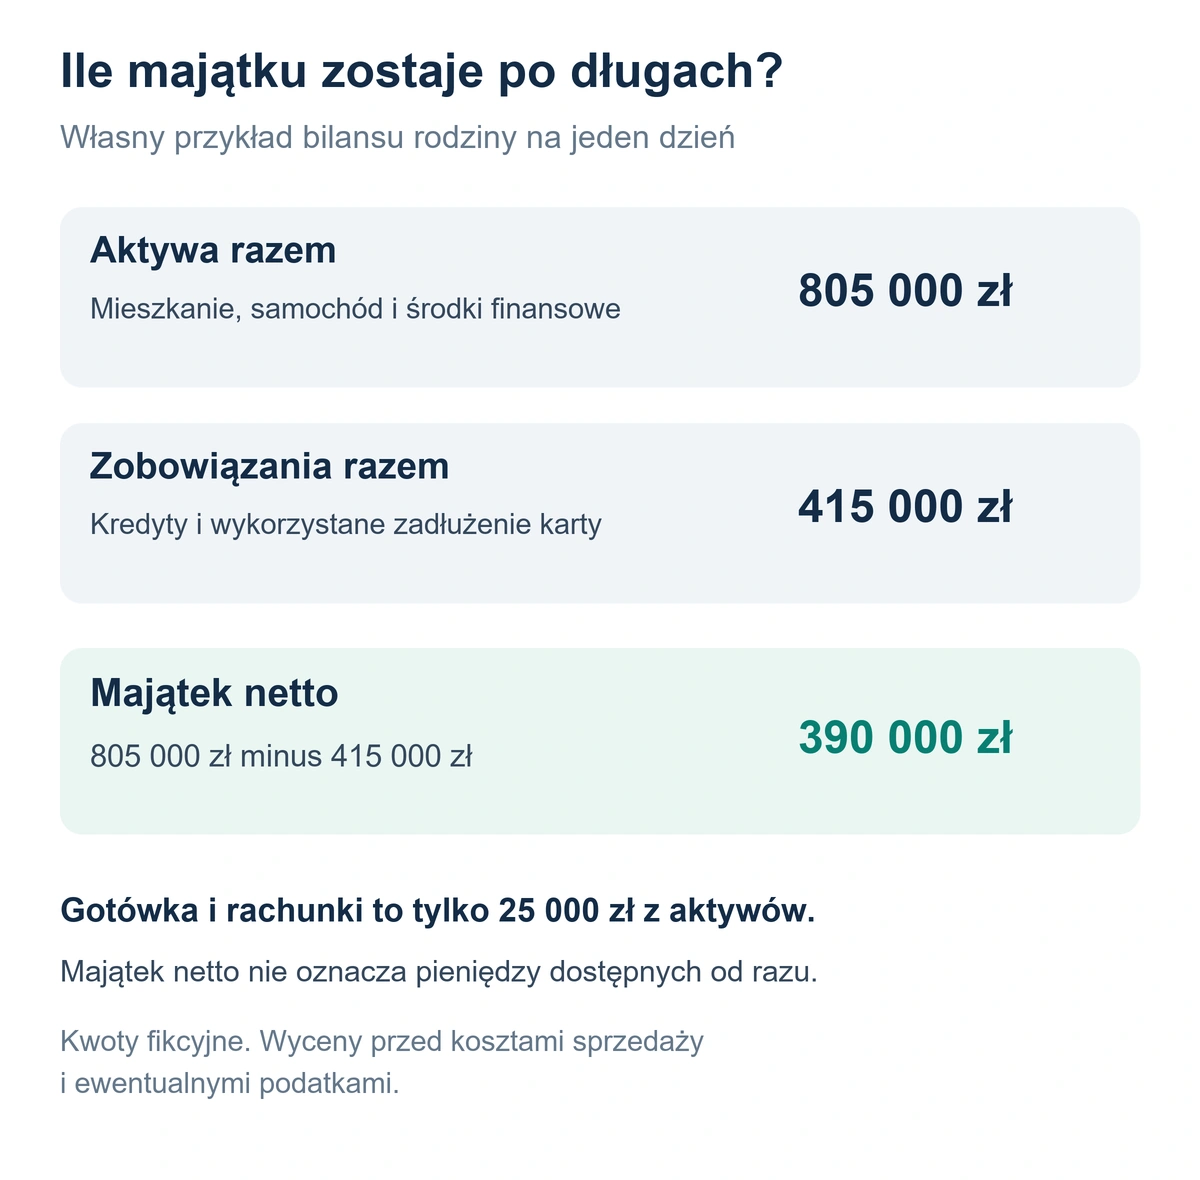
805 000 zł minus 415 000 zł daje 390 000 zł majątku netto. Nie jest to kwota, którą rodzina może od razu przelać na inne konto. Większość wartości jest związana z rzeczami oraz inwestycjami. Przy sprzedaży lub wypłacie rzeczywista kwota do dyspozycji może być niższa po uwzględnieniu kosztów i podatków.
Udział wartości mieszkania po odjęciu kredytu wynosi tutaj 260 000 zł. Można go pokazać pomocniczo, ale nie wolno wpisać aktywa o wartości 260 000 zł i ponownie odjąć pełnych 390 000 zł kredytu w zobowiązaniach. Wtedy ten sam dług obciążyłby wynik dwukrotnie.
Majątek netto a pieniądze dostępne na rachunki
W przykładzie rodzina ma 390 000 zł majątku netto, lecz tylko 25 000 zł gotówki i środków na rachunkach. Załóżmy, że 5000 zł z tej puli trzeba przeznaczyć na wskazane zadłużenie karty. Pozostaje 20 000 zł dostępnej rezerwy. Przy koniecznych wydatkach 5000 zł miesięcznie odpowiada to czterem miesiącom, jeżeli nie pojawią się nowe wpływy ani dodatkowe koszty.
Inwestycje za 60 000 zł mogą być możliwe do sprzedania, ale ich wartość może się zmieniać, a sprzedaż i rozliczenie wymagają czasu. Nie utożsamiaj więc całej tej sumy z niezmienną gotówką na pilny wydatek. Przy środkach emerytalnych dochodzą warunki dostępu i konsekwencje wcześniejszego uruchomienia pieniędzy.
Dlatego obok jednej sumy warto śledzić trzy informacje: majątek netto ogółem, środki szybko dostępne oraz płatności przypadające w najbliższym czasie. To pozwala zauważyć sytuację, w której bilans rośnie, ale domowa płynność się pogarsza. Dobór wielkości rezerwy omawia poradnik o poduszce finansowej.
Czy spłata kredytu zawsze zwiększa majątek netto?
Jeżeli przeznaczysz 10 000 zł z już posiadanej gotówki na spłatę kapitału długu, aktywa spadną o 10 000 zł i zobowiązania spadną o tyle samo. Bez opłat oraz innych zmian majątek netto pozostanie identyczny. Zmienią się za to struktura bilansu, dostępna gotówka i przyszła obsługa zobowiązania.
W naszym przykładzie po takiej spłacie aktywa wyniosłyby 795 000 zł, długi 405 000 zł, a różnica nadal 390 000 zł. Nie oznacza to, że spłata jest bezcelowa. Może zmieniać przyszły koszt odsetek i obciążenie ratami. Sam bilans z dnia operacji nie odpowiada jednak na pytanie, czy nadpłata jest najlepszym wykorzystaniem rezerwy.
Podobnie przelew między własnymi kontami albo zakup inwestycji za posiadaną gotówkę, bez kosztów i zmiany wartości, nie tworzy nowego majątku. Zamieniasz jeden składnik aktywów na drugi. Pożyczka 20 000 zł pozostawiona na koncie zwiększa jednocześnie aktywa i zobowiązania, więc sama również nie podnosi wyniku netto.
Inaczej wygląda odkładanie części bieżącego dochodu lub spłacanie kapitału z zarobionych środków, które nie zostały już uwzględnione w początkowym bilansie. Wtedy nowy dochód może zwiększać majątek poprzez większą gotówkę albo mniejszy dług. Odsetki i opłaty są jednak kosztem, nie spłatą kapitału. Wpłaconej raty nie wolno w całości traktować jako przyrostu majątku.
Jak odczytać zmianę majątku między dwoma datami?
Wróćmy do początkowego bilansu rodziny i przesuńmy datę o trzy miesiące. Załóżmy, że na rachunkach zostało o 6000 zł więcej po pokryciu wszystkich wydatków i rat. Z bieżących dochodów spłacono również 3000 zł kapitału kredytu mieszkaniowego. Inwestycje wzrosły w wycenie o 4000 zł, samochód stracił 2000 zł, a pozostałe pozycje się nie zmieniły.
| Pozycja | Początek | Po trzech miesiącach |
|---|---|---|
| Aktywa ogółem | 805 000 zł | 813 000 zł |
| Zobowiązania ogółem | 415 000 zł | 412 000 zł |
| Majątek netto | 390 000 zł | 401 000 zł |
Przyrost wynosi 11 000 zł. Składają się na niego 6000 zł nowej gotówki, 3000 zł spłaconego kapitału i 4000 zł wzrostu wyceny inwestycji, pomniejszone o 2000 zł spadku wartości samochodu. Kwota 6000 zł jest nadwyżką po ratach, więc nie zawiera ponownie tych samych 3000 zł spłaty.
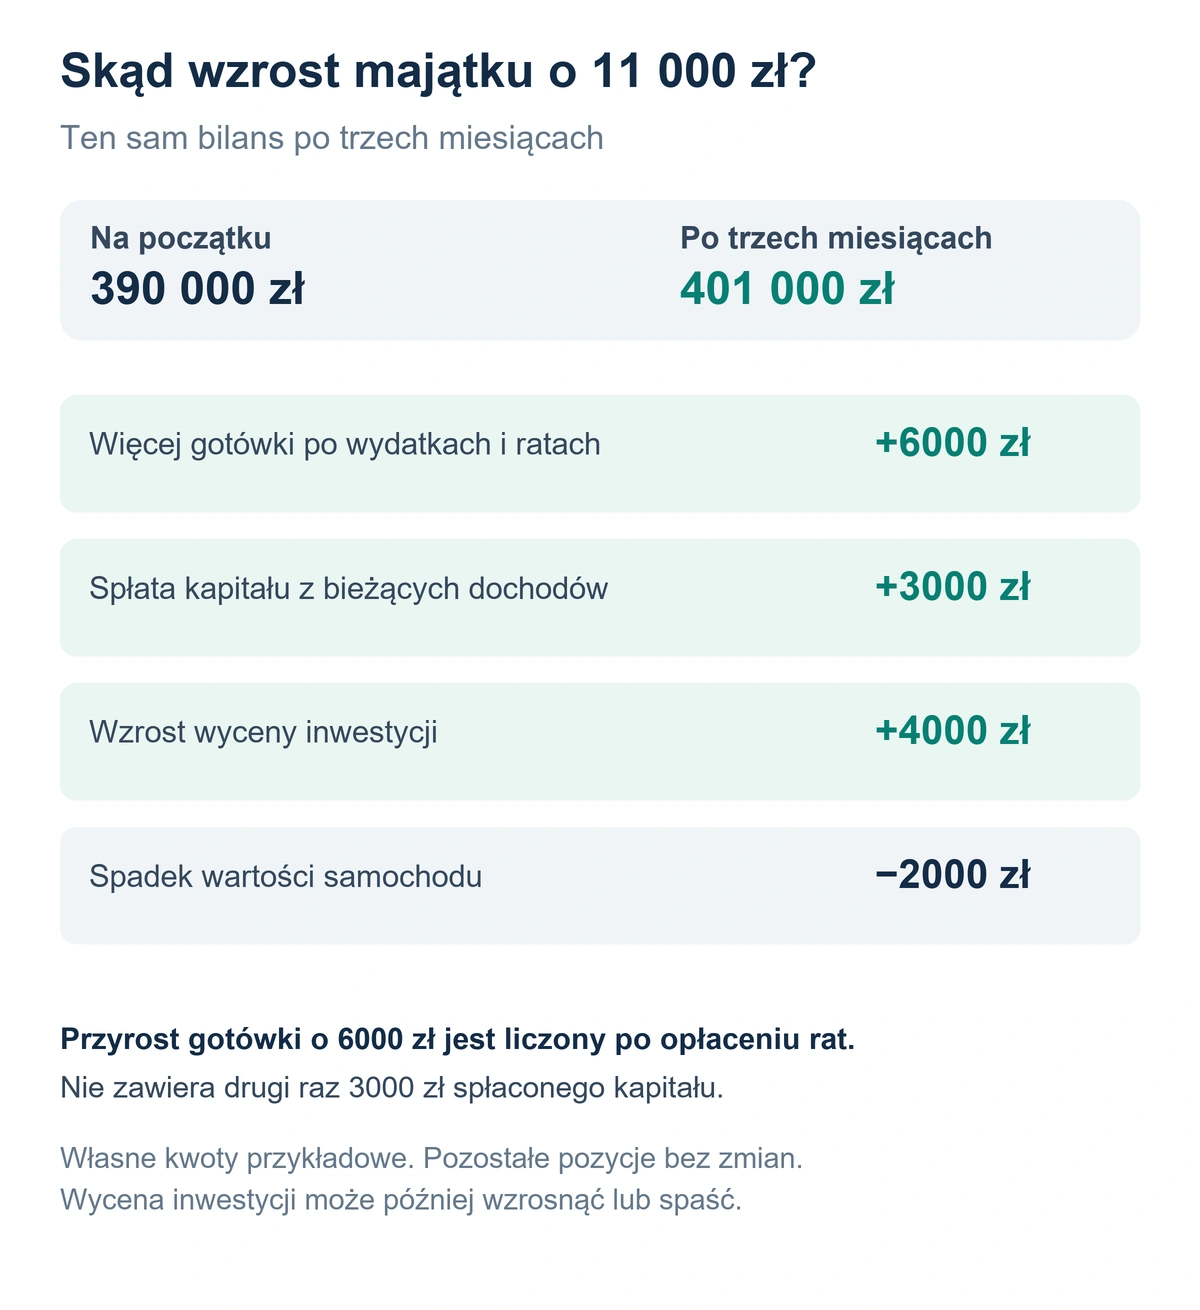
Taki podział pokazuje, ile zmieniły własne decyzje i nowe dochody, a ile wyceny. Nie traktuj niezrealizowanego wzrostu inwestycji jak pewnej pensji na następny kwartał. Podobnie spadek wartości aktywów nie musi oznaczać, że przestałeś oszczędzać. Oba procesy mogą zachodzić jednocześnie.
Co oznacza ujemny majątek netto?
Załóżmy, że ktoś ma 12 000 zł aktywów i 27 000 zł zobowiązań. Majątek netto wynosi minus 15 000 zł. Po pewnym czasie aktywa rosną do 16 000 zł, a długi maleją do 22 000 zł. Wynik nadal jest ujemny, wynosi minus 6000 zł, ale poprawa osiągnęła 9000 zł.
Nie warto czekać z obserwowaniem postępów do pierwszego dodatniego wyniku. Jednocześnie sama poprawa bilansu nie rozwiązuje pilnych problemów, jeśli brakuje środków na najbliższe zobowiązania. W takiej sytuacji pierwszeństwo ma ustalenie terminów, niezbędnych wydatków i wykonalnego planu spłat. Szczegółowe kroki opisuje poradnik jak wyjść z długów.
Dodatni wynik także nie jest oceną bezpieczeństwa w każdej sytuacji. Osoba z dużą nieruchomością i wysokimi ratami może mieć mniej swobody w najbliższych miesiącach niż ktoś z mniejszym majątkiem, lecz bez długu i ze stabilną rezerwą. Czytaj liczbę razem ze strukturą aktywów i miesięcznym budżetem.
Jak prowadzić własny bilans bez pozornej precyzji?
Wystarczy prosta tabela z nazwą składnika, właścicielem, wartością, datą odczytu, źródłem wyceny i informacją o dostępności. W zobowiązaniach dopisz wierzyciela oraz termin płatności. Zachowuj poprzednie kolumny z datami zamiast nadpisywać je nowymi kwotami.
Przy niepewnej wycenie zapisz przedział. Jeśli mieszkanie z przykładu jest warte od 630 000 do 670 000 zł, przy niezmienionych pozostałych pozycjach majątek netto mieści się od 370 000 do 410 000 zł. Podanie jednej liczby z dokładnością do złotówki nie sprawi, że szacunek nieruchomości stanie się dokładniejszy.
Ustal rytm aktualizacji, który jesteś w stanie utrzymać. Salda możesz porównywać co miesiąc lub kwartał, a trudniejsze wyceny odświeżać według stałej zasady i po ważnych zmianach. Investor.gov, serwis edukacyjny amerykańskiej SEC, wskazuje coroczne aktualizowanie zestawienia jako sposób śledzenia sytuacji. Nie trzeba codziennie przeliczać całego życia według kursów giełdowych.
Na koniec każdego przeglądu odpowiedz na trzy pytania: co zmieniło wynik, ile środków jest faktycznie dostępnych i jaka jedna decyzja jest teraz potrzebna. Może to być uzupełnienie rezerwy, sprawdzenie pominiętego długu albo poprawienie wyceny. Wtedy majątek netto staje się użytecznym narzędziem do podejmowania decyzji, a nie tylko liczbą do porównywania z innymi.