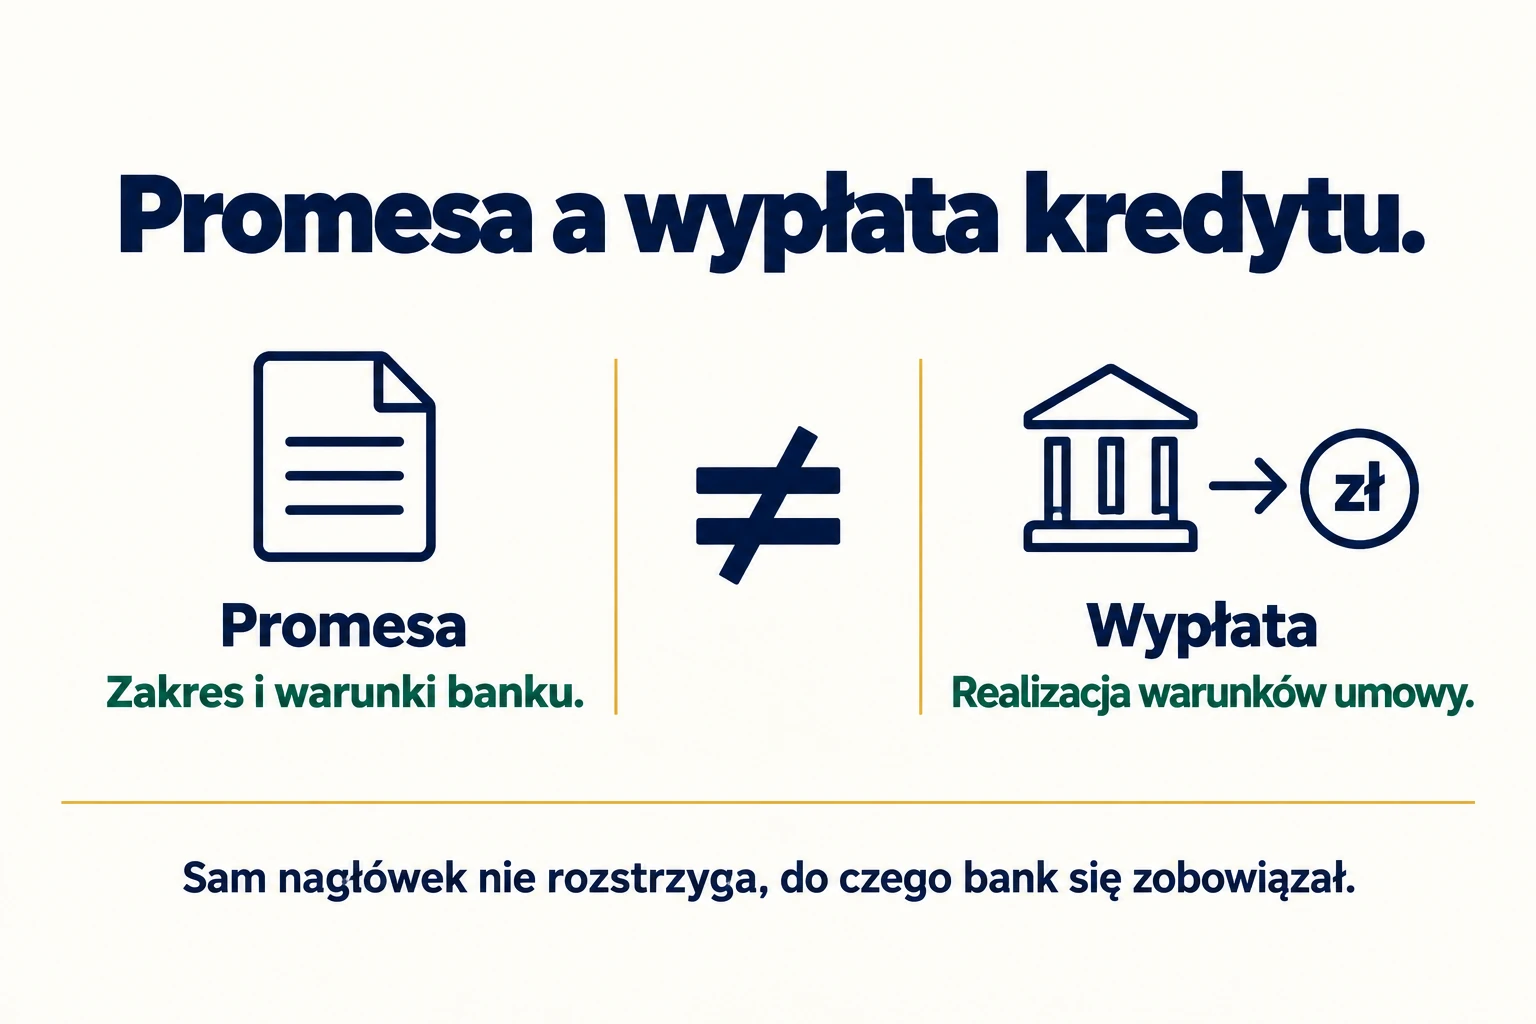
Promesa kredytowa to dokument, w którym bank określa możliwość lub zobowiązanie do udzielenia kredytu na wskazanych warunkach. Jej znaczenie zależy od treści. Sam nagłówek „promesa” nie oznacza, że możesz już traktować finansowanie jako bezwarunkowo zapewnione albo oczekiwać natychmiastowej wypłaty.
Przed podpisaniem umowy zakupu mieszkania sprawdź przede wszystkim kwotę, termin ważności i warunki, które musisz jeszcze spełnić. Ustal też, czy bank ocenił tylko Twoją sytuację finansową, czy również konkretną nieruchomość. To szczególnie ważne, gdy planujesz wpłacić zadatek.
Co potwierdza promesa kredytowa?
Dokument może określać gotowość banku do sfinansowania zakupu albo zawierać przyrzeczenie uzależnione od konkretnych warunków. W praktyce pod podobnymi nazwami występują pisma o różnym zakresie. Dlatego trzeba przeczytać nie tylko kwotę na pierwszej stronie, lecz także zastrzeżenia i załączniki.
BOŚ w objaśnieniu promesy kredytowej zwraca uwagę na różnice między dokumentami o charakterze informacyjnym a warunkowym zobowiązaniem banku. Wskazuje też, że posiadanie promesy nie jest równoznaczne z bezwarunkową gwarancją uzyskania środków.
Dla kupującego najważniejsze pytanie brzmi: co jeszcze może zatrzymać podpisanie umowy albo wypłatę? Odpowiedź powinna wynikać z dokumentów. Ogólne zapewnienie podczas rozmowy nie zastępuje pisemnego potwierdzenia zakresu decyzji banku.
Promesa, kalkulacja zdolności i decyzja kredytowa
Wstępna kalkulacja pomaga oszacować możliwości, ale nie powinna być utożsamiana z ofertą banku. Do tego dochodzi formularz informacyjny oraz decyzja kredytowa. Każdy dokument ma własną funkcję.
| Dokument lub etap | Do czego służy | Czego nie zakładać |
|---|---|---|
| Orientacyjna kalkulacja | Wstępne oszacowanie zdolności i raty na podstawie przyjętych danych | Że bank zakończył analizę i zaakceptował zabezpieczenie |
| Promesa | Potwierdzenie zakresu finansowania lub przyrzeczenia opisanego przez bank | Że sama nazwa usuwa warunki i termin ważności |
| Formularz informacyjny | Przedstawienie parametrów kredytu i informacji potrzebnych do porównania ofert | Że zastępuje podpisaną umowę i spełnienie warunków wypłaty |
| Decyzja kredytowa w procedurze hipotecznej | Formalna oferta na zasadach określonych w ustawie | Że pieniądze są już wypłacone |
| Umowa kredytu | Określenie praw, obowiązków, kosztów i sposobu realizacji finansowania | Że nie trzeba wykonać żadnych dalszych czynności przed uruchomieniem |
Przy konsumenckim kredycie hipotecznym znaczenie decyzji określa art. 14 ustawy o kredycie hipotecznym. Decyzja stanowi ofertę, a wraz z formularzem informacyjnym wiąże kredytodawcę przez co najmniej 14 dni od przekazania. W razie wcześniejszego przekazania decyzji przed ustawowym 21. dniem okres związania wydłuża się zgodnie z ustawą.
To zasady konkretnego etapu procedury, a nie uniwersalny okres ważności każdej promesy. Poproś bank o wyjaśnienie, jaki dokument otrzymujesz i czy jest on decyzją w rozumieniu tych przepisów. Nie przenoś automatycznie zasad konsumenckiego kredytu hipotecznego na finansowanie firmy.
Czy promesa gwarantuje kredyt?
Nie można odpowiedzieć „tak” albo „nie” wyłącznie na podstawie nazwy. Jeżeli dokument zawiera wiążące przyrzeczenie, trzeba ustalić jego zakres oraz warunki. Jeżeli jest jedynie informacją o wstępnie ocenionej zdolności, ochrona może być znacznie węższa.
Oddziel dwa zagadnienia: gotowość do zawarcia umowy i warunki uruchomienia pieniędzy. Nawet po pozytywnej decyzji wypłata może wymagać czynności wskazanych w umowie, takich jak udokumentowanie wkładu własnego, dostarczenie aktu notarialnego lub dokumentów zabezpieczenia.
Jeżeli bank odmawia mimo spełnienia warunków wiążącego dokumentu, poproś o pisemne uzasadnienie. Nie zakładaj, że sam fakt wydania promesy pozwala bankowi dowolnie zmienić wszystkie ustalenia. Przy sporze trzeba przeanalizować otrzymane oświadczenie, dokumenty oraz przepisy dotyczące danego produktu.
Jak uzyskać promesę kredytową?
Ustal potrzebną kwotę i etap zakupu
Powiedz bankowi, czy dopiero szukasz mieszkania, masz wybrany lokal, czy podpisałeś już umowę ze sprzedającym. Zapytaj, co może ocenić na tym etapie. Promesa wystawiona bez pełnej dokumentacji nieruchomości nie powinna być traktowana jako potwierdzenie, że bank zaakceptuje każdy lokal w tej cenie.
Przygotuj cenę zakupu, planowany wkład własny i kwotę finansowania. Zostaw osobne środki na wydatki związane z transakcją. Wkład własny nie jest tym samym co cały budżet potrzebny do nabycia i urządzenia mieszkania.
Przekaż dokumenty wskazane przez bank
Zakres zależy od źródła dochodów, sytuacji kredytowej oraz etapu analizy. Bank może potrzebować potwierdzenia zatrudnienia i wynagrodzenia, dokumentów działalności gospodarczej, informacji o zobowiązaniach oraz danych nieruchomości. Poproś o aktualną listę dla własnej sytuacji.
Nie ukrywaj innych rat ani limitów. Wstępny wynik wyliczony na niepełnych danych nie daje użytecznej podstawy do planowania zakupu. Jeśli dopiero przygotowujesz się do rozmowy, sprawdź co wpływa na zdolność kredytową.
Odbierz dokument i wyjaśnij zastrzeżenia
Przeczytaj całość przed przekazaniem promesy sprzedającemu. Sprawdź, czy kwota odpowiada temu, o co wnioskowałeś, oraz czy daty pasują do harmonogramu zakupu. Poproś o wyjaśnienie niejasnych sformułowań w wiadomości, którą możesz zachować.
Bank wystawia własne oświadczenie. Samodzielnie wypełniony wzór znaleziony w internecie nie staje się promesą udzielenia finansowania. Możesz przygotować wniosek lub listę pytań, ale nie zastąpisz nimi stanowiska banku.
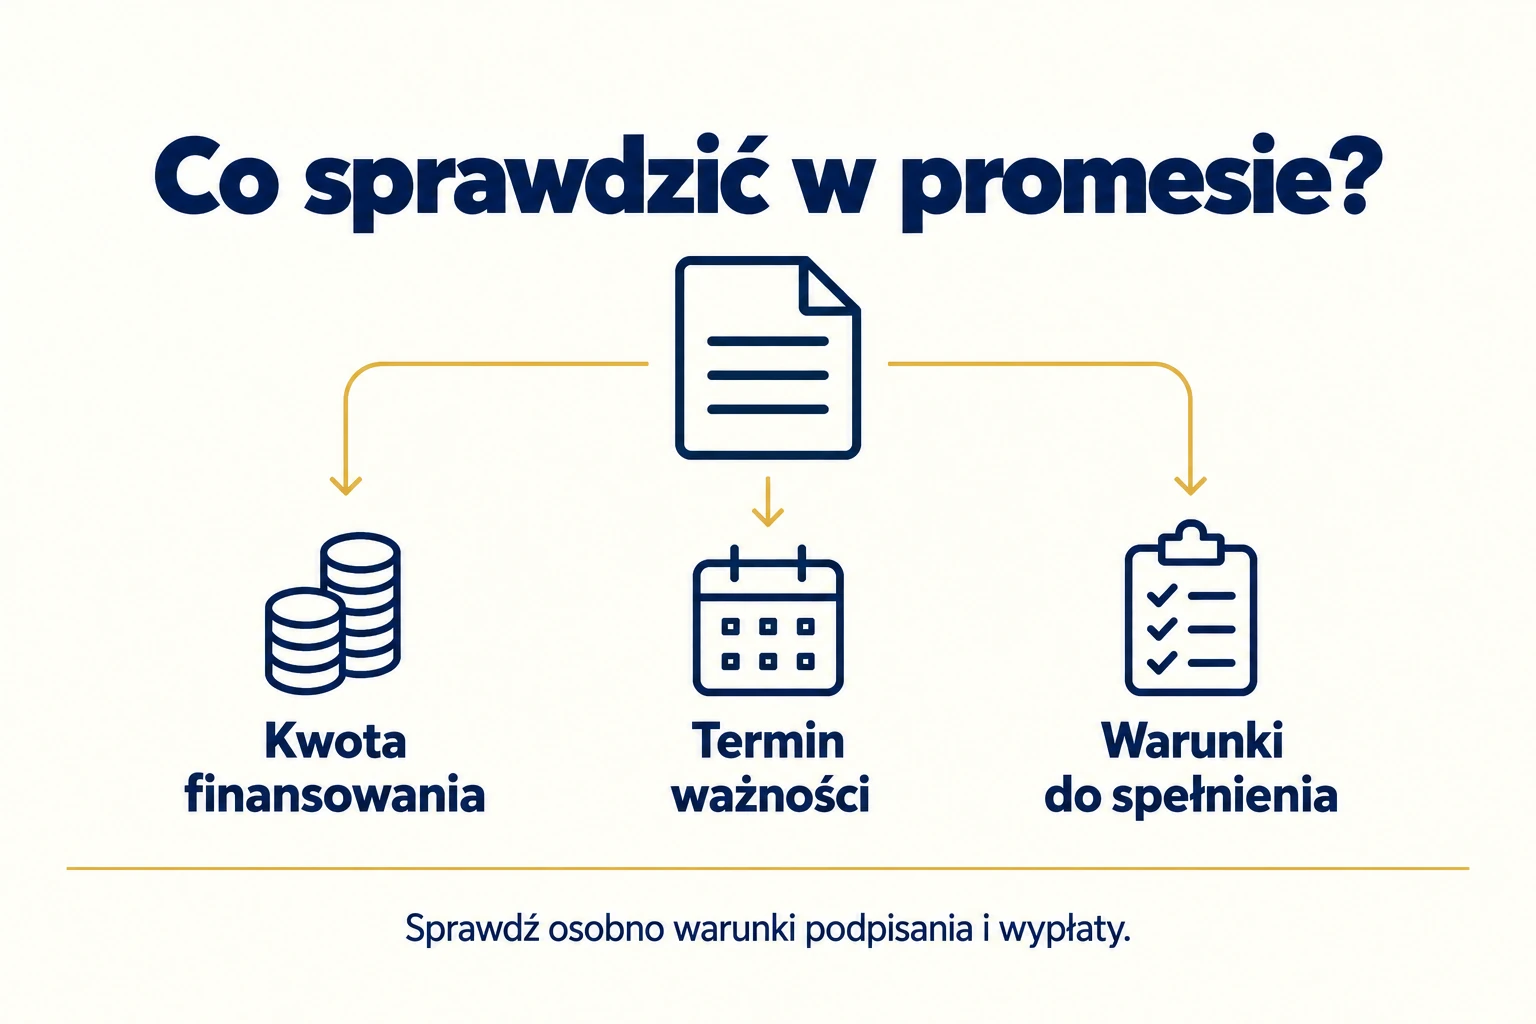
Co dokładnie sprawdzić w promesie?
- Kto wystawił dokument i kogo dotyczy finansowanie.
- Jaka jest kwota kredytu, cel i przewidywany okres spłaty.
- Czy wskazano konkretną nieruchomość oraz czy bank zakończył jej ocenę.
- Jakiego wkładu własnego i dokumentów bank wymaga.
- Do kiedy dokument obowiązuje i jaka czynność musi nastąpić przed tą datą.
- Jakie warunki dotyczą podpisania umowy, a jakie wypłaty pieniędzy.
- Czy ustalono parametry cenowe i w jakim zakresie wiążą one bank.
Nie dopowiadaj sobie brakujących elementów. Jeśli pismo potwierdza tylko maksymalną kwotę, nie przyjmuj, że automatycznie utrwala również oprocentowanie, prowizję i koszt ubezpieczenia. Oceniając ofertę, porównaj RRSO i całkowitą kwotę do zapłaty w dokumentach odnoszących się do tej samej kwoty oraz okresu.
Ile jest ważna promesa i ile kosztuje?
Termin odczytaj z otrzymanego dokumentu. Nie istnieje jedna liczba dni, którą można bez sprawdzenia przypisać wszystkim bankom. Ustal też, czego dotyczy data: dostarczenia brakujących załączników, podpisania umowy czy wykonania innych czynności.
Jeżeli proces zakupu się przedłuża, skontaktuj się z bankiem przed upływem ważności. Przedłużenie może wymagać aktualizacji danych i nowej oceny. Nie zakładaj, że pozostawienie tej samej ceny mieszkania automatycznie zachowuje wszystkie warunki finansowania.
Koszt sprawdź w aktualnej taryfie i informacji przekazanej przez bank. Oddziel wydanie dokumentu od innych wydatków, na przykład wyceny nieruchomości. Nie warto opierać budżetu na starej tabeli porównującej banki, ponieważ opłaty i dostępność usług mogą się zmieniać.
Przy konsumenckim kredycie hipotecznym pamiętaj również o art. 15 ustawy. Przewiduje on zwrot opłat i innych kosztów uiszczonych przed zawarciem umowy, jeśli umowa nie została zawarta albo kredytodawca nie wypłacił środków w terminie umownym. Zakres rozliczenia konkretnej opłaty trzeba ocenić według jej charakteru i odbiorcy, zamiast przyjmować, że każda opłata za promesę zawsze przepada.
Promesa a zadatek przy zakupie mieszkania
Promesa może pomóc pokazać sprzedającemu, że rozpocząłeś realne przygotowania do finansowania. Nie zastępuje jednak zapisów umowy zakupu określających, co stanie się z zadatkiem w razie odmowy kredytu lub opóźnienia.
Przed wpłatą ustal z notariuszem lub prawnikiem treść warunków dotyczących finansowania. Ważne są terminy, dokumentowanie odmowy oraz skutki braku kredytu. Nie zakładaj automatycznego zwrotu zadatku tylko dlatego, że bank ostatecznie nie uruchomił pieniędzy.
Przykładowo masz potwierdzoną możliwość finansowania do 500 000 zł, ale bank nie ocenił jeszcze mieszkania. Cena lokalu wynosi 600 000 zł. Sama różnica 100 000 zł nie dowodzi, że tyle wystarczy na cały zakup: trzeba jeszcze sprawdzić zaakceptowaną wartość zabezpieczenia, wymagany wkład i pozostałe koszty. To przykład planowania, a nie oferta bankowa.
Kiedy trzeba ponownie porozmawiać z bankiem?
Zgłoś zmianę nieruchomości, kwoty zakupu, źródła dochodów lub innych danych istotnych dla oceny. Nowy kredyt, większy limit czy zmiana pracy mogą wymagać wyjaśnienia. Nie czekaj z tym do dnia planowanego podpisania umowy.
Jeżeli obecny kredyt chcesz zastąpić nowym, procedura dotyczy również rozliczenia starego banku i zabezpieczeń. Ten przypadek opisujemy osobno w poradniku o refinansowaniu kredytu hipotecznego. Promesa nowego finansowania nie jest tym samym co zgoda poprzedniego wierzyciela na wykreślenie hipoteki.
Pytania o promesę kredytową
Czy promesa zobowiązuje mnie do wzięcia kredytu?
Sprawdź treść dokumentów, które podpisujesz. Samo otrzymanie informacji od banku nie jest równoznaczne z zawarciem umowy kredytu. Osobno mogą istnieć ustalenia dotyczące opłat lub usług towarzyszących.
Czy mogę pokazać promesę innemu bankowi?
Możesz wykorzystać ją podczas rozmów, ale drugi bank podejmuje własną decyzję. Nie przejmuje automatycznie oceny ani zobowiązania pierwszej instytucji. Porównuj pełne warunki, a nie wyłącznie maksymalną kwotę.
Czy promesa kredytowa i promesa wykreślenia hipoteki oznaczają to samo?
Nie. Pierwsza dotyczy planowanego finansowania. Druga odnosi się do warunków zwolnienia istniejącego zabezpieczenia, na przykład po spłacie kredytu sprzedającego. Przy zakupie mieszkania oba dokumenty mogą pojawić się w jednej transakcji, lecz dotyczą różnych banków i obowiązków.
Czy warto poprosić o projekt umowy?
Tak, pozwala sprawdzić raty, koszty i warunki wypłaty przed ostateczną decyzją. W procedurze konsumenckiego kredytu hipotecznego bank powinien zaproponować przekazanie projektu wraz z decyzją kredytową. Zaznacz zapisy, których nie rozumiesz, i wyjaśnij je przed podpisaniem.