Pożyczka od rodziny może być nieoprocentowana i zwolniona z podatku, ale pokrewieństwo nie zwalnia automatycznie ze wszystkich formalności. Znaczenie mają kwota, wcześniejsze pożyczki od tej samej osoby, stopień pokrewieństwa i sposób przekazania pieniędzy. Przy większej pożyczce od rodziców samo wykonanie przelewu nie wystarczy, jeśli nie dopełnisz obowiązku zgłoszenia.
Najbezpieczniej ustalić zasady przed przekazaniem środków: kto pożycza, komu, ile i kiedy pieniądze zostaną zwrócone. Dobra umowa nie musi być długa. Powinna jednak odpowiadać rzeczywistym ustaleniom i pozwalać obu stronom sprawdzić, ile zostało do spłaty.
Pożyczka od rodziny a podatek. Najważniejsze zasady
W typowej prywatnej pożyczce rozpatrujesz podatek od czynności cywilnoprawnych, czyli PCC. Nie stosujesz automatycznie procedury właściwej dla darowizny. Pożyczone pieniądze trzeba zwrócić, dlatego samo otrzymanie przelewu od mamy nie mówi jeszcze, z jaką czynnością masz do czynienia.
Poniższa tabela dotyczy zwykłych prywatnych pożyczek objętych polskimi przepisami PCC. Nie obejmuje szczególnych zwolnień, pożyczek w ramach działalności ani wszystkich przypadków zagranicznych. W opisanych limitach rodzinnych sumuje się pożyczki od tej samej osoby z roku ostatniej pożyczki oraz pięciu poprzedzających go lat kalendarzowych.
| Od kogo pożyczasz | Kwota i podstawowa zasada | Co trzeba sprawdzić |
|---|---|---|
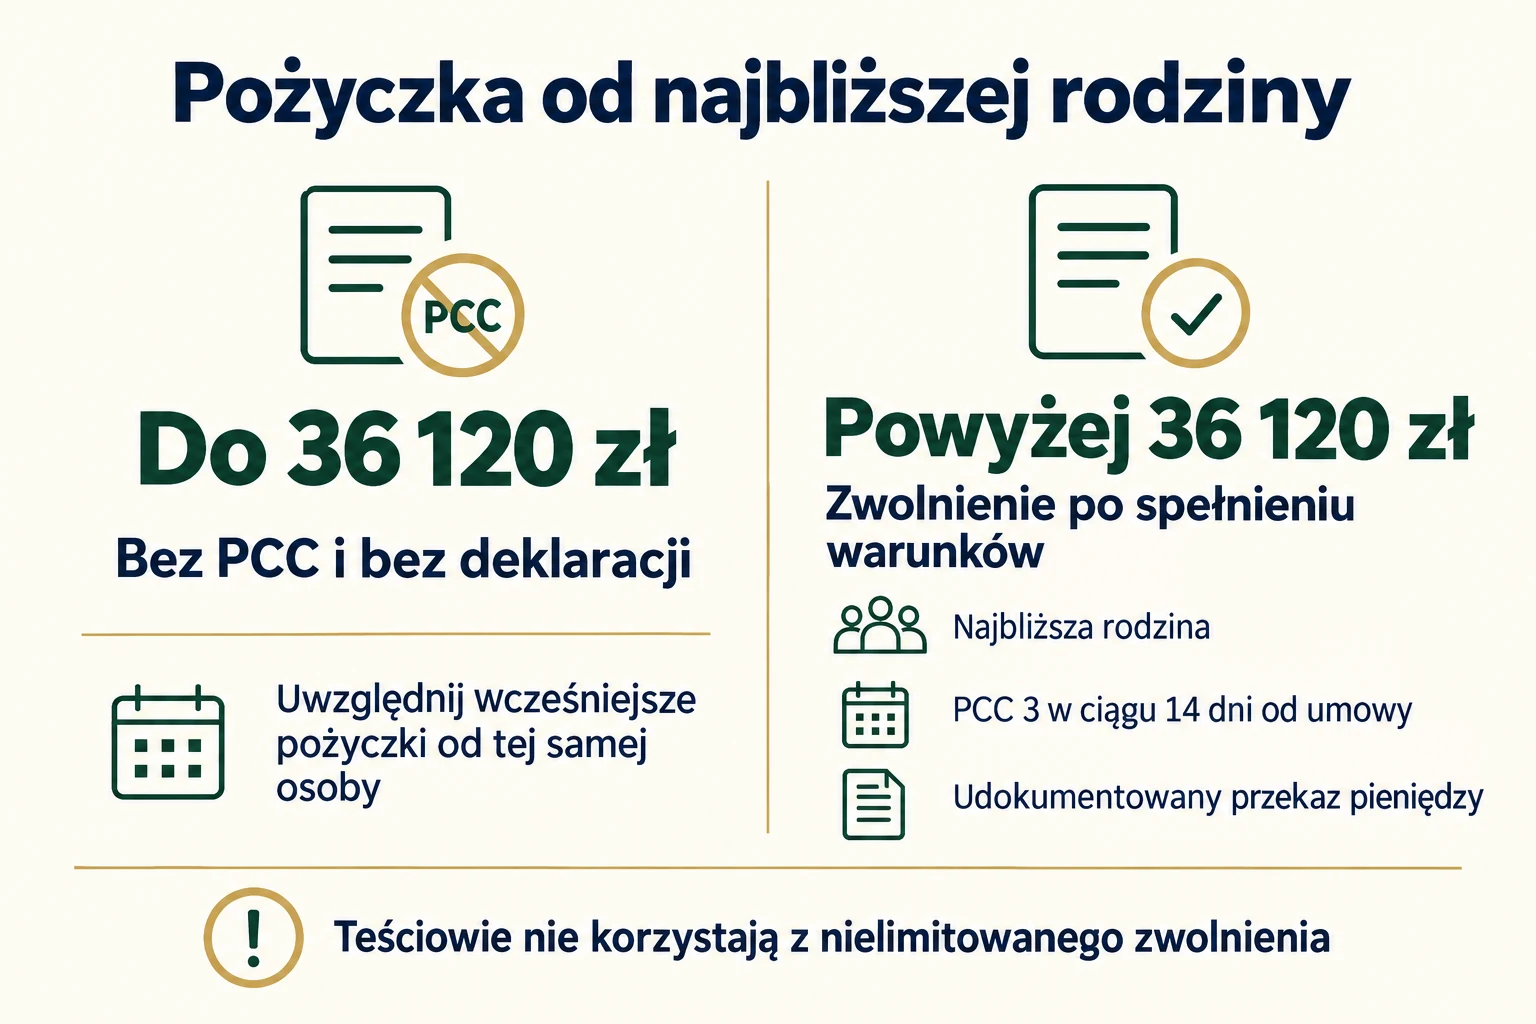
| Rodzice, dzieci, małżonek, rodzeństwo i pozostałe osoby objęte pełnym zwolnieniem rodzinnym | Do 36 120 zł łącznie w ustawowym okresie: zwolnienie bez deklaracji. | Czy wcześniejsze pożyczki od tej osoby nie powodują przekroczenia limitu. |
| Te same osoby z najbliższej rodziny | Powyżej 36 120 zł: możliwe zwolnienie bez górnego limitu kwoty. | PCC 3 w ciągu 14 dni od umowy oraz udokumentowany przekaz pieniędzy. Wyjątek od składania deklaracji dotyczy aktu notarialnego. |
| Teściowie, zięć lub synowa | Zwolnienie do dostępnego limitu 36 120 zł. Brak nielimitowanego zwolnienia przewidzianego dla najbliższych. | Po przekroczeniu limitu powstaje kwestia deklaracji i podatku od części nieobjętej zwolnieniem. |
| Kuzyn, ciocia, wujek, partner bez ślubu lub znajomy | Zwolnienie dla pożyczki nieprzekraczającej 1000 zł. Przy większej zwykłej pożyczce zasadniczo PCC 0,5%. | Nie stosuj rodzinnego limitu 36 120 zł tylko dlatego, że łączą Was bliskie relacje. |
Podstawę tych zasad stanowi art. 9 pkt 10 ustawy o podatku od czynności cywilnoprawnych. W dalszej części rozdzielamy przypadki, które najłatwiej pomylić. Jeżeli w umowie występuje kilka osób lub pieniądze pochodzą z majątku wspólnego, ustal rzeczywiste strony umowy zamiast dzielić kwoty wyłącznie na potrzeby limitu.
Kto należy do najbliższej rodziny przy pełnym zwolnieniu?
Zwolnienie bez górnego limitu po spełnieniu warunków obejmuje pożyczki od małżonka, wstępnych, zstępnych, rodzeństwa, pasierba, pasierbicy, ojczyma lub macochy. W praktyce chodzi między innymi o pożyczkę od mamy, taty, babci, dziadka, siostry albo brata. Relację ocenia się między rzeczywistym pożyczkodawcą a pożyczkobiorcą.
Przepisy uwzględniają również określone relacje wynikające z przysposobienia i pieczy zastępczej. Jeśli Twoja sytuacja nie mieści się w zwykłym przykładzie rodzic i dziecko, sprawdź dokładny katalog. Ministerstwo Finansów opisuje go w poradniku o zwolnieniu rodzinnej pożyczki z PCC.
Teściowie, zięć i synowa nie korzystają z tego samego nielimitowanego zwolnienia. Są objęci zwolnieniem do ustawowego limitu dla I grupy, ale po jego przekroczeniu nie wystarczy złożyć deklaracji i wskazać, że pieniądze pochodzą od rodziny. Podobnie partner bez ślubu nie uzyskuje zasad właściwych dla małżonka przez wspólne zamieszkiwanie.
Jak liczyć limit 36 120 zł?
Nie patrz wyłącznie na najnowszy przelew. Przy pożyczce zawartej w 2026 r. uwzględniasz właściwe pożyczki od tej samej osoby otrzymane w 2026 r. oraz w latach od 2021 do 2025. To rok bieżący i pięć wcześniejszych lat kalendarzowych, a nie po prostu ostatnie sześćdziesiąt miesięcy.
Limit dotyczy relacji z konkretną osobą. Pożyczka od mamy i pożyczka od taty wymagają ustalenia, kto rzeczywiście jest pożyczkodawcą oraz jaka kwota pochodzi od każdej ze stron. Jeśli jedna umowa obejmuje oboje rodziców, zadbaj o jednoznaczne określenie udziałów i źródła pieniędzy. Nie wystarczy zmienić tytułów dwóch przelewów, jeśli treść umowy wskazuje coś innego.
Spłata wcześniejszej pożyczki nie oznacza automatycznie, że możesz pominąć ją przy sprawdzaniu ustawowego sumowania. Reguła odnosi się do pożyczek otrzymanych w określonym okresie. Przy kilku umowach przygotuj zestawienie: data zawarcia, pożyczkodawca, kwota, data przekazania i sposób rozliczenia. Dzięki temu widzisz moment przekroczenia limitu, zanim minie termin na deklarację.
Przykład: dwie pożyczki od mamy
Anna otrzymała od mamy 20 000 zł, a później w tym samym roku pożyczyła kolejne 25 000 zł. Łącznie jest to 45 000 zł. Druga umowa powoduje przekroczenie limitu, mimo że żaden z pojedynczych przelewów nie wynosi więcej niż 36 120 zł. Aby skorzystać z pełnego zwolnienia przy przekroczeniu, trzeba dopełnić odpowiednich warunków, w tym terminowego zgłoszenia i udokumentowania przekazania pieniędzy.
Ten przykład pokazuje, dlaczego dzielenie jednej kwoty na mniejsze wpłaty nie rozwiązuje problemu. Dodatkowo, jeśli podpisujesz jedną umowę na określoną sumę wypłacaną w transzach, sam harmonogram przelewów nie musi przesuwać powstania obowiązku podatkowego. Najpierw analizujesz umowę, dopiero potem daty wykonania poszczególnych przelewów.
Kiedy złożyć PCC 3 i jak udokumentować pieniądze?
Przy rodzinnej pożyczce przekraczającej limit warunkiem pełnego zwolnienia jest co do zasady złożenie deklaracji PCC 3 w ciągu 14 dni od zawarcia umowy. Nie od dnia, w którym przypomnisz sobie o podatku, i nie zawsze od dnia przelewu. Gdy umowę podpisujesz wcześniej, termin może już biec, choć pieniądze nie dotarły jeszcze na rachunek.
Drugim warunkiem jest udokumentowanie otrzymania środków w sposób przewidziany w przepisach: na rachunek płatniczy pożyczkobiorcy, jego inny rachunek w banku lub SKOK albo przekazem pocztowym. Zwykłe pokwitowanie odbioru gotówki nie zastępuje tego warunku. Nie zakładaj również, że późniejsza samodzielna wpłata gotówki na własne konto naprawi sposób przekazania pożyczki.
Jeżeli umowa została zawarta w formie aktu notarialnego, nie składasz samodzielnie tej deklaracji w celu zastosowania omawianego zwolnienia. Nadal trzeba zadbać o wymagany dowód przekazania pieniędzy. Zwykłe poświadczenie podpisu i umowa w formie aktu notarialnego nie są tym samym.
Jak przygotować zgłoszenie bez zgadywania pól?
Weź podpisaną umowę i sprawdź datę, strony, kwotę oraz podstawę zwolnienia. Korzystaj z aktualnego formularza dostępnego w serwisie Ministerstwa Finansów z formularzami PCC. Nie przepisuj numerów pól ze starego zrzutu ekranu, ponieważ wersje formularzy mogą się zmieniać.
Przy wysyłce elektronicznej pobierz urzędowe poświadczenie odbioru, czyli UPO. Sam zapisany formularz lub rozpoczęta wysyłka nie stanowią dowodu skutecznego złożenia. Przy papierowym zgłoszeniu zachowaj odpowiednie potwierdzenie. Umowę, potwierdzenie przelewu i dokument wysyłki trzymaj razem, nawet jeśli nie trzeba od razu dołączać wszystkich materiałów do deklaracji.
Gdy pożyczkobiorców jest kilku, może być potrzebny także załącznik PCC 3/A. Nie wpisuj jednej osoby tylko po to, żeby formularz był prostszy, jeżeli z umowy wynika wspólna pożyczka. Sprawy z kilkoma stronami, różnym pokrewieństwem i pieniędzmi z zagranicy warto wyjaśnić przed podpisaniem dokumentu.
Czy trzeba spisać umowę pożyczki od rodziny?
Art. 720 Kodeksu cywilnego przewiduje formę dokumentową dla pożyczki przekraczającej 1000 zł. Nie oznacza to obowiązkowej wizyty u notariusza. Forma dokumentowa jest szersza od tradycyjnego papierowego dokumentu, ale w rodzinnej pożyczce czytelna, podpisana umowa zwykle najlepiej porządkuje ustalenia.
Brak wymaganej formy dokumentowej nie oznacza sam przez się, że pożyczka automatycznie staje się darowizną albo że nie trzeba jej oddawać. Może jednak utrudnić udowodnienie warunków. Przelew z tytułem „pomoc” nie wyjaśnia, czy pieniądze miały zostać zwrócone, w jakiej wysokości i w jakim terminie.
Spisanie zasad jest przydatne także przy mniejszej kwocie. Po kilku miesiącach można inaczej pamiętać, czy termin był ostateczny, czy orientacyjny. Umowa chroni obie strony: pożyczkodawca wie, kiedy oczekiwać zwrotu, a pożyczkobiorca ma potwierdzenie, że nie uzgodniono dodatkowych kosztów.
Wzór umowy pożyczki rodzinnej do pobrania
Udostępniamy prosty wzór nieoprocentowanej pożyczki w złotych między dwiema osobami fizycznymi. Przewiduje przekazanie środków przelewem, określony termin zwrotu albo harmonogram rat oraz możliwość wcześniejszej spłaty. Nie zawiera hipoteki, poręczenia ani zabezpieczenia wekslowego.
Pobierz umowę pożyczki od rodziny w PDF.
Wybierz jeden sposób spłaty i usuń niewykorzystywany wariant. Sprawdź sumę rat oraz datę ostatniej płatności. Wzór nie rozstrzyga Twojego rozliczenia podatkowego i nie zastępuje indywidualnej analizy. Jeżeli pożyczkodawców jest kilku, kwota jest znaczna lub planujesz zabezpieczenie na mieszkaniu, potrzebujesz dokumentu dopasowanego do tej sytuacji.
Co ustalić przed podpisaniem?
Umowa powinna wskazywać strony, kwotę i walutę, sposób oraz termin przekazania pieniędzy, zasady spłaty, koszty i datę zawarcia. Jeśli pożyczka jest bez odsetek i bez prowizji, napisz to wprost. Wskaż rachunek pożyczkobiorcy do wypłaty i rachunek pożyczkodawcy do zwrotu, sprawdzając cyfry wspólnie przed podpisaniem.
Przy ratach podaj ich wysokość i konkretne terminy. Sformułowanie „oddaj, kiedy będziesz mógł” jest zrozumiałe w rozmowie, lecz nie daje przewidywalnego harmonogramu. Możecie uzgodnić elastyczność, ale opiszcie, jak potwierdzicie zmianę terminu. Nie zakładaj, że późniejsza ustna rozmowa będzie równie łatwa do odtworzenia jak podpisany aneks.
Ustal także, co nastąpi przy wcześniejszej spłacie. W prostej nieoprocentowanej pożyczce można wyraźnie dopuścić zwrot całości lub części przed terminem bez dodatkowej opłaty. Pożyczkodawca powinien potwierdzać stan rozliczenia, szczególnie gdy przelewy mają różną wysokość i nie odpowiadają pierwotnym ratom.
Jaki tytuł przelewu wpisać?
Tytuł powinien odpowiadać rzeczywistej czynności. Przykładowo: „Pożyczka na podstawie umowy z 16 października 2026 r.”. Przy spłacie: „Zwrot pożyczki z 16 października 2026 r., rata 1”. Nie wpisuj „darowizna”, jeśli ustaliliście obowiązek zwrotu. Nie opisuj przelewu jako sprzedaży, jeśli żadna sprzedaż nie miała miejsca.
Jeśli umowa przewiduje transze, oznacz ich numery. Potwierdzenie pobierz z bankowości i przechowuj w oryginalnej postaci. Zrzut ekranu może pomóc w szybkim porównaniu, ale pełne potwierdzenie zwykle zawiera więcej danych pozwalających powiązać przelew z umową.
Przy większej pożyczce od najbliższej rodziny najczytelniejszy jest przelew na rachunek pożyczkobiorcy, zgodny z ustawowym warunkiem zwolnienia. Przekazanie pieniędzy bezpośrednio sprzedawcy mieszkania lub innej osobie może wymagać odrębnej oceny podatkowej. Nie wybieraj takiego skrótu wyłącznie na podstawie tego, że „pieniądze i tak są dla dziecka”.
Trzy przykłady rozliczenia rodzinnej pożyczki
30 000 zł od ojca na remont
To pierwsza pożyczka od ojca w ustawowym okresie. Kwota mieści się w limicie 36 120 zł, dlatego zastosowanie ma zwolnienie bez deklaracji PCC 3. Dla tego zwolnienia przepisy nie wymagają udokumentowania przelewu w taki sposób jak przy pełnym zwolnieniu ponad limit. Mimo to umowa i przelew są praktycznym zabezpieczeniem dowodowym.
Strony mogą ustalić zwrot w trzydziestu ratach po 1000 zł. W umowie należy określić, kiedy przypada pierwsza rata i kolejne płatności, zamiast poprzestać na słowie „miesięcznie”. Przed kolejną pożyczką od tego samego ojca trzeba ponownie sprawdzić sumę kwot z właściwego okresu.
80 000 zł od siostry
Kwota przekracza limit, ale siostra należy do katalogu osób umożliwiających pełne zwolnienie. Przy zwykłej umowie warunki obejmują terminową deklarację oraz wymagany dowód przekazania pieniędzy. Brak odsetek nie zwalnia z tych formalności. Dla przejrzystości warto spisać umowę przed przelewem i od razu zaplanować zgłoszenie.
Jeśli podpisanie i przelew następują w różnych dniach, nie przesuwaj samodzielnie daty umowy na datę wpływu. Dokument powinien przedstawiać prawdziwe zdarzenia. Nie poprawiaj dat wstecz po odkryciu, że termin na zgłoszenie już minął.
50 000 zł od teściowej
Zakładając brak wcześniejszych pożyczek od tej osoby w ustawowym okresie, zwolnienie dla I grupy obejmuje 36 120 zł. Pozostała część wynosi 13 880 zł. Przy zastosowaniu zwykłej stawki 0,5% obliczony podatek przed wymaganym zaokrągleniem wynosi 69,40 zł. Nie jest to sytuacja nielimitowanego zwolnienia dla pożyczki od własnej matki.
Przy wcześniejszych pożyczkach dostępna część limitu może być mniejsza, więc tego wyniku nie należy kopiować bez sprawdzenia historii. Zasady składania deklaracji i płatności opisuje również urzędowa instrukcja rozliczenia PCC. Przykłady dotyczą prostych umów prywatnych, bez szczególnych wyłączeń.
Co jeśli minęło 14 dni albo pieniądze przekazano gotówką?
Nie zakładaj, że spóźniona deklaracja automatycznie przywróci pełne zwolnienie. Termin przewidziany dla tego zwolnienia ma znaczenie materialne. Ministerstwo Finansów wskazuje, że jego niedotrzymanie powoduje utratę prawa do tej preferencji. Sytuację trzeba rozliczyć zgodnie z rzeczywistymi datami i właściwymi zasadami podatkowymi.
Jednocześnie stawka 20% nie jest automatyczną karą za każde jednodniowe spóźnienie. Ustawa łączy ją z określonymi okolicznościami, między innymi powołaniem się na nieopodatkowaną pożyczkę w toku wskazanych czynności organu albo niespełnieniem warunku udokumentowania otrzymania pieniędzy w opisanej sytuacji. Nie należy mylić zwykłej stawki, odsetek podatkowych i sankcyjnej stawki PCC.
Jeżeli wykryłeś błąd, zbierz umowę, potwierdzenia i wcześniejsze zgłoszenia. Ustal z urzędem lub doradcą, jak rozliczyć podatek oraz czy potrzebne są dodatkowe czynności. Nie twórz fikcyjnej drugiej umowy i nie zmieniaj opisów przelewów, żeby ukryć wcześniejszą datę. Czynny żal nie przywraca sam przez się utraconego zwolnienia podatkowego.
Pożyczka bez odsetek, darowizna i umorzenie długu
Rodzina może umówić się na pożyczkę bez wynagrodzenia za korzystanie z pieniędzy. Nieoprocentowanie nie przesądza jednak o zwolnieniu z PCC. Najpierw ustalasz, czy dana czynność podlega podatkowi i czy spełnia warunki odpowiedniej preferencji.
Jeśli od początku nie ma obowiązku zwrotu, nie nazywaj przekazania środków pożyczką tylko dlatego, że pobrałeś taki wzór. Sprawdź zasady dotyczące darowizny od rodziców. Inny charakter czynności oznacza inne formalności i terminy. Formularz używany do darowizny nie zastępuje deklaracji dotyczącej pożyczki.
Późniejsza rezygnacja ze zwrotu również wymaga osobnej oceny. Nie wystarczy wykreślić rat w starym harmonogramie i uznać, że nic się nie zmieniło. Zwolnienie z długu może mieć własne skutki prawne i podatkowe, zależnie od podstawy oraz okoliczności. Warto udokumentować rzeczywiste nowe ustalenia.
Jak rozliczać spłaty i zmieniać harmonogram?
Do każdej wpłaty przypisz datę, kwotę i oznaczenie umowy. Prowadź prostą tabelę z saldem pozostałym do zwrotu. Przy pożyczce bez odsetek i kosztów wystarczy odjąć prawidłowo rozliczone spłaty od przekazanej kwoty. Jeśli pojawiły się należne odsetki za opóźnienie, rozliczenie wymaga uwzględnienia również ich i zasad zaliczania wpłat.
Gdy rata nie może być zapłacona w terminie, uzgodnij zmianę przed jego upływem. Aneks powinien wskazywać umowę, nowe daty i to, czy pozostałe postanowienia zostają bez zmian. Samo milczenie pożyczkodawcy po wiadomości z propozycją nie musi oznaczać zgody na nowy plan.
Jeśli termin zwrotu nie został określony, art. 723 Kodeksu cywilnego przewiduje sześć tygodni na zwrot po wypowiedzeniu przez pożyczkodawcę. Nie zastępuj tej zasady dowolnym siedmiodniowym terminem. Przy już wymagalnej zaległości przydatne może być wezwanie do zapłaty z czytelnym rozliczeniem.
Po ostatniej spłacie poproś o potwierdzenie zamknięcia rozliczenia. Zachowaj dokumenty także po zakończeniu umowy, szczególnie gdy pożyczka finansowała większy zakup. Mogą być potrzebne do wyjaśnienia pochodzenia środków lub odtworzenia historii rodzinnych rozliczeń.
Jak ustalić kwotę, która nie popsuje rodzinnych rozliczeń?
Zanim wpiszecie sumę do umowy, porównajcie ją z możliwościami obu stron. Pożyczkodawca powinien wiedzieć, na jak długo rezygnuje z dostępu do pieniędzy, a pożyczkobiorca policzyć, jaka rata pozostaje realna po opłaceniu mieszkania, jedzenia i innych zobowiązań. Brak prowizji nie sprawia, że pożyczka przestaje obciążać domowy budżet.
Przy dochodach nieregularnych nie opieraj harmonogramu na najlepszym miesiącu. Ustalcie, czy lepsza będzie niższa stała rata i możliwość wcześniejszych dopłat, czy zwrot w określonym dniu po przewidywanym wpływie. Jeśli plan zależy od sprzedaży samochodu lub otrzymania premii, nazwijcie to założenie i uzgodnijcie, co zrobicie, gdy wpływ się opóźni.
Nie podpisuj pustego harmonogramu z obietnicą późniejszego uzupełnienia. Nawet przy dobrych relacjach obie strony powinny mieć taką samą wersję dokumentu. Po zmianie terminu przekaż każdej stronie aneks i zaktualizowane zestawienie, żeby nikt nie kierował się nieaktualną datą.
Co jeśli pożyczasz pieniądze wspólnie z małżonkiem?
Najpierw ustalcie, kto jest pożyczkobiorcą. Pożyczka od rodzica dla jego dziecka i pożyczka dla dziecka oraz jego małżonka mogą prowadzić do innych rozliczeń, ponieważ relacja z teściami nie daje pełnego zwolnienia ponad limit. Nie traktuj przelewu na wspólne konto jako odpowiedzi na pytanie, kto zawarł umowę.
W treści dokumentu i rozliczeniu podatkowym trzeba uwzględnić rzeczywiste osoby oraz ich zobowiązania. Jeżeli nie jest jasne, jak rozdzielić kwotę i odpowiedzialność, wyjaśnij to przed podpisaniem. Późniejsze dopisanie drugiego pożyczkobiorcy może zmienić sens ustaleń, a nie tylko poprawić literówkę.
Jakich dokumentów nie warto wyrzucać?
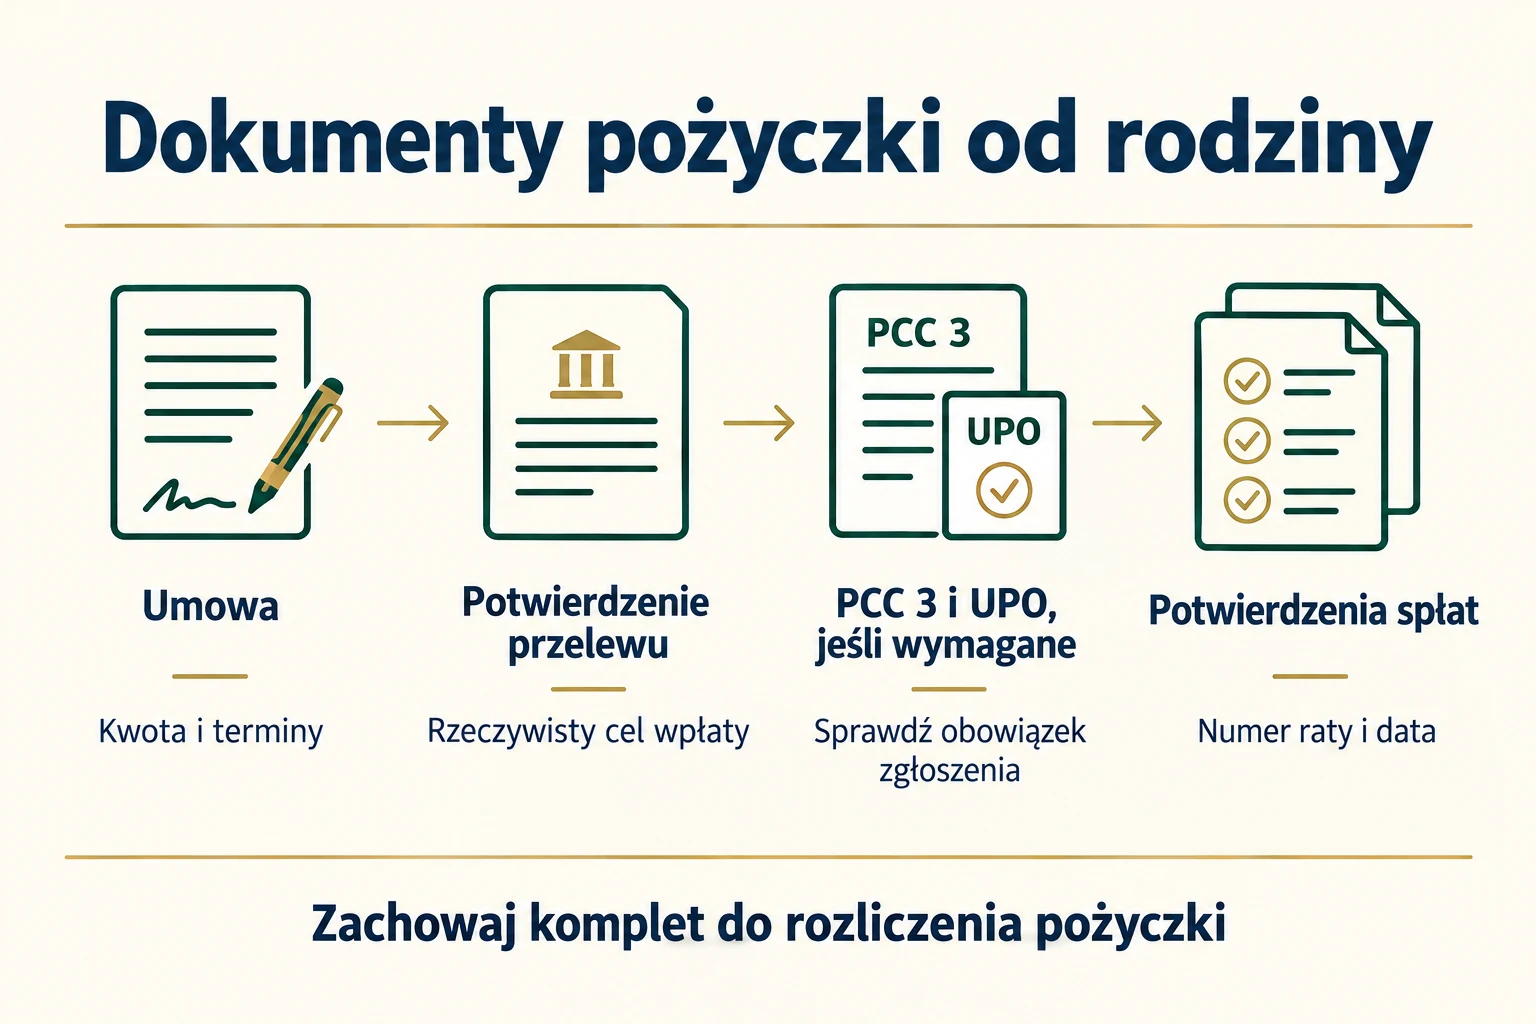
Zachowaj pierwotną umowę, wszystkie aneksy, potwierdzenie przekazania środków i historię spłat. Osobno dołącz zgłoszenie podatkowe oraz UPO, jeżeli były wymagane. Ostatnim dokumentem powinno być potwierdzenie całkowitego rozliczenia, z datą i oznaczeniem właściwej umowy.
Jeśli pożyczkodawca zmienia rachunek do spłat, potwierdź nowy numer bezpośrednio z nim, znanym kanałem kontaktu. Warto zachować wiadomość zawierającą dyspozycję. Nie przelewaj pieniędzy na inny rachunek tylko dlatego, że otrzymałeś pilny SMS podpisany imieniem bliskiej osoby.
Przy oddawaniu części pieniędzy gotówką zadbaj o pokwitowanie ze wskazaniem umowy, daty i kwoty. Samo wypłacenie pieniędzy z bankomatu nie dowodzi, że otrzymał je pożyczkodawca. Przelew z czytelnym tytułem zwykle ułatwia późniejsze sprawdzenie historii spłat obu stronom i ogranicza ryzyko pomyłki przy obliczaniu salda.
Pytania o pożyczkę od rodziny
Czy pożyczka od rodziców jest zawsze bez podatku?
Nie automatycznie. Do ustawowego limitu działa zwolnienie bez deklaracji, ale po przekroczeniu limitu pełna preferencja wymaga spełnienia warunków. Sprawdź sumę wcześniejszych pożyczek, datę umowy, termin zgłoszenia i sposób otrzymania pieniędzy.
Czy umowa musi być u notariusza?
Zwykła prywatna pożyczka nie wymaga aktu notarialnego tylko dlatego, że została zawarta w rodzinie lub przekracza 1000 zł. Powyżej tej kwoty Kodeks cywilny przewiduje formę dokumentową. Dodatkowe zabezpieczenia mogą wymagać odrębnej formy i analizy.
Czy pożyczka od partnera ma taki sam limit jak od męża?
Nie. Partner bez ślubu nie jest małżonkiem w rozumieniu tych przepisów. Samo wspólne gospodarstwo domowe nie daje pełnego rodzinnego zwolnienia. Dla zwykłej prywatnej pożyczki trzeba sprawdzić zasady właściwe dla tej relacji, w tym limit 1000 zł.
Czy pożyczka od rodziny może być wkładem własnym do hipoteki?
Nie przedstawiaj pożyczonych pieniędzy jako własnych oszczędności. To zobowiązanie do zwrotu, które może mieć znaczenie dla oceny finansowania. Źródło środków trzeba ujawnić zgodnie z wymaganiami banku. Przed podpisaniem umowy sprawdź zasady wkładu własnego do kredytu hipotecznego.
Czy sam tytuł przelewu wystarczy zamiast umowy?
Może być dowodem, ale zwykle nie opisuje wszystkich ustaleń. Nie określa automatycznie terminu zwrotu, rat, kosztów ani zasad zmian. Najczytelniejszy komplet to umowa, potwierdzenie przekazania pieniędzy, dokumentacja podatkowa, jeśli jest wymagana, oraz potwierdzenia spłat.