Lokata strukturyzowana wiąże możliwe odsetki z określonym wskaźnikiem, na przykład kursem waluty, indeksem lub cenami akcji. Możesz odzyskać wpłacony kapitał na koniec i jednocześnie nie zarobić nic. Ochrona kapitału wynikająca z umowy nie oznacza też, że wcześniejsze wycofanie pieniędzy będzie bez kosztu.
Przed wpłatą trzeba zrozumieć trzy rzeczy: kiedy powstaje zysk, ile dostaniesz przy niespełnieniu warunku i co stanie się po zerwaniu lokaty. Najwyższy procent w reklamie nie odpowiada samodzielnie na żadne z tych pytań.
Co to jest lokata strukturyzowana?
To lokata, w której wynik zależy od z góry opisanej formuły powiązanej z rynkiem finansowym. Nie działa jak standardowy depozyt ze stałą stawką roczną. Umowa może uzależniać odsetki od wartości jednego wskaźnika, koszyka aktywów albo spełnienia kilku warunków w określonych terminach.
Santander Consumer Bank wyjaśnia mechanizm lokaty strukturyzowanej jako połączenie części służącej ochronie kapitału z możliwością uzyskania wyniku zależnego od rynku. Nie oznacza to, że jako klient sam kupujesz wskazane akcje lub zarządzasz portfelem. Twoje uprawnienie do wypłaty wynika z umowy lokaty.
W dokumentach spotkasz „instrument bazowy” albo „aktywo bazowe”. To wskaźnik, od którego zależy obliczenie. Sprawdź jego pełną nazwę i sposób obserwacji. Podobnie brzmiące produkty mogą reagować na inne zdarzenia i dawać różny wynik.
Czym różni się od zwykłej lokaty?
| Cecha | Zwykła lokata ze stałą stawką | Lokata strukturyzowana |
|---|---|---|
| Odsetki | Wynikają ze stawki i czasu | Wynikają z formuły oraz warunków rynkowych |
| Wiedza o wyniku | Można go obliczyć przy założeniu utrzymania lokaty | Końcowy zysk może być nieznany przy wpłacie |
| Brak odsetek | Może wynikać np. z wcześniejszego zerwania | Może wystąpić także po utrzymaniu do końca |
| Wcześniejsza wypłata | Często oznacza utratę odsetek | Może wiązać się z opłatą pomniejszającą kapitał |
| Co przeczytać | Stawkę, termin, warunki i taryfę | Dodatkowo formułę wypłaty, scenariusze i KID |
To porównanie typowych konstrukcji, nie reguła zastępująca dokumenty produktu. Istnieją także zwykłe lokaty ze zmiennym oprocentowaniem i rozwiązania z nietypowymi zasadami zerwania. Punkt odniesienia do prostych depozytów znajdziesz w rankingu lokat bankowych.
Od czego zależy zysk?
Przeczytaj warunek wypłaty własnymi słowami. Może liczyć się wartość wskaźnika na koniec, średnia z obserwacji albo to, czy w określonym okresie przekroczono ustalony poziom. Sam wzrost cen aktywów nie zawsze przekłada się na taką samą stopę zwrotu dla klienta.
- Partycypacja określa udział w wyniku wyliczanym według umowy.
- Limit zysku może ograniczać wypłatę mimo dalszego wzrostu wskaźnika.
- Bariera jest poziomem, którego osiągnięcie lub przekroczenie może zmienić sposób rozliczenia.
- Daty obserwacji wskazują, które wartości będą uwzględniane.
Przykład edukacyjny: jeśli uproszczona formuła przewiduje połowę dodatniego wzrostu wskaźnika, wzrost o 10% daje 5% przed podatkiem, o ile nie działają inne ograniczenia. Nie daje automatycznie 10%. W prawdziwym produkcie dodatkowy warunek może jeszcze zmienić wynik.
Poradnik inwestora KNF wskazuje instrument bazowy, partycypację, ochronę kapitału i opłaty jako elementy wymagające uwagi przy produktach strukturyzowanych. Dokument ma charakter edukacyjny; konkretne warunki trzeba odczytać z aktualnej oferty.
Przykład: 10 000 zł na 24 miesiące
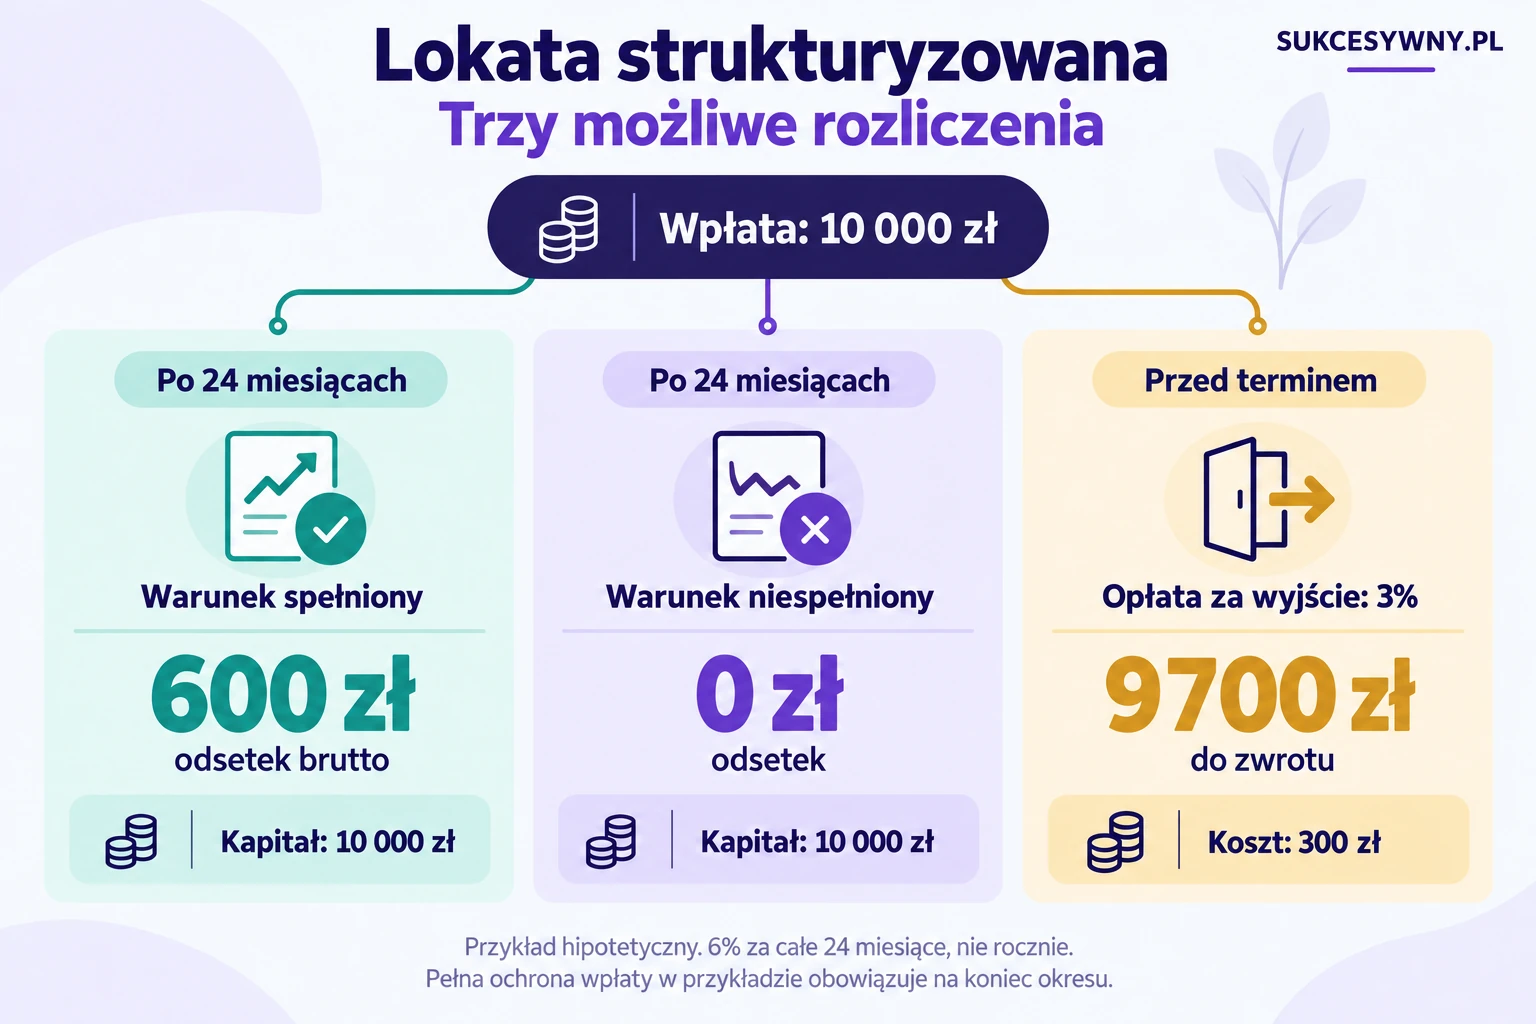
Załóżmy hipotetyczną lokatę z pełną ochroną nominalnej wpłaty na koniec okresu. Umowa daje 6% za całe 24 miesiące, jeśli spełni się wskazany warunek. Jeśli nie, odsetki wynoszą zero. Pomijamy inne opłaty; podane odsetki są kwotą brutto.
| Sytuacja | Kapitał | Odsetki brutto |
|---|---|---|
| Warunek zysku spełniony | 10 000 zł | 600 zł |
| Warunek niespełniony, lokata utrzymana do końca | 10 000 zł | 0 zł |
W pierwszym przypadku 6% dotyczy całych dwóch lat, a nie każdego roku. W drugim odzyskujesz nominalnie tyle, ile wpłacono, ale pieniądze nie przynoszą odsetek przez 24 miesiące. To istotna różnica wobec stałej stawki, którą można było uzyskać na innym depozycie.
Nie są to prognozy ani prawdopodobieństwa. Nie wynika z nich, że któryś wariant jest bardziej możliwy. Nie należy też porównywać 6% za dwa lata z 5% rocznie bez uwzględnienia czasu, podatku i warunków alternatywnego produktu.
Co naprawdę oznacza ochrona kapitału?
Sprawdź, jaka kwota jest chroniona i w którym momencie. Bank Millennium opisuje pełną ochronę kapitału swoich lokat strukturyzowanych przy utrzymaniu ich przez wymagany okres. Jednocześnie informuje o opłacie przy wyjściu w trakcie inwestycji.
Ochrona nominalnej kwoty nie chroni jej siły nabywczej. W osobnym, uproszczonym przykładzie 10 000 zł zwrócone bez odsetek po dwóch latach, przy wzroście cen o 3% w każdym roku, ma siłę nabywczą około 9426 zł z początku okresu. Obliczenie to 10 000 zł podzielone przez 1,03 do kwadratu. Stopa inflacji jest tu założeniem, nie prognozą.
Oddziel również zobowiązanie banku do zwrotu pieniędzy od ustawowej gwarancji depozytów. To dwa różne mechanizmy. Pierwszy opisuje wypłatę z umowy, drugi dotyczy ochrony w określonej sytuacji dotyczącej instytucji.
Czy wcześniejsze zerwanie może pomniejszyć wpłatę?
Tak. Jeżeli umowa przewiduje opłatę potrącaną z kapitału, możesz otrzymać mniej niż wpłacono. Przed otwarciem sprawdź tabelę tej opłaty oraz moment, od którego obowiązuje. Warunki okresu zapisów mogą różnić się od warunków późniejszej inwestycji.
Załóżmy dla wcześniejszego przykładu opłatę 3% od wpłaty 10 000 zł. Wynosi ona 300 zł, więc przy braku innych rozliczeń wypłata wyniesie 9700 zł. To hipotetyczne obliczenie. Nie mówi, ile kosztuje zerwanie konkretnej lokaty.
Dokumentacja przykładowej edycji lokaty PKO BP pokazuje, że rozliczenie przy wcześniejszym wyjściu może obejmować opłatę likwidacyjną. To materiał dotyczący określonej edycji, nie aktualna propozycja do zakupu. Swoją decyzję oprzyj na dokumencie produktu, na który obecnie się zapisujesz.
Ogólne zasady zwykłych depozytów opisujemy w artykule o zerwaniu lokaty przed terminem. Nie przenoś automatycznie zasady utraty samych odsetek na produkt strukturyzowany.
Czy lokata strukturyzowana jest objęta BFG?
Trzeba sprawdzić formę prawną produktu i instytucję. Millennium potwierdza objęcie oferowanych przez siebie lokat strukturyzowanych systemem BFG, łącznie z innymi chronionymi należnościami wobec banku. To nie oznacza, że każdy produkt zawierający w nazwie słowo „strukturyzowany” ma identyczną ochronę.
Certyfikat, obligacja, jednostka funduszu albo produkt ubezpieczeniowy nie staje się lokatą bankową tylko dlatego, że jest sprzedawany w placówce. BFG zwraca uwagę na stronę i rodzaj zawieranej umowy. Ochrona nie polega na dopłaceniu odsetek, których warunek rynkowy się nie spełnił.
Zasady sumowania środków, limity oraz różnice między systemami omawiamy w poradniku czy pieniądze w banku są bezpieczne.
Co sprawdzić w dokumentach przed wpłatą?
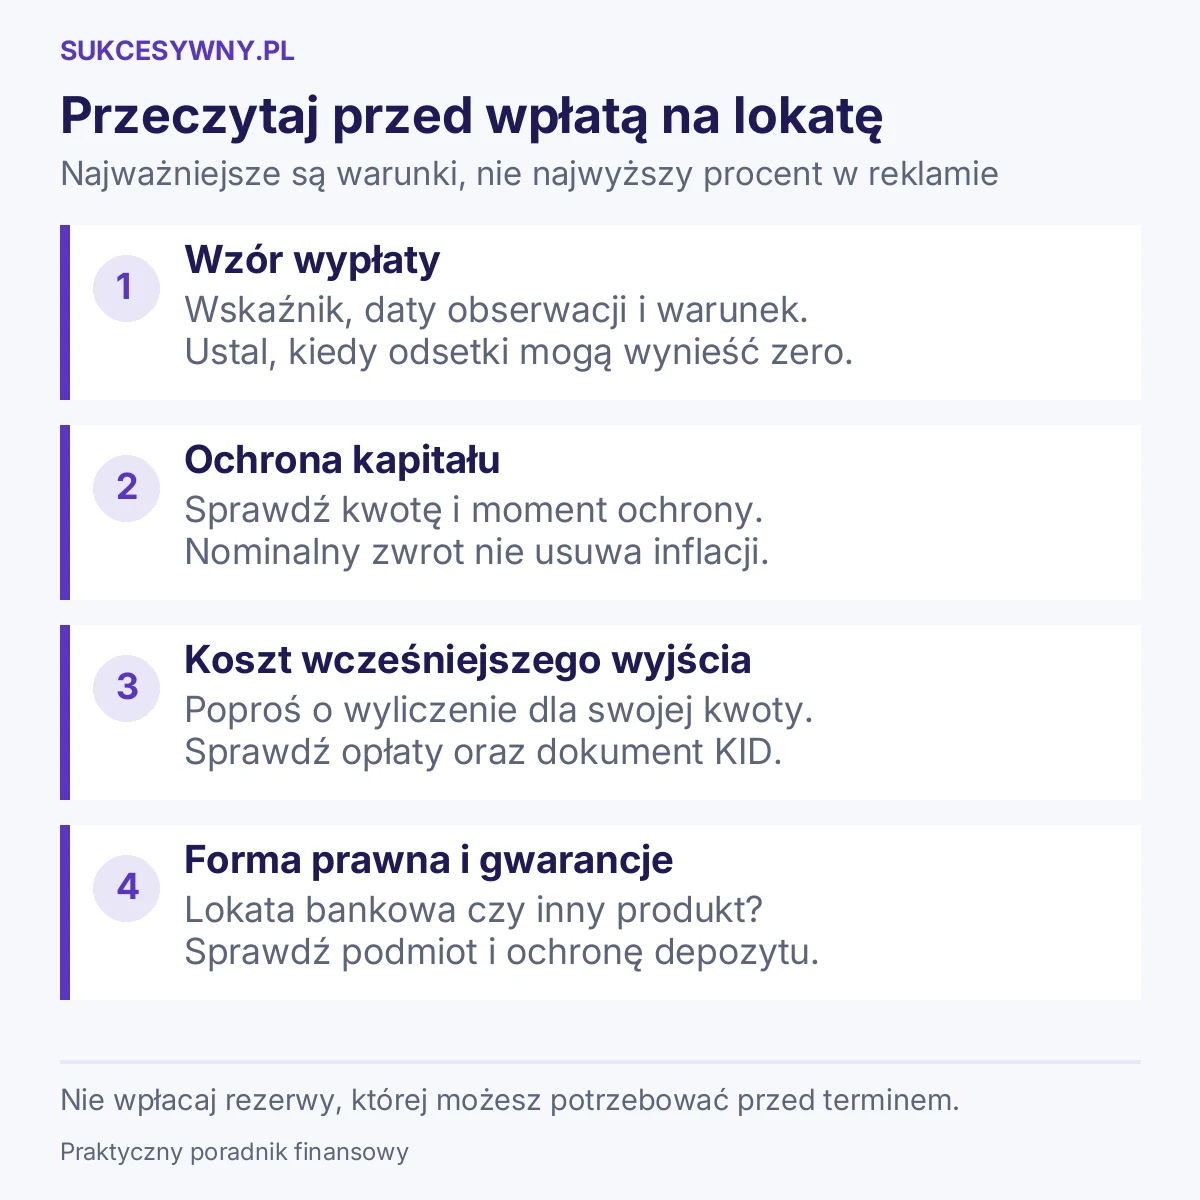
- Termin i płynność. Zapisz początek, koniec i koszt wyjścia w kilku momentach.
- Minimalny wynik. Ustal, czy możliwe są zerowe odsetki i jaka kwota wraca przy utrzymaniu do końca.
- Formułę. Sprawdź wskaźnik, daty, bariery i ograniczenie zysku.
- KID. Przeczytaj dokument zawierający kluczowe informacje, w tym ryzyko, scenariusze i koszty.
- Rozliczenie. Zapytaj o podatek, opłaty, rachunek wypłaty i ewentualny koszt produktu dodatkowego.
- Ochronę. Ustal podmiot będący stroną umowy i właściwy system gwarancji.
Scenariusz korzystny w KID nie jest obietnicą. Poproś o wyjaśnienie formuły na swojej kwocie i o pokazanie sytuacji, w której zysk wyniesie zero. Jeśli nie potrafisz później samodzielnie opisać tych dwóch przypadków, wstrzymaj wpłatę do czasu wyjaśnienia.
Kiedy taka lokata może nie pasować do Twoich potrzeb?
Nie jest dobrym zamiennikiem łatwo dostępnej rezerwy, jeżeli pieniądze mogą być potrzebne przed końcem. Przy planowanym wydatku sprawdź również datę wypłaty. Nawet kilka tygodni różnicy może wymusić kosztowne zerwanie.
Jeżeli zależy Ci na prostym obliczeniu odsetek, porównaj zwykły depozyt. Gdy potrzebujesz swobodniejszych dopłat i wypłat, przeczytaj porównanie lokaty i konta oszczędnościowego. Wybór powinien wynikać z celu pieniędzy oraz warunków, które rozumiesz, a nie z samej szansy na wyższy wynik.