Możesz mieć dwa konta bankowe, a także więcej rachunków w różnych bankach. Nie musisz zamykać dotychczasowego konta, żeby otworzyć kolejne. Liczba rachunków dostępnych w jednej instytucji zależy jednak od jej oferty. Drugi ROR może ułatwiać planowanie wydatków, służyć jako zapas na czas awarii albo pozwalać skorzystać z promocji. Warto go otworzyć wtedy, gdy potrafisz wskazać jego zadanie i sprawdziłeś koszty.
Najczęstsza pomyłka polega na traktowaniu kilku kont jak jednego pakietu. Tymczasem wpływy, płatności kartą, terminy premii i opłaty mogą być rozliczane osobno. Poniżej pokazujemy, jak ułożyć prosty system, w którym dodatkowy rachunek pomaga, zamiast dokładać obowiązki.
Ile kont bankowych można mieć?
Nie ma ogólnego limitu dwóch czy trzech zwykłych kont osobistych, który obowiązywałby klienta łącznie we wszystkich bankach. Możesz korzystać z jednego rachunku do codziennych płatności i drugiego w innej instytucji. Nie oznacza to jednak prawa do otwarcia dowolnej liczby egzemplarzy każdego produktu. Bank ustala zasady swojej oferty i warunki zawarcia umowy.
Różnice widać w oficjalnych odpowiedziach banków, sprawdzonych 24 października 2026 r. mBank podaje limit 10 indywidualnych lub wspólnych ROR na jednym numerze ID osoby pełnoletniej, przy czym kolejne rachunki muszą pochodzić z aktualnie dostępnej oferty. Z kolei BNP Paribas informuje o możliwości posiadania jednego konta osobistego i współposiadania kont wspólnych. Z tą samą osobą można tam mieć jedno konto wspólne.
Osobnym produktem jest podstawowy rachunek płatniczy. Nie należy utożsamiać go z każdym kontem reklamowanym jako darmowe. Jak wyjaśnia Rzecznik Finansowy, ustawowy PRP jest przeznaczony dla konsumenta, który nie ma innego rachunku płatniczego w złotych, prowadzonego przez dostawcę na terytorium Polski i umożliwiającego podstawowe operacje. Przy takim rachunku trzeba sprawdzić szczególne zasady.
Dwa konta w jednym banku czy w różnych bankach?
Wybór zależy od tego, co chcesz osiągnąć. Jeśli chodzi o uporządkowanie budżetu, wygodna może być wspólna aplikacja. Jeżeli zależy Ci na drugim sposobie płacenia podczas niedostępności pierwszego banku, rachunek w innej instytucji daje większą niezależność. Nadal trzeba mieć na nim pieniądze i działający sposób dostępu.
| Co porównujesz? | Kilka rachunków w jednym banku | Rachunki w różnych bankach |
|---|---|---|
| Obsługa | Zwykle jeden serwis i aplikacja, łatwiejszy podgląd sald. | Osobne dostępy i komunikaty; potrzebna kontrola obu rachunków. |
| Przenoszenie pieniędzy | Przelewy wewnętrzne są zwykle szybko widoczne; koszty zależą od produktu. | Czas i koszt zależą od rodzaju przelewu oraz godzin jego realizacji. |
| Opłaty i aktywność | Nie zakładaj wspólnego liczenia warunków. Sprawdź zasady każdego produktu. | Każdy bank rozlicza własne warunki. Aktywność w drugim ich nie zastępuje. |
| Zapas na czas awarii | Niedostępność bankowości może dotyczyć wszystkich rachunków. | Drugi bank może pomóc, jeśli problem nie dotyczy także używanej metody płatności. |
| Gwarancje depozytów | Więcej numerów rachunków nie zwiększa limitu ochrony w tym banku. | Ochronę ocenia się osobno dla odrębnych banków i właściwych systemów gwarancji. |
Dwie aplikacje nie zawsze oznaczają dwa odrębne banki. Przy większych oszczędnościach sprawdź nazwę instytucji w umowie oraz informację o gwarantowaniu depozytów. Sama inna marka lub kolor karty nie rozstrzyga tej kwestii.
Podobnie cel oszczędnościowy, kieszeń czy dodatkowy kafelek w aplikacji nie musi być osobnym rachunkiem. Sprawdź konstrukcję usługi. Funkcja do dzielenia pieniędzy może być wygodna, ale jej pojawienie się na ekranie nie dowodzi zawarcia kolejnej umowy konta.
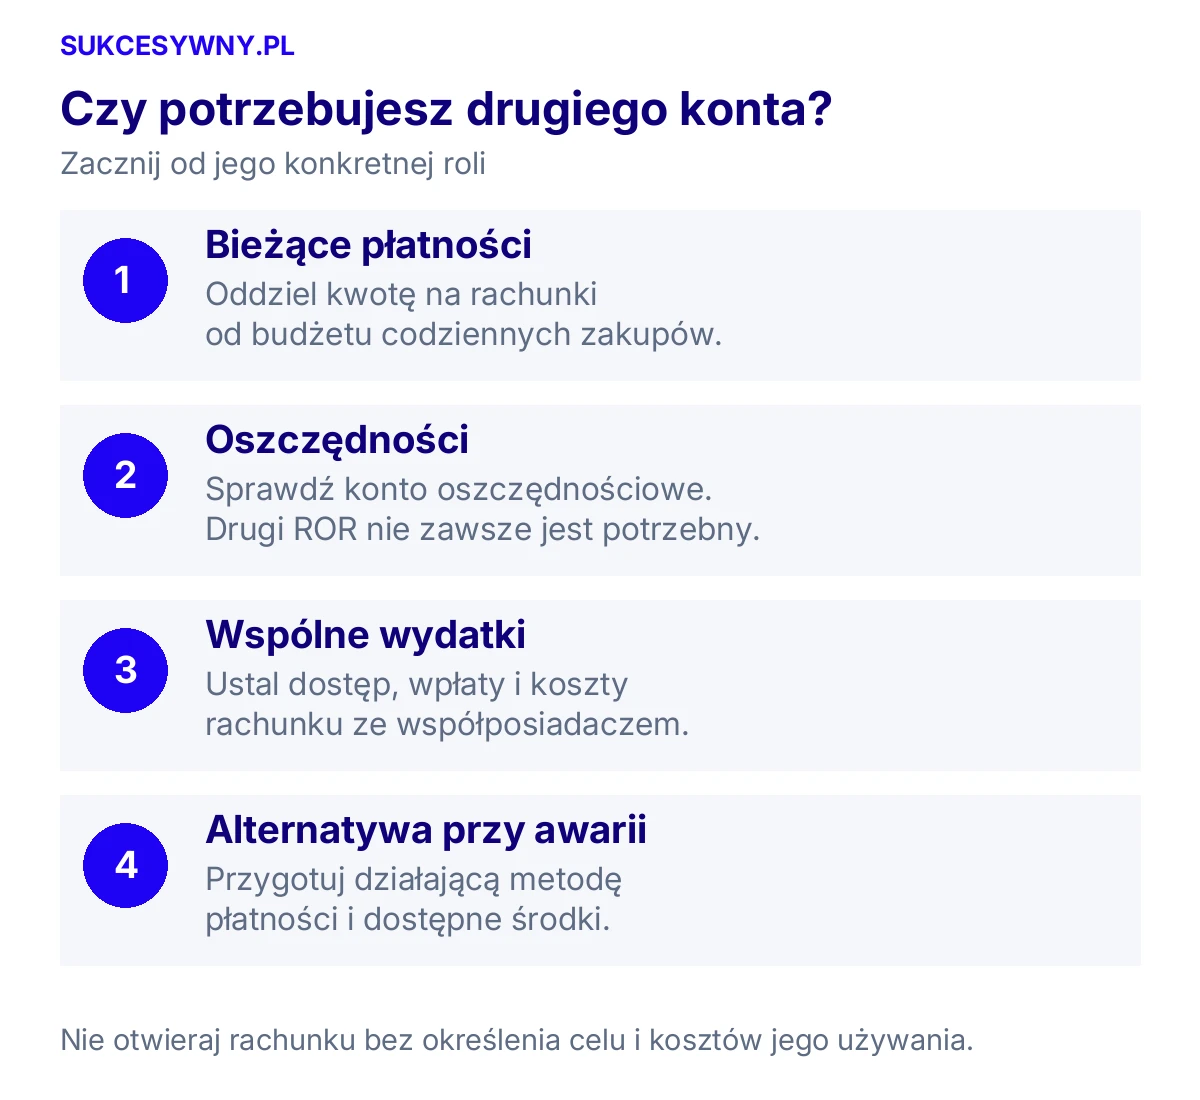
Kiedy drugie konto ma sens? Cztery praktyczne sytuacje
1. Oddzielasz rachunki domowe od codziennych zakupów
Załóżmy, że po wypłacie chcesz zostawić 2500 zł na czynsz, media i pozostałe stałe zobowiązania, a 1500 zł przeznaczyć na zakupy. Oddzielne rachunki mogą pomóc zobaczyć, ile pieniędzy rzeczywiście zostało do wydania. Kwoty są przykładowe i wynikają z budżetu, nie z bankowej reguły.
Takie rozwiązanie działa, gdy nie sięgasz bez zastanowienia do puli na rachunki. Samo rozdzielenie pieniędzy między rachunki nie zwiększa dochodów i nie naprawia budżetu, w którym wydatki przekraczają wpływy. Przed otwarciem sprawdź też, czy wystarczy podział pieniędzy w obecnej aplikacji, bez kolejnego płatnego produktu.
Przy wspólnych wydatkach można zachować własne rachunki i dodatkowo zasilać konto wspólne. Trzeba wtedy ustalić prawa współposiadaczy oraz koszty ich kart. Podział środków powinien wynikać z budżetu domowego, niezależnie od tego, ile osób i rachunków uczestniczy w rozliczeniach.
2. Chcesz mieć dostęp do pieniędzy podczas problemu z bankiem
Rachunek w drugim banku może być przydatny, kiedy pierwsza aplikacja nie działa lub bank czasowo nie obsługuje określonych transakcji. Przechowuj na nim rozsądną kwotę na podstawowe wydatki. Puste konto, które trzeba dopiero zasilić z niedostępnego banku, nie spełnia dobrze tej funkcji.
Zastanów się również nad metodą płatności. Dwie aplikacje na jednym rozładowanym telefonie nie rozwiązują problemu z urządzeniem. Przygotowanie zapasu oznacza sprawdzenie dostępu, karty i limitów, a nie tylko utworzenie kolejnego numeru rachunku.
3. Korzystasz z promocji i zyskujesz premię na drugim koncie
Drugie konto może być sposobem na otrzymanie dodatkowych kilkuset złotych za aktywność, którą i tak planujesz. Możesz zachować ulubioną aplikację i dotychczasowy rachunek do stałych opłat, a nowego używać do części codziennych zakupów. Jeśli wybrana promocja wymaga wpływu wynagrodzenia, uwzględnij ten warunek przed otwarciem konta.
Jak może wyglądać taka korzyść? Poniższe kwoty i czynności to przykłady pokazujące mechanizm promocji, a nie opis aktualnej oferty konkretnego banku:
300 zł premii w trzech częściach. Załóżmy, że bank wypłaca po 100 zł za każdy z trzech miesięcy, w których zasilisz konto wymaganą kwotą i wykonasz określoną liczbę płatności. Możesz wykorzystać do tego zwykłe zakupy spożywcze, paliwo czy bilety, jeżeli regulamin zalicza takie transakcje. Po spełnieniu wszystkich warunków otrzymujesz łącznie 300 zł.
Do 700 zł za kilka etapów. W przykładowej akcji pierwsze 100 zł przysługuje po otwarciu konta wskazaną metodą i wykonaniu pierwszej wymaganej operacji. Kolejne trzy nagrody po 200 zł zależą od aktywności w następnych miesiącach. Łączna kwota jest do uzyskania po spełnieniu warunków wszystkich części. Samo otwarcie rachunku nie daje automatycznie całych 700 zł.
Taki bonus możesz przeznaczyć na wyjazd, większy zakup albo powiększenie oszczędności. Najwygodniej wybrać ofertę, której wymagania pasują do Twojego sposobu płacenia. Jeżeli normalnie robisz kilkanaście zakupów miesięcznie, przeniesienie części z nich na drugą kartę może być prostsze niż zmiana wszystkich finansowych przyzwyczajeń.
Przed złożeniem wniosku sprawdź, czy możesz uczestniczyć w akcji, jakie operacje liczą się do premii i kiedy nagrody trafią na rachunek. Dopasuj też warunki bezpłatności konta i karty do planowanej aktywności. Realizuj zadania przy zakupach, które i tak masz w budżecie: dodatkowe wydatki robione wyłącznie dla nagrody zmniejszają korzyść.
Zobacz aktualne promocje bankowe i porównaj dostępne premie. Jeżeli to Twoje pierwsze dodatkowe konto z bonusem, przejdź do naszego przewodnika „Jak zacząć”. Znajdziesz tam propozycje na start i wskazówki, jak przejść od wyboru oferty do odebrania nagrody.
4. Odkładasz pieniądze i chcesz oddzielić je od wydatków
Do tego celu nie zawsze potrzebujesz drugiego konta osobistego. Rachunek oszczędnościowy może wystarczyć, jeżeli zapewnia potrzebną dostępność pieniędzy, a jego koszty i zasady odpowiadają Twoim planom. ROR do zakupów i konto oszczędnościowe na rezerwę to dwa różne produkty.
Przykładowo 3000 zł na bieżące płatności oraz 12 000 zł rezerwy nie muszą leżeć na dwóch ROR. Wybór wyjaśniamy szerzej w poradniku konto oszczędnościowe a konto osobiste. Oddzielenie oszczędności ma pomagać w realizacji celu, a nie zwiększać liczbę rachunków dla samej liczby.
Rezerwę na nieprzewidziane wydatki warto planować jako poduszkę finansową. Przed wyborem produktu ustal, jak szybko możesz potrzebować pieniędzy i jaką część chcesz mieć łatwo dostępną.
Jak policzyć koszt utrzymywania kilku kont?
Przejrzyj osobno prowadzenie konta, obsługę karty, wypłaty z bankomatów i usługi, z których korzystasz. Zerowa opłata za ROR nie musi oznaczać bezpłatnej karty. Warunek uniknięcia opłaty za kartę nie musi być zarazem warunkiem otrzymania premii.
Przykład kosztu: na rzadko używanym rachunku nalicza się 7 zł za prowadzenie i 9 zł za kartę. Razem to 16 zł miesięcznie, czyli 192 zł przez pełne 12 miesięcy. To fikcyjne stawki pokazujące sposób liczenia, nie cennik konkretnego banku. Obliczenie warto wykonać również dla czasu po zakończeniu promocji.
Jeśli nie potrzebujesz karty do drugiego konta, sprawdź możliwość korzystania bez niej. Nie rezygnuj jednak automatycznie, zanim ustalisz, czy karta jest potrzebna do zachowania premii lub innych warunków produktu. Z kolei zamówiona karta nie daje powodu do zakupów ponad plan tylko po to, by uniknąć opłaty.
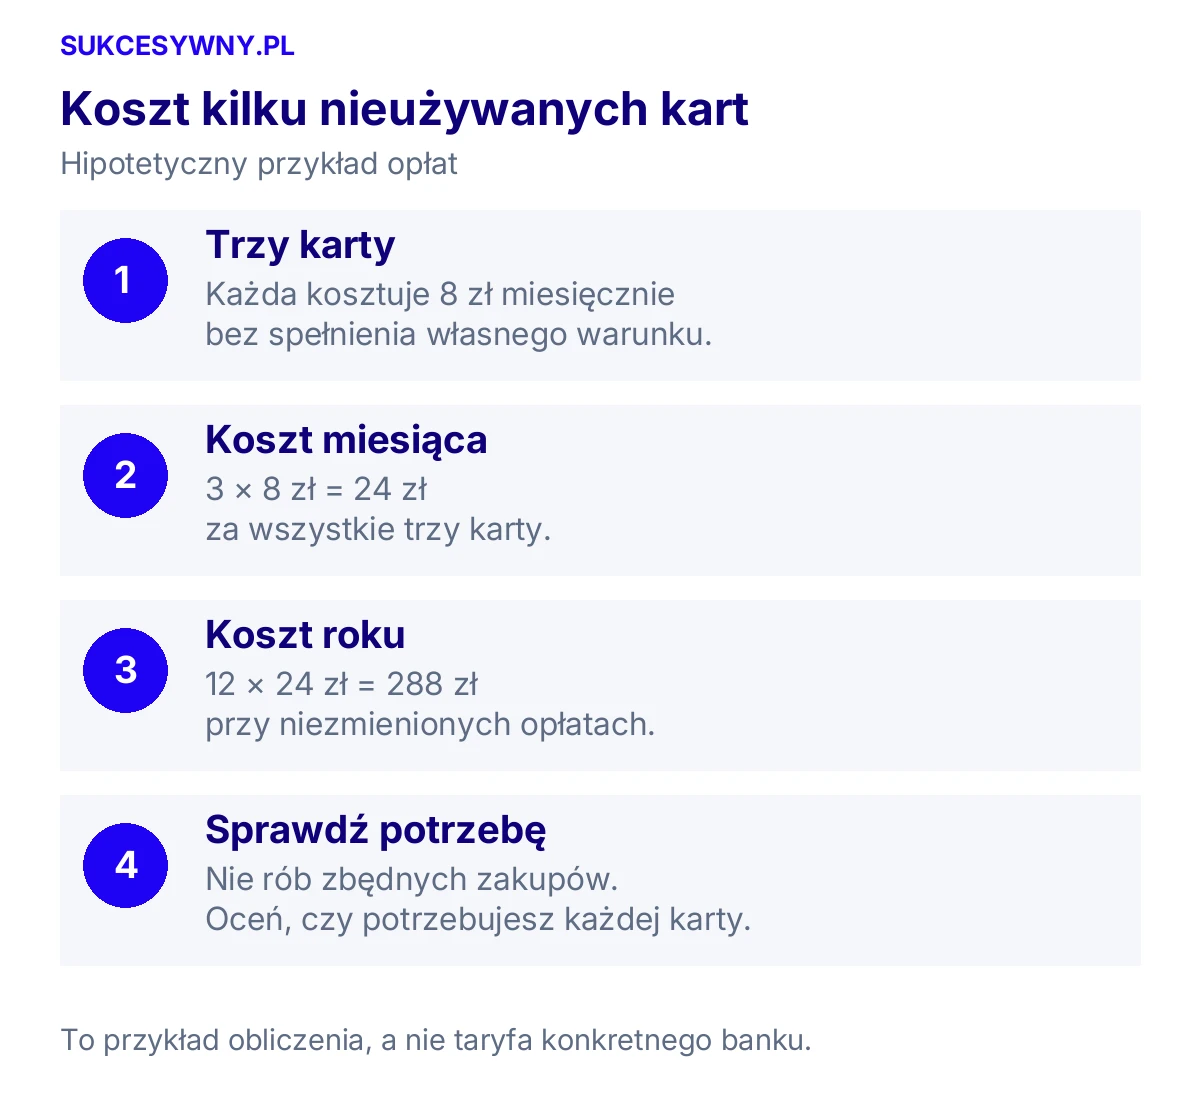
Inny przykład pokazuje koszt kilku nieużywanych kart. Trzy karty po 8 zł oznaczają 24 zł miesięcznie i 288 zł przez rok. Jeżeli każda wymaga zakupów za 300 zł do zwolnienia z opłaty, a Ty zwykle wydajesz 700 zł, nie zwiększaj budżetu automatycznie do 900 zł. Sprawdź możliwość rezygnacji z niepotrzebnego produktu. To również warunki hipotetyczne; zasady omawiamy w poradniku o opłatach za konto i kartę.
Dobrym testem jest pytanie: ile zapłacę za ten zestaw w miesiącu, w którym wyjadę, zmienię pracę albo będę używać wyłącznie jednej karty? Właśnie w takich miesiącach widać rzeczywisty koszt dodatkowych rachunków. Do porównania wykorzystaj ranking darmowych kont bankowych, zwracając uwagę na wymagania, a nie samo hasło „0 zł”.
Czy te same pieniądze mogą spełnić warunek wpływu na dwóch kontach?
Możesz przelewać własne pieniądze między swoimi rachunkami, ale uznanie takiego przelewu za wymagany wpływ zależy od zasad konkretnej opłaty lub promocji. Warunek zwykłego wpływu może różnić się od warunku otrzymywania wynagrodzenia. Znaczenie może mieć nadawca, źródło pieniędzy, suma przelewów oraz okres rozliczenia.
Przykładowo otrzymujesz 5000 zł pensji na konto A i przelewasz z niego 2000 zł na konto B. Na B pojawia się uznanie rachunku, ale nie należy automatycznie nazywać go wynagrodzeniem od pracodawcy. Nie powstaje też drugi dochód. Czy operacja spełnia wymagania banku B, sprawdzasz w jego dokumentach.
Przed ustawieniem zlecenia stałego przeczytaj co bank uznaje za wpływ na konto. Zaplanuj również pieniądze na opłaty pozostające na rachunku A. Automatyzacja jest pomocna dopiero wtedy, gdy przelew nie pozbawia głównego konta środków na zobowiązania.
Kilka promocji jednocześnie: jak nie pogubić warunków?
Każdą ofertę potraktuj jako osobny zestaw dat i czynności. Sprawdź kwalifikację do udziału, wymagane operacje, termin wypłaty nagrody oraz okres utrzymania rachunku. Samo otwarcie drugiego konta w danym banku zwykle nie oznacza, że stajesz się nowym klientem tej instytucji. O tym rozstrzyga regulamin konkretnej akcji.
Przykład: oferta A wymaga pięciu płatności kartą, a oferta B zakupów kartą za 300 zł. Pięć zakupów wykonanych wyłącznie kartą A nie realizuje warunku karty B. W praktyce trzeba podzielić normalne wydatki i sprawdzić, jakie operacje bank zalicza. Te liczby opisują fikcyjny scenariusz, nie aktualne promocje.
Nie planuj spełnienia wszystkich warunków na ostatni wieczór miesiąca. Regulamin może odnosić się do zaksięgowania transakcji, a zwrot towaru może zmienić rozliczenie zakupów. Szczegóły znajdziesz w poradnikach o karencji w promocjach oraz płatnościach kartą i BLIKIEM wymaganych do premii.
Prosty planer kilku rachunków
Wystarczy jedna tabela w notatkach lub arkuszu. Wpisuj do niej czynności, które faktycznie wynikają z Twoich umów. Oddziel kontrolę opłat od kontroli nagrody: rachunek może pozostać bezpłatny, mimo że warunki wypłaty bonusu nie zostały spełnione.
| Rachunek i rola | Co sprawdzam? | Kiedy kontroluję? | Moja decyzja |
|---|---|---|---|
| Główne konto do pensji i rachunków | Saldo na zobowiązania, koszt karty, wykonanie stałych płatności. | Po wypłacie i przed większymi obciążeniami. | Zostawiam środki potrzebne na rachunki. |
| Drugie konto do promocji | Osobno warunki bezpłatności, zakupy do premii, zwroty i termin nagrody. | W połowie okresu rozliczenia i z zapasem przed jego końcem. | Uzupełniam tylko czynności zgodne z planem wydatków. |
| Konto zapasowe lub oszczędnościowe | Dostęp do pieniędzy, koszty utrzymania i wypłaty, ewentualny koniec oprocentowania. | Raz w miesiącu oraz po komunikacie o zmianach. | Utrzymuję potrzebną rezerwę, oceniam dalszą przydatność. |
To przykładowy sposób organizacji, a nie zestaw bankowych wymogów. Nie trzeba mieć wszystkich trzech pozycji. Jeżeli dwa produkty wypełniają Twoje potrzeby, dopisywanie kolejnych zwykle tylko utrudnia kontrolę.
Gdy nie pamiętasz wszystkich dawnych rachunków, sprawdź możliwości Centralnej informacji o rachunkach. Uzyskane zestawienie może pomóc ustalić banki, z którymi trzeba wyjaśnić aktualny status kont. Pamiętaj też o zmianie danych w każdej instytucji, np. zgłoszeniu nowego nazwiska. Aktualizacja w jednej aplikacji nie zastępuje wszystkich pozostałych formalności.
W planerze nie przechowuj haseł, kodów autoryzacyjnych ani pełnych danych kart. Wystarczy nazwa rachunku, rola, kwoty i daty. Co kilka miesięcy oceń także czas potrzebny na obsługę. Rachunek, do którego regularnie zapominasz zajrzeć, wymaga uproszczenia zasad albo przemyślenia, czy nadal jest potrzebny.
Pomocny może być również podgląd kont z innych banków w jednej aplikacji. Jest to jedna z usług otwartej bankowości. Dostępność zależy od obsługiwanych instytucji i udzielonych zgód. Podgląd nie przenosi rachunku do nowego banku ani nie łączy umów. Nadal trzeba osobno sprawdzać koszty i warunki każdego produktu.
Kilka kont a limit ochrony BFG
BFG wyjaśnia, że podstawowy limit gwarancji to równowartość 100 000 euro łącznie na deponenta w danym banku lub kasie. Nie jest to oddzielny limit dla każdego konta osobistego, rachunku oszczędnościowego i lokaty.
Jeżeli Twoje objęte ochroną należności w jednym banku odpowiadają łącznie 110 000 euro, rozdzielenie ich na trzy rachunki nie tworzy trzech podstawowych limitów. Inaczej ocenia się depozyty w dwóch odrębnych bankach. Zawsze sprawdź jednak właściwy system gwarantowania, zwłaszcza przy instytucjach zagranicznych.
Nie utożsamiaj też dowolnego portfela płatniczego z rachunkiem bankowym objętym gwarancjami depozytów. Ochrona zależy od rodzaju usługi i podmiotu, który przechowuje środki.
Dwie marki mogą działać w ramach tej samej instytucji. Przykładowo oficjalna informacja Inteligo wskazuje wspólny limit dla depozytów pod markami PKO Bank Polski i Inteligo. Przy planowaniu ochrony liczy się bank, nie liczba aplikacji.
Powyższy przykład dotyczy standardowego limitu. Istnieją ustawowe przypadki czasowo podwyższonej ochrony określonych środków. Zasady, wyjątki i sposób przeliczenia walut omawiamy w poradniku czy pieniądze w banku są bezpieczne.
Czy dwa konta poprawiają zdolność kredytową lub ocenę BIK?
Nie ma podstaw, aby obiecywać poprawę oceny BIK tylko za otwarcie dodatkowego zwykłego ROR. BIK opisuje swoją ocenę punktową jako wynik oparty na historii kredytowej. Sam rachunek do przechowywania własnych pieniędzy nie jest kredytem.
Oddzielnie traktuj produkty kredytowe powiązane z bankowością, takie jak limit w rachunku czy karta kredytowa. To inne umowy niż zwykły ROR. Przy wniosku kredytowym podawaj wymagane informacje o zobowiązaniach i dochodach zgodnie z rzeczywistym stanem. Przelewanie pensji między własnymi kontami nie pomnaża dochodu. Bank dokonuje własnej oceny wniosku, a liczba posiadanych aplikacji nie jest sposobem na zagwarantowanie pozytywnej decyzji.
BIK wskazuje, że przyznany limit kredytowy może obciążać zdolność także przy rzadkim korzystaniu. Dlatego zamknięcie pustego ROR nie jest tym samym co rezygnacja z finansowania. Sprawdź powiązane umowy; szerszy plan opisujemy w poradniku jak poprawić zdolność kredytową.
Co zrobić z kontem, którego już nie potrzebujesz?
Po zakończeniu promocji porównaj przydatność rachunku z jego kosztem i czasem obsługi. Zanim go zamkniesz, sprawdź wypłatę wszystkich należnych nagród oraz ewentualny wymagany okres utrzymania produktów. Uporządkuj zlecenia stałe, subskrypcje, oczekiwane zwroty i miejsca, w których podałeś numer konta.
Następnie złóż dyspozycję właściwym kanałem i ustal datę zakończenia umowy. Wyzerowanie salda ani usunięcie aplikacji nie jest równoznaczne z wypowiedzeniem. Nie zakładaj również, że rezygnacja z karty zamyka rachunek. Procedurę zawsze sprawdzaj w swoim banku.
Zachowaj potwierdzenie zamknięcia i upewnij się, że końcowe saldo zostało rozliczone. Więcej o kosztach pozostawionych produktów znajdziesz w tekście nieużywane konto bankowe. Jeśli drugie konto ma zastąpić pierwsze, skorzystaj z instrukcji przeniesienia konta do innego banku.
Najczęstsze pytania o dwa konta bankowe
Czy można mieć dwa konta bankowe na swoje nazwisko?
Tak. Możesz mieć rachunki w różnych bankach. W jednej instytucji dostępność kolejnego konta zależy od jej oferty i ograniczeń. Osobne zasady dotyczą m.in. podstawowego rachunku płatniczego.
Czy muszę zamknąć stare konto przed otwarciem nowego?
Przy zwykłym koncie osobistym w innym banku co do zasady nie. Dotychczasowy rachunek może działać równolegle. Sprawdź jednak kwalifikację do wybranej promocji oraz to, czy nowe konto nie jest szczególnym produktem z dodatkowymi ograniczeniami.
Czy do każdego konta potrzebna jest karta?
To zależy od produktu i sposobu korzystania. Przy rachunku służącym wyłącznie do przelewów karta może być zbędna, jeżeli bank pozwala prowadzić konto bez niej. W promocji karta może jednak stanowić warunek otrzymania nagrody.
Czy dwa konta osobiste zastępują konto wspólne?
Nie. Dwa rachunki należące do jednej osoby nie dają drugiej osobie praw współposiadacza. Jeśli chodzi o wspólne zarządzanie pieniędzmi, sprawdź zasady wspólnego konta bankowego albo zakres pełnomocnictwa.
Czy warto mieć więcej niż dwa konta?
Może to być przydatne, jeżeli każdy rachunek ma osobne zastosowanie, a jego koszty i warunki są pod kontrolą. Jeśli nie umiesz wskazać, po co potrzebujesz kolejnego produktu, najpierw uporządkuj te, które już masz.
Jeżeli znasz już przeznaczenie dodatkowego rachunku, porównaj dostępne rozwiązania w rankingu kont osobistych. Wybieraj pod własne płatności i sposób korzystania, zamiast dopasowywać wydatki do kolejnego konta.