Pieniądze na kwalifikujących się rachunkach i lokatach w banku objętym BFG są chronione zasadniczo do równowartości 100 000 euro na jednego deponenta w jednym banku. Limit obejmuje łącznie środki danej osoby i należne odsetki. Nie jest osobnym limitem dla każdego konta, każdej lokaty ani każdej marki handlowej.
Przed powierzeniem większej kwoty sprawdź więc nie tylko oprocentowanie. Ustal, kto prowadzi rachunek, czy produkt jest depozytem oraz jaki system gwarancji go obejmuje. Osobno zadbaj o dostęp do pieniędzy i bezpieczeństwo logowania. Gwarancja depozytu nie rozwiązuje wszystkich tych problemów naraz.
Do jakiej kwoty BFG chroni pieniądze?
Podstawowy limit wynosi równowartość w złotych 100 000 euro. Chronione środki mieszczące się w tym limicie podlegają gwarancji w całości. Kwota wyrażona w złotych zależy od właściwego przeliczenia, dlatego nie warto traktować jednej zapamiętanej wartości w PLN jako stałego limitu na lata.
BFG wyjaśnia zasady obliczania kwoty gwarantowanej: sumowane są należności jednej osoby w danym banku, z uwzględnieniem odsetek. Do tej sumy mogą wejść także udziały w rachunkach wspólnych. Kilka produktów w tej samej instytucji nie tworzy kilku podstawowych limitów.
Przy saldzie bliskim granicy pozostaw miejsce na dopisywane odsetki i zmianę przeliczenia walut. Sam stan konta osobistego może nie pokazywać całej ekspozycji, jeśli masz jeszcze lokatę, konto oszczędnościowe lub udział w rachunku wspólnym.
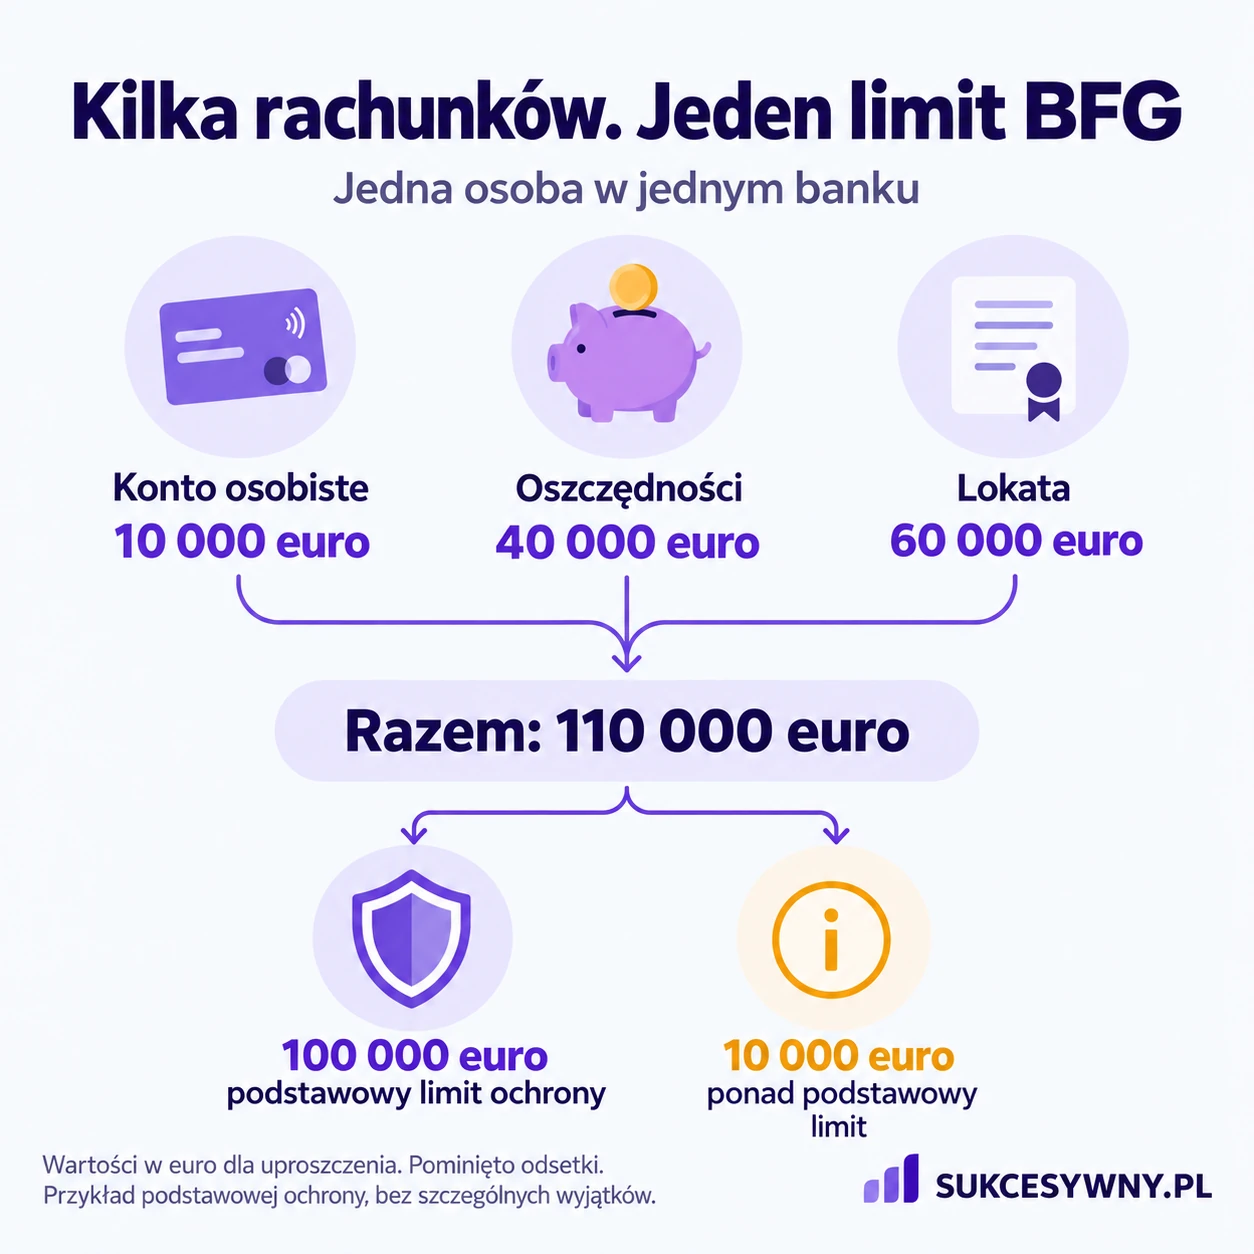
Kilka kont i lokat. Jak policzyć łączną kwotę?
Wyobraź sobie, że w jednym banku masz środki odpowiadające poniższym kwotom. Dla przejrzystości wszystkie wartości podajemy w euro i pomijamy odsetki. To przykład działania podstawowego limitu, bez szczególnych wyjątków ustawowych.
| Produkt w jednym banku | Kwota w przykładzie |
|---|---|
| Konto osobiste | 10 000 euro |
| Konto oszczędnościowe | 40 000 euro |
| Lokata | 60 000 euro |
| Łącznie | 110 000 euro |
| W podstawowym limicie | 100 000 euro |
| Ponad podstawowy limit | 10 000 euro |
Rozbicie lokaty na sześć mniejszych nie zmieni wyniku. Tak samo nie pomoże przeniesienie pieniędzy z rachunku osobistego na oszczędnościowy w tym samym banku. Zmienia się organizacja produktów, ale nie podmiot zobowiązany do zwrotu depozytu.
Inna sytuacja występuje przy dwóch odrębnych bankach objętych odpowiednimi gwarancjami. Jeśli w jednym masz równowartość 70 000 euro, a w drugim 60 000 euro, oceniasz dwa osobne limity. Najpierw potwierdź jednak, że naprawdę są to dwa banki, a nie dwie marki jednego podmiotu.
Czy różne nazwy bankowości oznaczają osobne gwarancje?
Nie zawsze. Marka, aplikacja lub nazwa konta nie jest tym samym co bank będący stroną umowy. Dobrym przykładem jest oficjalny wykaz BFG, który wskazuje PKO BP oraz Inteligo przy jednym podmiocie. Nie należy na tej podstawie liczyć dwóch oddzielnych limitów.
Sprawdź pełną nazwę z umowy w aktualnej liście podmiotów objętych gwarancjami BFG. Wykaz obejmuje banki komercyjne, banki spółdzielcze i kasy. Identyfikacja instytucji jest szczególnie ważna po zmianie marki, połączeniu lub przejęciu.
Samo należenie dwóch odrębnych banków do jednej grupy kapitałowej nie oznacza jeszcze jednego limitu. Z kolei dwa logotypy nie dowodzą istnienia dwóch banków. Kieruj się stroną umowy i formularzem informacyjnym dla deponenta.
Jak działa limit BFG przy wspólnym koncie?
Gwarancję ustala się osobno dla każdego współposiadacza. Udział wynika z postanowień umowy rachunku, a jeśli umowa nie określa innego podziału, przyjmuje się równe części. Takie zasady podaje BFG w odpowiedzi dotyczącej rachunków wspólnych.
Załóżmy, że Anna i Piotr mają wspólnie równowartość 120 000 euro, z równymi udziałami. Każdemu przypada po 60 000 euro. Anna ma dodatkowo własną lokatę 50 000 euro w tym samym banku, a Piotr nie ma innych depozytów.
Anna ma zatem łącznie 110 000 euro, z czego 10 000 euro wykracza poza podstawowy limit. Piotr ma 60 000 euro i mieści się w swoim limicie. Nie można wykorzystać jego niewykorzystanej części ochrony automatycznie do zabezpieczenia indywidualnej lokaty Anny.
Przykład pomija odsetki i szczególne wyjątki. Same zasady korzystania ze wspólnego rachunku, dostęp do środków i różnicę wobec pełnomocnictwa opisujemy w poradniku o wspólnym koncie bankowym.
Czy każdy produkt kupiony w banku jest chroniony?
Nie. Zakres gwarancji BFG obejmuje określone depozyty i należności. Pieniądz elektroniczny nie jest chronionym depozytem tylko dlatego, że w aplikacji widzisz saldo. Także udziały członkowskie w banku spółdzielczym lub kasie nie są tym samym co pieniądze na rachunku.
| Rodzaj środków | Co trzeba rozróżnić |
|---|---|
| Konto i zwykła lokata | Depozyt, właściwy system i łączny limit |
| Fundusz lub akcje | Inwestycja z ryzykiem zmiany wartości |
| Produkt ubezpieczeniowy | Odrębna umowa i zasady ochrony |
| Pieniądz elektroniczny | Inny status prawny niż depozyt bankowy |
| Pakiet lokaty z funduszem | Każdą część trzeba ocenić osobno |
Pracownik banku może sprzedawać produkt innej instytucji. Sprawdź więc stronę umowy i nazwę instrumentu. Gwarancja depozytów nie wyrównuje spadku ceny akcji lub jednostek funduszu. Zasady ochrony inwestorów dotyczą innego rodzaju zdarzeń i nie zastępują ochrony przed stratą rynkową.
Osobnej uwagi wymaga lokata strukturyzowana. Trzeba odróżnić bankowy depozyt od innych produktów strukturyzowanych, a gwarancję instytucjonalną od warunku uzyskania odsetek.
Co z bankiem zagranicznym działającym w Polsce?
Oddział banku z siedzibą w innym państwie UE jest zasadniczo objęty systemem gwarantowania kraju macierzystego. Brak BFG nie oznacza wtedy automatycznie braku ochrony. Podstawowy poziom gwarancji w UE wynosi 100 000 euro lub równowartość w walucie krajowej.
W formularzu dla deponenta sprawdź nazwę funduszu, instytucję prowadzącą rachunek i walutę wypłaty. Polska wersja aplikacji lub polski numer rachunku nie wystarczają do ustalenia systemu. Ten sam bank może też oferować usługi inwestycyjne przez inny podmiot niż rachunek bankowy.
Czy ochrona może przekroczyć 100 000 euro?
W określonych sytuacjach osoby fizyczne korzystają czasowo z wyższej ochrony. Dotyczy to między innymi niektórych środków ze sprzedaży nieruchomości mieszkalnej poza działalnością gospodarczą, spadku lub wskazanych świadczeń. Istotne są źródło pieniędzy, moment wpływu oraz ustawowe warunki.
BFG opisuje wyjątki od podstawowego limitu. Nie należy upraszczać ich do zasady „każdy większy przelew jest chroniony podwójnie”. Wyższa gwarancja może wymagać wniosku i dokumentów; zakres oraz ograniczony okres ochrony trzeba potwierdzić dla konkretnego przypadku.
Jeśli na konto wpływają pieniądze ze sprzedaży mieszkania, zachowaj umowę i potwierdzenie przelewu. Przed pozostawieniem dużej sumy w jednym banku ustal warunki dodatkowej ochrony. Sama kwota wpływu nie wyjaśnia, z jakiego tytułu pieniądze zostały otrzymane.
Kiedy i w jakiej walucie BFG wypłaca pieniądze?
Podstawowy termin wypłaty BFG wynosi siedem dni roboczych od spełnienia warunku gwarancji. Nie liczy się go od plotki o problemach banku, awarii aplikacji ani dnia, w którym klient złożył zwykłą reklamację.
Istnieją wyjątki, na przykład przy sporze o uprawnienie do środków, niektórych rachunkach emerytalnych lub wypłacie ponad podstawowy limit. BFG publikuje informacje o podmiocie, miejscach i terminach realizacji. Wypłata w polskim systemie następuje w złotych, także gdy chroniony depozyt był walutowy.
Kwota ponad gwarantowany zakres nie musi oznaczać automatycznie całkowitej utraty. Może pozostawać wierzytelnością wobec banku dochodzoną w postępowaniu upadłościowym. Jej odzyskanie i termin nie są jednak tym samym co wypłata gwarancji.
Czy BFG chroni przed oszustwem i brakiem dostępu do aplikacji?
Gwarancja depozytu nie jest uniwersalnym ubezpieczeniem każdej operacji. Wyłudzenie danych, nieautoryzowana płatność, spór ze sprzedawcą i spełnienie warunku gwarancji banku wymagają innych procedur. Przy podejrzanej transakcji nie czekaj na BFG: skontaktuj się ze swoim bankiem oficjalnym kanałem.
Podobnie przerwa techniczna nie dowodzi, że pieniądze przestały być chronione. Może jednak utrudnić zapłatę za pilny wydatek. Dlatego przy planowaniu poduszki finansowej oceniaj również dostępność pieniędzy, a nie wyłącznie limit gwarancji i oprocentowanie.
Jak sprawdzić własną sytuację w kilka kroków?
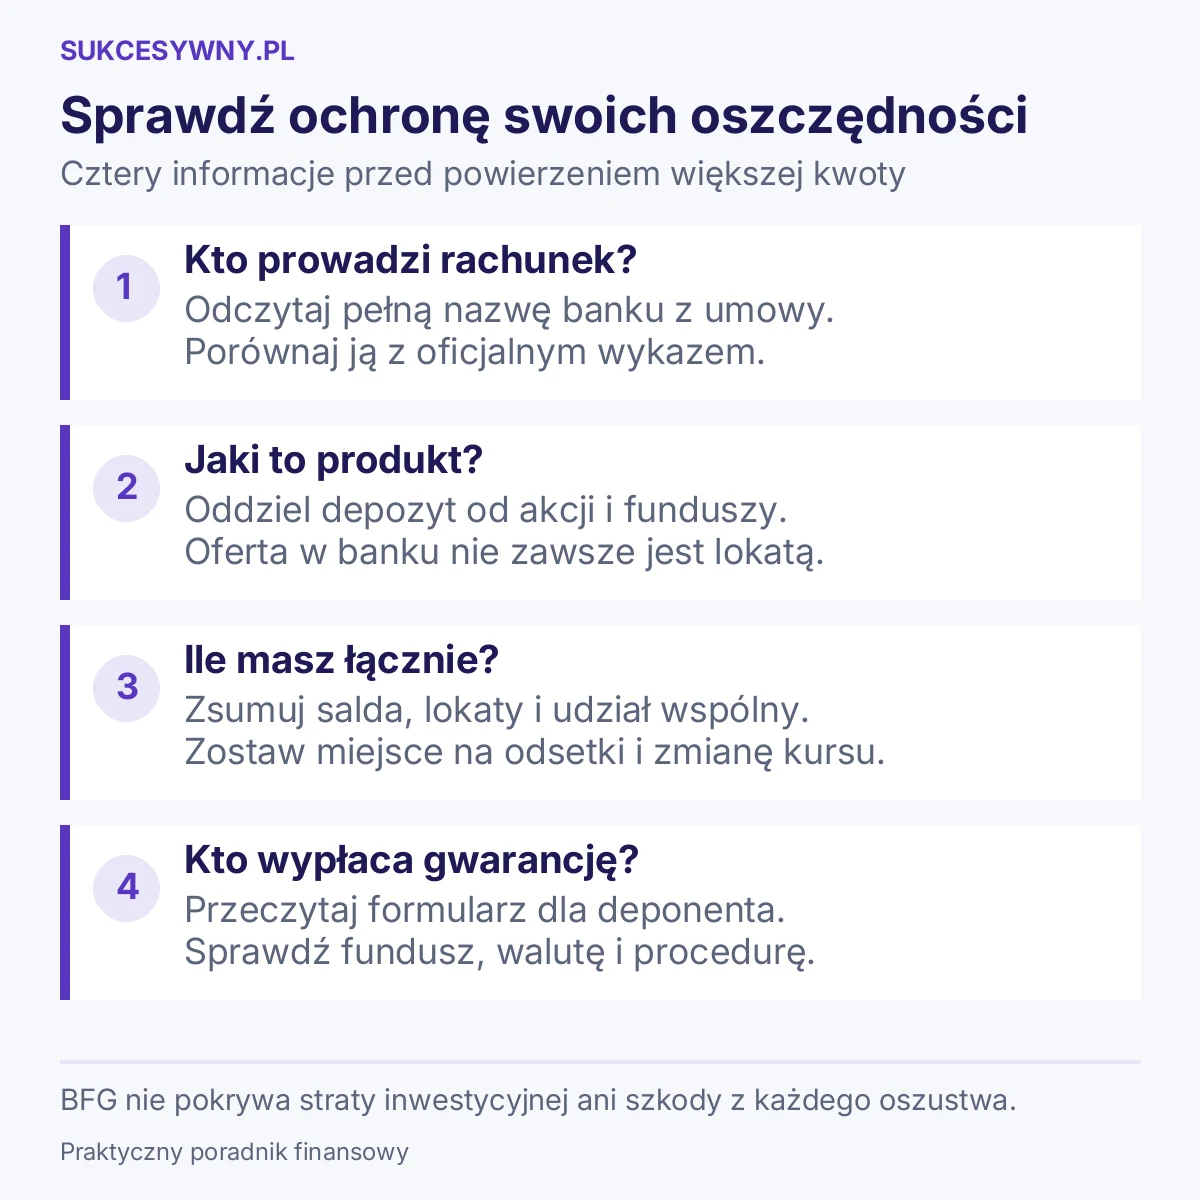
- Wypisz banki będące stronami Twoich umów, bez podwójnego liczenia marek.
- Oddziel rachunki i lokaty od inwestycji oraz innych usług.
- Zsumuj salda w każdym banku, dodając własny udział w rachunkach wspólnych i odsetki.
- Odczytaj formularz informacyjny dla deponenta i sprawdź właściwy fundusz.
- Przy kwocie ponad podstawowy limit oceń udokumentowane wyjątki lub rozłożenie środków między odrębne banki.
- Ustal, jak uzyskasz dostęp do rezerwy podczas przerwy w obsłudze jednego rachunku.
Dopiero później porównuj stawki w rankingu kont oszczędnościowych i rankingu lokat. Wyższy procent nie zwiększa limitu gwarancji. Najpierw powinno być jasne, gdzie leżą pieniądze i co je chroni.