Moneyback to zwrot części pieniędzy wydanych na zakupy spełniające warunki programu. Bank może naliczać go jako procent płatności kartą, ograniczać do wybranych kategorii i wypłacać tylko do określonego limitu. Korzyść warto liczyć po odjęciu opłat za konto lub kartę, a przy karcie kredytowej także kosztu zadłużenia.
Najlepiej działa przy wydatkach, które i tak masz w budżecie. Reklamowane 5% nie oznacza automatycznie 5% od wszystkich Twoich zakupów. Jeśli program obejmuje tylko część płatności, realny zwrot może być znacznie mniejszy.
Co to jest moneyback i skąd bierze się zwrot?
Organizator programu premiuje korzystanie z określonego produktu lub zakupy u wybranych sprzedawców. Najpierw płacisz za towar albo usługę, a potem spełniająca warunki transakcja bierze udział w naliczeniu nagrody. To nie jest wypłata własnych środków przy kasie ani anulowanie zakupu.
Santander Consumer Bank w wyjaśnieniu moneyback rozróżnia zwroty związane z wybranymi sklepami, branżami lub szerszym zakresem płatności. Niektóre programy wymagają wcześniejszej aktywacji lub przejścia do sklepu przez wskazaną platformę. Zawsze trzeba ustalić, który mechanizm dotyczy konkretnej oferty.
W bankowym programie nagroda może trafić na konto albo zostać rozliczona na rachunku karty kredytowej. Ta druga forma nie musi wyglądać jak osobny przelew przychodzący na konto osobiste. Sprawdź, gdzie bank pokazuje premię i kiedy ją księguje.
Moneyback, cashback i chargeback. Jak ich nie pomylić?
| Nazwa | O co chodzi | Przykład |
|---|---|---|
| Moneyback | Nagroda za kwalifikowane wydatki | Zwrot części płatności kartą |
| Cashback przy kasie | Wypłata własnych pieniędzy | Zakupy i odbiór gotówki w sklepie |
| Cashback zakupowy | Zwrot związany z programem zakupowym | Premia po zakupie przez platformę |
| Chargeback | Reklamacja spornej transakcji kartowej | Spór o niedostarczone zamówienie |
Słowo cashback ma więc więcej niż jedno zastosowanie. Znaczenie wynika z zasad usługi. W osobnym poradniku pokazujemy jak wypłacić gotówkę przy zakupach w ramach cashbacku. Tutaj skupiamy się na nagrodzie za płatności.
Jeżeli celem jest odzyskanie ceny za niedostarczony towar, sprawdź procedurę chargeback. Moneyback nie zastępuje reklamacji i nie rozwiązuje sporu ze sprzedawcą.
Jak obliczyć moneyback i rzeczywistą korzyść?
Zacznij od wydatków, które program rzeczywiście obejmuje. Następnie zastosuj procent zwrotu i limit nagrody. Na końcu odejmij koszty, które ponosisz w związku z wybraną ofertą. Nie licz maksymalnej premii, jeżeli Twój zwykły budżet nie pozwala jej osiągnąć.
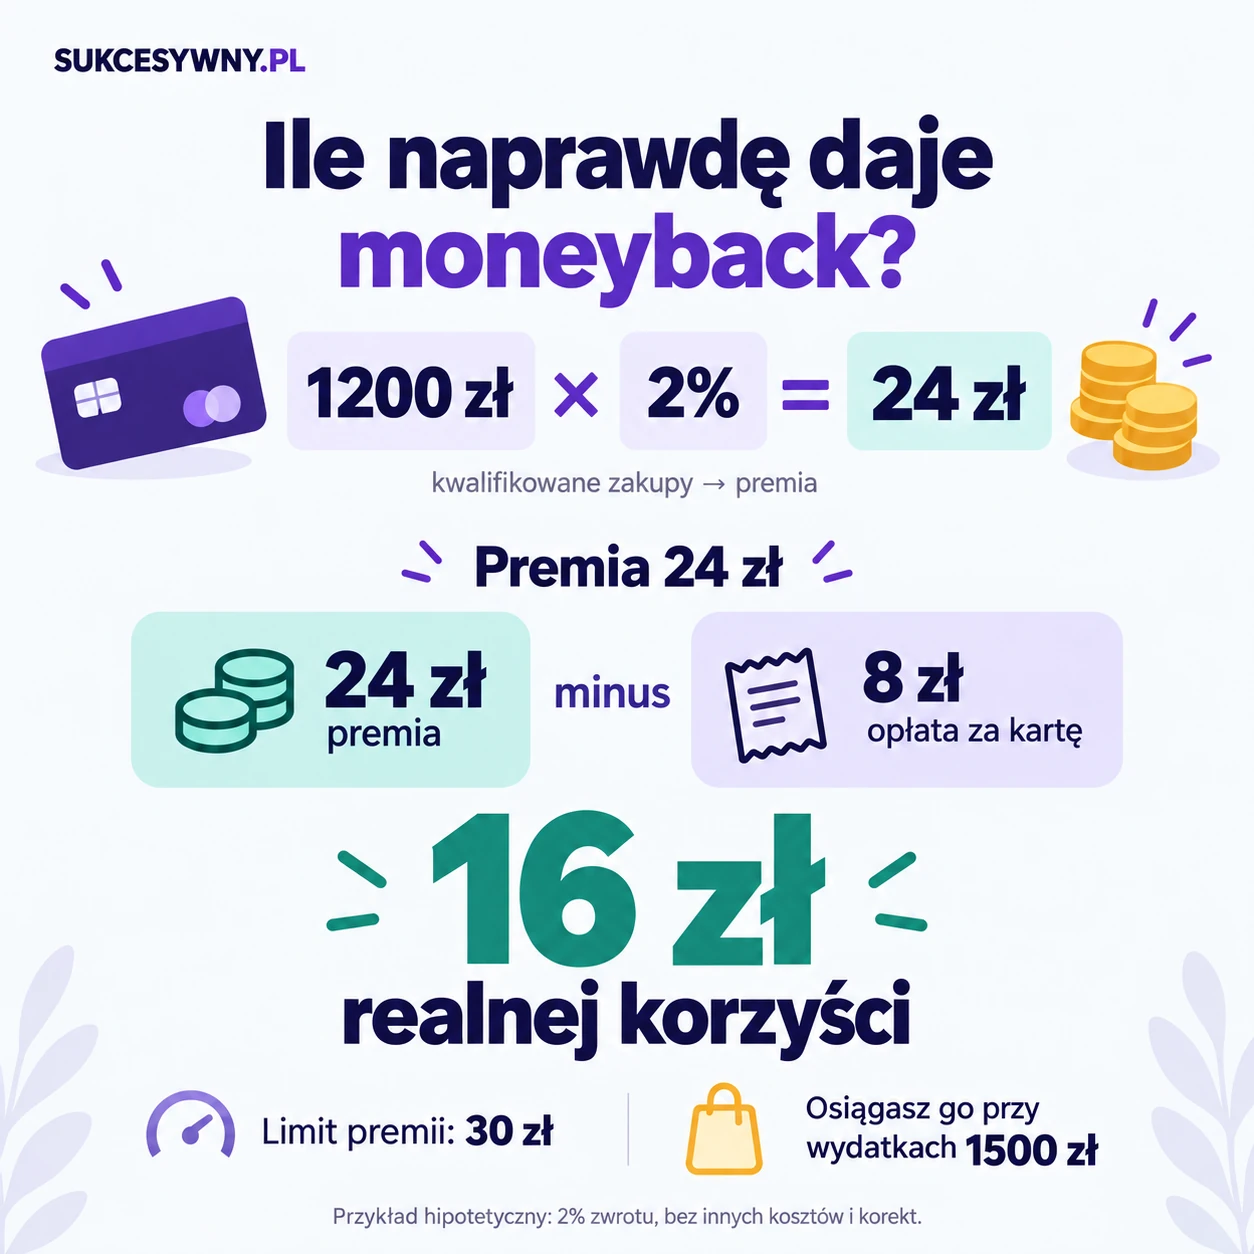
Przykład hipotetyczny: program zwraca 2% kwalifikowanych płatności, maksymalnie 30 zł miesięcznie. Wydajesz 1200 zł na zakupy objęte programem i płacisz 8 zł za kartę. Zakładamy brak innych opłat, zwrotów i potrąceń.
- 1200 zł razy 2% daje 24 zł premii.
- Kwota mieści się w limicie 30 zł.
- Po odjęciu opłaty 8 zł zostaje 16 zł korzyści.
Przy wydatkach 2000 zł sam procent dałby 40 zł, ale limit zmniejsza nagrodę do 30 zł. Po tej samej opłacie pozostają 22 zł. Kwota 30 zł podzielona przez 2% wskazuje próg 1500 zł: powyżej niego dalsze zakupy nie zwiększają premii w tym przykładzie.
To obliczenie nie jest ofertą konkretnego banku. Własne porównanie oprzyj na rzeczywiście naliczonej nagrodzie i pełnych kosztach. Jeśli używasz karty kredytowej, odsetki mogą być ważniejsze niż kilka złotych zwrotu.
Dlaczego wyższy procent nie zawsze daje więcej?
Porównuj premię dla swojego koszyka zakupowego. Załóżmy dwa programy bez opłat i bez zwrotów towarów. Pierwszy daje 5% wyłącznie w jednej kategorii, na którą wydajesz 100 zł miesięcznie. Drugi daje 1% od szerszych wydatków wynoszących 1000 zł. Pierwszy przyniesie 5 zł, drugi 10 zł, jeśli wszystkie wskazane zakupy spełniają warunki.
W rzeczywistej ofercie dochodzą limity. Strona Visa TurboKARTY Santander Consumer Banku, sprawdzona 1 października 2026 r., pokazuje różne procenty zwrotu dla myjni, restauracji i stacji paliw. Premia może pomniejszać zadłużenie karty. To przykład konstrukcji programu, a nie rekomendacja zaciągania kredytu dla nagrody.
Nie zwiększaj wydatków tylko po to, aby wykorzystać limit. Dodatkowy niepotrzebny zakup za 200 zł przy zwrocie 2% daje 4 zł nagrody, ale nadal oznacza 196 zł wydanych bez potrzeby. Korzystniejszy program nie naprawia niekorzystnej decyzji zakupowej.
Jakie warunki sprawdzić przed pierwszą płatnością?
- Właściwy produkt. Czy premię daje każda karta do rachunku, czy tylko wskazany typ?
- Przystąpienie do programu. Czy trzeba się zapisać, aktywować ofertę lub spełnić dodatkowy warunek?
- Zakres zakupów. Czy liczy się konkretny sklep, branża, metoda płatności lub kod kategorii?
- Okres rozliczenia. Czy decyduje data zakupu, czy zaksięgowania?
- Limit. Czy obowiązuje miesięcznie, w okresie karty lub przez całą promocję?
- Wypłata. Kiedy i gdzie zobaczysz nagrodę?
- Zwroty i wyłączenia. Jak bank traktuje oddany towar oraz operacje, które nie są zwykłymi zakupami?
Nie zakładaj, że przelew, zasilenie innej aplikacji i płatność za zakupy są równoważne. Również płatność telefonem może oznaczać kartę w portfelu mobilnym albo BLIK. Dokładniejsze różnice wyjaśniamy w poradniku które płatności kartą i BLIKIEM zaliczają się do bankowej premii.
Kod MCC i data księgowania. Dwie częste przyczyny różnic
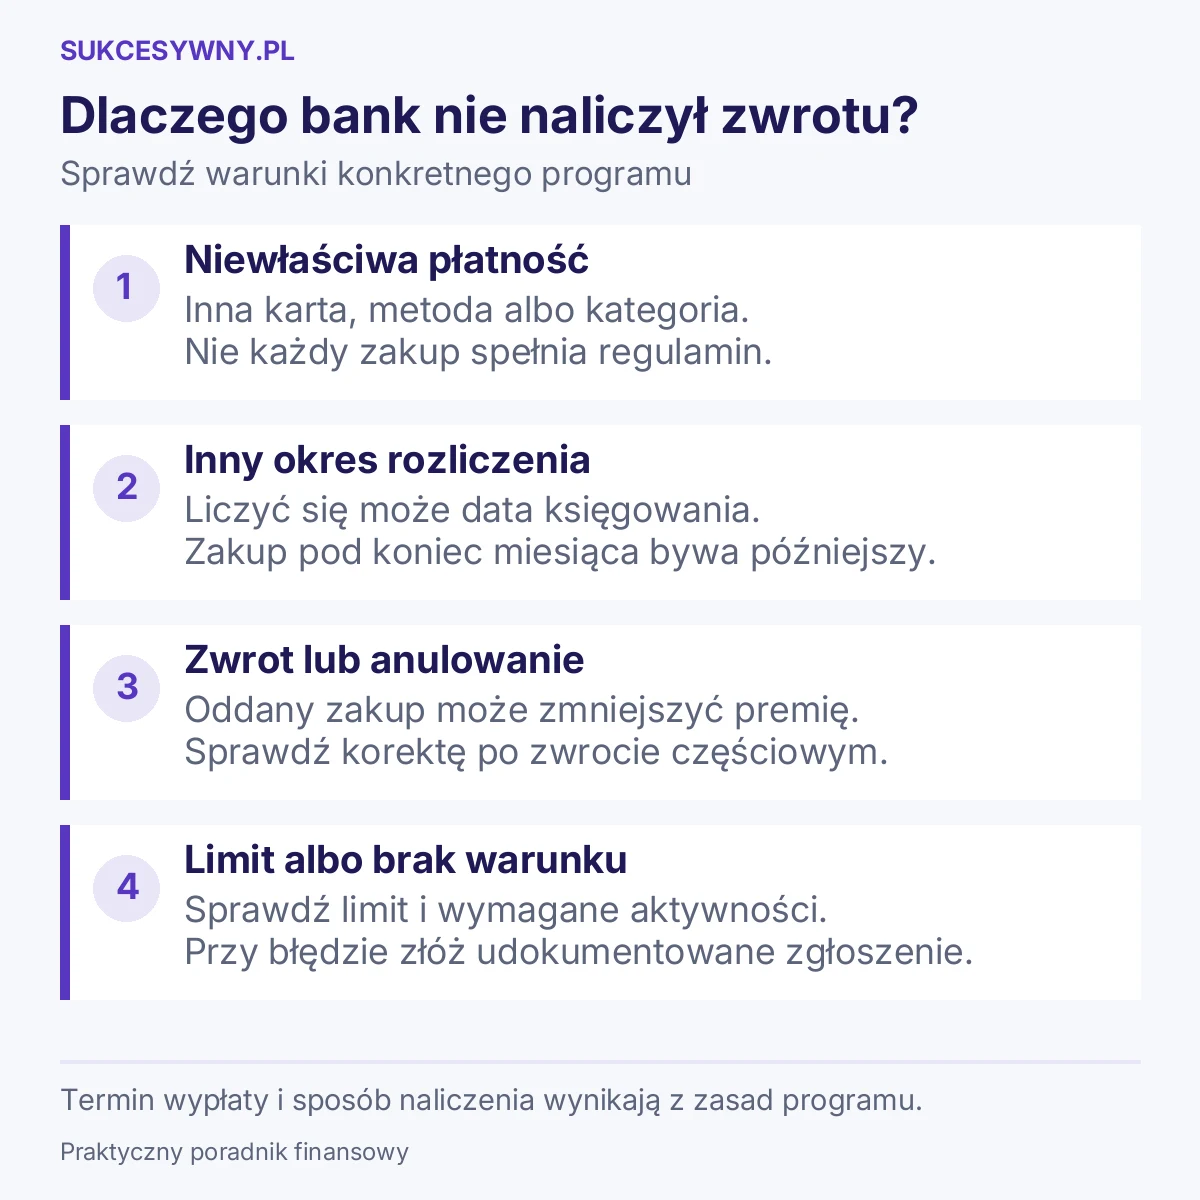
MCC opisuje kategorię punktu przyjmującego płatność. Jeżeli program opiera zwrot na takich kodach, sama nazwa sklepu lub rodzaj kupionego produktu nie musi wystarczyć. Przy nietypowej transakcji poproś bank o wskazanie sposobu jej zakwalifikowania.
Przykładowo regulamin programu „Zakupy z premią” wiąże kwalifikację z kategorią akceptanta oraz transakcjami zaksięgowanymi w okresie rozliczeniowym. Określa też limit 30 zł i sposób korekty po zwrocie. Warunki innego programu mogą być odmienne.
Wyobraź sobie zakup 30 września rozliczony 2 października. Jeżeli decyduje księgowanie, nie oceniaj premii wyłącznie według daty widocznej na paragonie. Sprawdź szczegóły operacji i okres, za który bank przygotował zestawienie.
Co dzieje się z moneybackiem po zwrocie towaru?
Zwrot zakupu może oznaczać utratę związanej z nim premii. Nie jest to dodatkowa kara za skorzystanie z praw konsumenta, tylko rozliczenie nagrody powiązanej z transakcją, która została skorygowana. Dokładny moment i sposób korekty wynikają z zasad programu.
Przykład hipotetyczny: zakup za 400 zł przyniósł 8 zł zwrotu przy stawce 2%. Jeśli oddasz cały zakup, a regulamin przewiduje anulowanie nagrody, korzyść 8 zł nie pozostaje bezwarunkowo u Ciebie. Przy zwrocie częściowym sprawdź, jak przeliczana jest pozostała wartość transakcji.
Zachowaj potwierdzenie zwrotu i porównaj dwa rozliczenia: odzyskanie ceny od sklepu oraz korektę premii. To osobne zapisy, które mogą pojawić się w różnych terminach. Nie rezygnuj z uzasadnionego zwrotu towaru tylko po to, by zachować niewielką nagrodę.
Bank nie naliczył moneybacku. Co zrobić?
Najpierw upewnij się, że upłynął termin wypłaty. Potem porównaj rozliczone zakupy z zasadami, uwzględnij limit i sprawdź ewentualne zwroty. Jeśli nadal widzisz rozbieżność, zgłoszenie oprzyj na konkretnych transakcjach.
Przygotuj nazwę programu, datę przystąpienia, daty i kwoty zakupów, potwierdzenia księgowania oraz własne obliczenie oczekiwanej premii. Poproś o wskazanie przyczyny niezaliczenia każdej spornej płatności. Informacja „nie dostałem zwrotu” daje mniej możliwości wyjaśnienia niż zestawienie trzech konkretnych operacji.
Czy warto brać kartę kredytową dla moneybacku?
Najpierw oceń sam produkt: opłaty, sposób spłaty i to, czy potrzebujesz limitu kredytowego. Nagroda jest dodatkiem. Spłata kwoty minimalnej może spełniać jeden z warunków programu, ale nie oznacza automatycznie braku odsetek od zadłużenia.
Jeżeli rozważasz taki produkt, poznaj zasady okresu bezodsetkowego karty. Nie traktuj przyznanej premii jak potwierdzenia, że rachunek karty jest całkowicie spłacony.
Jak wybrać program dopasowany do swoich wydatków?
Weź historię zwykłych zakupów z jednego lub dwóch miesięcy. Zaznacz transakcje, które kwalifikowałyby się do wybranego programu, i policz premię po zastosowaniu limitu. Następnie uwzględnij koszty oraz czas obowiązywania oferty. Zwrot dostępny przez trzy miesiące nie powinien być mnożony przez dwanaście.
W rankingu promocji bankowych porównuj zadania z własnym sposobem korzystania z konta. Najbardziej użyteczna oferta pozwala dostać premię przy normalnych wydatkach i zachować kontrolę nad opłatami także po zakończeniu promocji.