Dyspozycja wkładem na wypadek śmierci pozwala wskazać w banku bliskich, którym bank wypłaci określoną kwotę po śmierci właściciela rachunku. Nie daje im dostępu do konta za Twojego życia. Nie zastępuje też testamentu dotyczącego całego majątku.
To rozwiązanie warto rozważyć przy porządkowaniu rodzinnych finansów, ale nie można wskazać dowolnej osoby ani dowolnej sumy. Znaczenie mają rodzaj rachunku, ustawowy limit, prawidłowo złożona dyspozycja oraz obowiązki podatkowe osoby, która otrzyma pieniądze.
Na czym polega dyspozycja na wypadek śmierci?
Składasz bankowi polecenie wypłaty pieniędzy wskazanym osobom po swojej śmierci. Prawidłowo wypłacona w tym trybie kwota nie wchodzi do spadku. Podstawą są przepisy Prawa bankowego, w szczególności art. 56 i 57.
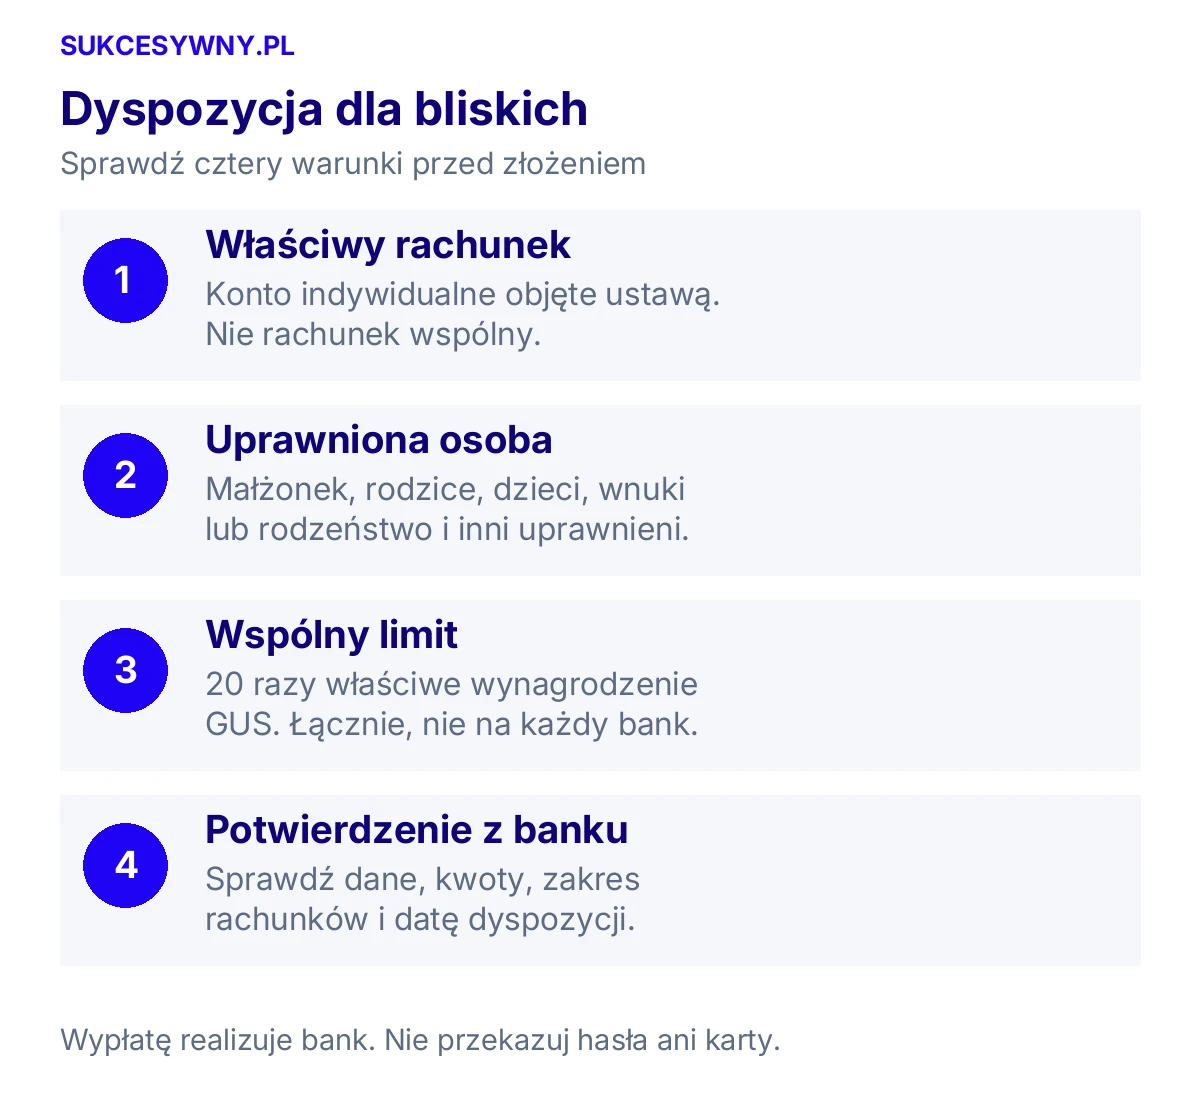
Nie musisz przekazywać bliskim hasła do aplikacji ani karty. Dyspozycja nie służy do tego, żeby po śmierci właściciela ktoś sam zalogował się i przelał środki. Wypłatę realizuje bank po sprawdzeniu uprawnienia i dokumentów.
Przykład: chcesz, aby córka otrzymała 30 000 zł z Twoich oszczędności. Wskazujesz ją w dyspozycji bankowej. Nadal możesz korzystać z pieniędzy, zmienić kwotę lub odwołać dyspozycję. Bank nie odkłada tych 30 000 zł na osobne, nietykalne konto.
Komu można przekazać pieniądze?
Uprawniony krąg obejmuje małżonka, wstępnych, zstępnych i rodzeństwo. W praktyce są to między innymi rodzice, dziadkowie, dzieci i wnuki. Partner bez ślubu, przyjaciel czy kuzyn nie mieszczą się w tym katalogu tylko dlatego, że są Ci bliscy.
| Osoba | Czy mieści się w ustawowym katalogu? |
|---|---|
| Małżonek | Tak |
| Rodzic lub dziadek | Tak, jako wstępny |
| Dziecko lub wnuk | Tak, jako zstępny |
| Brat lub siostra | Tak |
| Partner bez ślubu albo przyjaciel | Nie na podstawie samej relacji osobistej |
Jeśli chcesz zabezpieczyć osobę spoza tego kręgu, potrzebne jest inne rozwiązanie prawne. Nie zastępuj go wpisaniem partnera jako „pełnomocnika na wypadek śmierci”. Zwykłe pełnomocnictwo do konta bankowego służy innemu celowi.
Jakich rachunków dotyczy dyspozycja?
Ustawa przewiduje ją dla rachunku oszczędnościowego, rachunku oszczędnościowo rozliczeniowego oraz rachunku terminowej lokaty oszczędnościowej. Nie należy automatycznie przenosić tych zasad na konto firmowe, rachunek maklerski czy produkt inwestycyjny.
Ta dyspozycja nie dotyczy rachunku wspólnego. Jeśli oszczędzacie we dwoje, najpierw sprawdźcie, kto jest posiadaczem konkretnego rachunku. Konto indywidualne z pełnomocnikiem i wspólne konto bankowe to różne konstrukcje.
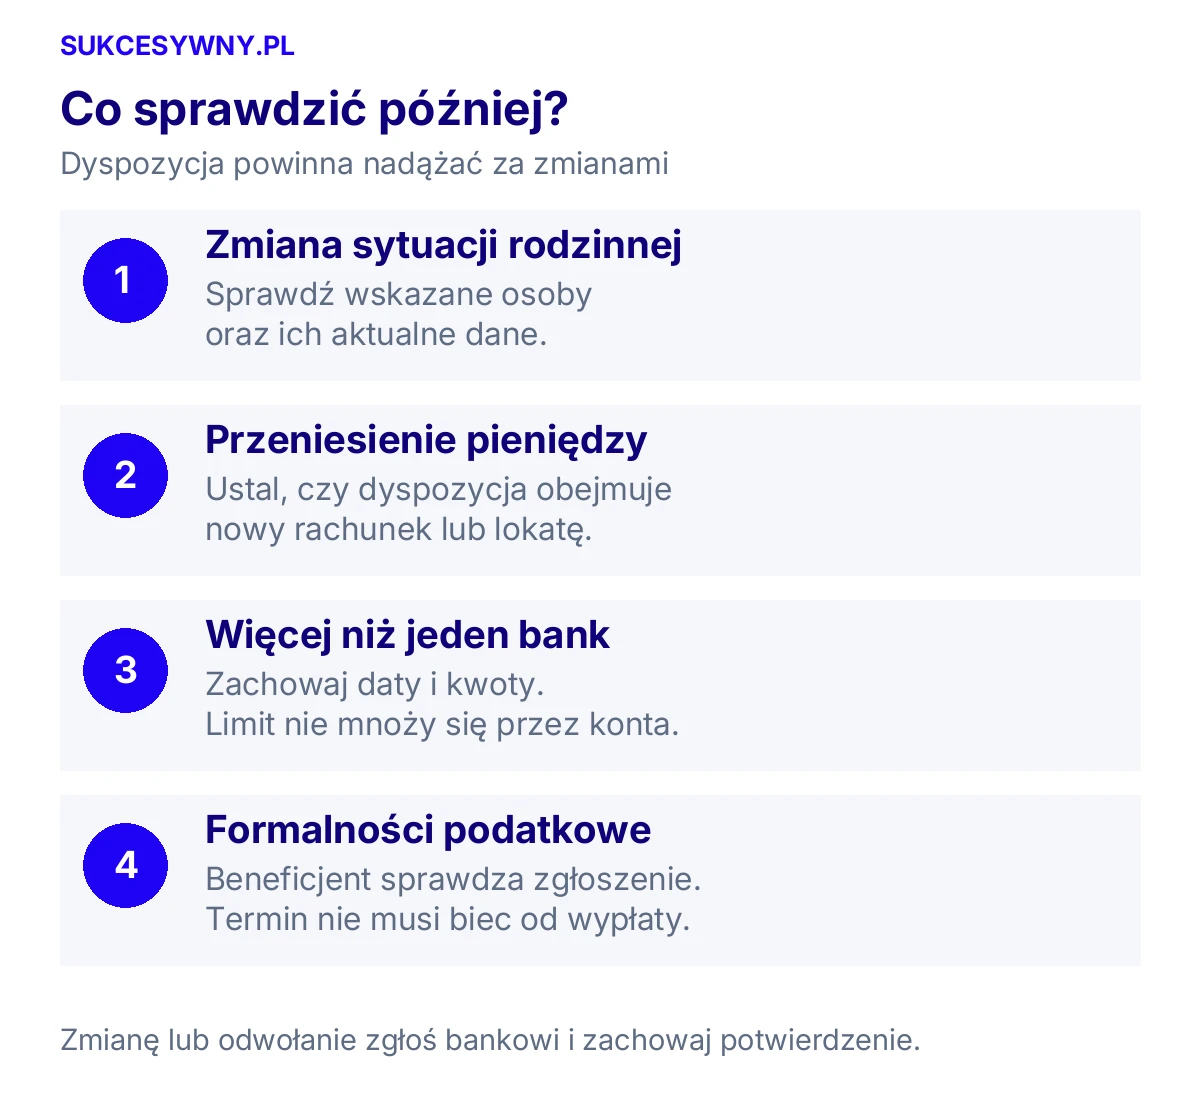
Zwróć też uwagę na lokaty. Po zakończeniu jednej lokaty pieniądze mogą trafić na inny rachunek. Zapytaj bank, jakie produkty obejmuje złożona dyspozycja i co stanie się z nią po zamknięciu konta albo zmianie sposobu oszczędzania.
Ile wynosi limit dyspozycji?
Limit jest zmienny. Wynosi 20 razy przeciętne miesięczne wynagrodzenie w sektorze przedsiębiorstw bez wypłat nagród z zysku, ogłaszane przez Prezesa GUS za miesiąc poprzedzający śmierć właściciela rachunku. Nie jest to przeciętna emerytura, minimalna pensja ani wynagrodzenie z dnia podpisania formularza.
Zasady i problemy związane z limitem omawia Rzecznik Finansowy w analizie dyspozycji bankowej. Limit obejmuje łącznie wypłaty z dyspozycji jednego właściciela, także gdy dokumenty złożono w różnych bankach. Kolejne konto nie tworzy nowego limitu.
Przykład obliczenia
Załóżmy wyłącznie na potrzeby przykładu, że właściwe wynagrodzenie GUS wynosi 9000 zł. Limit wyniósłby wtedy 20 × 9000 zł, czyli 180 000 zł. Nie jest to aktualna kwota limitu dla każdego przypadku. Bank musi zastosować wskaźnik właściwy dla miesiąca śmierci.
Jeśli dyspozycje przekraczają dopuszczalną sumę, późniejsza ma pierwszeństwo przed wcześniejszą. Dlatego zachowuj ich daty i kwoty. Nie planuj wypłat na zasadzie „każdy bank sprawdzi tylko swoje konto”.
Limit nie jest obietnicą wypłaty pieniędzy, których na rachunku nie ma. Jeżeli po złożeniu dyspozycji wydasz część oszczędności, wysokość dostępnych środków się zmieni. Przy większym planie podziału majątku uzgodnij rozwiązanie z prawnikiem, zamiast opierać całość wyłącznie na formularzu bankowym.
Jak złożyć dyspozycję w banku?
- Sprawdź rachunki. Ustal, które są indywidualne i które chcesz objąć dyspozycją.
- Przygotuj dane uprawnionych. Bank poda wymagane informacje do ich identyfikacji.
- Określ kwoty lub sposób podziału. Korzystaj z formularza i zasad danego banku.
- Złóż dyspozycję w akceptowanym kanale. Ustawa przewiduje formę pisemną. Dostępność złożenia elektronicznego potwierdź w swoim banku.
- Zachowaj potwierdzenie. Sprawdź dane, zakres produktów i datę przyjęcia.
Praktyczny sposób złożenia opisuje między innymi ING w poradniku o dyspozycji na wypadek śmierci. Nie zakładaj, że formularz, koszt i kanał obsługi będą identyczne w każdej instytucji. Zapytaj o opłatę za ustanowienie, zmianę i odwołanie.
Dyspozycja, pełnomocnictwo i testament
| Rozwiązanie | Do czego służy? | Główne ograniczenie |
|---|---|---|
| Pełnomocnictwo bankowe | Pomoc w obsłudze rachunku za życia właściciela | Nie jest sposobem dziedziczenia pieniędzy |
| Dyspozycja wkładem | Wypłata wskazanym bliskim po śmierci | Ograniczony krąg osób, rodzaje rachunków i limit |
| Testament | Rozrządzenie majątkiem na wypadek śmierci | Wymaga własnych formalności i oceny sytuacji spadkowej |
Te rozwiązania mogą się uzupełniać. Przykładowo syn może pomagać w opłacaniu rachunków jako pełnomocnik, a dyspozycja może przewidywać wypłatę dla córki. Nie trzeba zakładać, że pełnomocnik automatycznie jest beneficjentem albo odwrotnie.
Jeżeli chcesz przekazać pieniądze dziecku jeszcze za życia, zastosowanie mają inne zasady niż przy dyspozycji wkładem. Zobacz, jak udokumentować darowiznę pieniędzy od rodziców i kiedy potrzebne jest zgłoszenie do urzędu skarbowego.
Czy trzeba zgłosić wypłatę do urzędu skarbowego?
Wyłączenie kwoty ze spadku nie oznacza automatycznego braku obowiązków podatkowych. Nabycie prawa do wkładu na podstawie dyspozycji podlega zasadom podatku od spadków i darowizn. Dla uprawnionej najbliższej rodziny możliwe jest zwolnienie po spełnieniu warunków.
Instrukcja zgłoszenia na gov.pl wskazuje zasadniczo sześć miesięcy, liczone dla dyspozycji od śmierci właściciela wkładu. Nie zakładaj, że czas zawsze biegnie dopiero od wypłaty. Znaczenie mogą mieć wyjątki, wartość nabycia i późniejsze dowiedzenie się o nim. W takim przypadku sprawdź warunki z urzędem skarbowym.
Jak otrzymać pieniądze z dyspozycji?
Osoba wskazana w dyspozycji powinna skontaktować się z bankiem, który prowadził rachunek zmarłego. Samo pokrewieństwo nie wystarczy do wypłaty w tym trybie. Bank musi potwierdzić, że istnieje skuteczna dyspozycja na rzecz tej osoby, oraz ustalić kwotę, którą może wypłacić.
- Przygotuj dokument tożsamości i dane zmarłego. Pomocne będą numer PESEL oraz data śmierci. Nie loguj się na konto zmarłego i nie zlecaj przelewu przy użyciu jego danych dostępu.
- Sprawdź, czy bank został powiadomiony o śmierci. Jeżeli nie, zapytaj o dokument potwierdzający zgon. Bank może potrzebować aktu zgonu lub innego akceptowanego potwierdzenia.
- Złóż wniosek o wypłatę z dyspozycji. Jeżeli masz jej kopię, zabierz ją ze sobą. Brak własnego egzemplarza nie przesądza, że dyspozycji nie ma w dokumentacji banku.
- Poproś o potwierdzenie przyjęcia sprawy. Ustal, czy dokumenty są kompletne, jak bank przekaże odpowiedź i w jaki sposób nastąpi wypłata.
Przykładowo ING opisuje dokumenty potrzebne do wypłaty oraz możliwość obsługi części spraw przez bankowość internetową. Osobę, która nie jest klientem banku, kieruje do placówki. Nie zakładaj, że identyczna procedura obowiązuje w każdej instytucji.
Czy trzeba najpierw zakończyć sprawę spadkową?
Środki wypłacone zgodnie z dyspozycją nie wchodzą do spadku. W tym zakresie nie jest to zwykła wypłata pieniędzy spadkobiercom po wykazaniu praw do spadku. Jeżeli bank prosi o dokumenty spadkowe, warto doprecyzować, czy rozpatruje wniosek z dyspozycji, czy odrębną wypłatę pozostałego salda. Dyspozycja nie zastępuje rozliczenia całego majątku zmarłego.
O co zapytać, jeżeli kwota jest niższa od oczekiwanej?
Poproś o wyjaśnienie sposobu obliczenia wypłaty. Znaczenie mogą mieć saldo rachunku, treść dyspozycji, ustawowy limit i inne dyspozycje. Nie planuj wydatków wyłącznie na podstawie kwoty zapamiętanej z rozmowy z bliskim. Potwierdzenie z banku pozwoli ustalić, ile pieniędzy rzeczywiście otrzymasz i na jakiej podstawie.
Co warto przekazać bliskim?
Zostaw informację, w którym banku złożono dyspozycję i gdzie jest jej potwierdzenie. Nie dołączaj hasła do bankowości. Po uzyskaniu informacji o śmierci bank powinien zawiadomić wskazane osoby o możliwości wypłaty, ale aktualne dane kontaktowe ułatwią cały proces.
Beneficjent powinien skontaktować się z bankiem i ustalić listę dokumentów, zwykle obejmującą potwierdzenie tożsamości oraz śmierci właściciela. Nie próbuj zastępować tej procedury wypłatą kartą zmarłego.
Czy można zmienić zdanie?
Tak. Dyspozycję można zmienić lub odwołać. Zrób to w banku i zachowaj potwierdzenie. Samo podarcie domowej kopii nie usuwa dokumentu przyjętego przez bank.
Czy warto sprawdzać ją ponownie?
Tak, zwłaszcza po zmianie sytuacji rodzinnej, zamknięciu rachunku lub przeniesieniu oszczędności. Przy planowaniu poduszki finansowej warto uporządkować nie tylko wysokość rezerwy, ale również sposób legalnego dostępu do niej przez bliskich.