Niezależność finansowa ma dawać możliwość wyboru: możesz ograniczyć pracę, zmienić zajęcie albo przestać zarabiać, a podstawowe rachunki nadal są pokryte. Sam wysoki stan konta jeszcze tego nie zapewnia. Ważne jest, jaką część życia ma finansować kapitał, przez ile lat i co zrobisz, gdy pierwsze lata inwestowania przyniosą straty.
FIRE to skrót od Financial Independence, Retire Early, czyli niezależności finansowej i wcześniejszego zakończenia pracy. Nie każdy musi realizować drugi człon dosłownie. Poniżej policzymy pełne oraz częściowe finansowanie życia z kapitału, wyjaśnimy regułę 4% i sprawdzimy, dlaczego identyczne stopy zwrotu mogą dać różne wyniki. Liczby są scenariuszami edukacyjnymi, nie obietnicą bezpiecznej wypłaty.
Co ma oznaczać niezależność finansowa w Twoim planie?
Najpierw nazwij decyzję, którą pieniądze mają umożliwić. Rok przerwy wymaga innej konstrukcji niż trwała rezygnacja z pracy. Zmiana pełnego etatu na kilka zleceń miesięcznie również różni się od utrzymywania całego gospodarstwa wyłącznie z inwestycji. Nie warto sprowadzać tych celów do jednego hasła i jednej kwoty.
Przy pełnej niezależności kapitał i inne dochody niezwiązane z bieżącą pracą pokrywają planowane życie. Przy częściowej nadal zarabiasz, ale portfel uzupełnia budżet. Natomiast rezerwa na zmianę pracy pozwala bezpieczniej szukać nowego zajęcia, choć nie musi wystarczać na kolejne dekady.
Wybierz konkretny zakres: jedna osoba czy para, obecne mieszkanie czy przeprowadzka, utrzymanie dzieci, pomoc bliskim, podróże oraz wydatki zdrowotne. Dopisz, co rzeczywiście znika po ograniczeniu pracy, a co może wzrosnąć. Więcej wolnego czasu nie oznacza automatycznie niższego kosztu życia.
Przykładowo celem może być praca przez trzy dni w tygodniu i pokrywanie z inwestycji 2500 zł miesięcznie. Taki plan ma inną skalę niż całkowite finansowanie wydatków 7000 zł. Może też lepiej odpowiadać temu, czego oczekujesz od zmiany zawodowej.
Od wydatków do kwoty, którą musi wypłacać portfel
Policz roczny koszt wybranego stylu życia, uwzględniając także wydatki nieregularne. Remont, wymiana samochodu lub sprzętu i pomoc rodzinie nie znikają dlatego, że wypłaty mają odbywać się co miesiąc. W budżecie domowym rozdziel koszty konieczne od tych, które możesz odłożyć lub ograniczyć.
Od tej sumy odejmij inne dochody dostępne w tym samym okresie. Przy najmie nie posługuj się samym czynszem od lokatora. Uwzględnij koszty, przerwy w wynajmie i obciążenia. Jeśli część budżetu ma finansować praca, zapisz wpływy po kosztach, a także wariant, w którym przez pewien czas ich nie ma.
Nie odejmuj dzisiaj świadczenia, które zamierzasz otrzymywać dopiero za kilkanaście lat. Rozpisz dwa etapy: wcześniejszy okres utrzymywania się głównie z portfela oraz późniejszy, z dodatkowymi dochodami. Pieniądze potrzebne pomiędzy tymi datami muszą być dostępne na właściwych rachunkach.
Potrzebna wypłata powinna obejmować także obciążenia związane z uzyskaniem środków na życie. Jeżeli sprzedaż inwestycji powoduje podatek lub opłatę, kwota pobrana z portfela może być wyższa od kwoty wydanej w sklepie. Poniższy prosty model nie oblicza podatków od poszczególnych aktywów. Nie należy traktować jego wyniku jako automatycznie dostępnego dochodu netto.
Ile kapitału potrzeba? Porównanie trzech stóp wypłat
Pierwszy szacunek otrzymasz, dzieląc roczną wypłatę przez przyjętą początkową stopę wypłat. Dla 60 000 zł rocznie i 4% obliczenie wynosi 60 000 zł podzielone przez 0,04, czyli 1 500 000 zł. Przy 3% ta sama potrzeba daje 2 000 000 zł.
Stopa wypłat nie jest stopą zwrotu. Informuje, jaka część początkowego kapitału opuszcza portfel w pierwszym roku. Wypłata może pochodzić zarówno z dochodu z inwestycji, jak i ze sprzedaży aktywów. Nie oznacza, że portfel co roku zarobi dokładnie tyle samo ani że początkowa kwota pozostanie nietknięta.
| Przeciętna miesięczna wypłata | Roczna wypłata | Kapitał przy 3% | Kapitał przy 3,5% | Kapitał przy 4% |
|---|---|---|---|---|
| 3000 zł | 36 000 zł | 1 200 000 zł | 1 029 000 zł | 900 000 zł |
| 5000 zł | 60 000 zł | 2 000 000 zł | 1 715 000 zł | 1 500 000 zł |
| 7000 zł | 84 000 zł | 2 800 000 zł | 2 400 000 zł | 2 100 000 zł |
Kwoty kapitału zaokrągliliśmy w górę do pełnego tysiąca złotych. Stopy 3%, 3,5% i 4% służą porównaniu wrażliwości planu. Żadna kolumna nie stanowi potwierdzenia, że taki poziom wypłat przetrwa każdy kryzys lub dowolnie długi okres. Tabela nie określa też składu portfela, opłat ani przyszłych wyników.
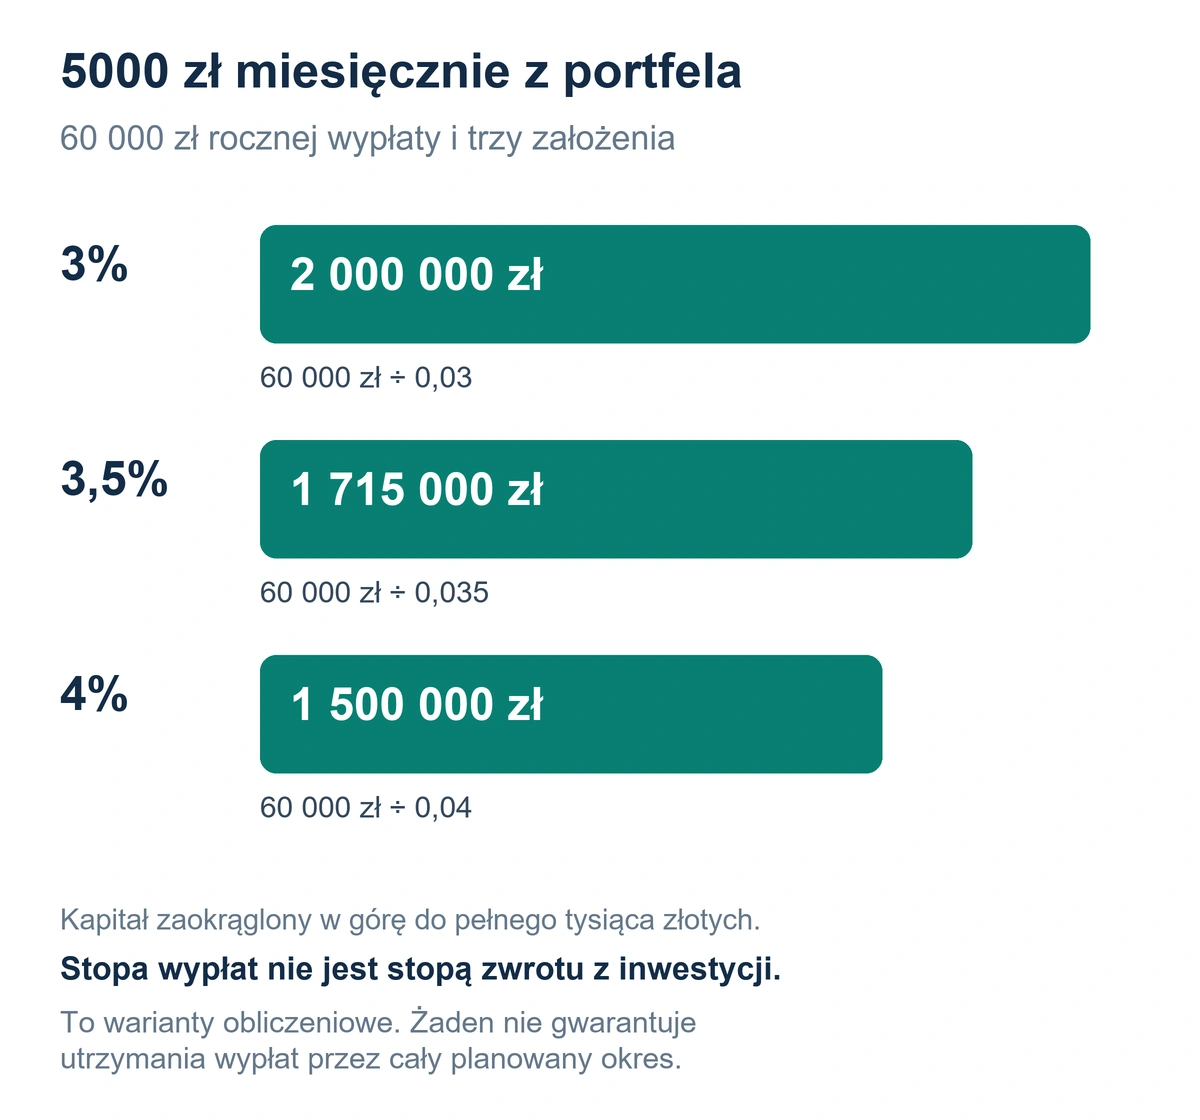
Wzór pokazuje również skalę trwałej zmiany wydatków. Obniżenie potrzebnej wypłaty o 500 zł miesięcznie oznacza 6000 zł mniej rocznie. Przy założeniu 4% zmniejsza pierwszy szacunek kapitału o 150 000 zł. To nie jest zachęta do rezygnowania z ważnych potrzeb. Zmiana ma sens tylko wtedy, gdy można ją utrzymać przez dłuższy czas.
Co reguła 4% mówi, a czego nie obiecuje?
Popularna reguła wyrosła z badań historycznych Williama Bengena nad wypłatami z portfeli. Autor opisuje jej genezę i mechanizm: początkowy procent wyznacza kwotę pierwszej wypłaty, a później ta kwota jest aktualizowana o inflację. Punktem odniesienia były historyczne warunki inwestowania w USA oraz okres przynajmniej trzydziestu lat. To inna sytuacja niż pewna wypłata przez całe życie w dowolnym kraju.
W uproszczonym wariancie 4% z miliona złotych daje 40 000 zł w pierwszym roku. Przy modelowej inflacji 3% kolejna wypłata wynosiłaby 41 200 zł. Nie liczy się jej wtedy ponownie jako 4% aktualnego salda. Jeśli portfel spadł do 800 000 zł, wypłata 41 200 zł stanowi już 5,15% jego wartości.
Inna reguła polegałaby na wypłacaniu co roku 4% bieżącego salda. Z 800 000 zł byłoby to 32 000 zł. Taki mechanizm dostosowuje wypłatę do portfela, lecz może mocno obniżyć pieniądze na życie. Dwie zasady nie są zamienne: pierwsza dąży do stabilniejszej siły nabywczej, druga przenosi większą część zmienności na domowy budżet.
Historyczny wynik dla amerykańskich aktywów nie gwarantuje wyniku inwestora w Polsce. Znaczenie mają waluta wydatków, inflacja, podatki, opłaty, skład inwestycji i długość korzystania z pieniędzy. Nawet portfel z aktywami zagranicznymi nie zamienia polskich rachunków automatycznie w wydatki dolarowe.
FIRE może oznaczać znacznie więcej niż 30 lat wypłat
Jeśli kończysz pracę wiele lat przed typowym wiekiem emerytalnym, kapitał może finansować czterdzieści lub pięćdziesiąt lat życia. Dłuższy okres daje więcej czasu na wzrost inwestycji, ale także więcej wypłat i okazji do niekorzystnych zdarzeń. Nie można po prostu przedłużyć wyniku z trzydziestoletniego modelu.
W analizie Morningstar o wcześniejszym zakończeniu pracy z 15 września 2026 roku początkowa stopa wynosiła 3,9% dla trzydziestu lat, 3,3% dla czterdziestu i 2,9% dla pięćdziesięciu. Te wyniki dotyczyły konkretnego modelu, portfela 40% akcji i 60% instrumentów dłużnych oraz założonego 90% prawdopodobieństwa utrzymania środków do końca okresu. Wypłaty zachowywały wartość po uwzględnieniu inflacji.
To przykład wpływu założeń, a nie polska tabela bezpiecznych stawek. Modelowe 90% nie jest obietnicą dla konkretnego człowieka. Sam dodatni stan na końcu symulacji nie oznacza też zachowania początkowego majątku ani pozostawienia planowanego spadku.
Osobno zapisz cel dotyczący kapitału końcowego. Możesz akceptować jego stopniowe zużywanie albo chcieć zachować część majątku dla bliskich. Ten drugi warunek zmienia zadanie. W planie pary uwzględnij również okres, w którym jedna osoba żyje dłużej, a koszty wspólnego mieszkania nadal trzeba ponosić.
Kolejność zwrotów: dlaczego spadek na początku jest groźny?
Załóżmy kapitał 1 000 000 zł i wypłatę 40 000 zł na początku każdego roku. Porównujemy dwa lata: jeden ze spadkiem o 20%, drugi ze wzrostem o 25%. Zamieniamy wyłącznie ich kolejność. Dla przejrzystości przyjmujemy zerową inflację oraz brak podatków i opłat. Nie ma dopłat ani innych przepływów.
| Krok | Najpierw spadek | Najpierw wzrost |
|---|---|---|
| Kapitał po pierwszej wypłacie | 960 000 zł | 960 000 zł |
| Koniec pierwszego roku | 768 000 zł po spadku o 20% | 1 200 000 zł po wzroście o 25% |
| Kapitał po drugiej wypłacie | 728 000 zł | 1 160 000 zł |
| Koniec drugiego roku | 910 000 zł po wzroście o 25% | 928 000 zł po spadku o 20% |
W obu wariantach wypłacono łącznie 80 000 zł. Po dwóch latach różnica w pozostałym kapitale wynosi 18 000 zł. Bez żadnych wypłat oba układy stóp zakończyłyby się tym samym milionem złotych, ponieważ pomnożenie przez 0,8, a następnie przez 1,25 daje 1. Zmiana kolejności zaczyna mieć znaczenie przez pieniądze wycofywane po drodze.
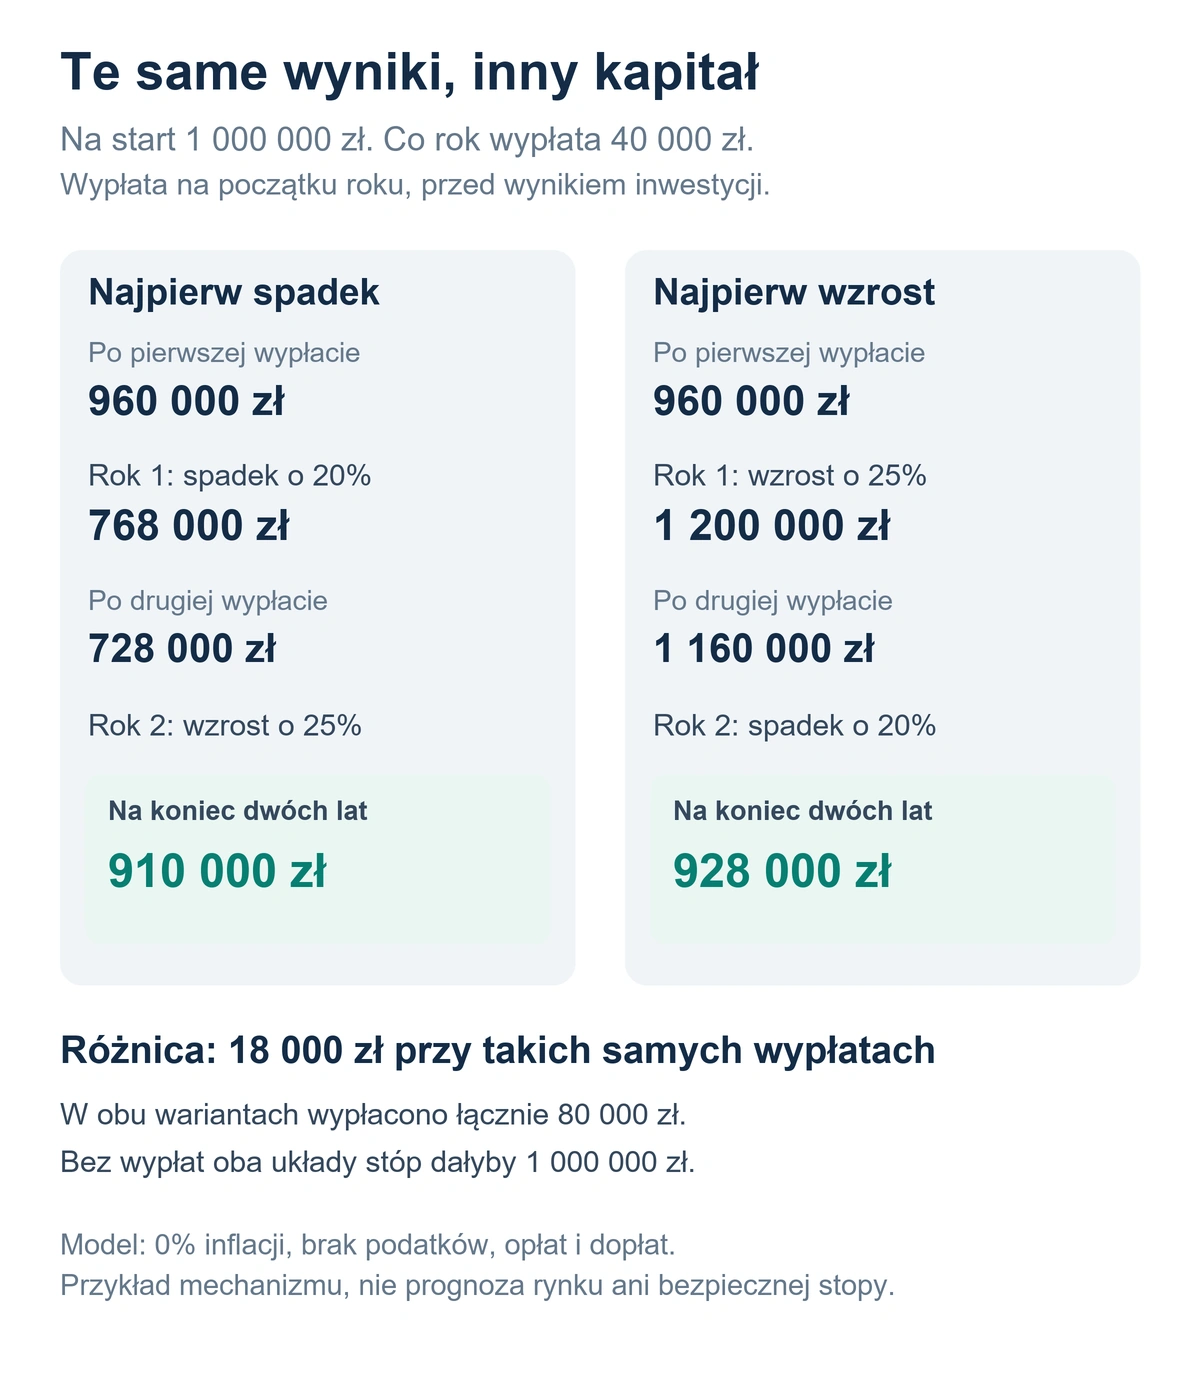
Po wczesnej stracie kolejna wypłata pochłania większą część pozostałego portfela. Mniej środków uczestniczy wtedy w ewentualnym odbiciu. Dlatego średnia stopa z wielu lat nie wystarcza do oceny planu. Dwulecie pokazuje mechanizm, lecz nie pozwala wyznaczyć bezpiecznej stopy dla następnych czterdziestu lat.
Jak przygotować plan na słabe wyniki?
Zamiast zapisywać ogólne „w razie czego wydam mniej”, wskaż konkretne pozycje i kwoty. W budżecie 5000 zł może być 3800 zł kosztów trudnych do ograniczenia i 1200 zł wydatków elastycznych. Jeśli realnie możesz przesunąć tylko 300 zł, nie wpisuj całych 1200 zł jako rezerwy na kryzys.
Ustal termin przeglądu i możliwe reakcje: odłożenie dużego zakupu, czasowe ograniczenie wypłat albo dodatkowy dochód. Nie zakładaj jednak, że nowe zlecenie pojawi się natychmiast i za dotychczasową stawkę. Kłopoty na rynku inwestycyjnym mogą zbiec się z gorszą sytuacją zawodową.
Bengen w opracowaniu o zarządzaniu planem wypłat opisuje kolejne etapy: ustalenie planu, obserwowanie odchyleń i wprowadzanie korekt. Podkreśla też ograniczenia historycznego zbioru danych. Raz wybrana liczba nie zastępuje kontroli tego, co dzieje się z budżetem i inwestycjami.
Przydatna jest dostępna rezerwa na najbliższe płatności. Ustal jej rolę względem poduszki finansowej na nieprzewidziane sytuacje. Jeśli gotówka stanowi część wykazywanego kapitału FIRE, nie doliczaj jej drugi raz jako osobnej puli. Rezerwa może ograniczać potrzebę sprzedaży po spadku, ale sama nie usuwa ryzyka długiego kryzysu ani inflacji.
Częściowa niezależność finansowa też wymaga uczciwych założeń
Porównajmy trzy warianty budżetu 5000 zł miesięcznie. Zakładamy, że podane wpływy z pracy są kwotami dostępnymi do wydania, a brakującą część pokrywa portfel. Dla porównania używamy 3% początkowej stopy wypłat. Pomijamy dodatkowe obciążenia przy realizacji inwestycji, które w osobistym planie trzeba doliczyć.
| Wpływy z pracy miesięcznie | Potrzebna wypłata z portfela miesięcznie | Kapitał przy założeniu 3% |
|---|---|---|
| 0 zł | 5000 zł | 2 000 000 zł |
| 1500 zł | 3500 zł | 1 400 000 zł |
| 2500 zł | 2500 zł | 1 000 000 zł |
Mniejszy cel kapitałowy wynika tu z dalszego zarabiania, a nie z wyższej rentowności inwestycji. Jeśli taki dochód ma trwać tylko kilka lat, nie traktuj go jako stałego przez cały okres wypłat. Wybór spokojniejszej lub krótszej pracy może być właściwym celem, o ile plan jasno pokazuje tę zależność.
W okresie gromadzenia kapitału śledź także faktyczną nadwyżkę. Przy wpływach 8000 zł i wydatkach 5000 zł odkładasz 3000 zł, czyli 37,5% wpływów. Dodatkowe 500 zł nadwyżki pomaga tylko wtedy, gdy rzeczywiście trafia do oszczędności. Wpływ dopłat i czasu możesz porównać w kalkulatorze procentu składanego, pamiętając, że stała stopa nie odtwarza rzeczywistej ścieżki rynku.
Realne kwoty, koszty i dostęp do pieniędzy
Plan zapisany w dzisiejszych złotych pozwala porównywać potrzeby w kolejnych latach. Jeżeli chcesz pracować na przyszłych kwotach nominalnych, musisz uwzględnić inflację po obu stronach rachunku. Przy stałej modelowej inflacji 3% obecne 5000 zł wydatków odpowiada około 6720 zł za dziesięć lat. To założenie do obliczeń, nie prognoza.
Nie odejmuj inflacji drugi raz od wyniku, który jest już realny. Nie pomijaj jej też przy stałej nominalnej wypłacie. Do przełożenia tej różnicy na własne kwoty służy kalkulator siły nabywczej pieniędzy. Opłaty za zarządzanie i transakcje uwzględnij oddzielnie w ocenie wyników portfela, bez ich podwójnego odejmowania.
Sprawdź również, z których rachunków i kiedy możesz finansować życie. Preferencje emerytalne nie oznaczają identycznych zasad wcześniejszego dostępu do pieniędzy. Szczegóły przedstawia porównanie IKE i IKZE. Przy wcześniejszym ograniczeniu pracy potrzebna jest konkretna pula na okres przed spełnieniem warunków docelowych wypłat.
Własne mieszkanie może zmniejszać część kosztów, ale jego wycena nie opłaci bieżących rachunków, jeśli nie zamierzasz go sprzedawać ani wynajmować. Podobnie udziały w firmie lub trudno zbywalny majątek nie są równoważne gotówce dostępnej w następnym miesiącu. W zestawieniu kapitału zaznacz osobno wartość oraz możliwość wykorzystania.
Kiedy plan jest gotowy do decyzji o ograniczeniu pracy?
Przed zmianą zawodową przeżyj kilka miesięcy na zakładanym budżecie, odkładając pozostałe wpływy. Zobacz, czy limit obejmuje również mniej wygodne wydatki: naprawy, prezenty, leczenie i rodzinne zobowiązania. Próba budżetu nie sprawdza zachowania rynków, ale może ujawnić zbyt optymistyczne założenie o kosztach życia.
Zapisz datę zmiany, roczną wypłatę, dostępny kapitał, czas finansowania i regułę reagowania na spadki. Dodaj koszty, podatki oraz warunki dostępu do pieniędzy. Porównaj wariant bazowy z niższym dochodem dodatkowym, większymi wydatkami i dłuższym okresem korzystania z kapitału.
Osiągnięcie kwoty z tabeli jest punktem do ponownego przeliczenia planu. Decyzja o odejściu lub ograniczeniu pracy powinna uwzględniać również możliwość powrotu, zdrowie, bliskich i to, ile zmienności wydatków naprawdę akceptujesz. Niezależność finansowa jest najbardziej użyteczna wtedy, gdy daje wykonalny wybór, a nie wymusza obronę jednej liczby za wszelką cenę.