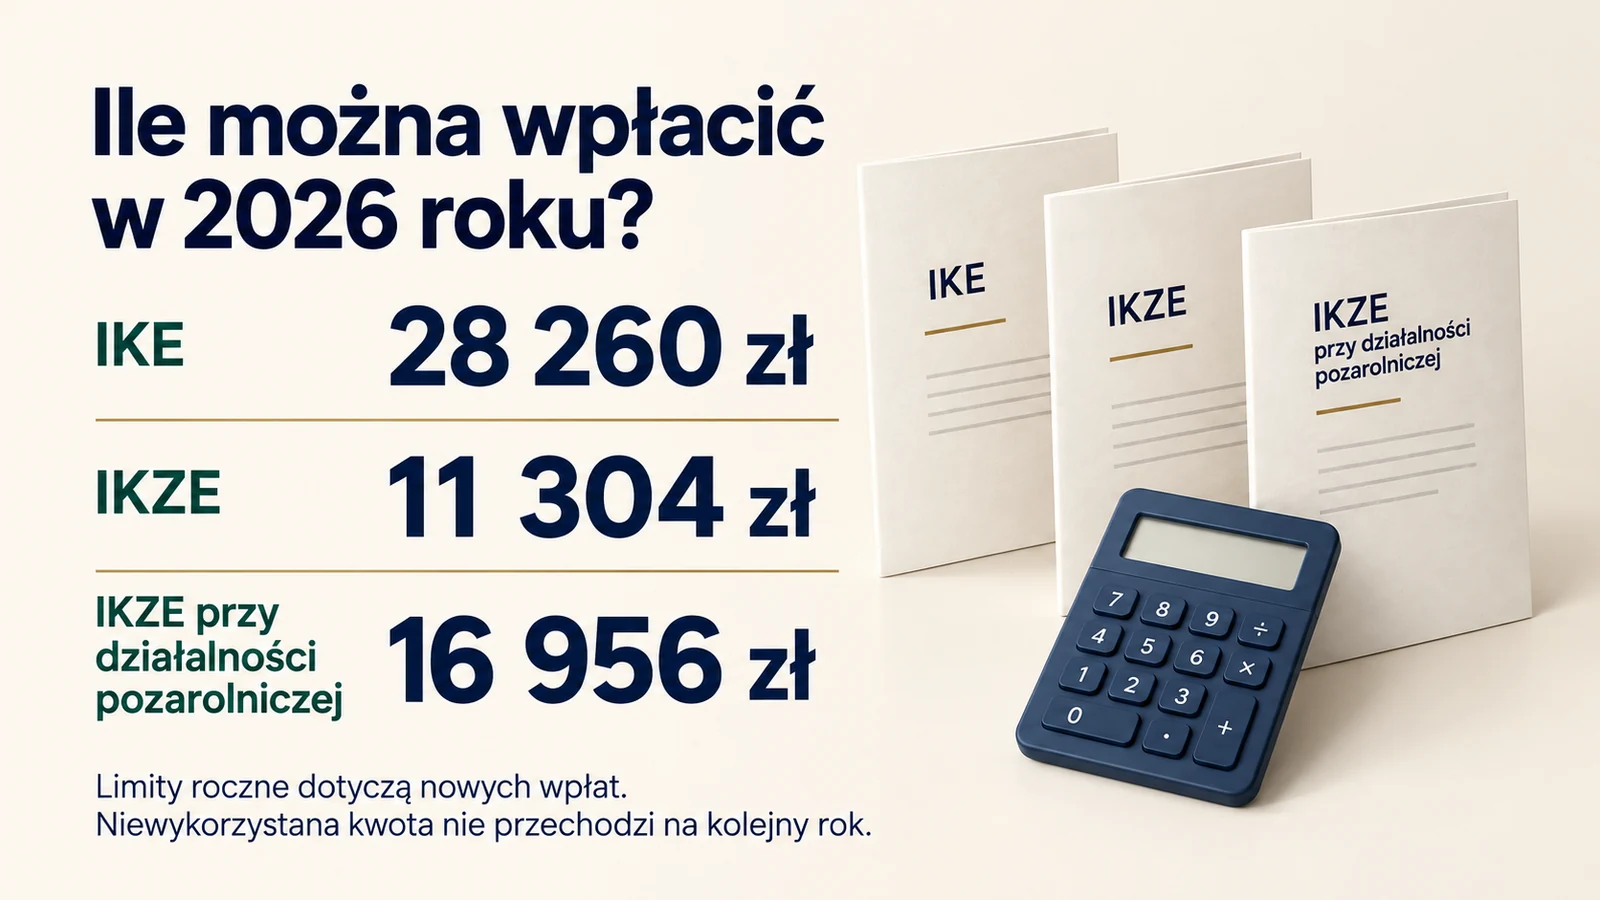
Limit wpłat na IKE w 2026 roku wynosi 28 260 zł, a na IKZE 11 304 zł. Osoby prowadzące działalność pozarolniczą w rozumieniu przepisów o systemie ubezpieczeń społecznych mają wyższy limit IKZE: 16 956 zł. IKE i IKZE mają osobne limity, więc można korzystać z obu jednocześnie.
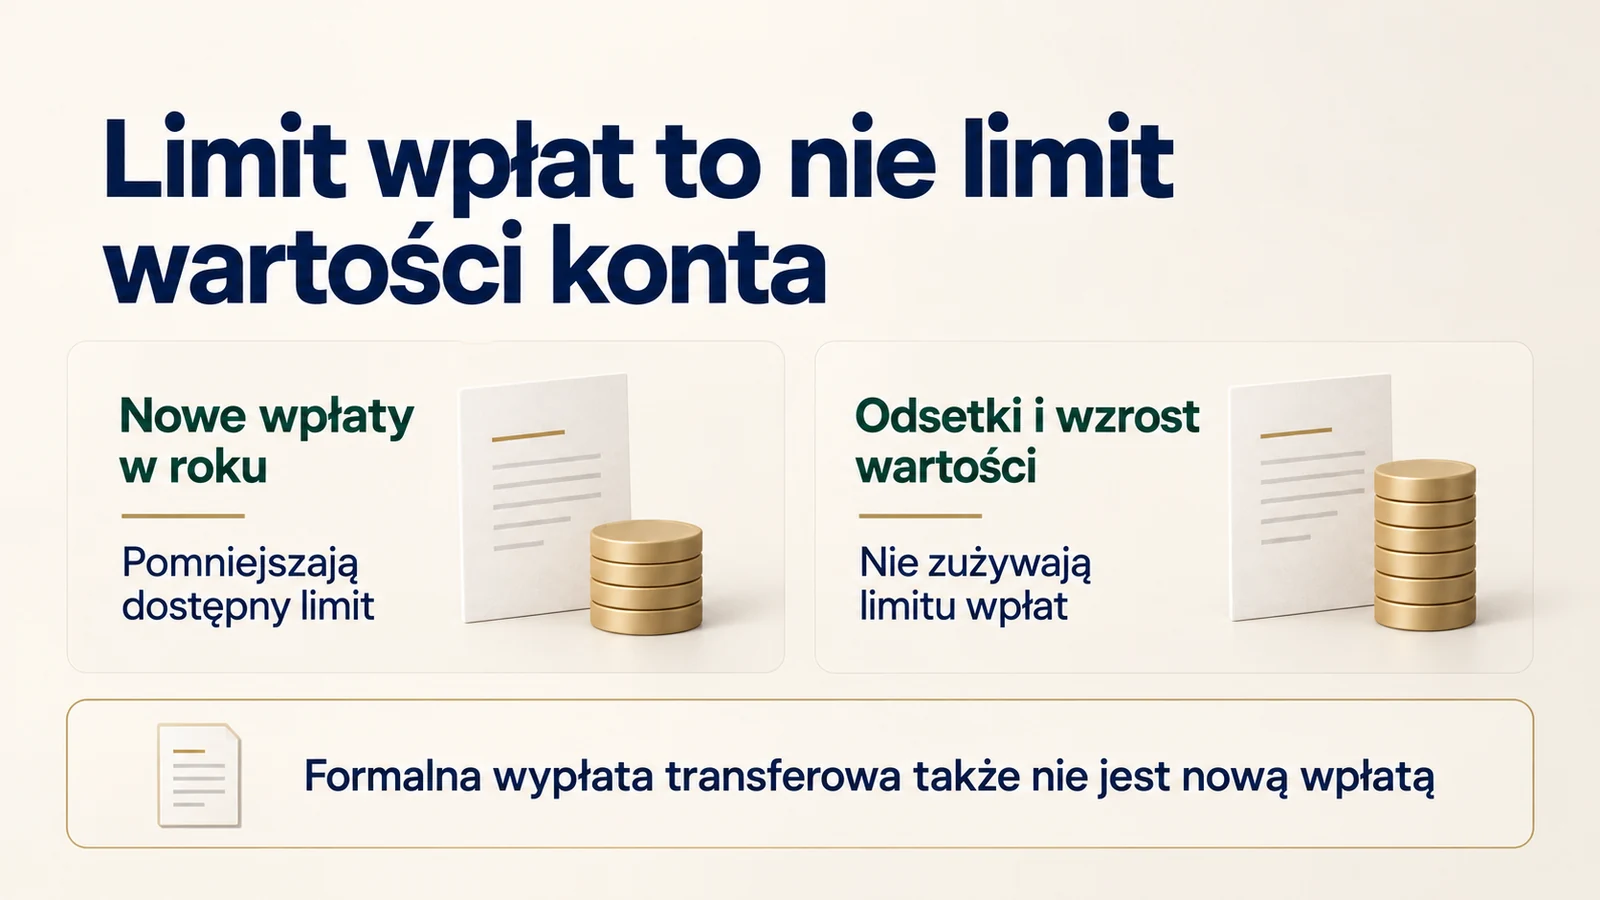
To maksymalne kwoty nowych wpłat w roku kalendarzowym. Nie wyznaczają dopuszczalnej wartości całego portfela. Odsetki, wzrost cen posiadanych instrumentów oraz formalne transfery nie działają tak samo jak dopłata nowych pieniędzy z konta osobistego.
Limity IKE i IKZE 2026 w jednej tabeli
| Konto | Limit roczny w 2026 roku | Równy podział na 12 miesięcy |
|---|---|---|
| IKE | 28 260 zł | 2355 zł miesięcznie |
| IKZE, limit podstawowy | 11 304 zł | 942 zł miesięcznie |
| IKZE, działalność pozarolnicza | 16 956 zł | 1413 zł miesięcznie |
Miesięczne kwoty w ostatniej kolumnie to tylko sposób rozplanowania oszczędzania. Nie są obowiązkową składką ani miesięcznym ograniczeniem. Możesz wpłacić więcej w jednym miesiącu i nic w następnym, o ile zachowasz limit roczny oraz zasady konkretnej umowy.
Kwoty potwierdzają oficjalne informacje o limicie IKE oraz limitach IKZE. W 2026 roku wykorzystanie IKE i standardowego IKZE pozwala wpłacić łącznie 39 564 zł. Przy uprawnieniu do podwyższonego IKZE suma wynosi 45 216 zł.
Nie można dowolnie przesuwać tych kwot między kontami. Niewykorzystane 5000 zł limitu IKE nie podwyższa limitu IKZE o 5000 zł. Każdy rachunek ma własny pułap i własny sposób późniejszego rozliczenia podatkowego.
Kto może wpłacić 16 956 zł na IKZE?
Podwyższony limit dotyczy osób prowadzących działalność pozarolniczą w rozumieniu art. 8 ust. 6 ustawy o systemie ubezpieczeń społecznych. W praktyce istotną grupą są przedsiębiorcy, ale zakres ustawowy jest szerszy niż potoczne określenie osoby z jednoosobową firmą.
Wyższy limit nie wynika z samej wysokości zarobków, wejścia w drugi próg podatkowy czy otrzymywania dodatkowych przelewów. Osoba pracująca wyłącznie na etacie nie uzyskuje go dlatego, że dobrze zarabia. Samo rozliczanie określonego przychodu ryczałtem, na przykład najmu prywatnego, również nie jest wystarczającym kryterium.
Przed przekroczeniem podstawowych 11 304 zł sprawdź wymagane oświadczenie u dostawcy IKZE. Jest to szczególnie ważne przy rozpoczęciu, zawieszeniu lub zakończeniu działalności w ciągu roku. Ustal swój status na podstawie przepisów i faktycznej sytuacji, zamiast wybierać wyższy limit tylko dlatego, że jest dostępny w kalkulatorze.
Jednoczesna praca na etacie i prowadzenie działalności nie tworzy dwóch limitów IKZE. Osobie uprawnionej przysługuje jeden podwyższony pułap. Kwoty 11 304 zł i 16 956 zł nie sumują się ze sobą.
Do kiedy wpłacić pieniądze na IKE i IKZE za 2026 rok?
Limit dotyczy roku kalendarzowego, który kończy się 31 grudnia 2026 roku. Dla zaliczenia wpłaty nie należy polegać wyłącznie na dacie kliknięcia przycisku wysłania przelewu. Trzeba uwzględnić wpływ pieniędzy i zasady księgowania stosowane przez instytucję prowadzącą konto.
Nie istnieje jedna bezpieczna godzina ostatniego przelewu wspólna dla banków, domów maklerskich, funduszy i ubezpieczycieli. Instytucje mogą publikować własne terminy przyjmowania wpłat na koniec roku. Znaczenie mają sesje przelewów, harmonogram obsługi oraz ewentualne dni bez wyceny funduszy.
Na przykład TFI PZU w odpowiedziach dotyczących IKE i IKZE ostrzega, że wpłaty z końca grudnia mogą zostać zaksięgowane w następnym roku, i zaleca zaplanowanie ich wcześniej. Nie jest to uniwersalny regulamin wszystkich kont, ale dobrze pokazuje, dlaczego przelew w ostatnim momencie niesie ryzyko.
- Sprawdź sumę wpłat zaliczonych do 2026 roku w instytucji prowadzącej konto.
- Ustal prawidłowy numer rachunku i pozostałą kwotę limitu.
- Odczytaj komunikat dostawcy o terminach końcoworocznych i zostaw zapas czasu.
- Po przelewie sprawdź zaksięgowanie, zamiast uznawać samo potwierdzenie wysłania za zakończenie sprawy.
- Zachowaj informację roczną i dokumenty wpłat, zwłaszcza jeśli zamierzasz odliczać IKZE.
Jeżeli wpłata zostanie zaliczona dopiero do stycznia 2027 roku, wykorzysta limit nowego roku. Nie można cofnąć jej do 2026 roku przez wpisanie odpowiedniej daty w tytule przelewu. Termin złożenia rocznego PIT również nie przedłuża okresu dokonywania wpłat na IKZE za poprzedni rok.
Czy niewykorzystany limit przechodzi na kolejny rok?
Nie. Każdy rok rozlicza się osobno. Jeżeli w 2026 roku wpłacisz na IKE 20 000 zł, pozostałe 8260 zł nie powiększy limitu na 2027 rok. Podobnie działa IKZE.
Nie musisz jednak wpłacać maksimum, aby konto mogło działać. Limit jest górną granicą, a nie obowiązkiem oszczędzania. Dopasuj wpłaty do budżetu i planu dostępu do pieniędzy. Presja wykorzystania całej kwoty nie jest dobrym powodem do pozbywania się bieżącej rezerwy lub finansowania wpłaty drogim długiem.
Otwarcie konta w październiku czy grudniu nie dzieli standardowego rocznego limitu proporcjonalnie przez liczbę miesięcy. Nie należy natomiast mylić tej zasady z ograniczeniami dla małoletnich ani z wymogami wykorzystania odliczenia podatkowego na IKZE.
Co wlicza się do limitu, a co nie?
| Operacja | Wpływ na limit nowych wpłat |
|---|---|
| Nowa wpłata pieniędzy z zewnątrz na IKE lub IKZE | Wykorzystuje limit odpowiedniego konta |
| Odsetki lub dywidendy pozostające wewnątrz konta | Nie zużywają limitu |
| Wzrost wartości posiadanych inwestycji | Nie zużywa limitu |
| Sprzedaż inwestycji i kolejny zakup za te same środki wewnątrz konta | Nie jest ponowną wpłatą z zewnątrz |
| Formalna wypłata transferowa między kontami tego samego rodzaju | Nie wykorzystuje nowego limitu; dotychczasowe wpłaty roczne nadal trzeba uwzględnić |
| Zwykły przelew oszczędności spoza IKE i IKZE | Jest nową wpłatą, nawet gdy pieniądze były inwestowane wcześniej |
Przykład: na początku roku na IKE masz 70 000 zł. Wpłacasz kolejne 20 000 zł, a wartość inwestycji rośnie o 4000 zł. W uproszczeniu konto ma 94 000 zł, ale z limitu nowych wpłat wykorzystałeś 20 000 zł. Do pułapu na 2026 rok pozostaje 8260 zł. Wzrost o 4000 zł nie odejmuje się ponownie od tej kwoty.
To przykład księgowego rozdzielenia wpłat i zmiany wartości. Nie jest prognozą ani gwarancją zysku. Inwestycje mogą również tracić wartość. Spadek wyceny nie zwiększa jednak dostępnego limitu i nie pozwala uzupełnić straty dowolną wpłatą ponad roczny pułap.
Zmiana instytucji nie daje drugiego limitu
Załóżmy, że w 2026 roku wpłaciłeś na IKE 15 000 zł, po czym przenosisz całe konto do innego dostawcy. Sam formalny transfer nie jest nową limitowaną wpłatą. Nie otrzymujesz jednak kolejnych 28 260 zł do wykorzystania. Pozostała kwota to 13 260 zł, pomijając inne wpłaty w tym roku.
Podstawę stanowią przepisy o wpłatach i transferach IKE oraz IKZE. Instytucje przekazują dokumentację potrzebną do zachowania ciągłości oszczędzania. Po transferze warto sprawdzić, czy historia i pozostały limit zostały prawidłowo uwzględnione.
Transfer nie jest zwykłym przelewem przez konto osobiste. Jeżeli najpierw zlecisz wcześniejszy zwrot, a później sam wpłacisz pieniądze na nowe konto, uruchamiasz inne zasady. Mogą pojawić się podatki, opłaty oraz ograniczenia nowej wpłaty. Sposób przeniesienia ustal przed zamknięciem poprzedniej umowy.
Co się stanie po przekroczeniu limitu?
Instytucja finansowa ma obowiązek przekazać nadpłaconą kwotę zgodnie z umową. Nadwyżka nie staje się dodatkowym kapitałem korzystającym z preferencji. Sprawdź, gdzie ma zostać zwrócona, jak długo trwa rozliczenie i czy wskazany rachunek jest aktualny.
Na standardowe IKZE wpłaciłeś 11 000 zł, a później wysłałeś jeszcze 1000 zł. W 2026 roku do limitu brakowało tylko 304 zł. Nadwyżka wynosi więc 696 zł. Nie należy odliczać w PIT całych 12 000 zł na podstawie samych potwierdzeń wysłania przelewów.
Po korekcie sprawdź informację o faktycznie przyjętych wpłatach. Jest to szczególnie ważne, gdy na przełomie roku jednocześnie dokonujesz transferu, ostatniej dopłaty i zmieniasz dane rachunku. Zbieżność kilku operacji nie tworzy dodatkowego prawa do limitu.
Limit wpłat a odliczenie IKZE w PIT
Wpłacenie pieniędzy w ustawowym limicie jest jednym z warunków ulgi. Jej faktyczna wartość zależy także od tego, czy masz odpowiedni dochód lub przychód do odliczenia oraz według jakich zasad płacisz podatek.
Osoba z podstawowym limitem może wpłacić 11 304 zł, ale nie oznacza to zwrotu 11 304 zł z urzędu. Odliczenie zmniejsza podstawę opodatkowania. Korzyść zależy od właściwej stawki i możliwości wykorzystania ulgi. Niewykorzystanej części odliczenia nie przenosi się na następne lata.
Dokładne wyliczenie dla Twoich założeń wykonasz w kalkulatorze IKZE, a zasady deklaracji opisuje poradnik IKZE w rozliczeniu PIT. Wpłat na IKE nie odlicza się w ten sposób. Preferencja IKE dotyczy zasad opodatkowania oszczędności i wypłaty.
Jak zaplanować pozostałe wpłaty do końca roku?
Najpierw ustal przyjęte wpłaty, następnie odejmij je od właściwego limitu. Dopiero pozostałą kwotę podziel przez liczbę przelewów, które chcesz jeszcze wykonać. Dzielenie pełnego limitu przez pozostałe miesiące bez uwzględnienia historii spowodowałoby zawyżenie planu.
| Przykład na 2026 rok | Wpłacono | Pozostało | Podział na trzy dalsze wpłaty |
|---|---|---|---|
| IKE | 18 000 zł | 10 260 zł | Po 3420 zł |
| IKZE z limitem podstawowym | 6000 zł | 5304 zł | Po 1768 zł |
| IKZE z limitem podwyższonym | 9000 zł | 7956 zł | Po 2652 zł |
To trzy niezależne przykłady, a nie trzy konta jednej osoby. Przy takim planie ostatni przelew trzeba dostosować do terminów własnej instytucji. Jeśli dochody są nieregularne, dopłata jednorazowa też jest możliwa. Najważniejsze jest poprawne rozliczenie sumy rocznej.
Przed zwiększeniem wpłat uwzględnij rezerwę na nieprzewidziane wydatki i zasady wcześniejszego dostępu do oszczędności. Wybór kolejności zasilania kont omawiamy w porównaniu IKE i IKZE. Sam wysoki dostępny limit nie oznacza, że trzeba go wykorzystać kosztem bieżących potrzeb.
Najczęstsze pytania o limity IKE i IKZE
Czy małżonkowie mają jeden wspólny limit?
Nie. Każda osoba oszczędza na własnym koncie i korzysta z własnego uprawnienia. Wspólne rozliczenie podatkowe nie tworzy wspólnego IKE ani wspólnego IKZE. Nie można też dopisać niewykorzystanego limitu małżonka do swojego konta.
Czy osoba niepełnoletnia może wykorzystać cały limit?
Prawo do wpłat przysługuje od ukończenia 16 lat. Małoletni może wpłacać tylko w roku, w którym uzyskuje dochody z pracy na podstawie umowy o pracę. Wpłaty nie mogą przekroczyć tych dochodów ani ustawowego limitu danego konta. Sama darowizna od rodziców nie znosi tego ograniczenia.
Czy wypłata części pieniędzy z IKE odtwarza limit?
Częściowego zwrotu nie należy traktować jako anulowania wcześniejszych wpłat. Wykonana wpłata nadal należy do rocznej historii. Przed ponownym zasileniem sprawdź pozostały limit, a nie tylko różnicę między pieniędzmi wpłaconymi i wycofanymi.
Czy limit zależy od wybranej inwestycji?
Ustawowy pułap dotyczy konta, niezależnie od tego, czy w jego ramach kupujesz obligacje, fundusze czy inne dostępne instrumenty. Zmiana inwestycji wewnątrz rachunku nie daje dodatkowego limitu. Jeśli wybierasz detaliczne obligacje skarbowe, sprawdź osobno zasady i opłaty IKE Obligacje oraz IKZE Obligacje.
Czy można dopłacić za 2026 rok podczas składania PIT w 2027 roku?
Nie. Wpłata zaliczona do 2027 roku korzysta z limitu na 2027 rok. Roczne zeznanie podatkowe służy rozliczeniu właściwego roku, ale nie przedłuża terminu zasilania IKZE za rok poprzedni.