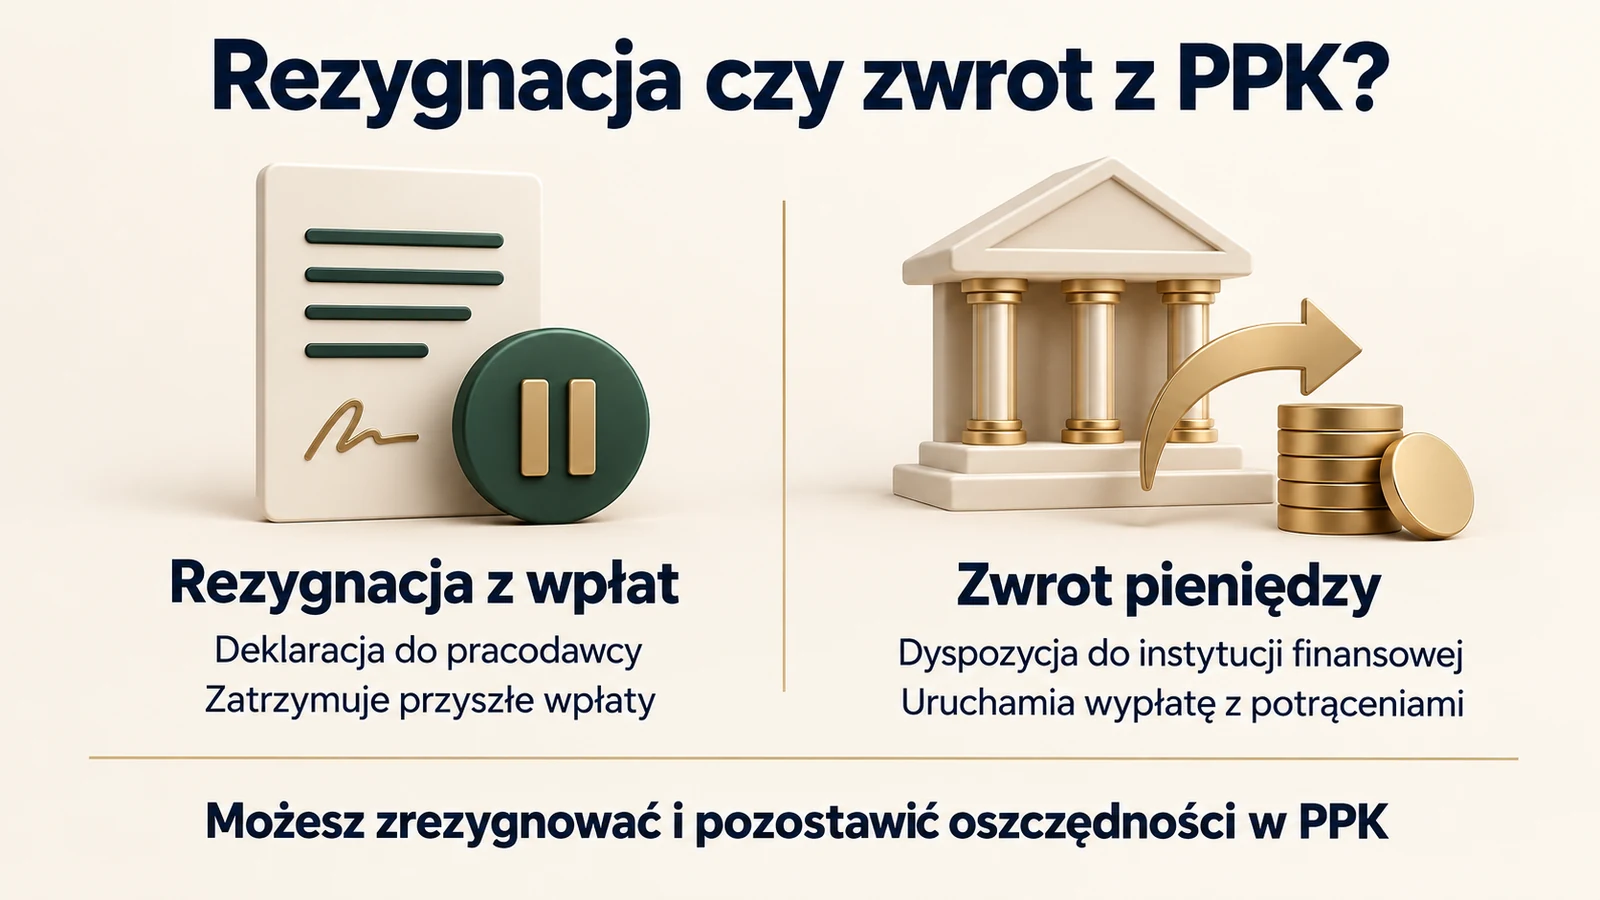
Aby zrezygnować z wpłat do PPK, złóż pracodawcy pisemną deklarację rezygnacji. Nie wysyłasz jej do ZUS ani do banku, w którym odbierasz pensję. Dokument zatrzymuje przyszłe wpłaty, ale nie uruchamia wypłaty oszczędności zgromadzonych już na rachunku PPK.
Rezygnację możesz złożyć w dowolnym momencie. Nie musisz czekać na zmianę pracy, koniec roku ani kolejną akcję ponownego zapisu. Warto jednak sprawdzić datę wypłaty wynagrodzenia i termin przekazania wpłat do instytucji finansowej. Od tego zależy, które potrącenia z pensji pracodawca będzie mógł jeszcze rozliczyć.
Rezygnacja z PPK a wypłata pieniędzy
W języku potocznym „wypisanie z PPK” bywa używane do opisania dwóch różnych czynności. Pierwsza dotyczy następnych wynagrodzeń. Druga dotyczy pieniędzy, które są już zainwestowane. Możesz wykonać jedną z nich albo obie, ale składasz je do różnych podmiotów.
| Co chcesz zrobić? | Gdzie składasz dokument? | Co się zmienia? |
|---|---|---|
| Zatrzymać przyszłe wpłaty | U pracodawcy | Pracodawca przestaje dokonywać wpłat objętych rezygnacją |
| Otrzymać oszczędności przed 60. rokiem życia na dowolny cel | W instytucji finansowej prowadzącej PPK | Instytucja realizuje zwrot z ustawowymi pomniejszeniami |
| Zatrzymać wpłaty i zostawić oszczędności | Deklaracja tylko u pracodawcy | Dotychczasowe środki pozostają na rachunku i nadal są inwestowane |
Jeżeli zależy Ci na przelewie zgromadzonych pieniędzy, skorzystaj z instrukcji jak wypłacić pieniądze z PPK. Rezygnacja w kadrach nie zastępuje dyspozycji zwrotu. Z kolei zwrot w serwisie instytucji nie zatrzymuje automatycznie następnych wpłat z wynagrodzenia.
Deklaracja rezygnacji z PPK. Skąd pobrać formularz?
Możesz pobrać oficjalny formularz rezygnacji z wpłat do PPK udostępniony przez PFR Portal PPK. Formularz może przekazać również dział kadr lub płac. Korzystaj z aktualnego wzoru, zamiast wysyłać niejednoznaczne zdanie o „zamknięciu PPK”.
Dokument zawiera dane uczestnika, dane podmiotu zatrudniającego oraz oświadczenie o znajomości konsekwencji rezygnacji. Wpisujesz między innymi imię, nazwisko i PESEL, a przy braku PESEL dane wskazane w formularzu. Sprawdź nazwę pracodawcy: chodzi o firmę będącą stroną zatrudnienia, nie markę funduszu ani nazwę oddziału banku.
Podpis oznacza potwierdzenie świadomej decyzji. Nie dodawaj do formularza numeru konta bankowego tylko po to, aby „przyspieszyć wypłatę”. Ten druk nie służy wypłacie środków. Przekaż go kanałem przeznaczonym do dokumentów kadrowych, ponieważ zawiera dane osobowe.
Jak zrezygnować z PPK krok po kroku?
- Pobierz aktualny wzór z oficjalnego portalu albo od pracodawcy.
- Uzupełnij swoje dane i dane pracodawcy. Sprawdź, czy dokument dotyczy rezygnacji z dokonywania wpłat.
- Przeczytaj oświadczenie o skutkach, wpisz datę i podpisz deklarację.
- Dostarcz dokument pracodawcy, zwykle do działu kadr lub płac, w wymaganej formie.
- Zachowaj kopię oraz potwierdzenie otrzymania przez pracodawcę z datą wpływu.
- Sprawdź kolejne rozliczenie wynagrodzenia i ewentualny zwrot pobranej wpłaty.
Pracodawca ma obowiązek poinformować instytucję finansową o deklaracji niezwłocznie, najpóźniej w ciągu siedmiu dni. Nie oznacza to jednak, że rezygnacja zaczyna działać dopiero po siedmiu dniach. Istotny jest moment skutecznego doręczenia jej pracodawcy. Zasady wynikają z art. 23 ustawy o PPK.
Data podpisania i data otrzymania mogą być różne. Podpisanie dokumentu w poniedziałek i wysłanie go pocztą nie dowodzi, że kadry dostały go przed wtorkową wypłatą. Dlatego potwierdzenie wpływu jest praktycznie ważniejsze niż samo zdjęcie gotowego formularza.
Czy rezygnację można wysłać przez internet?
Ustawa wymaga formy pisemnej. Najprostszy wariant to dokument z własnoręcznym podpisem doręczony pracodawcy. Równoważna może być forma elektroniczna z kwalifikowanym podpisem elektronicznym. PFR opisuje to w odpowiedzi dotyczącej dopuszczalnej formy deklaracji.
Zwykły e mail, skan podpisu lub kliknięcie w dowolnym formularzu nie powinny być z góry traktowane jako spełnienie tego wymagania. Jeśli firma używa systemu kadrowego, zapytaj, jak zapewnia prawidłową formę dokumentu i jaki dowód złożenia otrzymasz. Sam profil zaufany nie jest kwalifikowanym podpisem elektronicznym w relacji z prywatnym pracodawcą.
Nie musisz natomiast logować się do rachunku PPK, aby złożyć papierową deklarację w kadrach. Brak hasła do instytucji finansowej nie blokuje rezygnacji z przyszłych wpłat.
Od kiedy rezygnacja działa i co z potrąceniem z ostatniej pensji?
Rezygnacja obowiązuje od jej złożenia pracodawcy. Przepisy odnoszą zatrzymanie wpłat do miesiąca, w którym została złożona deklaracja. W praktyce trzeba rozdzielić pieniądze pobrane z pensji, ale jeszcze nieprzekazane, od wpłat, które instytucja finansowa otrzymała przed rezygnacją.
Przykład: wynagrodzenie wypłacono 5 października, deklaracja dotarła do kadr 8 października, a wpłaty nie zostały jeszcze przekazane do instytucji. Pracodawca powinien rozliczyć zwrot pobranej części pracownika, zamiast wysyłać ją później na PPK. Gdyby wpłata trafiła do instytucji 6 października, czyli przed doręczeniem deklaracji, sama rezygnacja nie cofałaby tej prawidłowo wykonanej operacji.
Różnicę tę wyjaśnia poradnik PPK dla kadr i płac. Jeżeli firma wysłała wpłatę już po skutecznym otrzymaniu rezygnacji, zgłoś to kadrom jako problem z rozliczeniem. Nie zlecaj od razu zwykłego zwrotu całych oszczędności, ponieważ to inna procedura i może oznaczać ustawowe potrącenia.
Sprawdzaj datę wypłaty pensji, nie tylko miesiąc, za który jest należna. Wynagrodzenie za wrzesień wypłacone w październiku może wiązać się z październikowym pobraniem wpłaty. W razie rozbieżności poproś o rozpisanie dat: pobrania z pensji, otrzymania deklaracji oraz przelewu do PPK.
Co dzieje się z pieniędzmi po rezygnacji?
Środki już zgromadzone pozostają na rachunku. Nadal zmienia się ich wycena, a fundusz nadal może pobierać przewidziane koszty. Rezygnacja nie zamraża wartości oszczędności na dzień podpisania formularza i nie gwarantuje, że później otrzymasz dokładnie widoczną dziś kwotę.
Nie przepadają automatycznie dotychczasowe wpłaty pracodawcy ani już otrzymane dopłaty państwa. Ich rozliczenie zmienia się dopiero przy odpowiednim trybie wypłaty, na przykład wcześniejszym zwrocie. Sam brak nowych wpłat może natomiast wpłynąć na spełnienie warunków uzyskania kolejnej dopłaty rocznej.
Po zatrzymaniu wpłat zwykle wzrasta kwota pensji do dyspozycji o własną wpłatę i związany z wpłatą firmy PIT, z uwzględnieniem harmonogramu rozliczeń. Nie dostajesz w zamian części pracodawcy. Różnicę dla swojej pensji możesz oszacować przez kalkulator wpłat do PPK. Przed złożeniem deklaracji porównaj także korzyści, koszty i ryzyko uczestnictwa w PPK.
Do kiedy obowiązuje deklaracja? Ponowny zapis w 2027 roku
Deklaracja nie jest rezygnacją do końca życia. Co cztery lata działa mechanizm ponownego zapisu. Po cyklu z 2023 roku następny przypada w 2027 roku. Potwierdza to oficjalna informacja o ważności rezygnacji.
| Termin | Co oznacza dla pracownika? |
|---|---|
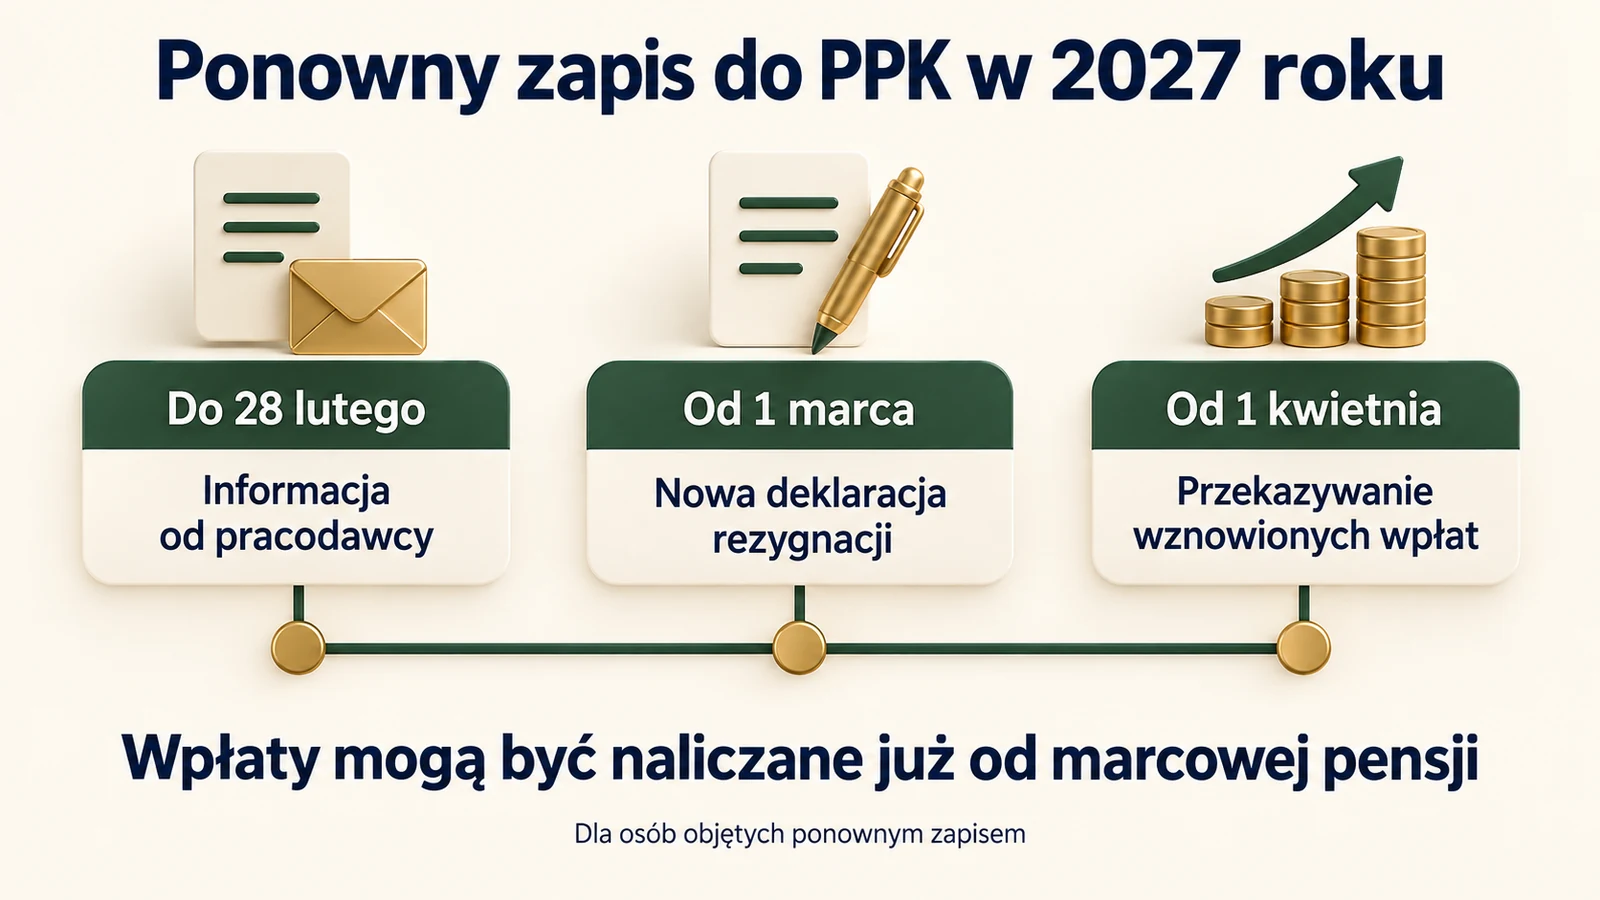
| Do 28 lutego 2027 roku | Pracodawca informuje osoby objęte procedurą o ponownym dokonywaniu wpłat |
| Od 1 marca 2027 roku | Można złożyć ponowną rezygnację na nowy cykl; wcześniejsze deklaracje tracą skuteczność |
| Od 1 kwietnia 2027 roku | Pracodawca przekazuje wznowione wpłaty, jeśli uczestnik nie zrezygnował i spełnia warunki procedury |
Wpłaty przekazywane w kwietniu mogą być naliczone od wynagrodzeń wypłaconych w marcu. Jeżeli chcesz uniknąć ich pobrania, przekaż ponowną deklarację odpowiednio wcześnie w marcu, przed rozliczeniem pensji. Rezygnacja złożona już w październiku 2026 roku nie zastąpi nowej deklaracji po 1 marca 2027 roku. Nie podawaj na niej przyszłej daty jako sposobu na pominięcie tej procedury.
Wiek ma znaczenie. Wznowienie wpłat w ramach tej procedury za osobę, która przed 1 kwietnia ukończyła 55 lat, wymaga jej wniosku na zasadach ustawy. Osoby, które przed tym dniem ukończyły 70 lat, nie są obejmowane wznowieniem. Sam wiek 55 lat nie usuwa jednak automatycznie z programu osoby, która już aktywnie oszczędza.
Nowy pracodawca i kilka miejsc pracy
Rezygnację składasz konkretnemu pracodawcy. Po zmianie pracy nie zakładaj, że dawna deklaracja została przeniesiona do nowej firmy. Nowy pracodawca prowadzi własną procedurę. Jeżeli chcesz u niego zrezygnować, złóż odpowiedni dokument również tam.
Przy równoczesnym zatrudnieniu w kilku firmach możesz zrezygnować u jednej i kontynuować wpłaty u drugiej. Sprawdź, którego podmiotu dotyczy formularz. Nie wysyłaj jednej deklaracji do instytucji finansowej z oczekiwaniem, że poinformuje wszystkich pracodawców i zatrzyma każde potrącenie.
Jak wrócić do PPK po rezygnacji?
Nie trzeba czekać do 2027 roku. Uczestnik, który wcześniej zrezygnował, może złożyć pracodawcy pisemny wniosek o dokonywanie wpłat, z uwzględnieniem ustawowych ograniczeń wieku. Wpłaty są wznawiane według terminów wynikających z ustawy. Kadry powinny potwierdzić, od którego rozliczenia wynagrodzenia pojawią się potrącenia i kiedy nastąpi przekazanie środków.
Jeśli przyczyną rezygnacji był koszt, przed powrotem sprawdź wysokość zadeklarowanej wpłaty dodatkowej. Wcześniejsze deklaracje dotyczące wysokości wpłat mogą nadal obowiązywać. Przy uprawnieniu do obniżonej wpłaty podstawowej upewnij się, że łączne wynagrodzenie pozwala z niej korzystać.
Rezygnacja złożona, a potrącenie nadal widać. Co sprawdzić?
Najpierw ustal, czy pozycja na pasku oznacza nową wpłatę pracownika, korektę wcześniejszego miesiąca czy PIT od wpłaty pracodawcy przekazanej w innym terminie. Te kwoty mogą pojawić się w rozliczeniu osobno. Sam napis PPK nie wystarcza do oceny, że deklaracja została zignorowana.
Przekaż kadrom kopię deklaracji z potwierdzeniem wpływu i wskaż konkretną pozycję na liście płac. Poproś o datę przelewu do instytucji oraz wyjaśnienie ewentualnej korekty. Jeśli dokument został wysłany do niewłaściwej spółki z grupy albo jedynie zapisany jako wersja robocza w systemie, trzeba wyjaśnić skuteczne doręczenie właściwemu pracodawcy.
Nie porównuj wyłącznie salda PPK dzień po dniu. Wartość rachunku może wzrosnąć mimo braku nowych wpłat, a wpłata widoczna później może wynikać z wcześniejszego prawidłowego rozliczenia. Historia transakcji z datami daje więcej informacji niż pojedyncza kwota na ekranie.
Jeżeli po wyjaśnieniu dat nadal występuje niezgodność, poproś pracodawcę o pisemne rozliczenie. W sprawach naruszenia obowiązków przez pracodawcę można zwrócić się do Państwowej Inspekcji Pracy. Problem z wykonaniem dyspozycji przez instytucję finansową kierujesz natomiast do jej procedury reklamacyjnej. Zachowaj dokumenty, zamiast rozwiązywać każdą rozbieżność zwrotem całego rachunku.
Najczęstsze pytania o rezygnację z PPK
Czy pracodawca może odmówić przyjęcia deklaracji?
Uczestnictwo jest dobrowolne. Wewnętrzny termin obsługi listy płac nie odbiera prawa do złożenia rezygnacji w dowolnym momencie. Może natomiast mieć znaczenie przy wyjaśnieniu już pobranych lub przekazanych wpłat.
Czy po rezygnacji trzeba zapłacić karę?
Sama deklaracja zatrzymująca wpłaty nie wiąże się z ustawową karą ani automatycznym podatkiem od zgromadzonego salda. Odmienną kwestią są skutki wcześniejszego zwrotu pieniędzy, zlecanego osobno.
Czy mogę zrezygnować przed pierwszą wpłatą?
Tak. Deklarację można złożyć już na początku zatrudnienia, gdy pracodawca stosuje przepisy o PPK. Zachowaj potwierdzenie jej otrzymania i sprawdź pierwszą listę płac.
Czy muszę składać deklarację co roku?
Nie. Ustawowy cykl ponownego zapisu jest czteroletni. Osobnej uwagi wymaga zmiana pracodawcy oraz własny wcześniejszy wniosek o wznowienie wpłat.