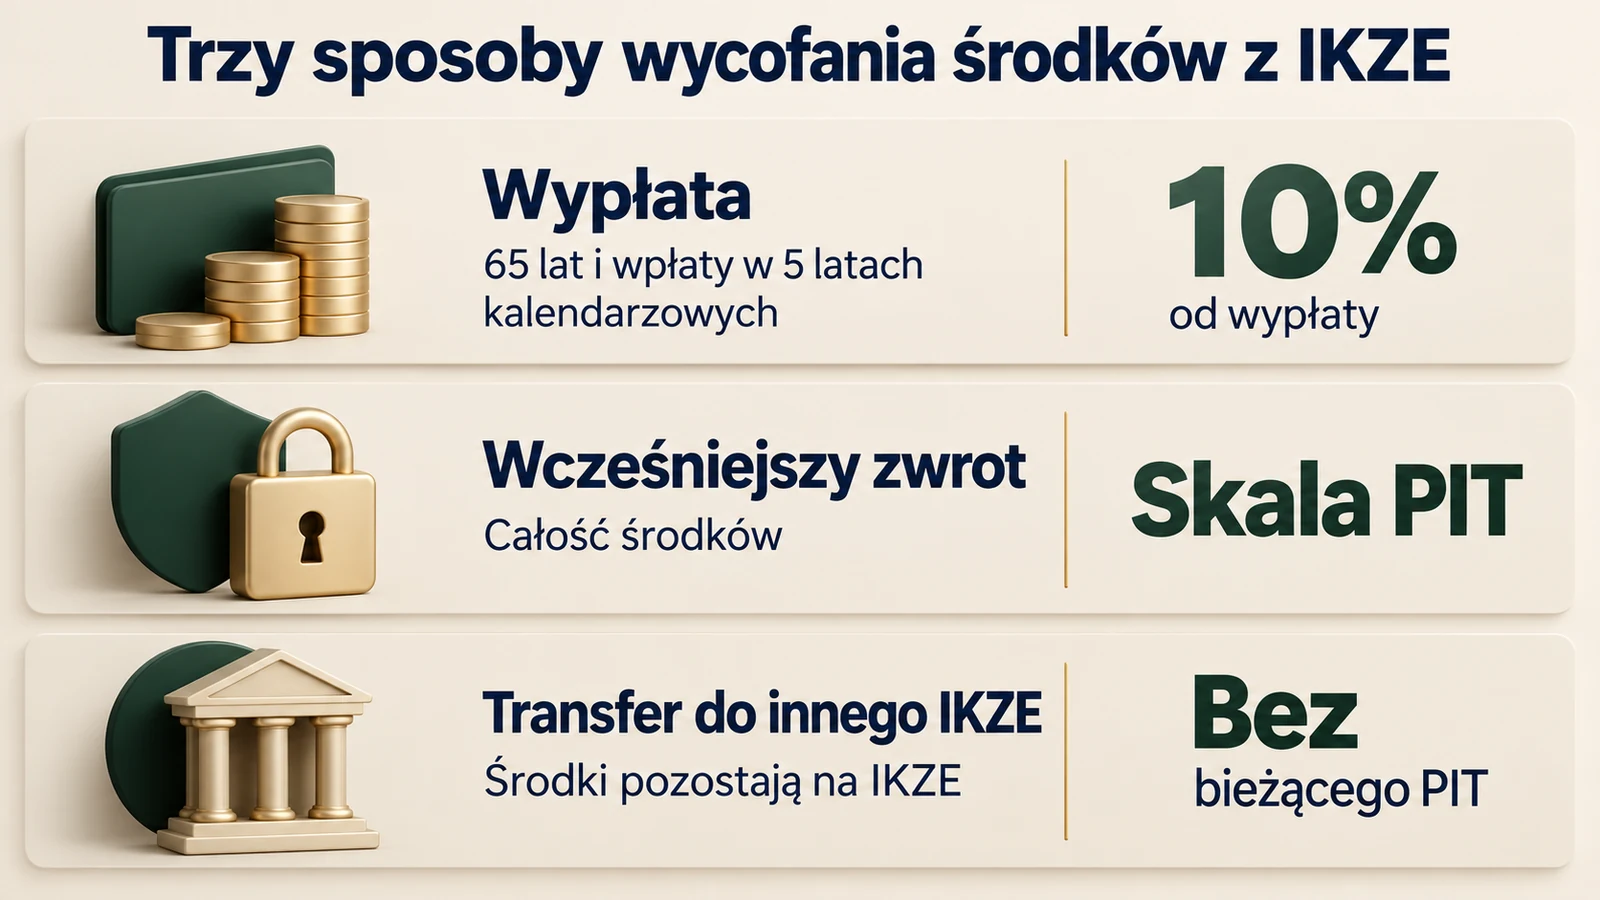
Pieniądze z IKZE można otrzymać przed emeryturą, ale sposób wypłaty decyduje o podatku. Po ukończeniu 65 lat i wpłatach w co najmniej pięciu latach kalendarzowych przysługuje wypłata objęta podatkiem 10%. Wcześniejsze wycofanie środków jest zwrotem całego rachunku, rozliczanym według skali PIT.
Nie wystarczy więc sprawdzić, ile wynosi saldo. Przed złożeniem dyspozycji ustal, czy spełniasz oba warunki, czy potrzebujesz pieniędzy na wydatki, czy tylko chcesz zmienić instytucję. W ostatnim przypadku właściwa może być wypłata transferowa do innego IKZE. Zwykły przelew na własne konto bankowe nie zastąpi transferu.
Kiedy można wypłacić pieniądze z IKZE?
Ustawowa wypłata na rzecz oszczędzającego wymaga jednocześnie ukończenia 65 lat oraz dokonywania wpłat na IKZE w co najmniej pięciu latach kalendarzowych. Wiek jest taki sam dla kobiet i mężczyzn. Prawo do emerytury z ZUS w niższym wieku nie obniża tego warunku.
Liczą się lata z wpłatami, nie tylko czas od podpisania umowy. Konto otwarte dziesięć lat temu, na które pieniądze wpłynęły wyłącznie w jednym roku, nie spełnia wymogu pięciu lat. Same odsetki lub wzrost wartości inwestycji także nie zastępują nowej wpłaty.
Przykład: wpłaty w grudniu 2022 roku oraz w latach 2023, 2024, 2025 i 2026 obejmują pięć lat kalendarzowych. Nie trzeba czekać na piątą rocznicę pierwszej wpłaty tylko po to, aby spełnić ten warunek. Nadal konieczne jest ukończenie 65 lat. Przed wnioskiem sprawdź historię, szczególnie jeśli konto było przenoszone między instytucjami.
Warunki oraz terminy wypłaty wynikają z art. 34a ustawy o IKE i IKZE. IKZE nie wymaga automatycznego zamknięcia w dniu 65. urodzin. Jeśli nie potrzebujesz pieniędzy, możesz nadal oszczędzać, dopóki nie rozpoczniesz ustawowej wypłaty.
Wypłata, zwrot i transfer. Trzy różne dyspozycje
| Rodzaj dyspozycji | Kiedy ją stosujesz? | Podstawowe rozliczenie |
|---|---|---|
| Wypłata po spełnieniu warunków | Masz 65 lat i wpłaty w minimum pięciu latach kalendarzowych | 10% od wypłacanej kwoty, pobierane przez instytucję |
| Wcześniejszy zwrot | Wycofujesz oszczędności bez spełnienia warunków wypłaty | Cała kwota zwrotu podlega rozliczeniu według skali PIT |
| Wypłata transferowa do innego IKZE | Zmieniasz instytucję, zachowując oszczędzanie na IKZE | Brak bieżącego PIT od prawidłowego transferu |
W tym zestawieniu opisujemy własne oszczędności żyjącego posiadacza rachunku. Wypłata po śmierci właściciela ma osobne zasady dla osób uprawnionych. Nie należy przenosić na nią automatycznie wymogu wieku osoby otrzymującej pieniądze.
Podatek 10% przy wypłacie. Od całości, a nie tylko od zysku
Po spełnieniu warunków instytucja pobiera zryczałtowany podatek w wysokości 10% wypłacanej kwoty. Jeśli wypłata brutto wynosi 100 000 zł, podatek to 10 000 zł, a na rachunek otrzymujesz 90 000 zł, przy założeniu braku innych opłat. Nie odliczasz najpierw sumy historycznych wpłat.
To ważna różnica względem potocznie rozumianego podatku od zysków kapitałowych. Kwota 100 000 zł może składać się na przykład z 70 000 zł wpłat i 30 000 zł wyniku inwestycji. Podatek 10% dotyczy wówczas 100 000 zł, nie tylko 30 000 zł.
Stawkę i podstawę wskazuje art. 30 ust. 1 pkt 14 ustawy o podatku dochodowym od osób fizycznych. Prawidłowo pobrany ryczałt nie jest kolejnym dochodem do opodatkowania stawką 12% lub 32% w zwykłym rocznym rozliczeniu. Do tej wypłaty nie stosujesz osobnej kwoty wolnej 30 000 zł.
W ocenie całego okresu oszczędzania uwzględnij również wcześniejsze odliczenia wpłat, opłaty i wynik inwestycji. Sam podatek przy wyjściu nie pokazuje całkowitej korzyści lub straty. Porównanie wariantów oszczędzania ułatwia kalkulator IKZE, z uwzględnieniem opisanych w nim założeń.
Wypłata jednorazowa czy w ratach?
Możesz wystąpić o wypłatę całości albo rozłożyć ją na raty. Co do zasady wypłata ratalna trwa co najmniej dziesięć lat. Jeżeli wpłaty były dokonywane krócej niż przez dziesięć lat, okres rat może odpowiadać okresowi dokonywania wpłat. Nie oznacza to swobodnej możliwości ustawienia trzech rat po spełnieniu warunku pięciu lat.
Przy ratach 10% podatku jest pobierane od poszczególnych wypłat. Rata brutto 1000 zł daje 900 zł po tym podatku, bez innych kosztów. Nie jest to jednak obietnica stałej raty ani gwarantowanej wypłaty do końca życia. Wysokość, częstotliwość i sposób wyliczania rat zależą od regulacji danej instytucji oraz wartości pozostających inwestycji.
Osoba pobierająca raty może zmienić wniosek i zażądać jednorazowej wypłaty pozostałych środków. Przed takim zleceniem sprawdź aktualną wycenę, rozliczenie podatku i ewentualne koszty sprzedaży aktywów. Raty nie gwarantują, że niewypłacona część rachunku będzie stale rosła.
Rozpoczęcie ustawowej wypłaty ma trwały skutek: po wypłacie jednorazowej albo pierwszej racie nie można ponownie rozpocząć gromadzenia oszczędności na IKZE. Nie traktuj pierwszej raty jak testowego przelewu, po którym bez ograniczeń wrócisz do wpłat.
Wcześniejszy zwrot z IKZE. Ile podatku trzeba zapłacić?
Gdy nie spełniasz warunków ustawowej wypłaty i wycofujesz oszczędności na własne potrzeby, następuje zwrot. Dotyczy całego rachunku. Zwrócona kwota stanowi przychód z innych źródeł i jest rozliczana według skali PIT razem z pozostałymi dochodami objętymi tą skalą.
Nie jest to automatycznie 19% od wypracowanego zysku. Nie wystarczy również oddać sumy dawnych ulg podatkowych. Punktem wyjścia jest kwota zwrotu i całe roczne rozliczenie. Nawet przedsiębiorca korzystający z podatku liniowego albo ryczałtu nie rozlicza zwykłego zwrotu z IKZE według stawki swojej działalności.
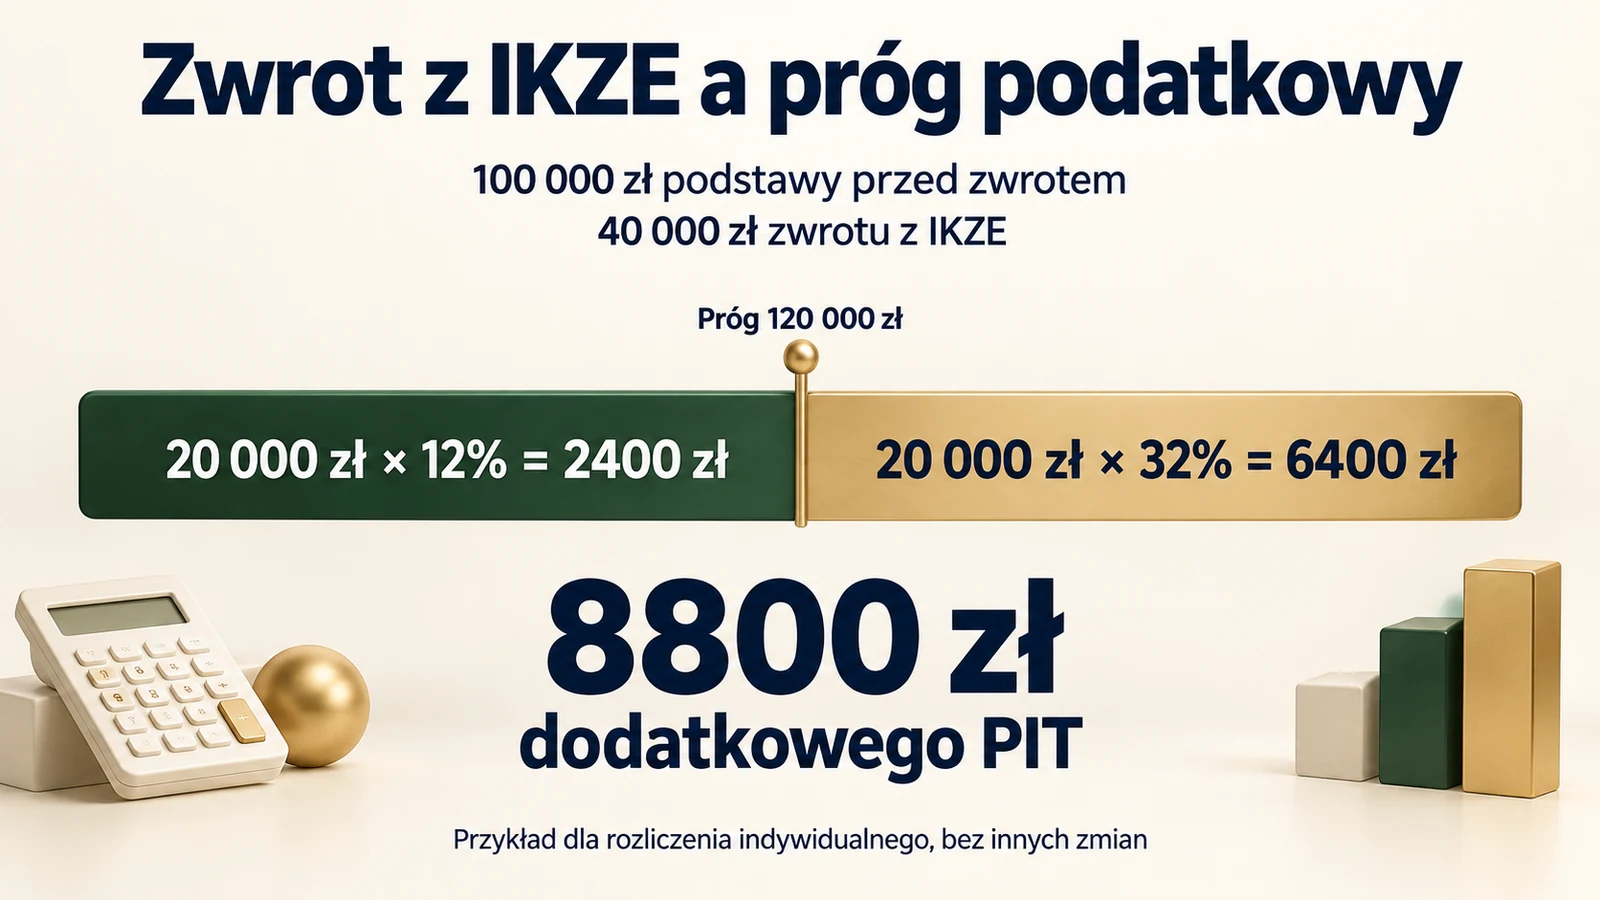
Załóżmy, że przed zwrotem Twoja roczna podstawa opodatkowania skalą wynosi 100 000 zł. Otrzymujesz 40 000 zł zwrotu. Rozliczasz się indywidualnie, nie zmieniają się inne dochody, ulgi ani odliczenia. Pierwsze 20 000 zł dodatkowej podstawy mieści się w progu 120 000 zł i zwiększa podatek o 2400 zł. Pozostałe 20 000 zł jest opodatkowane stawką 32%, co daje 6400 zł.
Łącznie dodatkowy PIT w tym przykładzie wynosi 8800 zł. Z 40 000 zł pozostaje ekonomicznie 31 200 zł po uwzględnieniu tego podatku, choć na rachunek bankowy może najpierw trafić kwota wymagająca późniejszego rozliczenia w PIT. Wcześniejsze korzyści z odliczania wpłat nie są uwzględnione w tym porównaniu.
Jeżeli cała dodatkowa kwota mieściłaby się w stawce 12%, wynik byłby inny. Przy niewykorzystanej kwocie wolnej również nie można po prostu przemnożyć całego zwrotu przez jedną stawkę. Przed decyzją sprawdź zasady kwoty wolnej i skali podatkowej. Wspólne rozliczenie małżonków może dodatkowo zmienić rezultat.
Przykłady pokazują mechanizm podatku przy przyjętych założeniach. Nie są poradą podatkową, inwestycyjną ani rekomendacją wycofania środków. Przy dużym zwrocie warto policzyć całe zeznanie, zamiast podejmować decyzję na podstawie samego salda IKZE.
Jak rozliczyć wcześniejszy zwrot w PIT?
Instytucja przekazuje informację podatkową, zwykle PIT 11, dotyczącą zwrotu. Kwotę trzeba ująć w zeznaniu za rok, w którym ją otrzymano. W typowym przypadku, gdy podatek od tego przychodu rozliczasz samodzielnie, właściwy jest PIT 36. Nie traktuj zwrotu jak sprzedaży akcji rozliczanej w PIT 38.
Informację o wystawieniu PIT 11 po zwrocie potwierdza między innymi sekcja pytań o IKE i IKZE w BM PKO. Samo otrzymanie formularza nie oznacza, że podatek został już pobrany. Sprawdź informację od swojej instytucji, właściwe zeznanie i termin zapłaty podatku.
Brak odliczenia wpłaty w przeszłości nie tworzy automatycznie zwolnienia zwrotu. Taki przypadek rozpatrywał Dyrektor KIS w interpretacji z 18 maja 2026 roku dotyczącej zwrotu z IKZE. W opisanej sprawie potwierdził opodatkowanie zwrotu skalą mimo niewykorzystania ulgi. Interpretacja dotyczy indywidualnej sprawy, ale pokazuje, dlaczego nie należy samodzielnie pomniejszać przychodu o wpłaty „bez ulgi”.
Odliczenie bieżących wpłat to odrębny temat opisany w poradniku jak odliczyć IKZE w PIT. Nie należy mylić zwrotu oszczędności z nadpłatą podatku zwracaną przez urząd skarbowy po rozliczeniu ulgi.
Czy można wypłacić tylko część IKZE?
Przed spełnieniem warunków wypłaty nie ma zwykłego częściowego zwrotu, który pozwala zabrać dowolne 5000 zł i pozostawić resztę na IKZE. Wcześniejszy zwrot obejmuje całość. Częściowy zwrot przewidziany dla IKE nie jest uprawnieniem, które można automatycznie zastosować do IKZE.
Wypłata ratalna po spełnieniu warunków to inna konstrukcja. Pozwala otrzymywać środki stopniowo, ale rozpoczyna emerytalny etap wypłat i zamyka możliwość dalszych wpłat. Różnice między oboma rodzajami kont wyjaśnia porównanie IKE i IKZE.
Jak zlecić wypłatę lub zwrot?
- Sprawdź wiek, lata z wpłatami i rodzaj dyspozycji, którą chcesz wykonać.
- Pobierz aktualną wycenę rachunku oraz informację o opłatach i sposobie zamiany aktywów na pieniądze.
- Skontaktuj się z instytucją prowadzącą IKZE albo otwórz jej serwis obsługi. Nie każda umożliwia wszystkie dyspozycje zdalnie.
- Wybierz właściwy wniosek: wypłatę, zwrot albo transfer. Przy wypłacie ustal wariant jednorazowy lub ratalny.
- Podaj wymagane dane, rachunek do przelewu i informacje podatkowe. Zachowaj potwierdzenie złożenia dokumentów.
- Sprawdź rozliczenie: kwotę brutto, podatek, koszty oraz faktyczny wpływ. Przy zwrocie zaplanuj środki na późniejszy PIT.
IKZE może mieć formę rachunku oszczędnościowego, funduszu, polisy lub rachunku maklerskiego. Dlatego nie istnieje jedna wspólna zakładka „wypłać” ani uniwersalna instrukcja sprzedaży aktywów. Przy papierach wartościowych, jednostkach funduszy i obligacjach sprawdź, kto wykonuje sprzedaż lub wykup oraz według jakiej wyceny.
Ile trwa wypłata z IKZE i jakie mogą być opłaty?
Ustawowa wypłata jednorazowa albo pierwsza rata powinna co do zasady nastąpić w ciągu 14 dni od wniosku, chyba że zażądasz późniejszego terminu. Ustawa przewiduje wyjątki, między innymi związane ze szczególnymi sytuacjami instytucji i zawieszeniem odkupywania jednostek funduszu. Brak wymaganych danych lub dokumentów trzeba uzupełnić.
Wcześniejszy zwrot ma inny punkt odniesienia: powinien nastąpić przed upływem terminu wypowiedzenia umowy. Dlatego nie obiecuj sobie przelewu w 14 dni tylko dlatego, że taki termin dotyczy ustawowej wypłaty. Sprawdź okres wypowiedzenia i procedurę własnego produktu.
Umowa może przewidywać dodatkową opłatę za wyjście w ustalonym okresie nie dłuższym niż 12 miesięcy od zawarcia. Osobno mogą wystąpić koszty transakcji, wykupu obligacji lub inne opłaty zgodne z warunkami produktu. Nie każda instytucja pobiera te same kwoty. Porównuj podatek i koszty oddzielnie, aby nie nazwać prowizji „podatkiem od IKZE”.
Zmiana instytucji bez wycofywania pieniędzy na wydatki
Jeśli nie odpowiadają Ci opłaty lub oferta inwestycyjna, sprawdź formalną wypłatę transferową do innego IKZE. Nowa instytucja powinna potwierdzić prowadzenie konta, a środki są przekazywane zgodnie z procedurą transferu. Nie wypłacaj ich najpierw na zwykły rachunek z planem ponownej wpłaty, bo może to oznaczać opodatkowany zwrot i ograniczenie rocznym limitem.
Transfer nie jest nową wpłatą dającą kolejne odliczenie podatkowe. Wraz z nim przekazywane są informacje potrzebne do zachowania historii oszczędzania. Przed przenosinami sprawdź dostępność aktywów u nowego prowadzącego i koszty operacji. Nie każdy rachunek przyjmie identyczny zestaw inwestycji bez ich wcześniejszego rozliczenia.
Najczęstsze pytania o wypłatę z IKZE
Czy po ukończeniu 65 lat muszę zamknąć IKZE?
Nie. Sam wiek nie uruchamia wypłaty. Możesz nadal gromadzić oszczędności, jeśli nie rozpocząłeś ustawowej wypłaty. Wniosek składasz wtedy, gdy chcesz skorzystać ze środków.
Czy podatek 10% dotyczy tylko odsetek?
Nie. Dotyczy całej kwoty ustawowej wypłaty, także części pochodzącej z Twoich dawnych wpłat. Instytucja pobiera go przy wypłacie jednorazowej lub kolejnych ratach.
Czy brak zysku oznacza brak podatku przy zwrocie?
Nie. Wcześniejszy zwrot jest rozliczany według skali od kwoty zwrotu, a nie wyłącznie od wyniku inwestowania. Faktyczny podatek zależy od całego rocznego rozliczenia.
Czy wcześniejszy zwrot odbiera możliwość oszczędzania na IKZE na zawsze?
Nie należy go utożsamiać z ustawową wypłatą po spełnieniu warunków. Trwały zakaz ponownego rozpoczęcia gromadzenia dotyczy wypłaty jednorazowej lub pierwszej raty. Przy ponownym otwarciu po zwrocie trzeba jednak uwzględnić wykorzystany już limit wpłat w danym roku.