Karta wielowalutowa pozwala płacić jedną kartą z rachunków lub sald prowadzonych w różnych walutach. Jeżeli kupujesz coś za euro, karta może pobrać euro bezpośrednio z podłączonego konta EUR. Musi jednak obsługiwać tę walutę, mieć włączoną odpowiednią usługę i dostęp do wystarczającej kwoty. Samo posiadanie pieniędzy w euro nie gwarantuje, że bank właśnie z nich rozliczy zakup.
Najwięcej nieporozumień pojawia się wtedy, gdy waluty trochę brakuje. Zakup kosztuje 120 EUR, a na koncie masz 100 EUR. Bank może pobrać równowartość całych 120 EUR z rachunku w złotych, zamiast wykorzystać euro i wymienić tylko brakujące 20 EUR. W innych usługach znaczenie ma kolejność sald albo ustawienie przypisane do karty. Dlatego przed pierwszą płatnością warto sprawdzić coś więcej niż sam napis „wielowalutowa”.
Co to jest karta wielowalutowa i czym różni się od walutowej?
Karta jest narzędziem dostępu do pieniędzy. To rachunek lub saldo określa, w jakiej walucie je przechowujesz. Przy zwykłej karcie do konta w PLN płatność w euro zazwyczaj wymaga przeliczenia na złote. Funkcja wielowalutowa dodaje możliwość rozliczenia takiego zakupu z innego, odpowiedniego rachunku.
Nie zawsze trzeba zamawiać osobny plastik. Czasem wystarczy podłączyć konto walutowe do dotychczasowej karty debetowej. Taką możliwość opisuje między innymi Bank Millennium przy koncie walutowym. Dostępność zależy jednak od rodzaju karty i rachunku.
| Rozwiązanie | Skąd pochodzą pieniądze? | Co sprawdzić? |
|---|---|---|
| Karta do rachunku w PLN | Z konta w złotych, także po przeliczeniu płatności zagranicznej | Kurs i prowizję za przewalutowanie |
| Karta walutowa | Z rachunku w określonej walucie, na przykład EUR | Zasady zakupów w walutach innych niż waluta rachunku |
| Karta wielowalutowa | Z odpowiedniego rachunku lub salda według reguł wydawcy | Podłączone waluty, dostępne środki i kolejność obciążania |
Określenia „debetowa” i „wielowalutowa” opisują różne cechy, więc jedna karta może być jednocześnie debetowa i wielowalutowa. Pierwsze mówi, z jakich środków korzystasz, a drugie dotyczy rozliczania walut. Podstawy korzystania z pieniędzy własnych i limitu banku wyjaśnia porównanie karty debetowej i kredytowej.
Jak karta wybiera konto do płatności?
Przy typowej płatności z autoryzacją bank otrzymuje kwotę i walutę transakcji. Następnie stosuje zasady konkretnej karty: sprawdza powiązanie z rachunkiem walutowym, dostępne pieniądze oraz warunki akceptacji. W efekcie zakup może obciążyć konto w walucie transakcji, zostać przeliczony na inną walutę albo zakończyć się odmową.
Znaczenie ma waluta faktycznej płatności, a nie kraj sklepu. Polski sklep może sprzedawać w euro, a zagraniczny serwis zaproponować rachunek w złotych. Jeżeli chcesz wykorzystać saldo EUR, na końcowym ekranie płatności również musi pojawić się EUR. Sama wcześniejsza prezentacja ceny w euro nie wystarczy.
Najprostszy przypadek wygląda tak: kupujesz bilet za 45 EUR, karta obsługuje konto EUR, rachunek jest podłączony, a dostępne środki wynoszą 200 EUR. Jeśli spełniasz pozostałe warunki banku, zakup może zostać rozliczony bez zamiany tych 45 EUR na złote. Euro kupione wcześniej w kantorze pozostaje jednak walutą nabytą po określonym kursie. Brak przeliczenia przy zakupie nie oznacza, że wcześniejsza wymiana nic nie kosztowała.
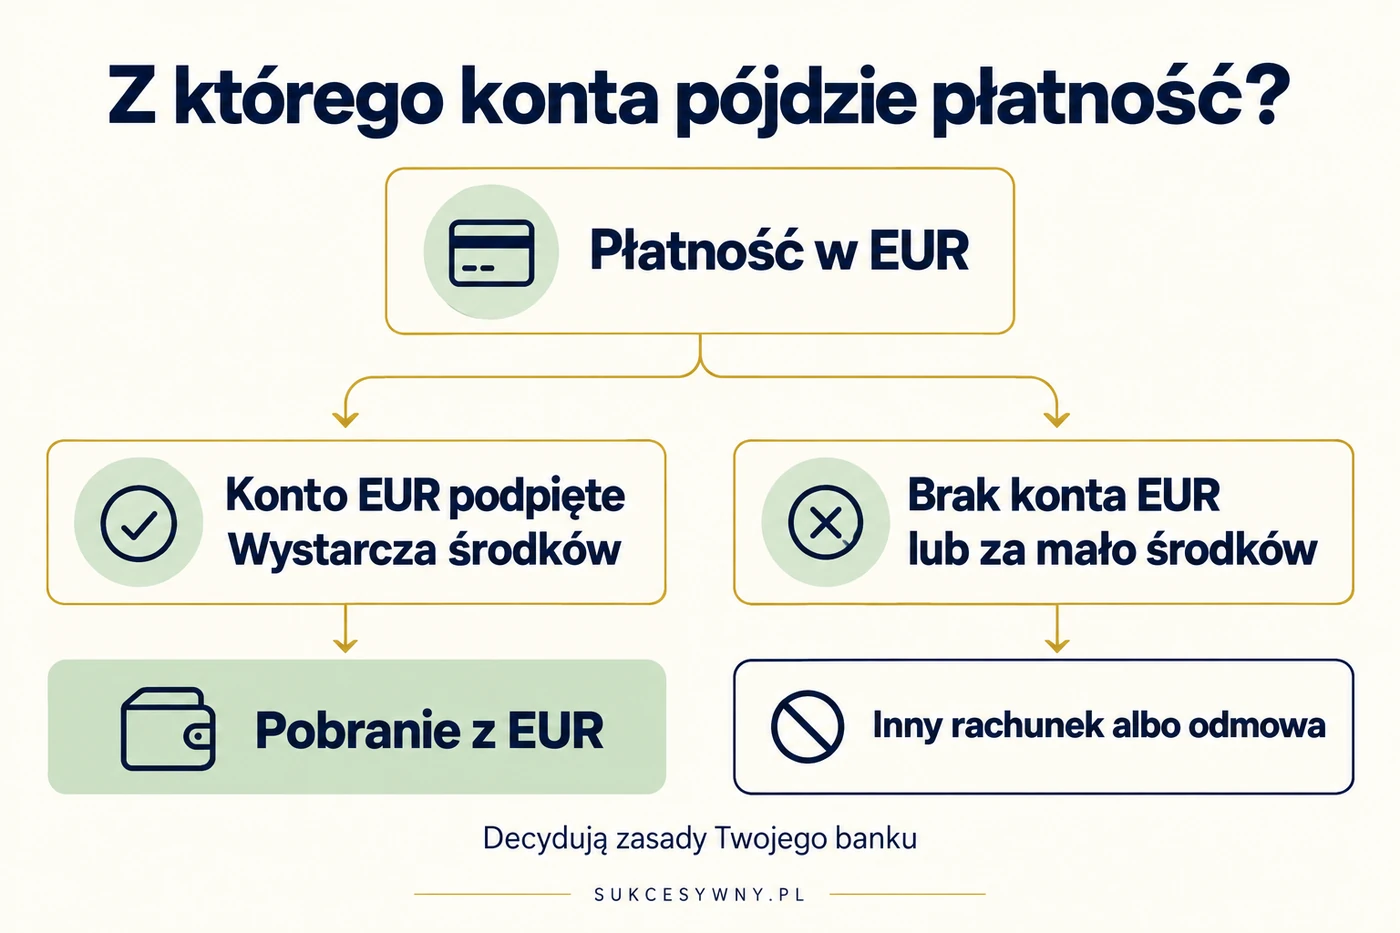
Przykładowo PKO BP opisuje warunki korzystania z funkcji wielowalutowej jako połączenie obsługiwanej waluty, podpiętego rachunku, wystarczających pieniędzy i transakcji bez DCC. To dobry zestaw rzeczy do sprawdzenia, ale lista walut i szczegółowy mechanizm mogą wyglądać inaczej u innego wydawcy.
Brakuje części euro. Czy bank dobierze tylko różnicę z PLN?
Nie zakładaj automatycznego łączenia pieniędzy z kilku rachunków. Informacja, że masz 100 EUR i dodatkowo 500 zł, nie oznacza jeszcze, że karta wykorzysta oba salda do jednego zakupu za 120 EUR. Bank może wymagać pokrycia całej płatności z jednego źródła.
ING wskazuje wprost, że przy niewystarczającej kwocie na rachunku walutowym pobiera całą należność z konta osobistego w złotych, wraz z prowizją właściwą dla danego konta. Nie przelicza wtedy wyłącznie brakującego fragmentu.
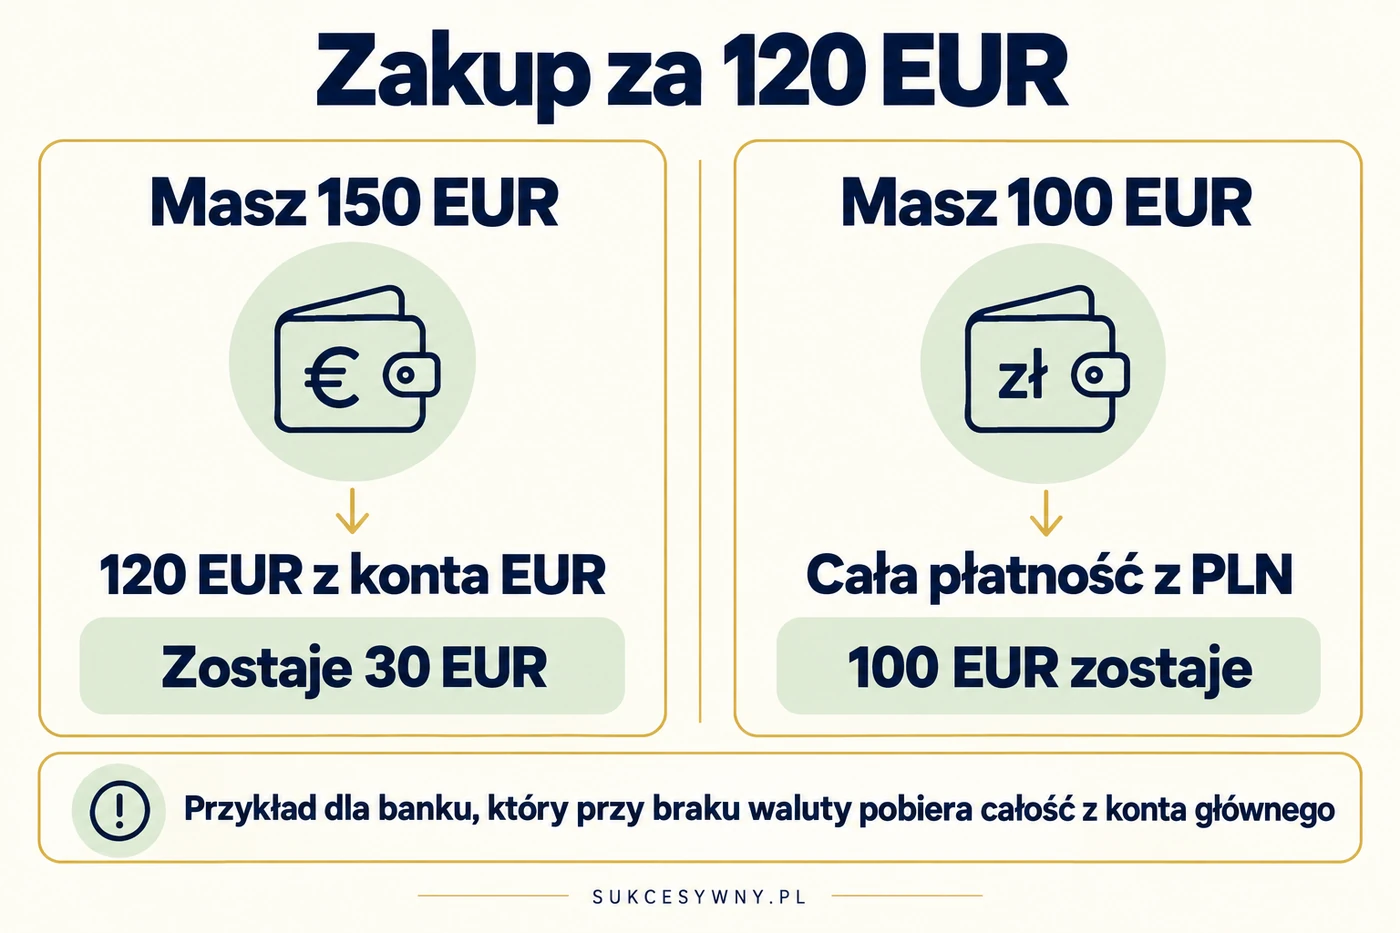
Przykład: zakup za 120 EUR
Załóżmy aktywną usługę, podpięte konto EUR i zwykłą płatność bez DCC. Dla czytelności pomijamy dodatkowe opłaty, blokady oraz limity. Porównujemy dwa warianty banku, który przy niedoborze euro obciąża całością konto w PLN.
Wariant pierwszy: masz 150 EUR. Karta pobiera 120 EUR z konta walutowego. Pozostaje 30 EUR. Rachunek złotowy nie musi uczestniczyć w tej płatności.
Wariant drugi: masz 100 EUR. Bank rozlicza równowartość całych 120 EUR z konta w PLN. Na rachunku euro nadal zostaje 100 EUR. Kwota w złotych zależy od zasad przewalutowania i opłat Twojej karty.
Jeżeli rachunek główny również nie ma wystarczających pieniędzy, płatność może zostać odrzucona. Nie próbuj ustalać reguł własnej karty wyłącznie na podstawie tego przykładu. Niektóre usługi mają inne źródła zapasowe lub szczególne zasady dla transakcji rozliczanych bez bieżącej autoryzacji.
Kiedy karta wielowalutowa pobierze pieniądze ze złotówek?
Rozliczenie z PLN może nastąpić mimo posiadania konta walutowego. Najczęstsze przyczyny to brak podpięcia tego rachunku, niewystarczające dostępne środki albo płatność w walucie, której dana funkcja nie obsługuje. Osobną sytuacją jest transakcja wysłana do banku już w złotych.
Masz konto EUR, ale karta nie jest z nim połączona
Otwarcie konta walutowego, zakup euro i uruchomienie funkcji na karcie to odrębne czynności, choć niektóre usługi łączą je automatycznie. Sprawdź ustawienia tej karty, której rzeczywiście używasz. Powiązanie innej karty do tego samego konta osobistego nie daje pewności, że ustawienia są wspólne.
Płacisz w walucie spoza obsługiwanej listy
Możliwość zapłaty kartą w danym kraju nie oznacza możliwości pobrania środków bezpośrednio z rachunku w jego walucie. Karta może działać w sklepie, choć bank nie oferuje podpiętego konta w tej walucie. Wtedy potrzebne jest przeliczenie. Przykładowo ING opisuje rozliczenie płatności w lirach tureckich z rachunku PLN, gdy nie ma podłączonego konta zgodnego z walutą transakcji.
Terminal albo sklep internetowy wysłał transakcję w PLN
Jeśli zaakceptujesz przeliczenie przez sprzedawcę lub operatora terminala, bank może otrzymać płatność w złotych, mimo że cena wyjściowa była w euro. Podłączone konto EUR nie odwróci tego wyboru. Visa zwraca uwagę na dodatkową marżę, która może towarzyszyć takiemu przeliczeniu.
Na ekranie sprawdzaj walutę i kwotę przed potwierdzeniem. Dokładne porównanie kosztów DCC, kursu banku oraz wypłat znajdziesz w naszym poradniku jak płacić kartą za granicą.
Czy wszystkie karty wielowalutowe działają tak samo?
Nie. Różnice dotyczą nie tylko liczby walut, lecz także możliwości podpięcia kont, kolejności ich sprawdzania i reakcji na zbyt małe saldo. Nie przenoś ustawień ani zasad poznanych w jednym banku na inny produkt.
W warunkach PKO BP opisano obciążenie rachunku głównego, gdy na podpiętym rachunku zabraknie pieniędzy na całą transakcję. Dokument zawiera też odrębne zasady dla płatności offline. To ważny wyjątek: transakcja wykonana bez bieżącego sprawdzenia środków nie musi przejść takiej samej ścieżki jak zwykły zakup z autoryzacją.
Z kolei Revolut opisuje kolejność sprawdzania sald: najpierw waluta płatności, następnie waluta bazowa, a potem aktywna waluta z najwyższym saldem. Wybrane saldo musi wystarczyć na całą transakcję i opłaty. Środki z kilku walut nie są łączone. Osobne przypisanie konkretnej waluty do karty może zmienić dostępne źródło i doprowadzić do odmowy, gdy właśnie na nim brakuje pieniędzy.
Jeśli korzystasz z konkretnego banku, ustawienia pokazujemy w osobnych instrukcjach: karta wielowalutowa w mBanku, usługa wielowalutowa Millennium oraz funkcja wielowalutowa PKO BP. Tam sprawdzisz ścieżkę w aplikacji i warunki właściwe dla danej oferty.
Saldo wygląda dobrze, ale karta odrzuca płatność
Najpierw sprawdź środki dostępne do wydania, a nie wyłącznie saldo rachunku lub łączną wartość pieniędzy we wszystkich walutach. Wcześniejsze płatności mogą już rezerwować część kwoty. Gdy na koncie masz 300 EUR, ale 220 EUR jest zablokowane, na kolejny zakup pozostaje 80 EUR. Taka kwota nie wystarczy na płatność za 120 EUR.
Podobna sytuacja zdarza się przy depozycie w hotelu lub wypożyczalni. Blokada zmniejsza dostępne środki, nawet jeżeli nie jest ostatecznym obciążeniem za usługę. Mechanizm i postępowanie przy długo utrzymującej się rezerwacji opisujemy w tekście preautoryzacja karty i blokada pieniędzy.
Jeśli dostępna kwota wystarcza, sprawdź limit kwotowy płatności, możliwość zakupów internetowych lub zagranicznych, status karty i komunikat w aplikacji. Funkcja wielowalutowa nie omija pozostałych zabezpieczeń. Nie zwiększaj wszystkich limitów naraz, zanim ustalisz powód odmowy.
Po nieudanej próbie zajrzyj do historii przed ponownym płaceniem. Gdy widzisz już blokadę, a sprzedawca twierdzi, że płatność nie dotarła, zachowaj potwierdzenie i ustal status z bankiem oraz sprzedawcą. Sam komunikat terminala nie wyjaśnia jeszcze, co stało się na rachunku.
Czy karta wielowalutowa jest bezpłatna?
Bezpłatne włączenie usługi nie oznacza braku wszystkich kosztów. Przykładowo mBank rozróżnia płatności z konta walutowego i płatności wymagające przewalutowania. To, że korzystasz z funkcji wielowalutowej, nie usuwa automatycznie prowizji ze scenariusza, w którym zabraknie właściwej waluty.
Przy ocenie kosztu rozdziel pięć elementów: prowadzenie konta osobistego, obsługę karty, prowadzenie rachunków walutowych, zakup waluty oraz ewentualne opłaty za samą transakcję. Każdy może mieć inne warunki zwolnienia. Przy wypłacie z bankomatu sprawdź dodatkowo taryfę banku i opłatę operatora urządzenia.
Wcześniejsza wymiana daje możliwość wyboru momentu zakupu waluty, ale nie gwarantuje lepszego kursu niż w dniu późniejszej płatności. Nie trzeba też kupować dużej kwoty na zapas tylko dlatego, że karta potrafi obsługiwać euro. Koszt konkretnej wymiany warto sprawdzić przy pomocy zasad opisanych w artykule o spreadzie walutowym.
Co sprawdzić, jeśli zakup rozliczono z niewłaściwego konta?
Otwórz szczegóły transakcji i porównaj je z potwierdzeniem sprzedawcy. Potrzebujesz waluty zakupu, kwoty, daty, rachunku obciążenia i informacji, czy widzisz blokadę, czy zaksięgowaną operację. Następnie sprawdź, czy właściwe konto było podłączone oraz miało dostępne środki w momencie płatności.
Pomocna jest taka kolejność:
- Sprawdź, czy sprzedawca obciążył kartę w EUR, PLN czy innej walucie.
- Odczytaj ustawienia użytej karty i jej połączenie z kontem walutowym.
- Uwzględnij wcześniejsze blokady, dodatkowe opłaty i pełną kwotę należności.
- Porównaj rozliczenie z regulaminem oraz taryfą tej konkretnej karty.
- Jeśli nadal widzisz rozbieżność, poproś bank o wskazanie podstawy wyboru rachunku i zastosowanego kursu.
Do zgłoszenia możesz wpisać: „Płatność z dnia [data] na kwotę [kwota i waluta] rozliczono z rachunku PLN. Proszę o sprawdzenie powiązania karty z rachunkiem walutowym, dostępnych środków przy autoryzacji oraz wyjaśnienie sposobu rozliczenia i naliczonych opłat”. Taki opis ułatwia sprawdzenie konkretnego zdarzenia.
Doładowanie konta EUR po zakupie nie jest poleceniem przeniesienia wcześniejszego obciążenia. Jeśli bank rozliczył transakcję zgodnie z warunkami, samo późniejsze pojawienie się waluty nie przesądza o prawie do zwrotu prowizji. O korektę pytaj na podstawie szczegółów operacji, zamiast zakładać, że wystarczy ponownie podłączyć rachunek.
Najczęstsze pytania o kartę wielowalutową
Czy mogę płacić nią normalnie w Polsce?
Tak, jeżeli produkt obsługuje takie płatności. Przy rachunku w złotych zakup w PLN zwykle obciąża właśnie ten rachunek. Funkcja wielowalutowa nie oznacza, że każda transakcja jest przeliczana ani że trzeba wybierać walutę przed każdym zakupem.
Czy muszę mieć osobną kartę do euro i dolarów?
Nie, jeśli jedna karta pozwala podłączyć oba rachunki lub korzystać z obu sald. Sprawdź jednak obsługiwane waluty i warunki aktywacji. Nie każda karta walutowa jest wielowalutowa, a oferta może obejmować różne rodzaje kart do podobnych kont.
Czy płatność przez internet też może zejść z konta EUR?
Tak. Decydują waluta obciążenia oraz reguły Twojej karty, a nie to, czy kupujesz w sklepie stacjonarnym, czy internetowym. Zwróć uwagę na końcową kwotę przy zamówieniu i automatyczne przeliczanie ceny przez sklep.
Czy potrzebuję połączenia z internetem w telefonie?
Sam plastik nie korzysta z internetu w Twoim telefonie. Nie myl jednak braku internetu w telefonie z transakcją offline w rozumieniu regulaminu banku. Ta druga dotyczy sposobu autoryzacji i rozliczenia płatności. Dostęp do aplikacji może być potrzebny do zmiany ustawień, wymiany waluty lub potwierdzenia zakupu internetowego.
Czy zwrot zakupu zawsze oznacza odzyskanie tej samej kwoty w PLN?
Nie zakładaj tego, jeśli płatność lub zwrot wymaga przewalutowania. Równa kwota w euro może mieć inną równowartość w złotych przy innym kursie. Sprawdź osobno walutę zwrotu i zasady jego księgowania, zamiast porównywać jedynie kwoty wyświetlane w PLN.