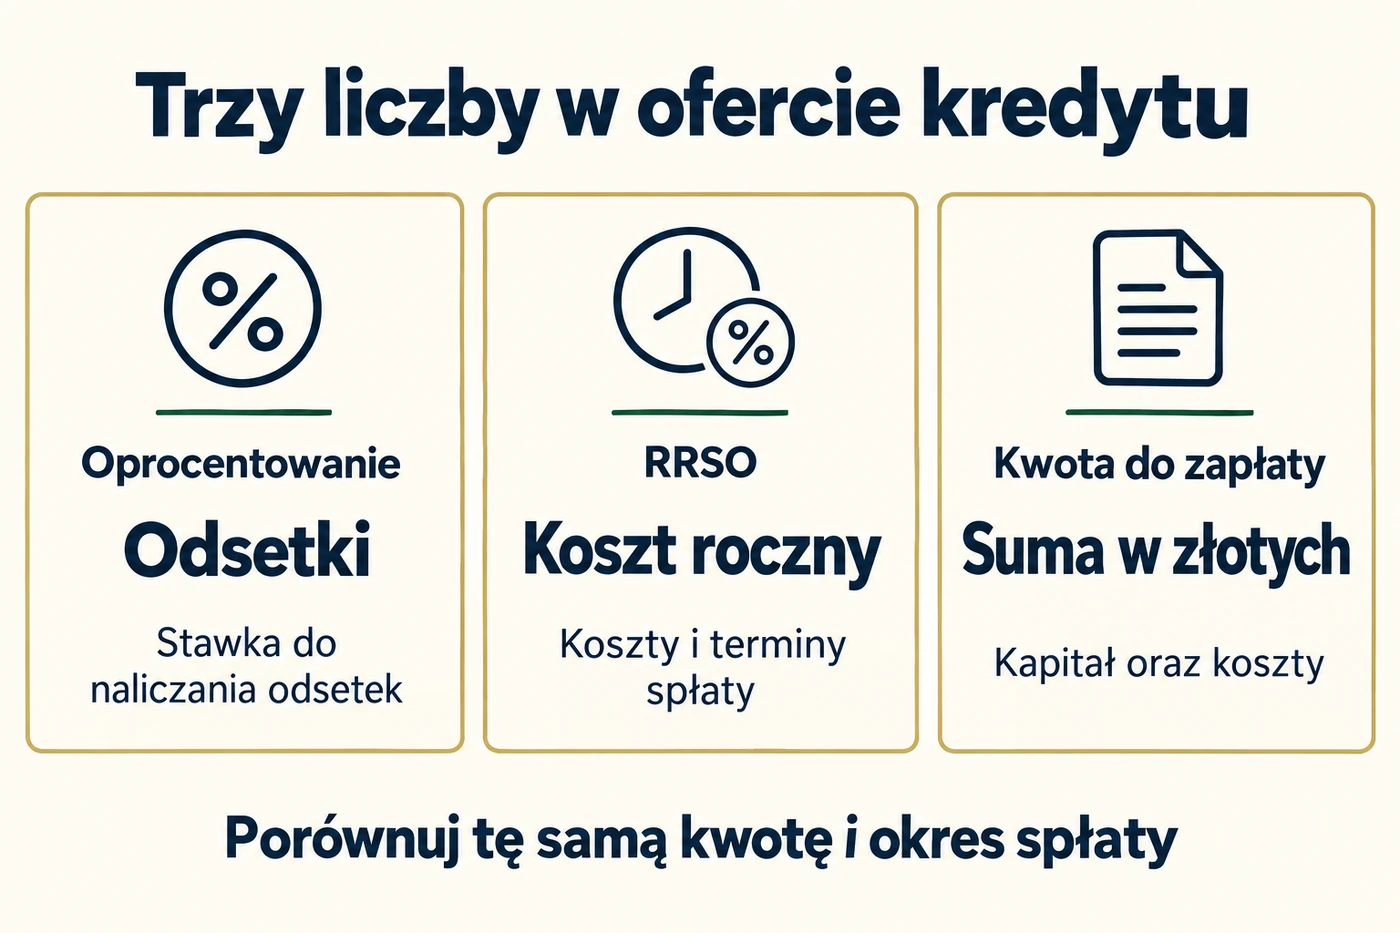
RRSO, czyli rzeczywista roczna stopa oprocentowania, pokazuje koszt kredytu w ujęciu rocznym, z uwzględnieniem odsetek, wymaganych opłat oraz terminów wypłaty i spłaty pieniędzy. Pomaga porównać oferty, ale trzeba zestawić tę samą kwotę, podobny okres i sposób spłaty. Sama najniższa rata ani najniższe oprocentowanie nie przesądzają o tym, który kredyt będzie tańszy.
Różnicę dobrze widać wtedy, gdy jedna oferta ma niskie odsetki i wysoką prowizję, a druga wyższe odsetki, lecz nie wymaga opłaty na początku. Poniżej znajdziesz takie porównanie na konkretnych liczbach oraz wyjaśnienie, czego RRSO nie powie o Twoim miesięcznym budżecie.
Co to jest RRSO i co oznacza ten procent?
Skrót RRSO rozwija się jako rzeczywista roczna stopa oprocentowania. Wskaźnik sprowadza koszt finansowania do wspólnej rocznej miary. Uwzględnia nie tylko wysokość kosztów, lecz także moment, w którym otrzymujesz pieniądze i kiedy je oddajesz. Dlatego identyczna prowizja może mieć inny wpływ na RRSO przy pożyczce na miesiąc i przy kredycie spłacanym przez kilka lat.
Definicję oraz sposób obliczeń określa ustawa o kredycie konsumenckim. Dla klienta najważniejszy jest praktyczny wniosek: RRSO pozwala spojrzeć szerzej niż na reklamowane oprocentowanie, ale nadal trzeba przeczytać kwoty i założenia podane w ofercie.
RRSO 15% nie oznacza automatycznie, że do pożyczonych 10 000 zł dopłacisz dokładnie 1500 zł. Wysokość kosztu w złotych zależy między innymi od okresu umowy, rozkładu rat i opłat. Przy spłacie ratalnej stopniowo oddajesz kapitał, więc nie korzystasz z całych 10 000 zł przez cały czas.
RRSO a oprocentowanie. Czym się różnią?
Oprocentowanie nominalne jest podstawą naliczania odsetek zgodnie z umową. RRSO obejmuje szerszy koszt oraz czas przepływu pieniędzy. Nie wylicza się go przez proste dodanie oprocentowania i procentowej prowizji. Prowizję możesz zapłacić jednorazowo, a odsetki są naliczane w kolejnych okresach od zadłużenia określonego w umowie.
Przy kredycie bez prowizji RRSO także może być wyższe niż oprocentowanie nominalne. W uproszczonym modelu z nominalnym oprocentowaniem 10% rocznie i miesięcznymi płatnościami odpowiadająca mu efektywna stopa roczna wynosi około 10,47%. Sam taki rozjazd nie dowodzi, że w ofercie ukryto dodatkową opłatę.
Trzecia ważna liczba to całkowita kwota do zapłaty. Wyrażona w złotych pokazuje sumę kapitału i kosztów przy przyjętym przebiegu umowy. Gdy porównujesz oferty, zapisz obok siebie RRSO, tę kwotę i ratę. Każda z tych informacji odpowiada na inne pytanie.
Jakie koszty wchodzą do RRSO?
W kredycie konsumenckim uwzględnia się koszty wymagane w związku z umową i znane kredytodawcy. Zwykle są to odsetki, prowizja za udzielenie finansowania oraz obowiązkowe opłaty. Znaczenie mają również usługi dodatkowe, jeżeli są konieczne do uzyskania kredytu albo otrzymania go na oferowanych warunkach.
Ubezpieczenie i dodatkowe produkty
Jeżeli określona cena kredytu jest dostępna wyłącznie z płatnym ubezpieczeniem, jego koszt nie powinien znikać z porównania tylko dlatego, że polisa ma oddzielny dokument. Zapytaj, czy podane RRSO uwzględnia ten wariant i poproś także o warunki bez ubezpieczenia, jeśli taki wybór jest dostępny.
Dobrowolny dodatek, którego nie musisz kupować, aby otrzymać kredyt na przedstawionych warunkach, może być poza RRSO. Jeżeli mimo to go wybierzesz, obciąży Twój budżet. Ocena przydatności polisy wymaga też sprawdzenia zakresu ochrony i wyłączeń, a nie tylko jej wpływu na oprocentowanie.
Konto potrzebne do obsługi kredytu
Przy obliczaniu RRSO znaczenie mogą mieć koszty rachunku służącego do spłaty oraz związanych z nim operacji. Ustawa przewiduje wyjątek, gdy otwarcie konta nie jest obowiązkowe, a jego koszty jasno przedstawiono w umowie. W praktyce zapytaj, czy płatny rachunek jest warunkiem finansowania oraz co się stanie z ceną kredytu, gdy przestaniesz spełniać wymagania dotyczące konta.
Czego RRSO nie obejmuje?
Wskaźnik zakłada wykonanie umowy na ustalonych zasadach. Nie jest prognozą kosztów opóźnionej spłaty. Odsetki za opóźnienie i opłaty wynikające z niewykonania zobowiązań trzeba sprawdzić osobno. W ustawowej definicji kosztu kredytu konsumenckiego wyłączono również opłaty notarialne ponoszone przez konsumenta.
RRSO nie odpowiada też na pytanie, czy rata będzie dla Ciebie wygodna za pół roku. Nie uwzględnia utraty dochodu, nowych wydatków ani każdej przyszłej zmiany oprocentowania. Przy stopie zmiennej obliczenie opiera się na określonych założeniach, a nie na wiedzy o przyszłych decyzjach dotyczących stóp procentowych.
Przed podpisaniem umowy sprawdź więc cenę finansowania oraz osobno jego dostępność dla własnego budżetu. Pomocne będzie uporządkowanie dochodów, zobowiązań i limitów opisane w poradniku jak poprawić zdolność kredytową. Dobra ocena banku nie oznacza, że musisz wykorzystać całą proponowaną kwotę.
Przykład. Kredyt z niższym oprocentowaniem może kosztować więcej
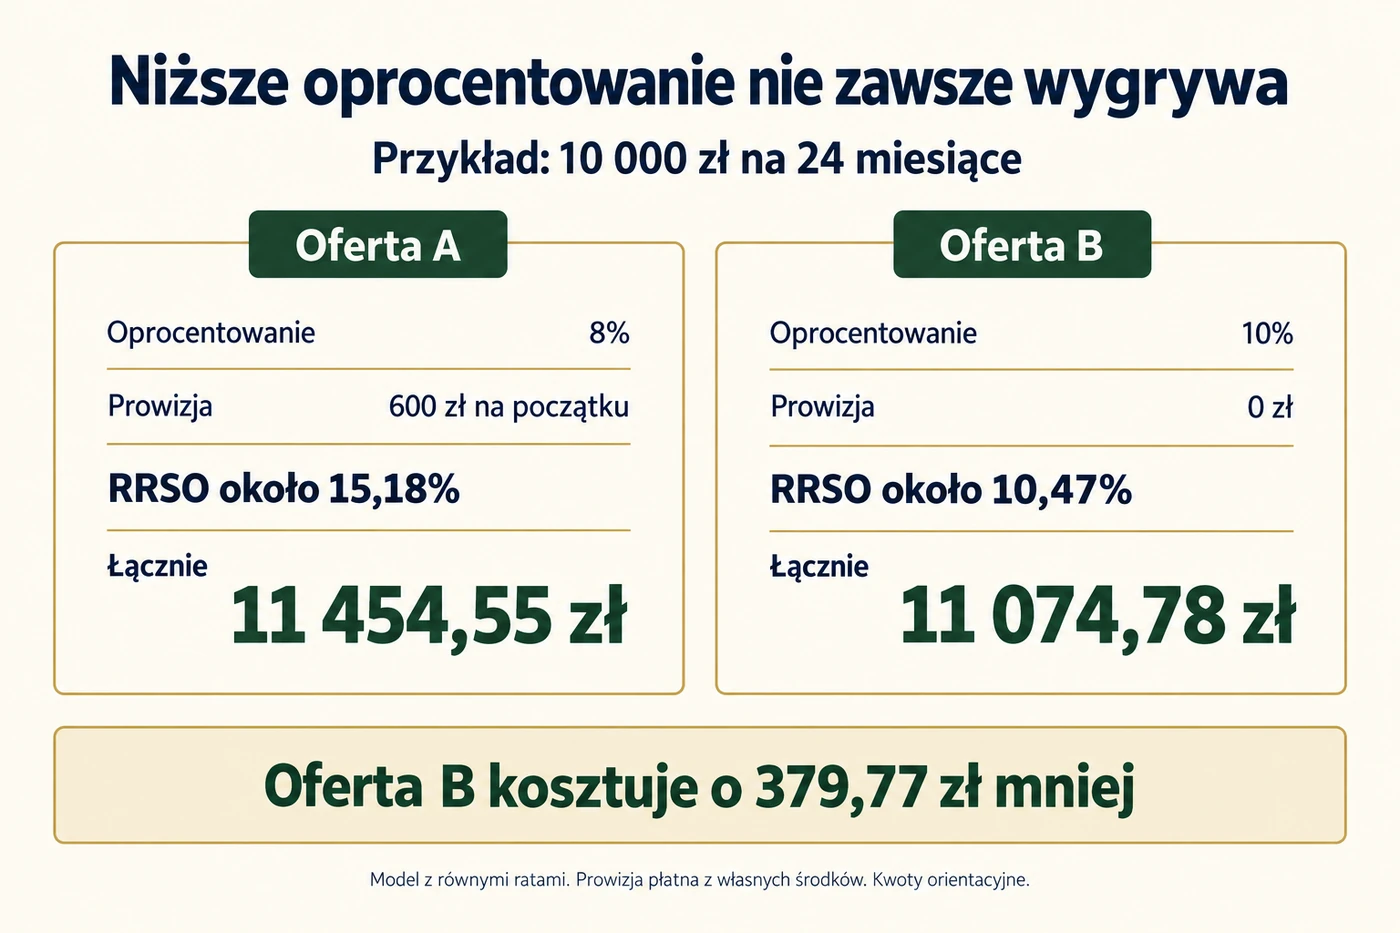
Porównajmy dwa hipotetyczne kredyty: w obu otrzymujesz 10 000 zł i spłacasz zadłużenie przez 24 miesiące w równych ratach. Oferta A ma stałe oprocentowanie 8% rocznie oraz prowizję 600 zł płatną z własnych pieniędzy w dniu wypłaty kredytu. Oferta B ma oprocentowanie 10% rocznie i nie wymaga prowizji. W obu pomijamy inne opłaty.
| Parametr | Oferta A | Oferta B |
|---|---|---|
| Kwota wypłacona | 10 000 zł | 10 000 zł |
| Okres spłaty | 24 miesiące | 24 miesiące |
| Oprocentowanie nominalne | 8% rocznie | 10% rocznie |
| Prowizja na początku | 600 zł | 0 zł |
| Orientacyjna rata | 452,27 zł | 461,45 zł |
| Łączna zapłata wraz z prowizją | 11 454,55 zł | 11 074,78 zł |
| Łączny koszt ponad kapitał | 1454,55 zł | 1074,78 zł |
| RRSO w tym modelu | około 15,18% | około 10,47% |
Oferta A ma niższą ratę, ale kosztuje łącznie około 379,77 zł więcej. Różnicę powoduje prowizja zapłacona na początku. Gdyby patrzeć wyłącznie na nominalne 8% i 10%, łatwo byłoby przeoczyć ten wydatek.
To model obliczeniowy, a nie aktualne oferty banków. Przyjęliśmy miesięczną stopę równą jednej dwunastej oprocentowania rocznego, pierwszą ratę po miesiącu i równe odstępy miesięczne. Raty i sumy zaokrąglono dopiero po obliczeniach. W rzeczywistym harmonogramie ostatnia rata może wyrównywać grosze, a daty płatności wpływać na wynik. Prowizja kredytowana zamiast płatnej od razu wymagałaby innego obliczenia.
Jak porównać dwie oferty kredytu za pomocą RRSO?
Zacznij od ustalenia, ile pieniędzy rzeczywiście potrzebujesz. Porównanie 20 000 zł na trzy lata z 25 000 zł na pięć lat nie pokazuje wyłącznie różnicy w cenie banków. Zmieniasz jednocześnie kwotę i czas korzystania z pieniędzy.
- Poproś obie instytucje o tę samą kwotę do dyspozycji i ten sam okres spłaty.
- Sprawdź rodzaj rat, datę pierwszej spłaty oraz stałe lub zmienne oprocentowanie.
- Odczytaj RRSO i całkowitą kwotę do zapłaty z formularza dla wybranego wariantu.
- Ustal, które opłaty płacisz na początku, a które bank dolicza do zadłużenia.
- Sprawdź warunki dodatkowych produktów i utrzymania preferencyjnej ceny.
- Porównaj ratę z własnym budżetem oraz zasady wcześniejszej spłaty.
Przykład reprezentatywny w reklamie może dotyczyć innej kwoty, terminu i sytuacji klienta. Nie traktuj go jako indywidualnej decyzji kredytowej. Jeżeli otrzymany formularz pokazuje inne RRSO, najpierw porównaj parametry, zamiast zakładać, że obie liczby odnoszą się do tej samej oferty.
Czy niższe RRSO zawsze oznacza najlepszy kredyt?
Przy porównywalnych założeniach niższe RRSO jest istotnym sygnałem niższego rocznego kosztu. Nie zastępuje jednak oceny całej umowy. Dłuższe finansowanie może mieć niższą ratę, ale wyższą sumę odsetek przez cały okres. Inaczej ocenisz też ofertę, jeśli planujesz spłatę po kilku miesiącach, a nie zgodnie z pełnym harmonogramem.
Przy wcześniejszej spłacie kredytu konsumenckiego znaczenie ma rozliczenie kosztów dotyczących skróconego okresu. Kalkulator wcześniejszej spłaty UOKiK pomaga oszacować zwrot części kosztów pozaodsetkowych. Nie wyliczaj go przez zwykłe pomnożenie RRSO przez liczbę niewykorzystanych miesięcy.
Nie ma jednej stawki, poniżej której każdy kredyt jest korzystny. RRSO zależy od rodzaju produktu, okresu, kwoty i warunków rynkowych. Porównuj aktualne propozycje dla swojego scenariusza, a nie przypadkowy procent zapamiętany z reklamy sprzed kilku lat.
RRSO 0%, wysokie RRSO i karta kredytowa
Czy RRSO 0% oznacza darmowe raty?
Przy prawidłowo wyliczonym RRSO 0% w przedstawionym wariancie nie ponosisz kosztu kredytu. Sprawdź jednak całkowitą kwotę do zapłaty, cenę kupowanego produktu oraz to, czy dobrowolnie nie dodano płatnej usługi. Raty bez kosztów finansowania nie gwarantują najniższej ceny towaru na rynku. Opóźnienie w spłacie może też uruchomić odrębne konsekwencje przewidziane w umowie.
Dlaczego krótka pożyczka może mieć bardzo wysokie RRSO?
Jednorazowa opłata ponoszona za krótki czas pożyczenia pieniędzy daje wysoki koszt po przeliczeniu na rok. Nie oznacza to, że w ciągu miesiąca oddasz dokładnie tyle procent kapitału, ile podano jako RRSO. Nadal sprawdź konkretną kwotę do zwrotu i termin. Wysoki wynik nie znika ekonomicznie tylko dlatego, że pożyczka trwa krótko, zwłaszcza jeśli później zastępujesz ją kolejną.
Czy RRSO karty pokazuje koszt każdego zakupu?
Nie. Przy karcie znaczenie ma założony sposób wykorzystania limitu i spłaty. Jeśli spełnisz warunki okresu bezodsetkowego karty kredytowej, określone płatności mogą nie powodować naliczenia odsetek. Nadal mogą wystąpić opłaty za kartę lub inne operacje.
Przed wyborem produktu sprawdź koszty karty kredytowej, a dostępne propozycje zestaw w rankingu kart kredytowych. Jeżeli rozważasz zamiast niej debet na koncie, porównaj identyczną kwotę i czas zadłużenia. Dopiero taki wspólny scenariusz pozwoli ocenić, ile zapłacisz za potrzebne finansowanie.