Preautoryzacja karty to czasowa rezerwacja określonej kwoty na rachunku lub w limicie karty kredytowej. Pieniądze stają się niedostępne do wydania, chociaż płatność nie została jeszcze ostatecznie rozliczona. Z taką blokadą możesz spotkać się w hotelu, wypożyczalni samochodów czy przy samoobsługowym tankowaniu.
Kiedy znika preautoryzacja? Po jej rozliczeniu, skutecznym anulowaniu albo wygaśnięciu zgodnie z zasadami banku i danej operacji. Nie ma jednego terminu dla wszystkich kart. Jeżeli usługa już się zakończyła, a blokada nadal ogranicza dostępne pieniądze, warto sprawdzić jej status u usługodawcy i w banku.
Na czym polega preautoryzacja karty?
Sprzedawca lub usługodawca wysyła żądanie zarezerwowania kwoty na karcie. Po zaakceptowaniu operacji bank pomniejsza dostępne środki albo dostępny limit kredytowy. Ta kwota ma zabezpieczyć przyszłe rozliczenie, na przykład koszt pobytu i dodatkowych usług w hotelu.
ING opisuje preautoryzację jako możliwość czasowego zablokowania pieniędzy na koncie lub karcie kredytowej klienta na poczet przyszłych należności. Po zakończeniu usługi sprzedawca może rozliczyć odpowiednią kwotę albo anulować preautoryzację.
To nie jest to samo co zastrzeżenie karty. Blokada pieniędzy dotyczy konkretnej kwoty, a blokada karty ogranicza korzystanie z samej karty. Możesz mieć aktywną kartę i jednocześnie mniej środków dostępnych do zapłaty.
Preautoryzacja, płatność i zwrot. Jak je odróżnić?
| Co widzisz? | Co to oznacza? | Co sprawdzić? |
|---|---|---|
| Blokada lub operacja oczekująca | Kwota została zarezerwowana, ale nie jest jeszcze ostatecznie rozliczona. | Status, datę, nazwę usługodawcy i przewidywany termin zwolnienia. |
| Płatność zaksięgowana | Transakcja została rozliczona i obciążyła rachunek lub kartę kredytową. | Czy kwota zgadza się z rachunkiem. |
| Zwolnienie blokady | Niewykorzystana rezerwacja przestaje ograniczać dostępne środki. | Dostępne saldo. Nie zawsze pojawia się osobny wpływ. |
| Zwrot płatności | Sprzedawca oddaje pieniądze z wcześniej rozliczonej transakcji. | Potwierdzenie zwrotu i jego zaksięgowanie. |
Nie każda oczekująca płatność jest hotelową preautoryzacją. Przy zwykłym zakupie również może pojawić się blokada autoryzacyjna do czasu rozliczenia. Znaczenie mają cel operacji i warunki, na które się zgadzasz, a nie tylko opis „blokada” w aplikacji.
Jak blokada wpływa na saldo? Przykład z kwotami
Załóżmy, że na rachunku masz 3000 zł, nie korzystasz z debetu i nie wykonujesz innych operacji. Hotel rezerwuje na karcie 800 zł na poczet pobytu. Do pozostałych wydatków zostaje Ci 2200 zł, mimo że opłata za nocleg nie jest jeszcze rozliczona.
Końcowy rachunek wynosi 650 zł. Gdy hotel rozliczy tę kwotę w ramach preautoryzacji i cała blokada zostanie zwolniona, na koncie pozostanie 2350 zł. Różnica 150 zł z rezerwacji ponownie będzie dostępna. Nie musi przyjść jako osobny przelew.
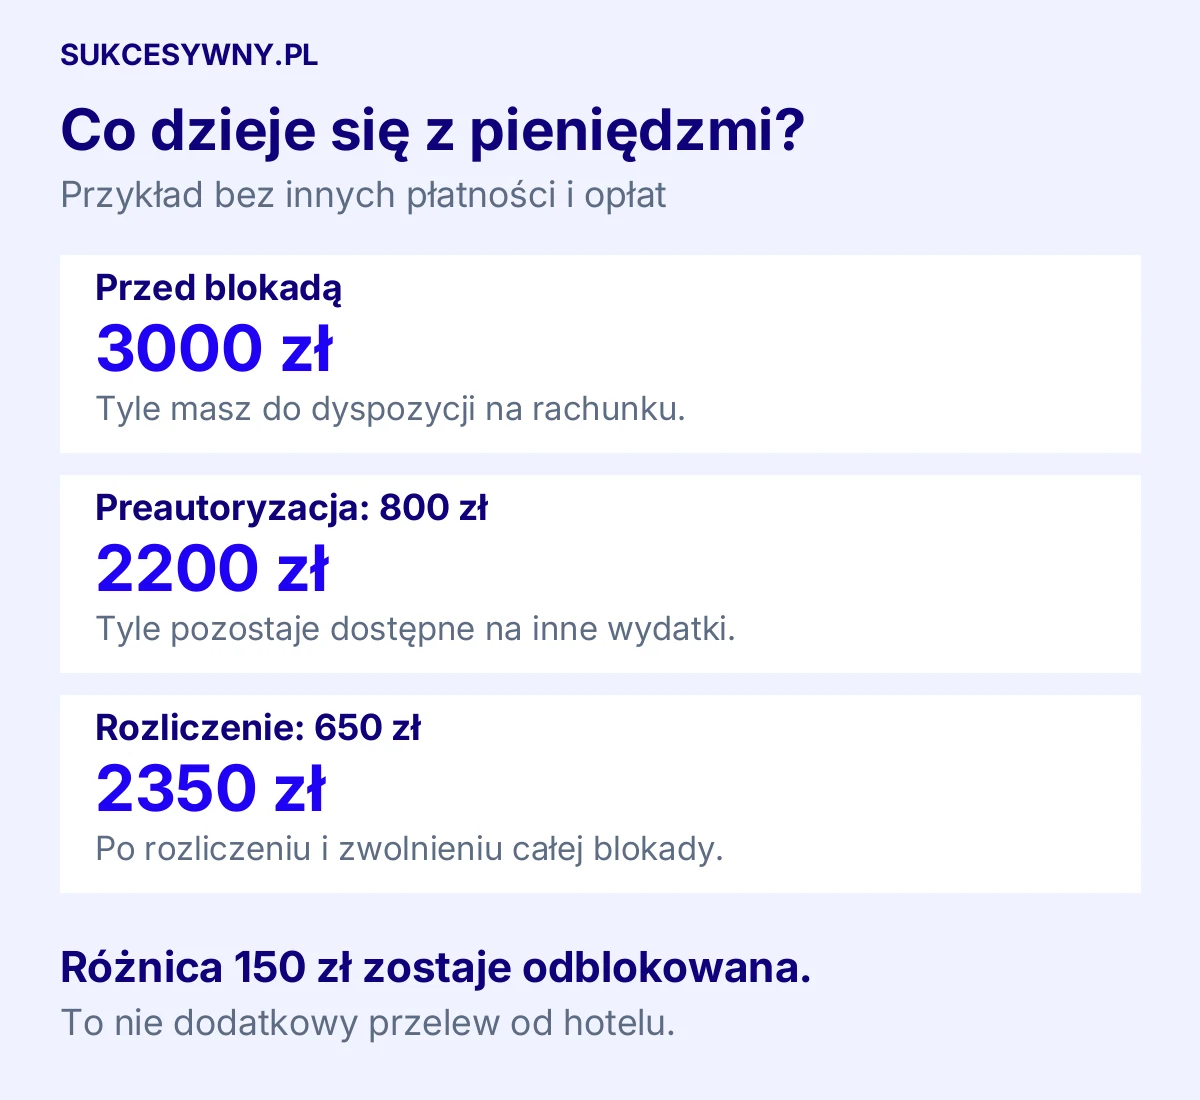
To przykład jednego sposobu rozliczenia. Jeżeli zapłacisz za pobyt oddzielnie, a wcześniejsza blokada nie zostanie jeszcze anulowana, dostępna kwota może być przejściowo niższa. Dlatego przy wymeldowaniu zapytaj, czy hotel rozlicza istniejącą preautoryzację, czy przyjmuje nową płatność.
Jeśli aplikacja pokazuje kilka różnych kwot, sprawdź także poradnik saldo konta a dostępne środki. Wyjaśniamy w nim, jak odróżnić blokady od zaksięgowanych operacji i pieniędzy pochodzących z limitu w rachunku.
Ile trwa preautoryzacja i kiedy bank zwalnia blokadę?
Odpowiedź zależy od tego, czy usługodawca przesłał rozliczenie, wysłał anulowanie, czy żadne z tych zdarzeń jeszcze nie nastąpiło. Znaczenie mają również rodzaj transakcji i zasady wydawcy karty.
W FAQ dotyczącym kart debetowych mBank wskazuje maksymalnie do 30 pełnych dni blokady autoryzacyjnej przy nierozliczonej transakcji. To przykład z konkretnego banku, a nie obowiązujący wszędzie termin preautoryzacji.
Nie trzeba czekać do końca maksymalnego okresu, żeby zapytać o status. Jeżeli firma potwierdziła zakończenie usługi i anulowanie zabezpieczenia, poproś swój bank o sprawdzenie, czy otrzymał odpowiedni komunikat.
Dlaczego hotel mówi, że odblokował pieniądze, a w aplikacji nadal jest blokada?
Informacja od recepcji może oznaczać, że hotel wysłał anulowanie. To jeszcze nie potwierdza, że bank je przetworzył i zmienił dostępne saldo. Poproś usługodawcę o datę, kwotę i potwierdzenie anulowania. Przekaż dokument bankowi przez jego oficjalny kanał kontaktu.
Sama informacja „oddaliśmy kaucję” bywa nieprecyzyjna. Ustal, czy firma anuluje blokadę, czy zwraca wcześniej pobraną płatność. To dwa różne procesy, które inaczej wyglądają w historii rachunku.
Preautoryzacja w hotelu, wypożyczalni i na stacji paliw
Hotel
Blokada może zabezpieczać pobyt lub przewidziane w warunkach rezerwacji dodatkowe należności. Nie zakładaj, że opłacenie pokoju przez portal rezerwacyjny wyklucza osobny depozyt w obiekcie. Przed przyjazdem zapytaj o jego wysokość i sposób rozliczenia.
Wynajem samochodu
Wypożyczalnia może zabezpieczać kaucję na czas najmu. Kwota i akceptowane rodzaje kart wynikają z warunków konkretnej rezerwacji. Sprawdź je przed zapłatą za auto, zwłaszcza wymóg karty kredytowej, fizycznego nośnika i zgodności danych posiadacza z danymi kierowcy. Samo logo Visa lub Mastercard nie mówi, czy dana karta spełni warunki wypożyczalni.
Samoobsługowa stacja paliw
Przed tankowaniem automat może zarezerwować kwotę większą niż końcowa wartość paliwa. Dopiero po zakończeniu operacji znana jest rzeczywista należność. Zachowaj paragon i porównaj go z kwotą zaksięgowaną, a nie wyłącznie z początkową blokadą.
Takie zastosowania opisuje operator płatności eService. Nie oznacza to identycznych zasad w każdym hotelu, punkcie wynajmu i na każdej stacji.
Preautoryzacja na karcie debetowej i kredytowej
Na karcie debetowej blokada ogranicza dostęp do środków powiązanych z rachunkiem. Na kredytowej zajmuje część dostępnego limitu. W obu przypadkach może zabraknąć możliwości zapłaty za kolejny zakup, nawet jeśli blokada nie została rozliczona jako wydatek.
Przykład: masz 5000 zł wolnego limitu kredytowego, a wypożyczalnia blokuje 3500 zł. Bez innych operacji pozostaje 1500 zł dostępnego limitu. Nie traktuj go jako dodatkowych oszczędności, ponieważ rozliczone zakupy kartą kredytową trzeba później spłacić.
Szersze porównanie znajdziesz w artykule karta kredytowa a debetowa. Tutaj najważniejsze jest zaplanowanie zapasu środków na czas blokady, a nie wybór karty wyłącznie pod kaucję.
Blokada nie znika. Co zrobić krok po kroku?
- Sprawdź status w aplikacji. Zapisz, czy chodzi o blokadę, transakcję rozliczoną, czy zwrot. Porównaj datę, kwotę i nazwę firmy z dokumentami rezerwacji.
- Skontaktuj się z usługodawcą. Jeśli usługa się zakończyła, zapytaj o rozliczenie lub anulowanie preautoryzacji. Poproś o potwierdzenie, nie tylko ustne zapewnienie.
- Przekaż dokumenty bankowi. Poproś o sprawdzenie komunikatu od usługodawcy i terminu wygaśnięcia blokady dla tej konkretnej operacji.
- Wyjaśnij rozbieżności. Gdy naliczona kwota jest niezgodna z ustaleniami lub widzisz dwa rozliczone obciążenia, opisz problem i zapytaj o właściwą procedurę reklamacji.
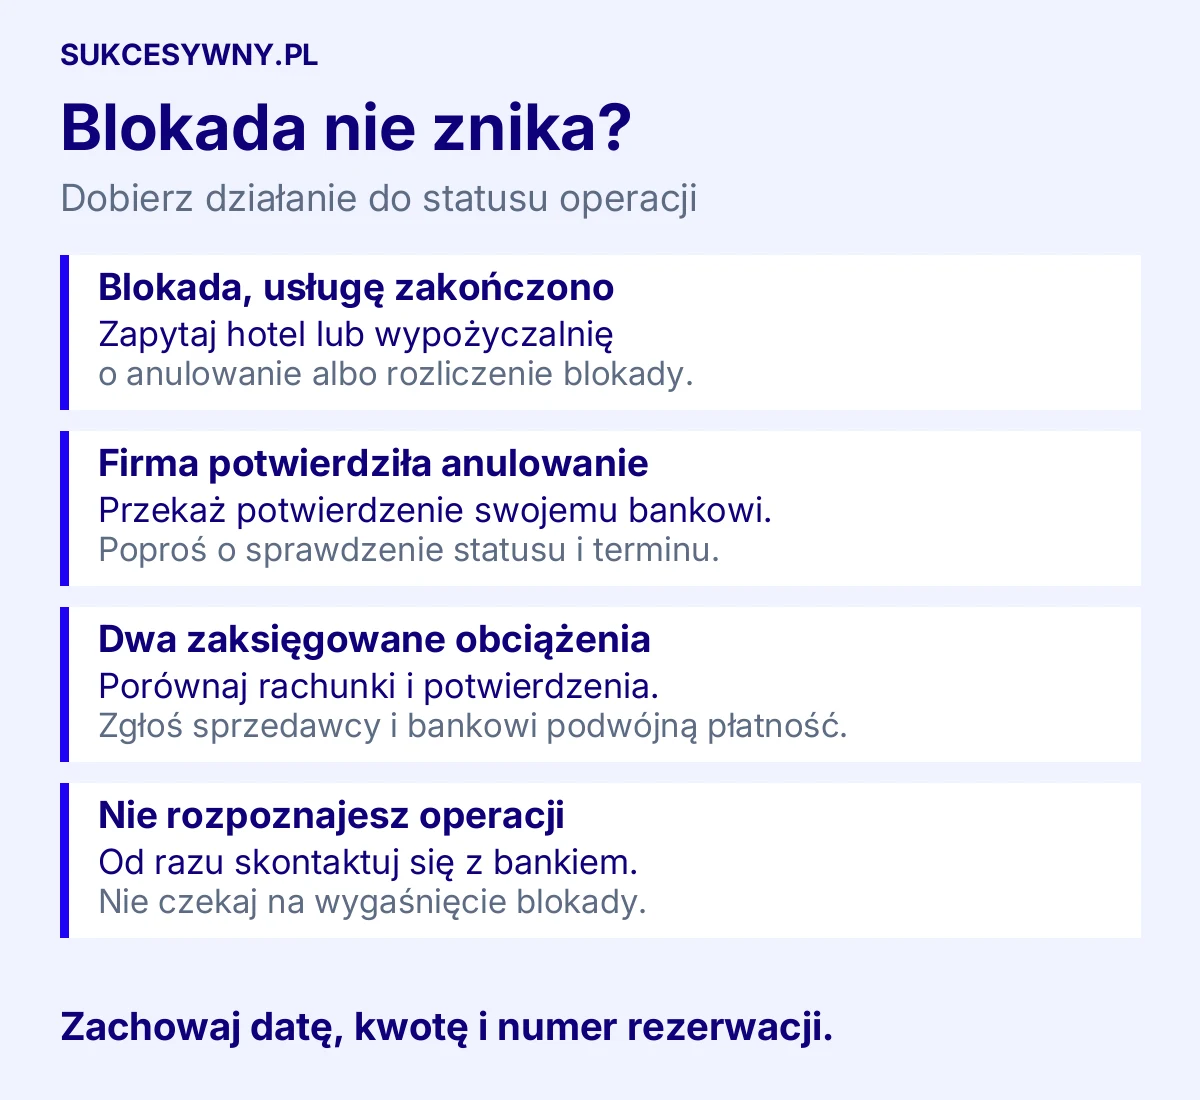
Jeśli nie rozpoznajesz operacji, skontaktuj się z bankiem od razu. Nie czekaj na upływ terminu blokady ani na zaksięgowanie, żeby zgłosić podejrzenie nadużycia. Bank Pekao zaleca kontakt przy nieautoryzowanej lub podejrzanej operacji. Bank wskaże sposób zabezpieczenia karty i dalsze działania.
Jakie dokumenty przygotować?
- potwierdzenie rezerwacji i warunki depozytu,
- rachunek lub paragon za usługę,
- potwierdzenie anulowania preautoryzacji, jeśli je masz,
- datę, kwotę, walutę i identyfikator operacji,
- korespondencję z usługodawcą.
Nie wysyłaj hotelowi ani wypożyczalni hasła do bankowości, kodu PIN czy pełnego zdjęcia karty. Bankowi przekazuj dokumenty przez jego oficjalny kanał kontaktu. Do zwykłej korespondencji z firmą ogranicz dane karty, na przykład do ostatnich czterech cyfr, jeśli są potrzebne do identyfikacji.
Przykładowa wiadomość do hotelu lub wypożyczalni
Proszę o sprawdzenie preautoryzacji dotyczącej rezerwacji [numer]. Blokada na kwotę [kwota i waluta] została założona [data]. Usługa zakończyła się [data], a w moim banku kwota nadal widnieje jako zablokowana. Proszę o informację, czy preautoryzacja została rozliczona lub anulowana, oraz o potwierdzenie z datą operacji, które mogę przekazać bankowi.
Czy preautoryzacja oznacza podwójne pobranie pieniędzy?
Blokada i zaksięgowana płatność nie są automatycznie dwoma pobraniami. Mogą być dwoma etapami obsługi jednej usługi. Mogą też oznaczać pozostawiony depozyt i oddzielnie opłacony rachunek. Ustal status obu pozycji, zamiast kierować się wyłącznie podobną kwotą.
Jeżeli obie transakcje są rozliczone i dotyczą tego samego rachunku, zbierz potwierdzenia i wyjaśnij podwójne obciążenie ze sprzedawcą oraz bankiem. Sprawdź też, jak przygotować reklamację płatności kartą w procedurze chargeback. Jeśli jedna pozycja pozostaje blokadą, zapytaj o jej anulowanie. Nie płać ponownie tylko dlatego, że firma nie potrafi od razu odnaleźć pierwszej operacji.
Co sprawdzić przed wyjazdem, żeby blokada nie zaskoczyła?
Poproś o wysokość depozytu i informację, czy koszt usługi będzie opłacany oddzielnie. Zaplanuj dostępne środki na oba elementy, jeśli warunki tego wymagają. Sprawdź limity transakcyjne karty oraz to, czy usługodawca akceptuje jej rodzaj.
Przy rezerwacji w walucie obcej porównuj kwoty również w tej walucie. Wartość blokady w złotych nie musi być identyczna z późniejszym rozliczeniem. Zasady kursów i dodatkowych kosztów wyjaśniamy w poradniku jak płacić kartą za granicą.
Jeżeli płatnościami realizujesz warunek premii za konto, sprawdź, czy regulamin wymaga ich rozliczenia w określonym terminie. Sama rezerwacja kwoty nie przesądza o spełnieniu warunku. Więcej przykładów znajdziesz w tekście o płatnościach zaliczanych do promocji bankowych.
Najczęstsze pytania o preautoryzację karty
Czy preautoryzacja jest opłatą?
Sama blokada jest rezerwacją kwoty, a nie dowodem pobrania opłaty. Późniejsze rozliczenie usługi, prowizje i koszty walutowe trzeba ocenić według umowy oraz taryfy karty.
Czy mogę wydać pieniądze objęte blokadą?
Nie są dostępne do wykorzystania, dopóki blokada obowiązuje. Patrz na dostępne środki lub dostępny limit, nie tylko na saldo księgowe.
Czy preautoryzacja działa tylko na karcie kredytowej?
Nie, może dotyczyć również karty debetowej. To jednak nie oznacza, że każda wypożyczalnia albo hotel przyjmie każdy rodzaj karty.
Czy po zwolnieniu blokady zobaczę przelew przychodzący?
Niekoniecznie. Jeśli kwota nie została pobrana, zwolnienie rezerwacji może po prostu zwiększyć dostępne środki. Osobny zwrot dotyczy wcześniej rozliczonej płatności.
Czy anulowanie rezerwacji od razu zwalnia pieniądze?
Nie musi. Anulowanie usługi i anulowanie preautoryzacji to odrębne czynności. Poproś firmę o potwierdzenie dotyczące samej blokady, a bank o sprawdzenie jej statusu.
Czy muszę czekać 30 dni, zanim zgłoszę problem?
Nie. Maksymalny termin z wyjaśnień konkretnego banku nie oznacza zakazu wcześniejszego kontaktu. Nieznaną operację zgłoś niezwłocznie, a utrzymującą się blokadę wyjaśniaj z potwierdzeniem od usługodawcy.