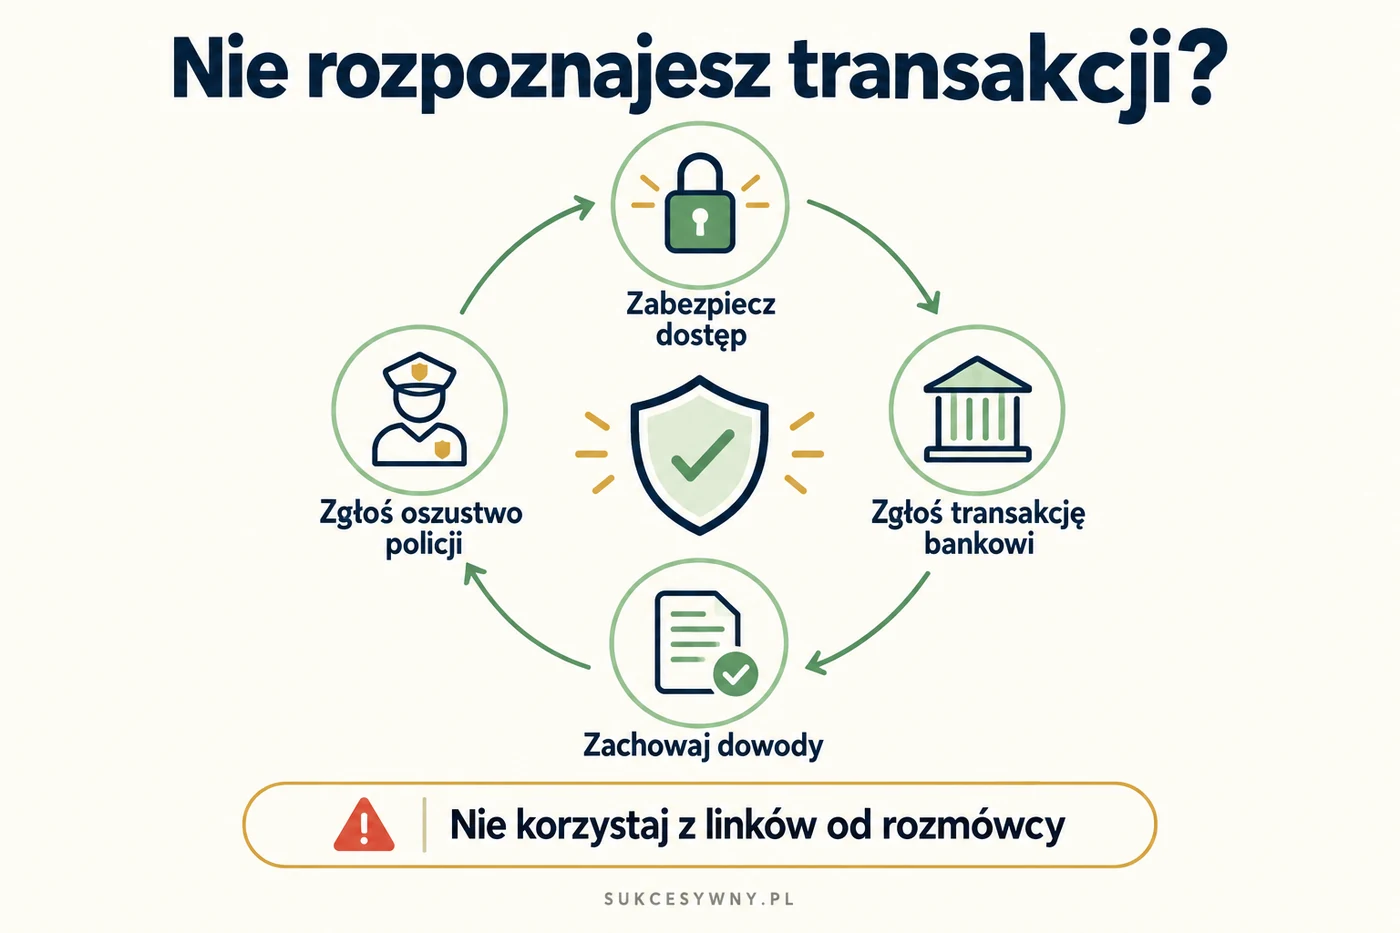
Jeżeli widzisz transakcję, na którą nie wyrażono zgody, niezwłocznie zgłoś ją bankowi i zabezpiecz dostęp do pieniędzy. Nie czekaj na zakończenie rozmowy z osobą podającą się za pracownika banku ani na wyjaśnienia podejrzanego sprzedawcy. Użyj oficjalnego numeru kontaktowego lub bezpiecznego kanału w aplikacji.
Nieautoryzowana transakcja może dotyczyć płatności kartą, przelewu lub innej operacji. Najważniejszy jest brak zgody na daną płatność. Sam fakt, że bank zarejestrował użycie hasła, kodu lub aplikacji, nie rozstrzyga jeszcze wszystkich okoliczności sprawy.
Co to jest nieautoryzowana transakcja?
To transakcja wykonana bez zgody płatnika udzielonej w sposób uzgodniony z dostawcą usług płatniczych. Przykładem może być zakup dokonany przez osobę, która bezprawnie użyła danych karty, albo przelew wykonany po przejęciu dostępu do bankowości.
Trzeba odróżnić autoryzację od uwierzytelnienia. Uwierzytelnienie jest sprawdzeniem przez system określonych danych lub narzędzi. Autoryzacja dotyczy zgody na transakcję. Rzecznik Finansowy wyjaśnia tę różnicę i wskazuje, że poprawne technicznie uwierzytelnienie nie powinno automatycznie kończyć analizy zgłoszenia.
Inaczej wygląda spór o świadomie opłacony zakup, którego sklep nie dostarczył, albo przelew wysłany przez pomyłkę na zły numer. Te sytuacje również mogą wymagać interwencji banku, ale nie należy bez sprawdzenia okoliczności nazywać każdej z nich transakcją nieautoryzowaną.
Co jeśli oszust nakłonił Cię do zatwierdzenia operacji?
Opisz bankowi dokładnie, co się wydarzyło: jakie komunikaty widniały na ekranie, jakie czynności wykonano i co według Ciebie miało zostać zatwierdzone. Ocena zgody oraz odpowiedzialności wymaga analizy konkretnej sytuacji. Nie ukrywaj użycia kodu, zainstalowania aplikacji czy kontaktu telefonicznego.
Nie ma podstaw do obietnicy, że każdy przelew wykonany pod wpływem oszustwa zostanie automatycznie zwrócony. Nie należy też z góry przyjmować, że każde naciśnięcie przycisku oznacza utratę wszystkich praw. Liczą się rzeczywiste okoliczności i dowody.
Co zrobić od razu po zauważeniu podejrzanej płatności?
- Przerwij kontakt z osobą, która kieruje Twoimi działaniami lub żąda kolejnych przelewów.
- Skontaktuj się samodzielnie z bankiem i zgłoś nieuprawnioną operację.
- Uzgodnij z bankiem blokadę lub zastrzeżenie zagrożonej karty oraz zabezpieczenie bankowości.
- Zachowaj historię zdarzeń, wiadomości i dane transakcji.
- Przy podejrzeniu przestępstwa złóż zawiadomienie policji.
Jeżeli podejrzewasz przejęcie telefonu lub komputera, skorzystaj z innego zaufanego urządzenia albo kontaktu telefonicznego z bankiem. Sama zmiana hasła na urządzeniu, do którego ktoś nadal ma dostęp, może nie wystarczyć.
Powiedz konsultantowi, czy problem dotyczy tylko karty, czy także logowania, aplikacji, poczty lub numeru telefonu. Zastrzeżenie jednej karty nie rozwiązuje automatycznie problemu przejętej bankowości. Poproś o zabezpieczenie właściwych kanałów i potwierdzenie zgłoszenia.
Sprawdź opis operacji, ale nie odkładaj zgłoszenia
Nieznana nazwa w historii bywa nazwą operatora płatności lub firmy innej niż marka sklepu. Sprawdź kwotę, datę i ostatnie zakupy. Jeśli masz uprawnionego użytkownika karty dodatkowej, ustal również, czy rozpoznaje płatność.
Przy regularnie powtarzających się obciążeniach sprawdź subskrypcje przypisane do karty. To pomoc w rozpoznaniu operacji, a nie powód, by przez kilka dni ignorować podejrzenie kradzieży. Gdy nie potrafisz wyjaśnić płatności, skontaktuj się z bankiem.
Ustal też, czy widoczna kwota jest już rozliczonym obciążeniem, czy blokadą. Preautoryzacja karty może występować przy znanej rezerwacji. Nieznaną blokadę również należy wyjaśnić, zwłaszcza gdy może wskazywać na użycie danych karty przez obcą osobę.
Jak zgłosić nieautoryzowaną transakcję bankowi?
Nie ograniczaj zgłoszenia do prośby o zastrzeżenie karty. Wskaż również konkretne operacje, na które nie wyrażono zgody, oraz żądanie ich wyjaśnienia i zwrotu należnych środków. Poproś o numer sprawy i potwierdzenie przyjęcia zgłoszenia.
Przygotuj datę, kwotę, walutę, nazwę odbiorcy widoczną w historii oraz numer referencyjny, jeśli jest dostępny. Opisz moment zauważenia problemu i podjęte działania. Przy kilku obciążeniach sporządź listę, aby żadna z transakcji nie zniknęła w ogólnym opisie.
Zachowaj wiadomości, potwierdzenia i historię połączeń. Jeżeli istnieje podejrzany link, zapisz jego adres bez ponownego otwierania. Nie usuwaj od razu całej korespondencji, która może pomóc odtworzyć przebieg zdarzenia. Bank ani policja nie potrzebują Twojego aktualnego hasła lub kodu PIN w treści zgłoszenia.
Przykładowa treść zgłoszenia
„Zgłaszam transakcję z dnia [data], na kwotę [kwota i waluta], oznaczoną [numer lub opis]. Nie wyrażono przeze mnie zgody na tę operację. Problem został zauważony [data i godzina]. Okoliczności zdarzenia: [zgodny z prawdą opis]. Proszę o niezwłoczne zabezpieczenie rachunku w odpowiednim zakresie, przyjęcie zgłoszenia oraz zwrot środków zgodnie z przepisami dotyczącymi transakcji nieautoryzowanych. Proszę o potwierdzenie i numer sprawy”.
Dostosuj treść do rzeczywistych wydarzeń. Jeśli nie masz pewności, na co wyrażono zgodę, opisz swoje wątpliwości i przebieg czynności. Gotowy wzór nie powinien zastępować faktów ani sugerować bankowi nieprawdziwej wersji zdarzenia.
Kiedy bank powinien zwrócić pieniądze?
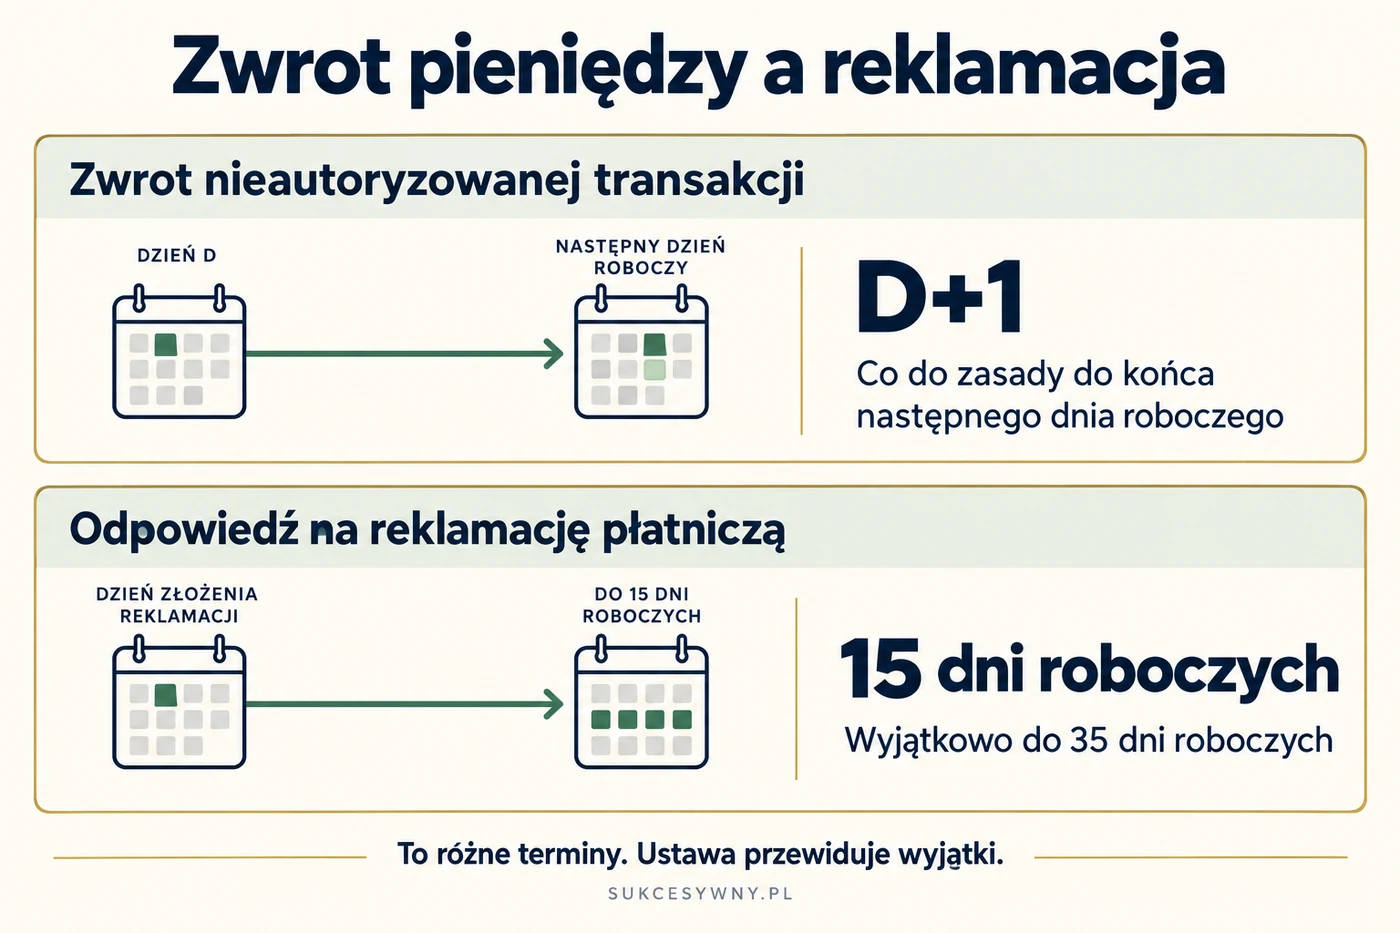
Co do zasady zwrot nieautoryzowanej transakcji powinien nastąpić niezwłocznie, najpóźniej do końca następnego dnia roboczego po stwierdzeniu jej przez bank lub otrzymaniu zgłoszenia. Często określa się to jako zasadę D+1. Nie jest to zawsze dokładnie 24 godziny.
UOKiK w komunikacie o praktykach banków przypomina tę regułę oraz jej wyjątki. Samo oczekiwanie na zakończenie całego postępowania reklamacyjnego nie powinno zastępować oceny obowiązku szybkiego zwrotu.
Jeżeli bank otrzyma zgłoszenie w poniedziałek, a wtorek jest dniem roboczym, zasadniczy termin upływa z końcem wtorku. Przy zgłoszeniu w piątek następnym dniem roboczym może być poniedziałek, o ile nie przypada wtedy dzień wolny. To przykłady liczenia terminu, nie gwarancja wyniku każdej sprawy.
Kiedy obowiązek szybkiego zwrotu ma wyjątki?
Wyjątek obejmuje należycie udokumentowane i uzasadnione podejrzenie oszustwa ze strony płatnika, o którym bank pisemnie zawiadomi organy ścigania. Chodzi o podejrzenie dotyczące płatnika, nie sam fakt, że padł on ofiarą przestępstwa. Znaczenie ma również zachowanie ustawowego terminu zgłoszenia.
Jeżeli bank odmawia zwrotu, poproś o wskazanie podstawy i wyjaśnienie, jakie fakty uzasadniają jego stanowisko. Ogólne zdanie o prawidłowym użyciu kodu nie wyjaśnia jeszcze, na jakiej podstawie ustalono zgodę i odpowiedzialność.
Zwrot pieniędzy a termin odpowiedzi na reklamację
To dwa odrębne terminy. D+1 odnosi się do zwrotu objętego zasadami nieautoryzowanych transakcji. Termin reklamacyjny dotyczy udzielenia odpowiedzi na zgłoszony spór. Dłuższa analiza reklamacji nie oznacza automatycznie, że bank może przez ten sam czas zatrzymywać pieniądze.
| Czynność | Zasadniczy termin | Co trzeba uwzględnić? |
|---|---|---|
| Zgłoszenie przez klienta | Niezwłocznie po stwierdzeniu problemu | Nie czekaj na samodzielne zebranie wszystkich dowodów |
| Zwrot nieautoryzowanej transakcji | Najpóźniej koniec następnego dnia roboczego | Ustawowe wyjątki i okoliczności zgłoszenia |
| Odpowiedź na reklamację płatniczą | 15 dni roboczych od otrzymania reklamacji | W szczególnie skomplikowanej sprawie do 35 dni roboczych |
Rzecznik Finansowy opisuje terminy reklamacji dotyczących usług płatniczych. Przy wydłużeniu bank powinien wyjaśnić przyczynę, wskazać wymagające ustalenia okoliczności i podać termin odpowiedzi. Nie wystarczy bezterminowe „sprawa jest analizowana”.
Co oznacza termin 13 miesięcy?
Art. 44 ustawy o usługach płatniczych przewiduje co do zasady wygaśnięcie roszczeń wobec dostawcy, jeżeli klient nie zawiadomi go o nieautoryzowanej transakcji w ciągu 13 miesięcy od obciążenia rachunku. Przepis zawiera wyjątek dotyczący nieudostępnienia informacji o transakcji zgodnie z ustawą.
Nie jest to zachęta do czekania 13 miesięcy. Obowiązek zgłoszenia po zauważeniu problemu jest niezwłoczny. Szybki kontakt ogranicza ryzyko kolejnych obciążeń i pozwala wcześniej zabezpieczyć dowody. Opis dotyczy sytuacji konsumenta; warunki umów z podmiotami niebędącymi konsumentami mogą się różnić.
Czy zwrot oznacza ostateczne zakończenie sprawy?
Nie zawsze. Obowiązek szybkiego przywrócenia środków i ostateczne ustalenie odpowiedzialności to odrębne zagadnienia. Ustawa przewiduje odpowiedzialność płatnika między innymi w razie umyślnego działania lub określonych naruszeń będących skutkiem rażącego niedbalstwa. Takiej oceny nie powinno się zastępować prostym założeniem, że każdy błąd klienta spełnia te warunki.
Ciężar wykazania okoliczności wskazanych w art. 45 spoczywa na dostawcy. Dlatego zachowuj odpowiedzi banku i pełny opis zdarzenia również po zwrocie. Przy sporze o znaczną kwotę pomoc prawnika może ułatwić ocenę dowodów i dalszego postępowania.
Bank odrzucił reklamację. Gdzie szukać pomocy?
Przeczytaj uzasadnienie i porównaj je z faktami przedstawionymi w zgłoszeniu. Jeżeli bank pominął istotny element, wskaż go w dalszej korespondencji. Dołącz nowe dowody, jeśli się pojawiły, oraz numer pierwotnej reklamacji.
Po wyczerpaniu postępowania reklamacyjnego możesz zwrócić się o pomoc do Rzecznika Finansowego. RF wyjaśnia warunki skorzystania ze wsparcia w sporze z bankiem. Przygotuj reklamację, odpowiedź, potwierdzenia i chronologiczny opis zdarzenia.
Zawiadomienie policji i reklamacja bankowa służą różnym celom. Nie odkładaj kontaktu z bankiem do czasu zakończenia postępowania karnego. Zachowaj potwierdzenie zawiadomienia i przekaż jego dane, gdy są potrzebne przy dalszym wyjaśnianiu sprawy.
Nieautoryzowana transakcja a chargeback
Chargeback jest procedurą związaną z płatnościami kartowymi i zasadami organizacji kartowej. Może być przydatny między innymi przy określonych problemach z zakupem. Nie stanowi uniwersalnego rozwiązania dla przelewów i wszystkich innych metod płatności.
Roszczenie dotyczące nieautoryzowanej transakcji ma podstawę ustawową. Jeżeli bank proponuje procedurę kartową, wyjaśnij, że zgłoszenie dotyczy również braku zgody na wskazane obciążenie. Zakupowe zastosowania opisujemy osobno w artykule chargeback. Jak odzyskać pieniądze za płatność kartą?
Pytania o nieautoryzowane transakcje
Czy niewielką kwotę też trzeba zgłosić?
Tak, jeśli nie rozpoznajesz operacji i podejrzewasz brak uprawnienia do jej wykonania. Niska kwota nie daje pewności, że kolejne obciążenie również będzie małe. Zgłoś problem i ustal z bankiem potrzebne zabezpieczenia.
Czy sama blokada karty wystarczy?
Nie zastępuje zgłoszenia spornych transakcji. Ponadto problem może obejmować dostęp do bankowości lub telefonu. Powiedz bankowi o pełnym zakresie zdarzenia, aby dobrać właściwe działania.
Czy trzeba czekać na odpowiedź sklepu?
Przy podejrzeniu nieuprawnionego obciążenia nie odkładaj kontaktu z bankiem. Rozmowa ze sprzedawcą może pomóc rozpoznać opis płatności, ale nie powinna opóźniać zabezpieczenia rachunku ani zgłoszenia transakcji wykonanej bez zgody.