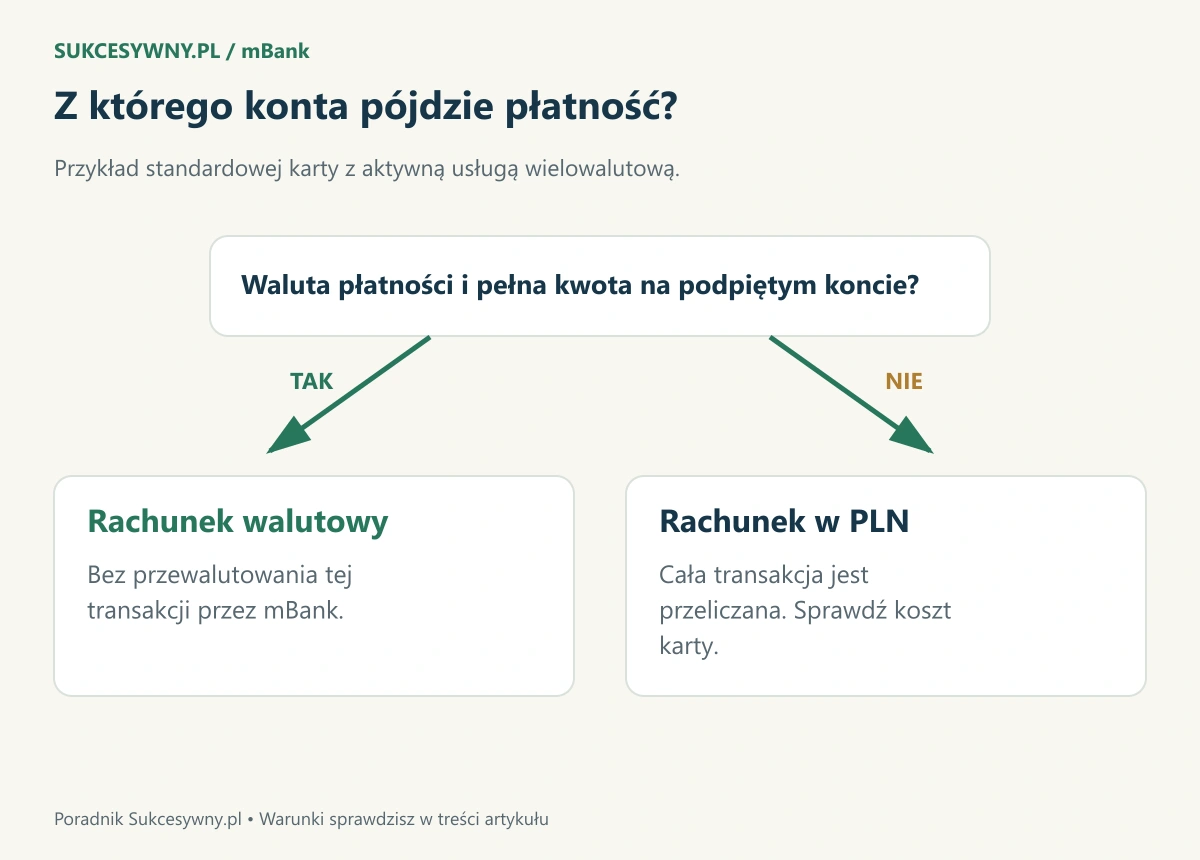
Usługa wielowalutowa mBanku pozwala płacić jedną obsługiwaną kartą z różnych rachunków walutowych. Żeby płatność została pobrana bez przewalutowania z konta w euro, potrzebujesz aktywnej usługi, połączonego rachunku EUR i wystarczających środków. Samo kupienie euro nie spełnia wszystkich tych warunków.
Wyjaśniamy, jak przygotować kartę do wyjazdu, co stanie się przy zbyt małym saldzie i dlaczego propozycja zapłaty w złotych na zagranicznym terminalu może zmienić sposób rozliczenia.
Jak działa karta wielowalutowa mBanku
Karta rozpoznaje walutę transakcji i może pobrać pieniądze z odpowiedniego rachunku. Nie musisz wybierać konta w aplikacji przed każdym zakupem, ale wcześniej musisz poprawnie skonfigurować usługę.
| Sytuacja | Skutek |
|---|---|
| Płatność w EUR i wystarczające saldo na połączonym koncie EUR | Obciążenie rachunku w euro bez przewalutowania |
| Płatność w EUR, ale za mało euro | Obciążenie konta PLN z przewalutowaniem według zasad karty |
| Płatność w walucie bez połączonego rachunku | Rozliczenie z PLN według zasad karty i usługi |
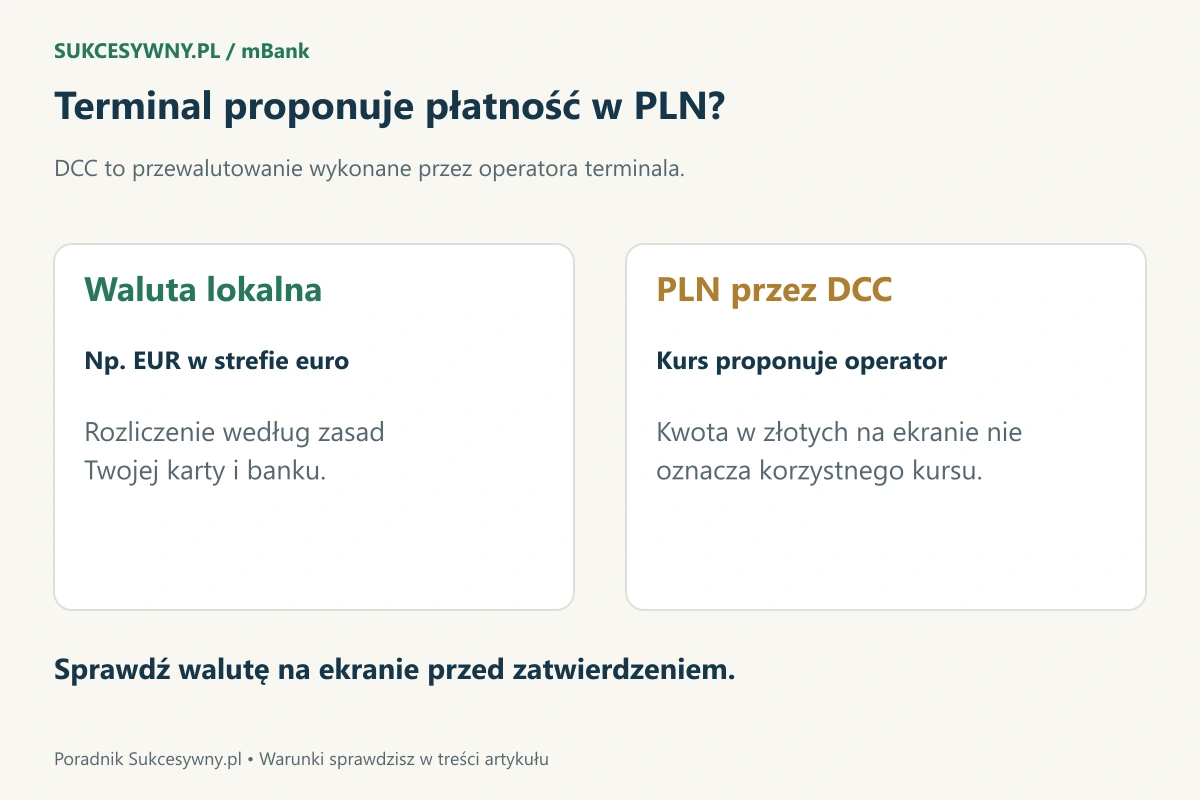
| Zgoda na DCC w PLN | Przewalutowanie proponuje operator terminala lub bankomatu |
Bank nie dopłaca automatycznie brakujących euro z innego rachunku walutowego. Jeżeli odpowiednie konto nie pokryje całej transakcji, rozliczenie może przejść na rachunek złotowy. Warto zostawić zapas na planowane wydatki, zamiast zasilać konto co do centa.
Jak włączyć usługę wielowalutową
- Sprawdź nazwę swojej karty i jej dostępne usługi w aplikacji lub serwisie mBanku.
- Wybierz uruchomienie usługi wielowalutowej dla obsługiwanej karty.
- Przeczytaj warunki i potwierdź aktywację.
- Otwórz potrzebny rachunek walutowy albo wybierz istniejący.
- Sprawdź powiązanie rachunku z usługą i zasil go przed zakupem.
mBank udostępnia aktywację w aplikacji oraz wniosek w serwisie transakcyjnym. Dokładne etykiety mogą zależeć od posiadanej karty i wersji bankowości. Gdy nie widzisz odpowiedniej opcji, sprawdź listę obsługiwanych kart na stronie usługi, zamiast zamawiać kolejny plastik bez upewnienia się, że jest potrzebny.
Samo włączenie i korzystanie z usługi jest bezpłatne. Osobno obowiązują warunki rachunku, karty i konkretnych transakcji. Posiadacz starego wariantu karty powinien porównać jej pełną nazwę z taryfą, ponieważ logo Visa lub Mastercard nie wystarcza do ustalenia kosztów.
Jakie waluty obsługuje usługa
Do wyboru są rachunki w dziesięciu walutach: EUR, USD, GBP, CHF, JPY, NOK, SEK, CZK, DKK i HUF. W praktyce otwieraj te, których zamierzasz używać. Rachunek w EUR nie zastąpi konta w czeskich koronach przy transakcji przedstawionej bankowi w CZK.
Walutę możesz kupić w mKantorze lub przesłać z innego banku. Przy przelewie porównaj koszt wysłania i przyjęcia pieniędzy. Niewielka różnica kursu może stracić znaczenie, jeżeli dojdzie opłata za transfer.
Co się stanie, gdy zabraknie pieniędzy na koncie walutowym
Przykład: na połączonym rachunku masz 80 EUR, a zakup kosztuje 100 EUR. Nie zakładaj rozliczenia 80 EUR z konta walutowego i brakujących 20 EUR ze złotowego. Według zasad opisanych przez mBank pieniądze mogą zostać pobrane z PLN i przewalutowane dla całej operacji.
Sprawdź saldo dostępne, a nie wyłącznie kwotę widoczną przed uwzględnieniem blokad. Hotel, wypożyczalnia samochodów lub inny sprzedawca może zablokować środki wcześniej. Wówczas część pieniędzy przestaje być dostępna dla kolejnego zakupu.
Po płatności otwórz szczegóły operacji i sprawdź rachunek obciążony transakcją. Jeżeli wynik odbiega od oczekiwań, porównaj walutę, stan usługi i saldo w momencie autoryzacji. Późniejsza dopłata waluty nie musi zmienić wcześniejszego rozliczenia.
Prowizja 3,5% i 5,9%: kiedy ma znaczenie
Dla standardowych kart wskazanych w taryfie mBank podaje 3,5% prowizji za przewalutowanie przy aktywnej usłudze wielowalutowej, jeśli płatność jest rozliczana z PLN. Bez tej usługi dla tych kart stosowana jest stawka 5,9%. To dodatkowy koszt związany z przeliczeniem, a nie opłata za samo włączenie funkcji.
Nie stosuj tych stawek automatycznie do każdej karty mBanku. Visa Podróże i Visa Świat Intensive mają odrębne zasady. Również promocja przypisana do konkretnego klienta może czasowo zmieniać rozliczenie. Przed wyjazdem sprawdź pełną nazwę karty, aktualną taryfę i ewentualny regulamin swojej promocji.
Jeżeli kupujesz za 100 EUR i właściwy rachunek EUR pokrywa tę kwotę, celem usługi jest rozliczenie bez dodatkowego przewalutowania. Nie ma wtedy sensu porównywać wyłącznie dwóch stawek procentowych dla operacji pobieranych ze złotych.
DCC: dlaczego terminal proponuje złote
Zagraniczny terminal może rozpoznać kartę jako wydaną w Polsce i zaproponować zapłatę w PLN. To DCC, czyli przewalutowanie oferowane przez operatora. Przy akceptacji bank otrzyma transakcję już przeliczoną na złote, zamiast pierwotnej kwoty w walucie zakupu.
Gdy chcesz korzystać z pieniędzy na właściwym rachunku walutowym, wybierz walutę lokalną i odrzuć dodatkowe przeliczenie na PLN. Czytaj pełny komunikat, ponieważ wygląd przycisków może zachęcać do wyboru przeliczenia. Nie kieruj się samym kolorem lub położeniem opcji.
Bankomat za granicą: prowizja banku i opłata operatora
Bezpłatna wypłata po stronie mBanku nie wyklucza opłaty właściciela urządzenia. Bankomat może pokazać surcharge, czyli własną prowizję. Przeczytaj jej wysokość przed zatwierdzeniem i w razie potrzeby zrezygnuj z operacji.
Osobno może pojawić się DCC. To dwa różne koszty: opłata za użycie bankomatu oraz koszt jego przewalutowania. mBank udostępnia w aplikacji możliwość blokowania transakcji, przy których wykryje takie dodatkowe opłaty. Blokada może wyjaśniać odrzucenie wypłaty mimo wystarczającego salda.
Zasady wypłat dla poszczególnych kont opisujemy w poradniku bankomaty i wpłatomaty mBanku.
Co sprawdzić przed pierwszą płatnością
Zweryfikuj aktywność usługi, powiązane rachunki, środki w odpowiedniej walucie i limity karty. Przy płatności internetowej sprawdź walutę końcowego podsumowania, ponieważ sklep może zmienić ją po rozpoznaniu kraju klienta.
Jeżeli planujesz wysłać walutę na cudzy rachunek, potrzebujesz przelewu, a nie funkcji karty. Pomocny będzie poradnik SEPA i SWIFT w mBanku. Inne usługi i rachunki opisujemy w sekcji o mBanku.