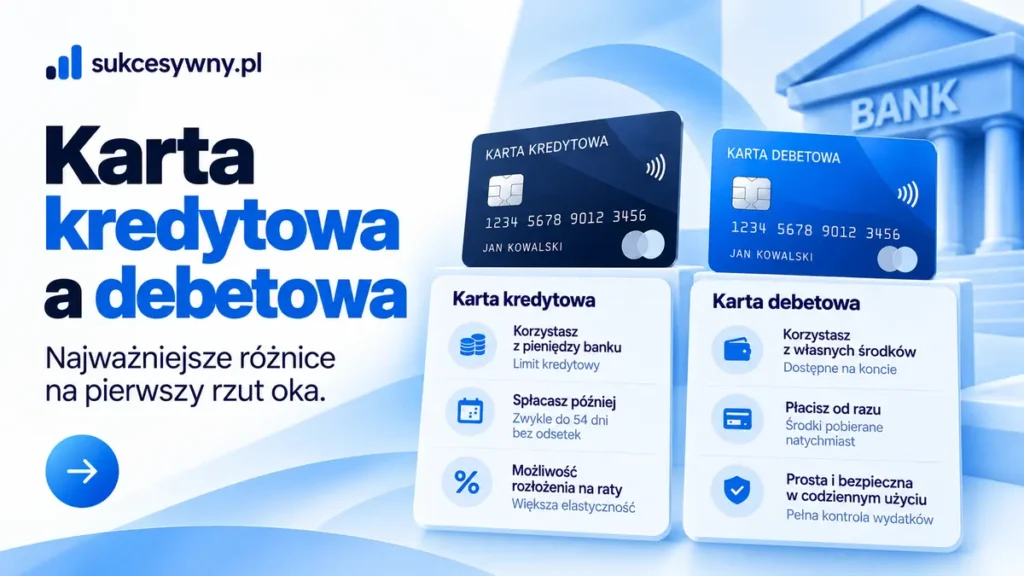
Karta debetowa pozwala korzystać przede wszystkim ze środków na rachunku, a karta kredytowa z limitu przyznanego przez bank. Obie mogą służyć do zakupów w sklepach i internecie. Różnią się jednak źródłem pieniędzy, sposobem rozliczenia i kosztami.
Nie warto wybierać między nimi wyłącznie na podstawie wyglądu karty, jej koloru czy logo Visa albo Mastercard. Najważniejsze są warunki konkretnego produktu i to, do czego zamierzasz go używać.
Skąd pochodzą pieniądze przy płatności?
Karta debetowa jest powiązana z rachunkiem. Przy zwykłej płatności wykorzystujesz dostępne na nim środki.
Karta kredytowa korzysta z odrębnego limitu. Zapłata tworzy zadłużenie, które rozliczasz według zasad umowy i kolejnych wyciągów. Porównanie kart przez Fundację Polska Bezgotówkowa.
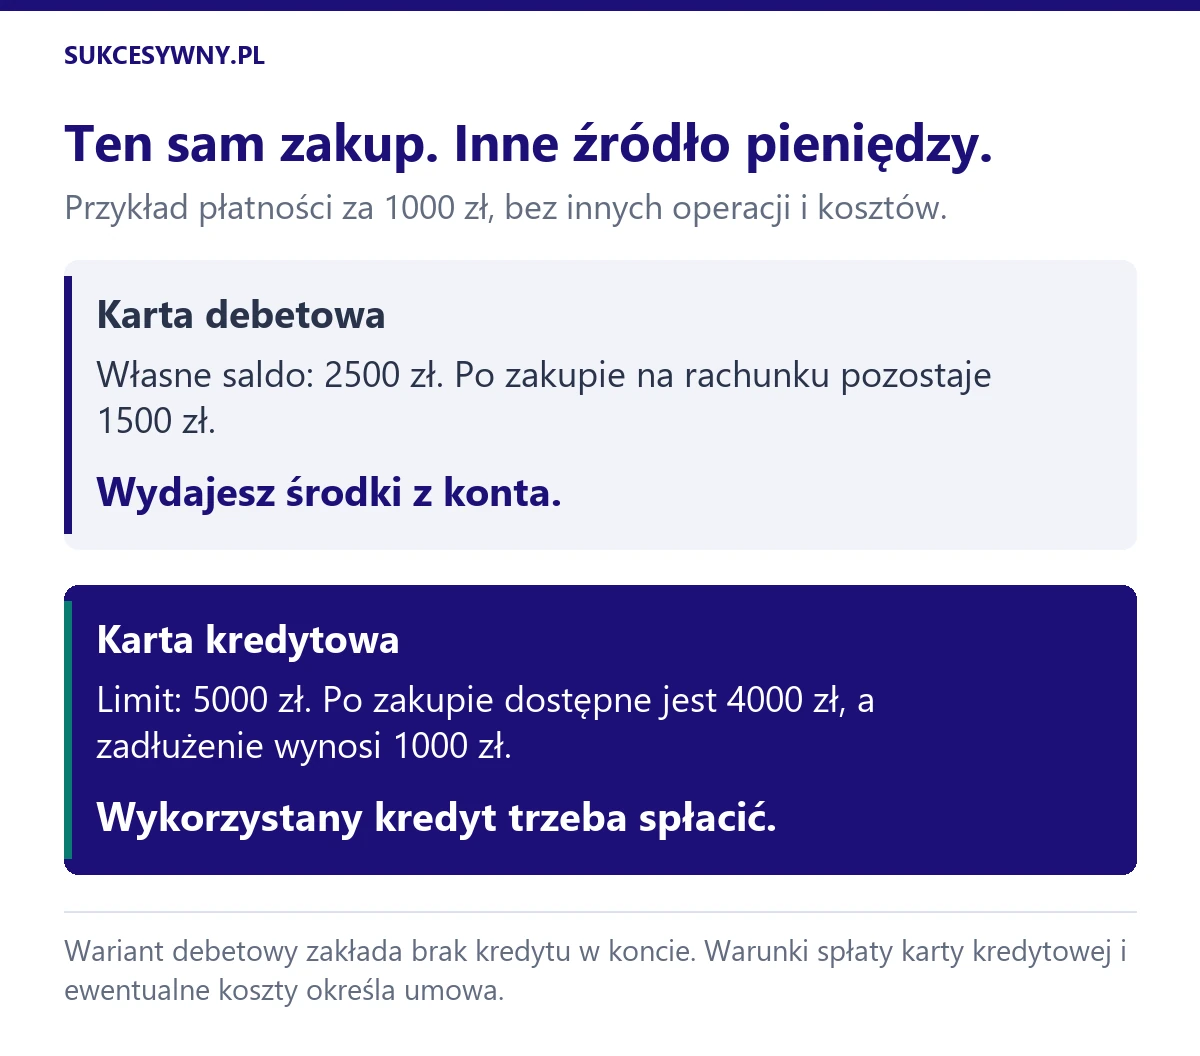
Przykład z kartą debetową: na koncie masz 2500 zł i kupujesz telefon za 1000 zł. Przy braku innych operacji dostępna kwota spada do 1500 zł.
Przykład z kartą kredytową: masz limit 5000 zł i płacisz 1000 zł. Powstaje zadłużenie, a niewykorzystana część limitu wynosi 4000 zł, jeśli nie ma innych obciążeń.
W drugim przypadku pieniądze pozostawione na koncie osobistym nie oznaczają, że zakup nic Cię nie kosztował. Nadal trzeba spłacić kartę.
Czy karta debetowa może korzystać z kredytu?
Nazwa „debetowa” nie oznacza automatycznie, że masz przyznany debet.
Jeżeli bank udostępnił limit w koncie lub inne finansowanie, płatność kartą debetową może wykorzystać także te pieniądze. Bez takiego rozwiązania podstawą są środki dostępne na rachunku. NBP opisuje to rozróżnienie w materiałach edukacyjnych o kartach płatniczych. Karta debetowa i saldo debetowe według NBP.
Karta kredytowa i debet w koncie to odrębne produkty. Nie zakładaj, że kredyt uruchomiony na rachunku ma taki sam okres bezodsetkowy jak karta kredytowa.
Jak różni się spłata?
Przy karcie debetowej korzystającej z własnych pieniędzy nie spłacasz osobnego wyciągu kredytowego. Transakcja obciąża rachunek.
Przy kredytowej bank podsumowuje zadłużenie i wskazuje termin oraz wymagane kwoty. Pełna spłata określonych transakcji może pozwolić uniknąć odsetek. Spłata minimalna nie daje automatycznie takiego efektu. Jeśli potrzebujesz wyjaśnienia wyciągu i odnawiania limitu, sprawdź, jak działa karta kredytowa.
W praktyce karta debetowa jest prostsza dla osoby, która chce widzieć bieżące wydatki na jednym koncie i nie pilnować dodatkowego zobowiązania. Karta kredytowa wymaga rozdzielenia salda własnych pieniędzy od kwoty należnej bankowi.
Czy obiema kartami można płacić w internecie?
Wiele kart debetowych i kredytowych obsługuje zakupy internetowe, płatności zbliżeniowe i portfele mobilne. Dostępność konkretnej funkcji zależy od wydawcy i produktu.
Karta kredytowa nie jest z definicji konieczna do zakupów online. Visa opisuje możliwość korzystania ze swoich rozwiązań płatniczych zarówno z kartami kredytowymi, jak i debetowymi. Informacje Visa o kartach i płatnościach.
Przy wyborze sprawdź limity internetowe, obsługę subskrypcji i dostępność potrzebnego portfela mobilnego. Zmiana telefonu lub dodanie karty do aplikacji nie zmienia źródła pieniędzy, z którego korzysta karta.
Karta kredytowa czy debetowa do hotelu i wypożyczalni?
Zasady przyjmowania kart zależą od usługodawcy, kraju, placówki i warunków rezerwacji.
Przykładowo Europcar na stronie dotyczącej wynajmu w Polsce opisuje wymaganie karty kredytowej i ograniczenia dotyczące kart debetowych. To warunek konkretnej usługi, którego nie należy rozszerzać na wszystkie wypożyczalnie i hotele. Informacje Europcar Polska o kartach i depozycie.
Przed opłaceniem rezerwacji sprawdź:
- Czy akceptowana jest karta debetowa.
- Czy wymagana jest karta fizyczna.
- Czy karta musi należeć do głównego kierowcy lub gościa.
- Jak wysoki jest depozyt.
- Czy potrzebny jest dodatkowy dostępny limit poza kosztem usługi.
Przy blokadzie na karcie debetowej ograniczasz dostęp do pieniędzy na rachunku. Przy kredytowej blokada zmniejsza dostępny limit finansowania.
Przykład: koszt wynajmu wynosi 1200 zł, a depozyt 3000 zł. Sam limit 2000 zł może nie wystarczyć do odbioru auta, nawet jeśli stać Cię na opłacenie najmu.
Która karta jest lepsza do wypłat gotówki?
Karta debetowa bywa wygodniejszym wyborem do wypłat własnych pieniędzy, ale również może mieć prowizje zależne od bankomatu, kraju i kwoty.
W kartach kredytowych często dochodzą odsetki od operacji gotówkowych. Nie jest to jednak reguła bez wyjątków. Dlatego przed wypłatą trzeba porównać taryfę i zakres okresu bezodsetkowego danego produktu.
Nie wyciągaj wniosku, że bankomat z logo Twojego banku zawsze będzie darmowy albo że zagraniczna wypłata bez prowizji banku wyklucza opłatę operatora urządzenia.
Czy chargeback jest tylko dla kart kredytowych?
Nie. Procedura chargeback może dotyczyć również kart debetowych.
Visa wskazuje, że przy określonych problemach z zakupem warto skontaktować się z bankiem wydającym kartę debetową lub kredytową. Możliwość skorzystania z procedury zależy od okoliczności, dokumentów i zasad organizacji płatniczej. Nie jest to automatyczna gwarancja odzyskania pieniędzy. Wyjaśnienie procedury chargeback przez Visa.
Zachowuj potwierdzenie zamówienia, płatności i korespondencję ze sprzedawcą. Nie wybieraj karty kredytowej wyłącznie dlatego, że ktoś przedstawił chargeback jako funkcję niedostępną dla debetówki.
Jak różnią się koszty obu kart?
Przy debetowej sprawdzasz opłatę za kartę i konto, wypłaty, przelewy oraz przewalutowanie.
Przy kredytowej dochodzi koszt finansowania zadłużenia. Nawet jeśli nie płacisz odsetek, może występować opłata za obsługę. Z kolei droższa karta może oferować dodatkowe usługi, których wartość zależy od rzeczywistego korzystania. Przykładowe obliczenia znajdziesz w poradniku ile kosztuje karta kredytowa.
Nie zakładaj, że karta kredytowa zawsze ma korzystniejsze kursy walut ani że każda debetowa jest darmowa. Porównuj konkretne taryfy dla tego samego zestawu operacji.
Karta kredytowa a historia kredytowa
Karta kredytowa jest zobowiązaniem kredytowym. Sposób jego obsługi ma znaczenie dla historii kredytowej, a bank bada zdolność do spłaty przed przyznaniem limitu. Informacje BIK o korzystaniu z karty kredytowej.
Nie trzeba jednak zakładać karty tylko po to, aby „robić historię”. Sama obecność produktu nie gwarantuje przyznania kolejnego kredytu. Ważne są terminowość, sytuacja finansowa i kryteria banku.
Zwykłe płacenie kartą debetową z własnych środków nie jest spłacaniem kredytu.
Kiedy wybrać debetową, a kiedy kredytową?
Karta debetowa odpowiada osobie, która chce płacić własnymi pieniędzmi i nie potrzebuje oddzielnego limitu. Ofert szukaj w rankingu kont osobistych, uwzględniając koszt rachunku i karty łącznie.
Karta kredytowa może być przydatna przy rezerwacjach wymagających takiego produktu lub planowanym odroczeniu zapłaty. Wymaga jednak kontroli zadłużenia i terminowej spłaty. Warunki porównasz w rankingu kart kredytowych.
Możesz również korzystać z obu. Wtedy przypisz im konkretne zastosowania i uwzględnij wszystkie opłaty. Posiadanie dwóch kart ma sens wtedy, gdy ich funkcje są Ci potrzebne.