Płatność kartą za granicą może kosztować dokładnie tyle, ile widzisz na rachunku sprzedawcy, ale może też zostać powiększona o kilka niezależnych kosztów. Różnicę tworzą waluta wybrana na terminalu, kurs organizacji płatniczej lub banku, marża za przewalutowanie, prowizja za transakcję zagraniczną oraz opłata operatora bankomatu. Najdroższe błędy zwykle nie wynikają z samego użycia karty, lecz z zaakceptowania niekorzystnego przeliczenia bez sprawdzenia szczegółów.
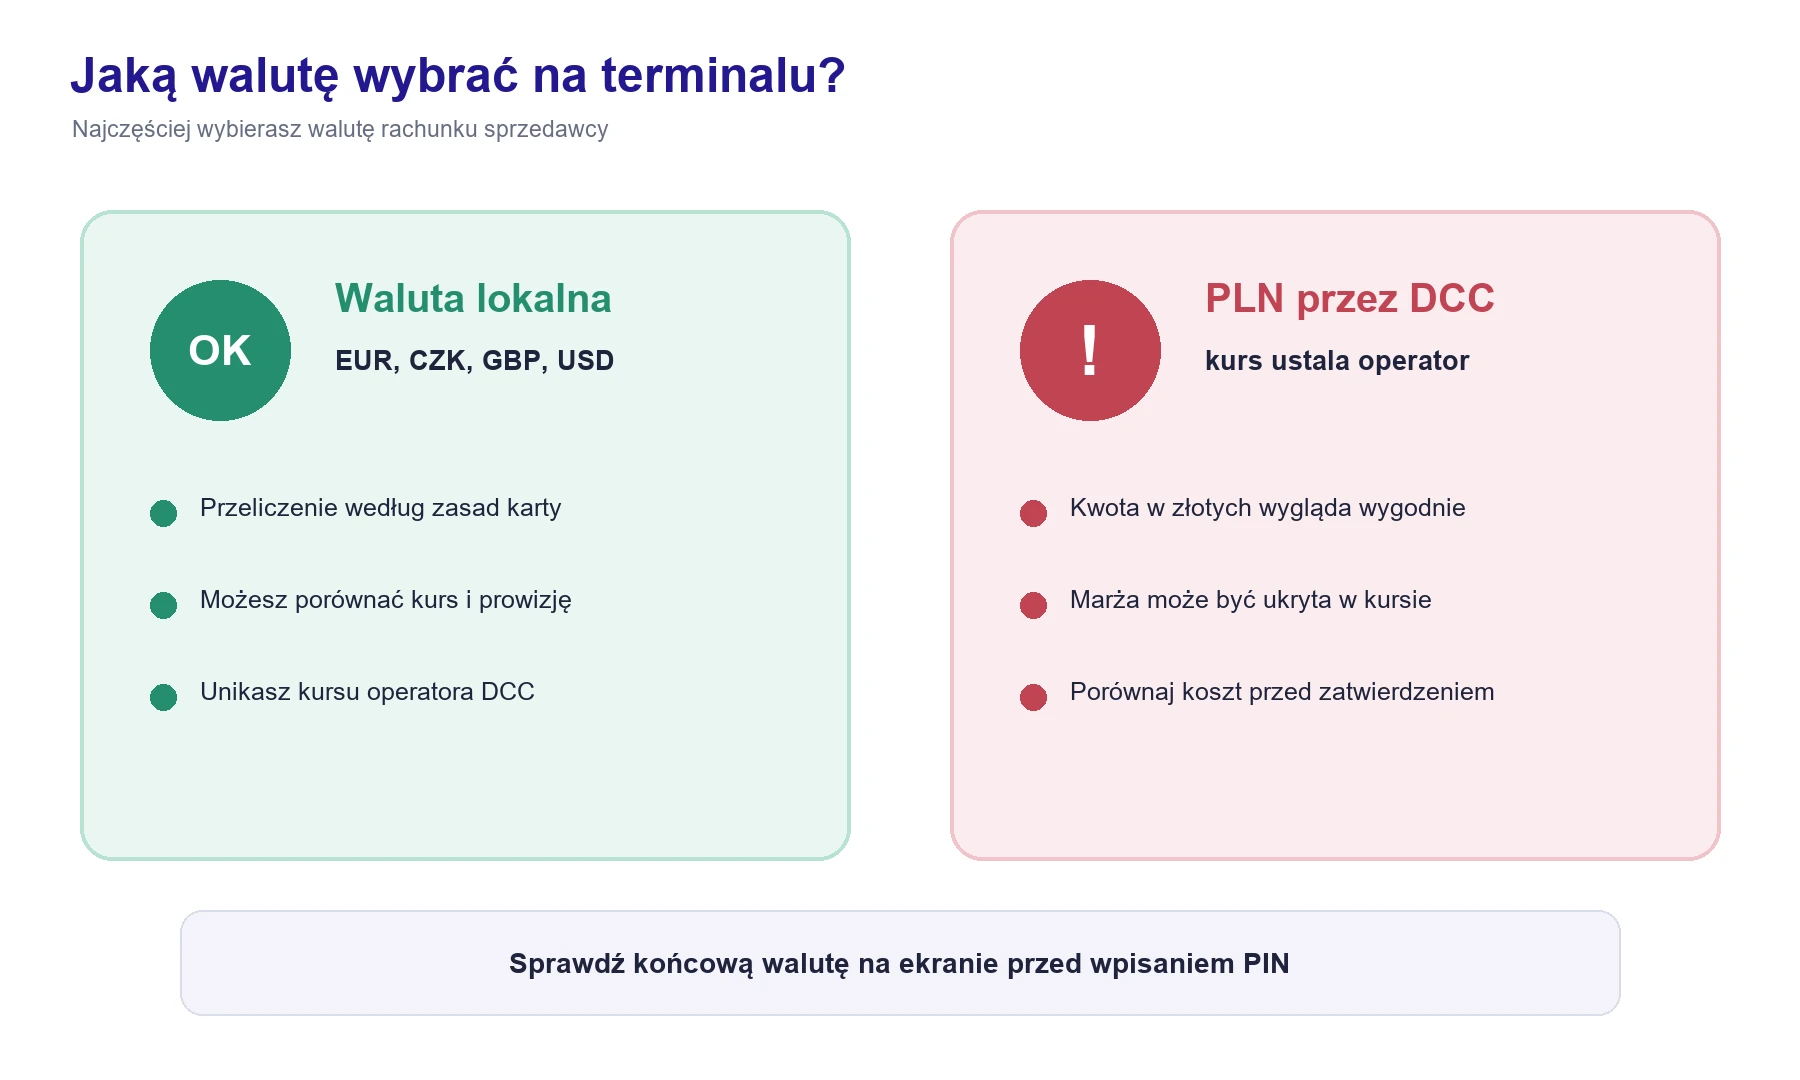
Najważniejsza zasada jest prosta: jeżeli terminal lub bankomat proponuje obciążenie w złotych albo w walucie kraju, w którym jesteś, zazwyczaj wybierasz walutę lokalną. W Czechach będą to korony czeskie, w Chorwacji euro, w Wielkiej Brytanii funty, a w Stanach Zjednoczonych dolary. Wybór złotych może oznaczać skorzystanie z DCC, czyli przeliczenia wykonanego przez operatora terminala albo bankomatu. Ten kurs bywa mniej korzystny od rozliczenia realizowanego przez organizację płatniczą i bank.
Sama zasada wyboru lokalnej waluty nie wystarczy jednak do policzenia kosztu. Trzeba jeszcze wiedzieć, z jakiego rachunku zostaną pobrane pieniądze, jak bank rozlicza kartę, czy pobiera prowizję oraz czy karta obsługuje rachunki walutowe. Ten poradnik pokazuje cały proces na konkretnych przykładach.
Jak płacić kartą za granicą najtaniej?
Przed zatwierdzeniem transakcji wykonaj cztery kroki.
- Sprawdź walutę rachunku wystawionego przez sprzedawcę.
- Na terminalu wybierz walutę lokalną, a nie PLN.
- Upewnij się, że karta korzysta z właściwego rachunku lub oferuje akceptowalny kurs przewalutowania.
- Po transakcji sprawdź w aplikacji kwotę blokady, walutę i ostatecznie zaksięgowaną wartość.
To podejście działa zarówno przy karcie debetowej, kredytowej, jak i wielowalutowej. Różnica polega na sposobie rozliczenia. Karta debetowa obciąża środki związane z rachunkiem. Karta kredytowa wykorzystuje limit banku i może być przydatna przy depozytach hotelowych oraz wynajmie samochodu. Karta wielowalutowa może pobrać środki bezpośrednio z rachunku prowadzonego w danej walucie, jeżeli bank obsługuje taki mechanizm i na rachunku znajduje się odpowiednia kwota.
Jak przebiega zagraniczna płatność kartą?
W chwili zbliżenia lub włożenia karty terminal wysyła prośbę o autoryzację. Bank sprawdza między innymi status karty, dostępne środki albo limit kredytowy, ustawione limity oraz zgodność transakcji z mechanizmami bezpieczeństwa. Po zaakceptowaniu operacji na rachunku może pojawić się blokada. Nie zawsze jest ona równa kwocie ostatecznie zaksięgowanej w złotych.
Rozliczenie może nastąpić później. Wtedy znaczenie ma kurs właściwy dla zasad określonych przez bank, organizację płatniczą i produkt. Przy transakcji w lokalnej walucie zagranicznej kwota może zostać najpierw przeliczona przez organizację płatniczą, a następnie przez bank. Niektóre banki rozliczają wybrane waluty bezpośrednio, inne wykorzystują walutę rozliczeniową. Bank może również doliczyć własną marżę albo prowizję.
Dlatego nie należy porównywać kosztu wyłącznie z kursem zauważonym w dniu zakupu. Trzeba sprawdzić tabelę opłat karty, zasady przewalutowania, kurs zastosowany przy księgowaniu oraz ewentualne dodatkowe prowizje.
W przypadku DCC mechanizm wygląda inaczej. Operator terminala lub bankomatu przelicza należność na złote jeszcze przed zatwierdzeniem. Bank otrzymuje transakcję w PLN, więc z jego perspektywy może nie dochodzić do przewalutowania. Koszt został już jednak zawarty w kursie zaproponowanym przez dostawcę DCC.
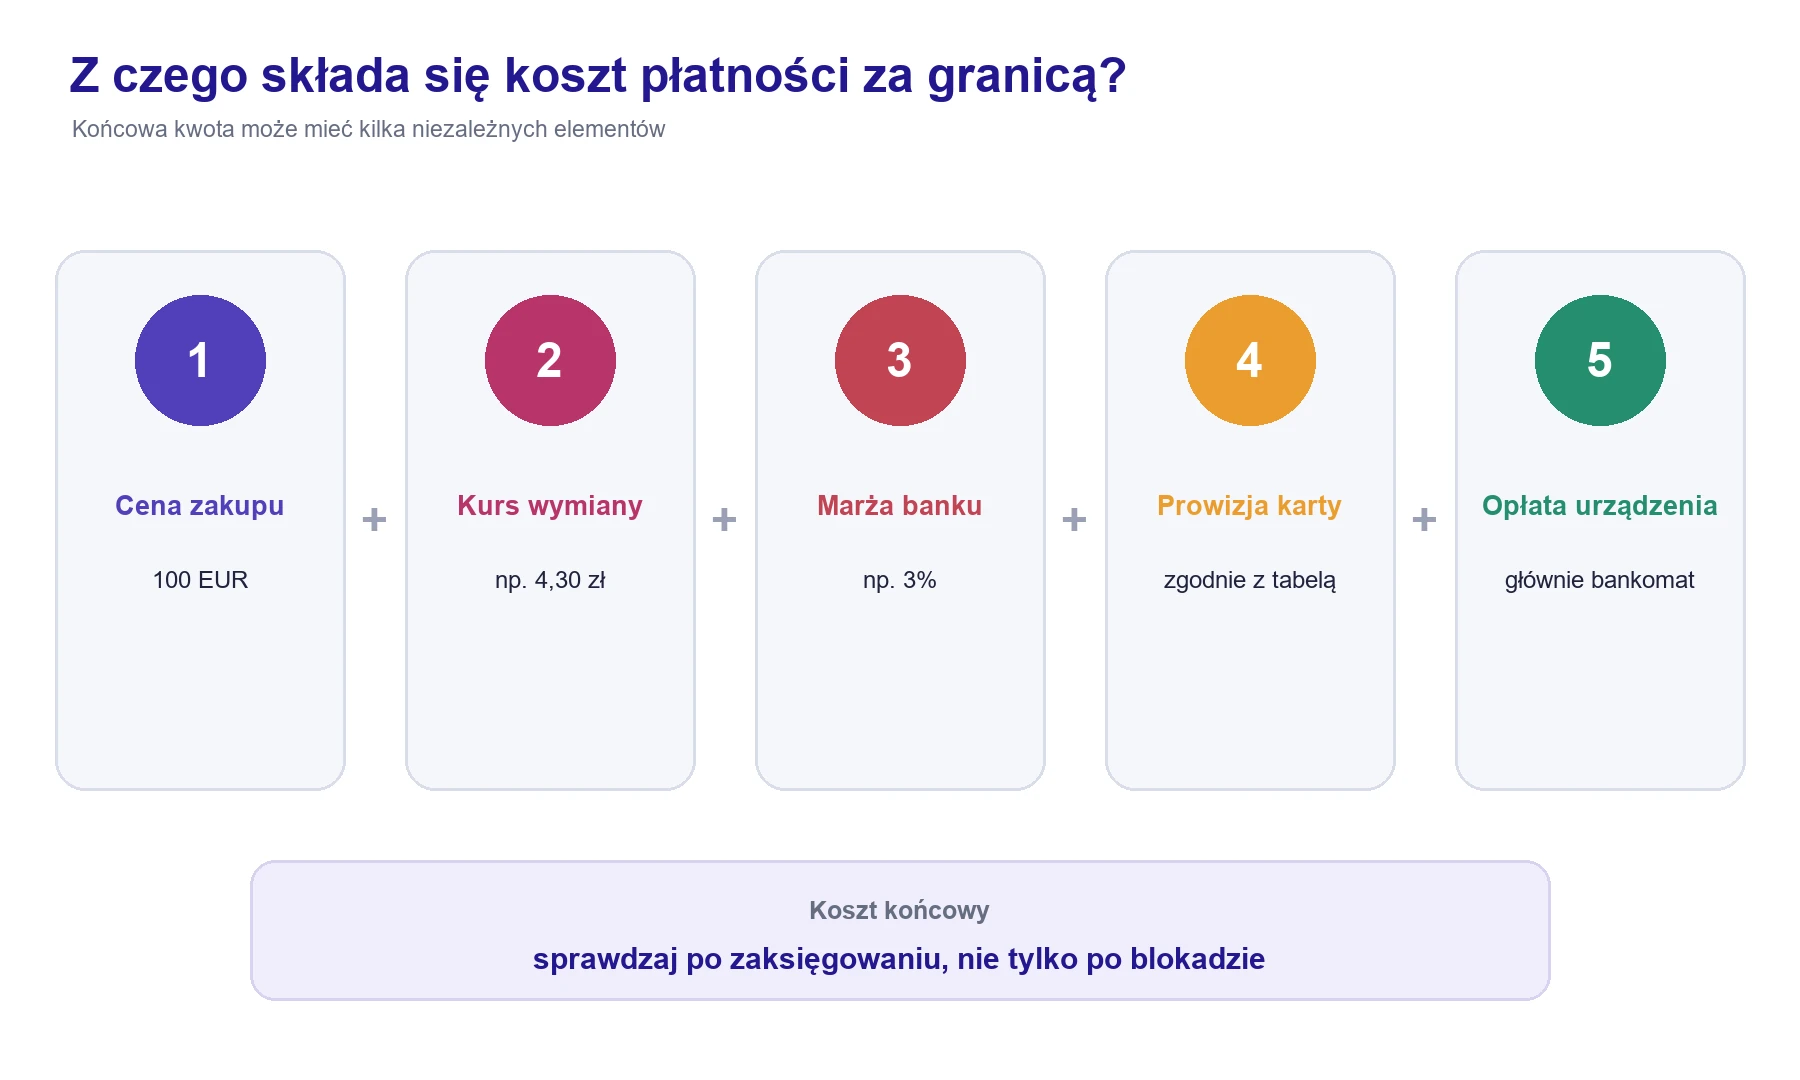
Z czego składa się koszt płatności kartą za granicą?
Kurs wymiany
Podstawą jest relacja między walutą transakcji i walutą rachunku. Kurs może pochodzić z organizacji płatniczej, tabeli banku, kantoru bankowego albo usługi DCC. Sam napis „bez prowizji” nie oznacza jeszcze, że kurs jest korzystny.
Marża za przewalutowanie
Bank może doliczać procentową marżę do zastosowanego kursu. Jeśli bazowa wartość zakupu po przeliczeniu wynosi 1000 zł, marża 3 procent podnosi koszt o 30 zł. Wysokość i sposób naliczania trzeba sprawdzić w tabeli opłat oraz regulaminie konkretnej karty.
Prowizja za transakcję zagraniczną
Niektóre produkty mają osobną prowizję za płatność w walucie obcej. Może występować niezależnie od marży kursowej. Karta reklamowana jako bezpłatna w codziennym użyciu w Polsce nie musi być równie tania za granicą.
Dodatkowa opłata sprzedawcy albo operatora urządzenia
W niektórych miejscach sprzedawca lub operator urządzenia może pokazać dodatkową opłatę przed zatwierdzeniem. Przy bankomacie może pojawić się prowizja jego właściciela. Opłata operatora zagranicznego bankomatu jest niezależna od prowizji pobieranej przez bank wydający kartę.
Różnica między blokadą i księgowaniem
Blokada może być utworzona według kursu informacyjnego, a ostateczne księgowanie według kursu właściwego dla późniejszego dnia rozliczenia. Z tego powodu kwota widoczna bezpośrednio po zakupie może się nieznacznie zmienić.
Co to jest DCC?
DCC to dynamiczne przeliczenie waluty oferowane przed zatwierdzeniem płatności albo wypłaty. Terminal rozpoznaje kraj wydania karty i proponuje obciążenie w walucie rachunku klienta, na przykład w złotych. Użytkownik widzi od razu kwotę w PLN, co może sprawiać wrażenie większej przejrzystości. Jednocześnie akceptuje kurs ustalony przez operatora DCC.
Przepisy unijne dotyczące płatności transgranicznych wymagają ujawniania kosztu przeliczenia jako marży względem kursu referencyjnego Europejskiego Banku Centralnego oraz pokazania możliwości zapłaty w walucie używanej przez sprzedawcę. Informacja powinna pojawić się przed zatwierdzeniem. W praktyce użytkownik nadal musi uważnie przeczytać ekran i świadomie wybrać opcję.
DCC może występować w terminalu sklepowym, hotelu, wypożyczalni, bankomacie i płatności internetowej. Komunikat nie zawsze zawiera skrót DCC. Może pytać, czy chcesz zapłacić w PLN, czy „z gwarantowanym kursem”. Zdarza się też, że jedna opcja jest graficznie mocniej wyróżniona.
Jeżeli wybierzesz lokalną walutę, przeliczenie wykonają podmioty wskazane w zasadach Twojej karty. To również nie gwarantuje idealnego kursu, ale pozwala uniknąć kursu narzuconego przez operatora DCC. Przed podróżą warto porównać koszty obu ścieżek na podstawie aktualnej tabeli banku.
Przykład płatności 100 euro
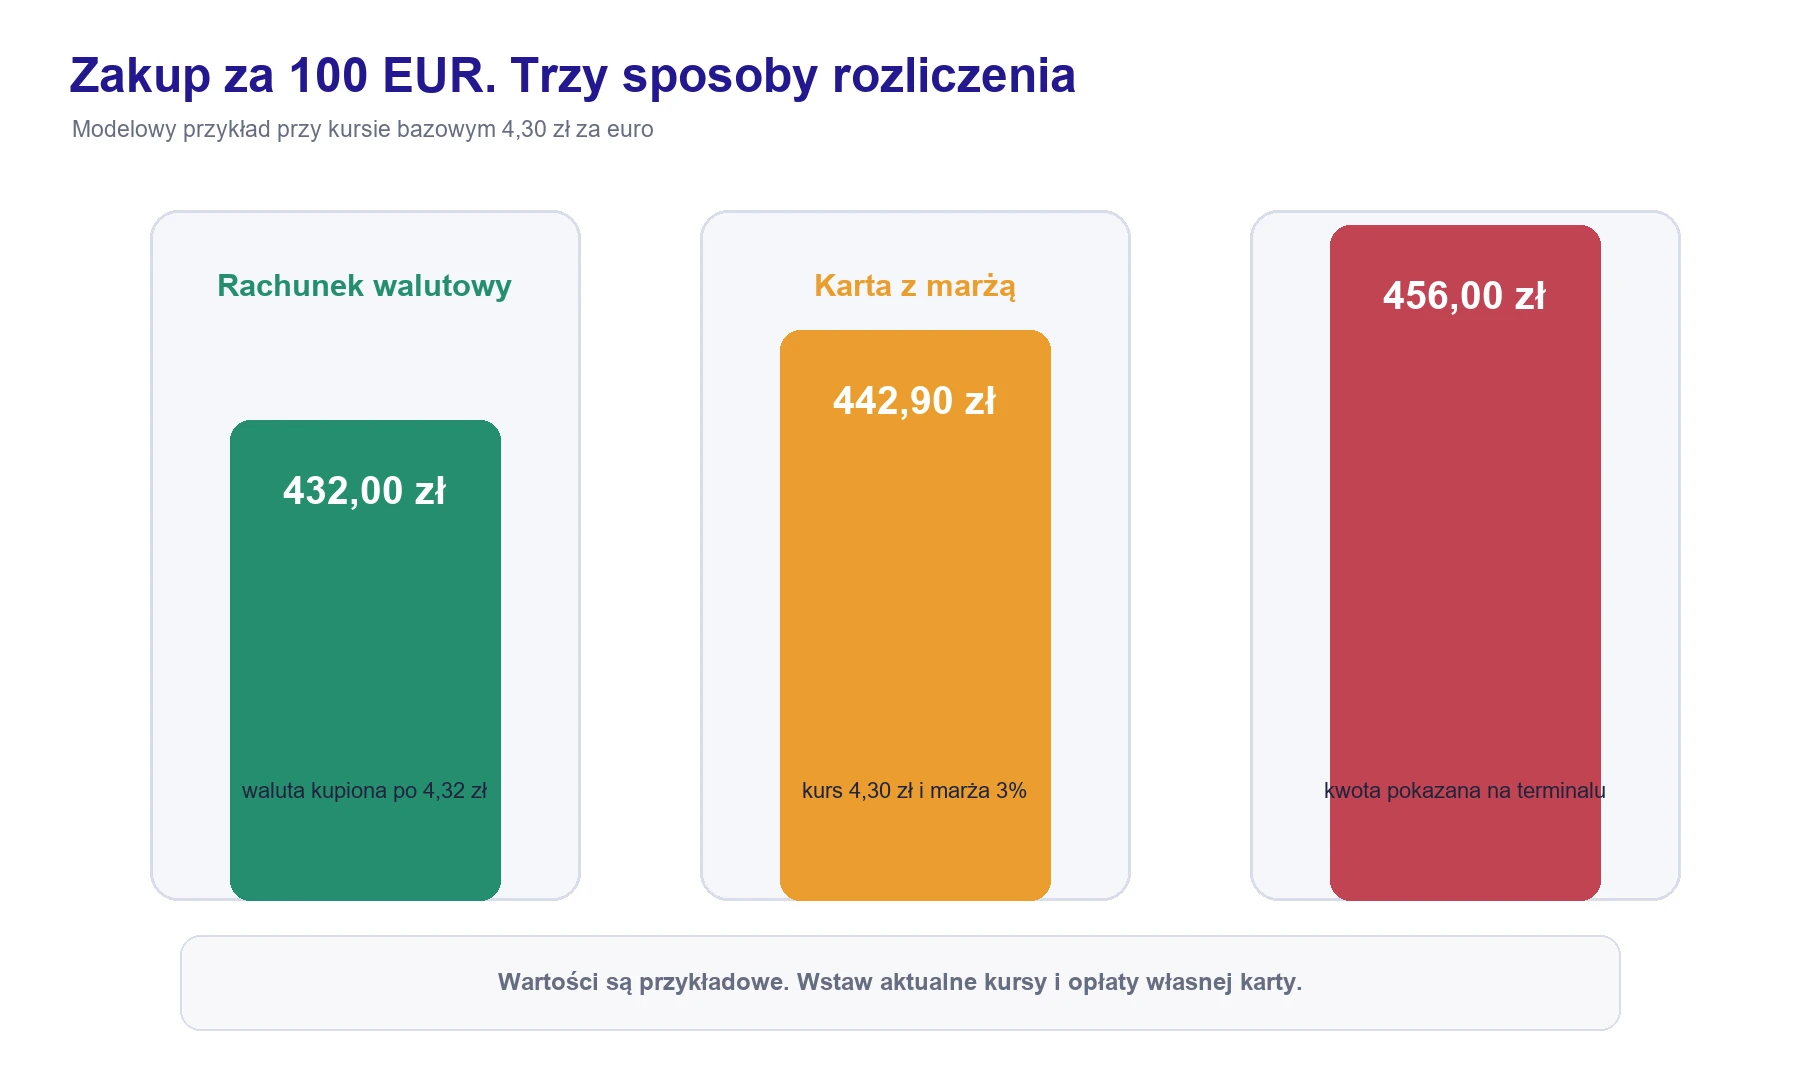
Załóżmy, że zakup kosztuje 100 euro. Przyjmujemy wyłącznie na potrzeby przykładu kurs bazowy 4,30 zł za euro.
Wariant pierwszy: karta rozlicza transakcję po kursie bazowym, a bank dolicza marżę 3 procent. Kwota bazowa wynosi 430 zł. Marża to 12,90 zł. Łączny koszt wynosi 442,90 zł.
Wariant drugi: terminal proponuje DCC i pokazuje gotową kwotę 456 zł. Różnica względem pierwszego wariantu wynosi 13,10 zł, czyli prawie 3 procent wartości rozliczonej przez bank.
Wariant trzeci: karta pobiera 100 euro z rachunku walutowego, na którym użytkownik wcześniej kupił walutę po średnim koszcie 4,32 zł za euro. Faktyczny koszt wynosi 432 zł. Trzeba jednak uwzględnić koszt wcześniejszej wymiany oraz ewentualne opłaty za rachunek i kartę.
Te wartości nie opisują żadnej konkretnej oferty. Pokazują sposób liczenia. Przed płatnością trzeba wstawić do obliczenia rzeczywiste kursy i prowizje.
| Sposób rozliczenia 100 EUR | Założenie | Koszt modelowy |
|---|---|---|
| Rachunek walutowy | waluta kupiona po 4,32 zł | 432,00 zł |
| Karta z marżą | kurs 4,30 zł i marża 3 procent | 442,90 zł |
| DCC operatora | kwota pokazana na terminalu | 456,00 zł |
W jakiej walucie płacić kartą za granicą?
Zwykle wybierasz walutę kraju, w którym dokonujesz zakupu. W strefie euro będzie to euro. W Czechach korona czeska, w Wielkiej Brytanii funt, w Szwajcarii frank, a w Stanach Zjednoczonych dolar.
Trzeba jednak odróżnić lokalną walutę od waluty, w której sprzedawca faktycznie wystawił rachunek. Sklep internetowy może prowadzić sprzedaż w euro mimo siedziby w innym kraju. Hotel może przedstawić cenę w euro, ale obciążyć kartę w lokalnej walucie. Zawsze sprawdzaj końcowy ekran przed akceptacją.
Jeżeli terminal nie pyta o walutę, transakcja powinna zostać wykonana w walucie ustawionej przez sprzedawcę. Po otrzymaniu potwierdzenia sprawdź, czy zgadza się ona z rachunkiem. Gdy sprzedawca wybrał DCC bez świadomej zgody klienta, zachowaj wydruk i jak najszybciej zgłoś problem sprzedawcy oraz bankowi.
Czy zawsze trzeba odrzucać DCC?
Nie należy traktować każdej sytuacji automatycznie. DCC pokazuje końcową kwotę w PLN przed zatwierdzeniem, podczas gdy przy lokalnej walucie ostateczny koszt może zależeć od późniejszego kursu. Teoretycznie oferta DCC może być konkurencyjna. W praktyce trzeba porównać pokazaną marżę z kosztami własnej karty. Bez takiego porównania bezpieczniejszą domyślną decyzją jest wybór waluty lokalnej.
Karta debetowa, kredytowa czy wielowalutowa?
Karta debetowa
Karta debetowa jest wygodna do codziennych zakupów i korzysta z pieniędzy właściciela rachunku. Sposób działania obu produktów porównuje poradnik karta kredytowa a debetowa. Przed wyjazdem sprawdź prowizję za przewalutowanie, walutę rozliczeniową, opłatę za wypłaty oraz możliwość podłączenia rachunków walutowych. Osobno przeanalizuj opłaty za konto osobiste i kartę, ponieważ bezpłatna obsługa rachunku nie przesądza o kosztach zagranicznych.
Jeżeli szukasz rachunku z niskimi kosztami codziennej obsługi, porównaj ranking kont osobistych. Sam brak opłaty miesięcznej nie wystarczy jednak do oceny kosztów zagranicznych.
Karta kredytowa
Karta kredytowa może być przydatna w hotelach i wypożyczalniach samochodów, które blokują depozyt. Blokada zmniejsza dostępny limit, ale nie zamraża pieniędzy na rachunku osobistym. Warunki zależą od usługodawcy. Nie każda wypożyczalnia przyjmie kartę debetową, kartę wirtualną albo kartę z ograniczonym oznaczeniem produktu.
Wypłata gotówki kartą kredytową zwykle podlega innym zasadom niż zakup. Może wiązać się z prowizją oraz naliczaniem odsetek bez standardowego okresu bezodsetkowego. Zasady produktu wyjaśniają poradniki Jak działa karta kredytowa? i Ile kosztuje karta kredytowa?.
Przed wyborem konkretnego produktu sprawdź ranking kart kredytowych.
Karta wielowalutowa
Karta wielowalutowa może rozpoznawać walutę transakcji i pobierać środki z odpowiedniego rachunku. Trzeba sprawdzić listę obsługiwanych walut, kolejność obciążania rachunków, zachowanie przy braku wystarczającego salda oraz kurs stosowany dla pozostałych walut.
Przykład: na rachunku euro znajduje się 80 euro, a zakup kosztuje 100 euro. Jeden bank może odrzucić transakcję, inny pobrać całość z rachunku złotowego, a jeszcze inny zastosować własny mechanizm. Nie należy zakładać automatycznego połączenia dwóch sald bez sprawdzenia regulaminu.
Revolut i inne aplikacje walutowe
Aplikacje wielowalutowe ułatwiają wcześniejszą wymianę i kontrolę kursu, ale mogą stosować limity, różne zasady dla planów, dodatkowe koszty w określonych godzinach albo opłaty operatorów bankomatów. Przed wyjazdem sprawdź aktualny cennik, limit bezpłatnej wymiany i wypłat oraz sposób rozliczania waluty, której nie masz na saldzie.
Jak wypłacać pieniądze z bankomatu za granicą?
Wypłata może obejmować więcej kosztów niż płatność w sklepie.
- Prowizję banku wydającego kartę.
- Opłatę właściciela zagranicznego bankomatu.
- Koszt przewalutowania.
- DCC, jeśli użytkownik wybierze obciążenie w PLN.
- Odsetki i dodatkowe opłaty przy karcie kredytowej.
Bankomat powinien pokazać opłatę operatora przed zatwierdzeniem. Jeżeli koszt jest wysoki, można anulować operację i poszukać urządzenia innej sieci. Nie należy wielokrotnie akceptować małych wypłat, jeśli każda ma stałą opłatę. Jedna przemyślana wypłata może być tańsza niż kilka małych.
Przykład wypłaty 200 euro
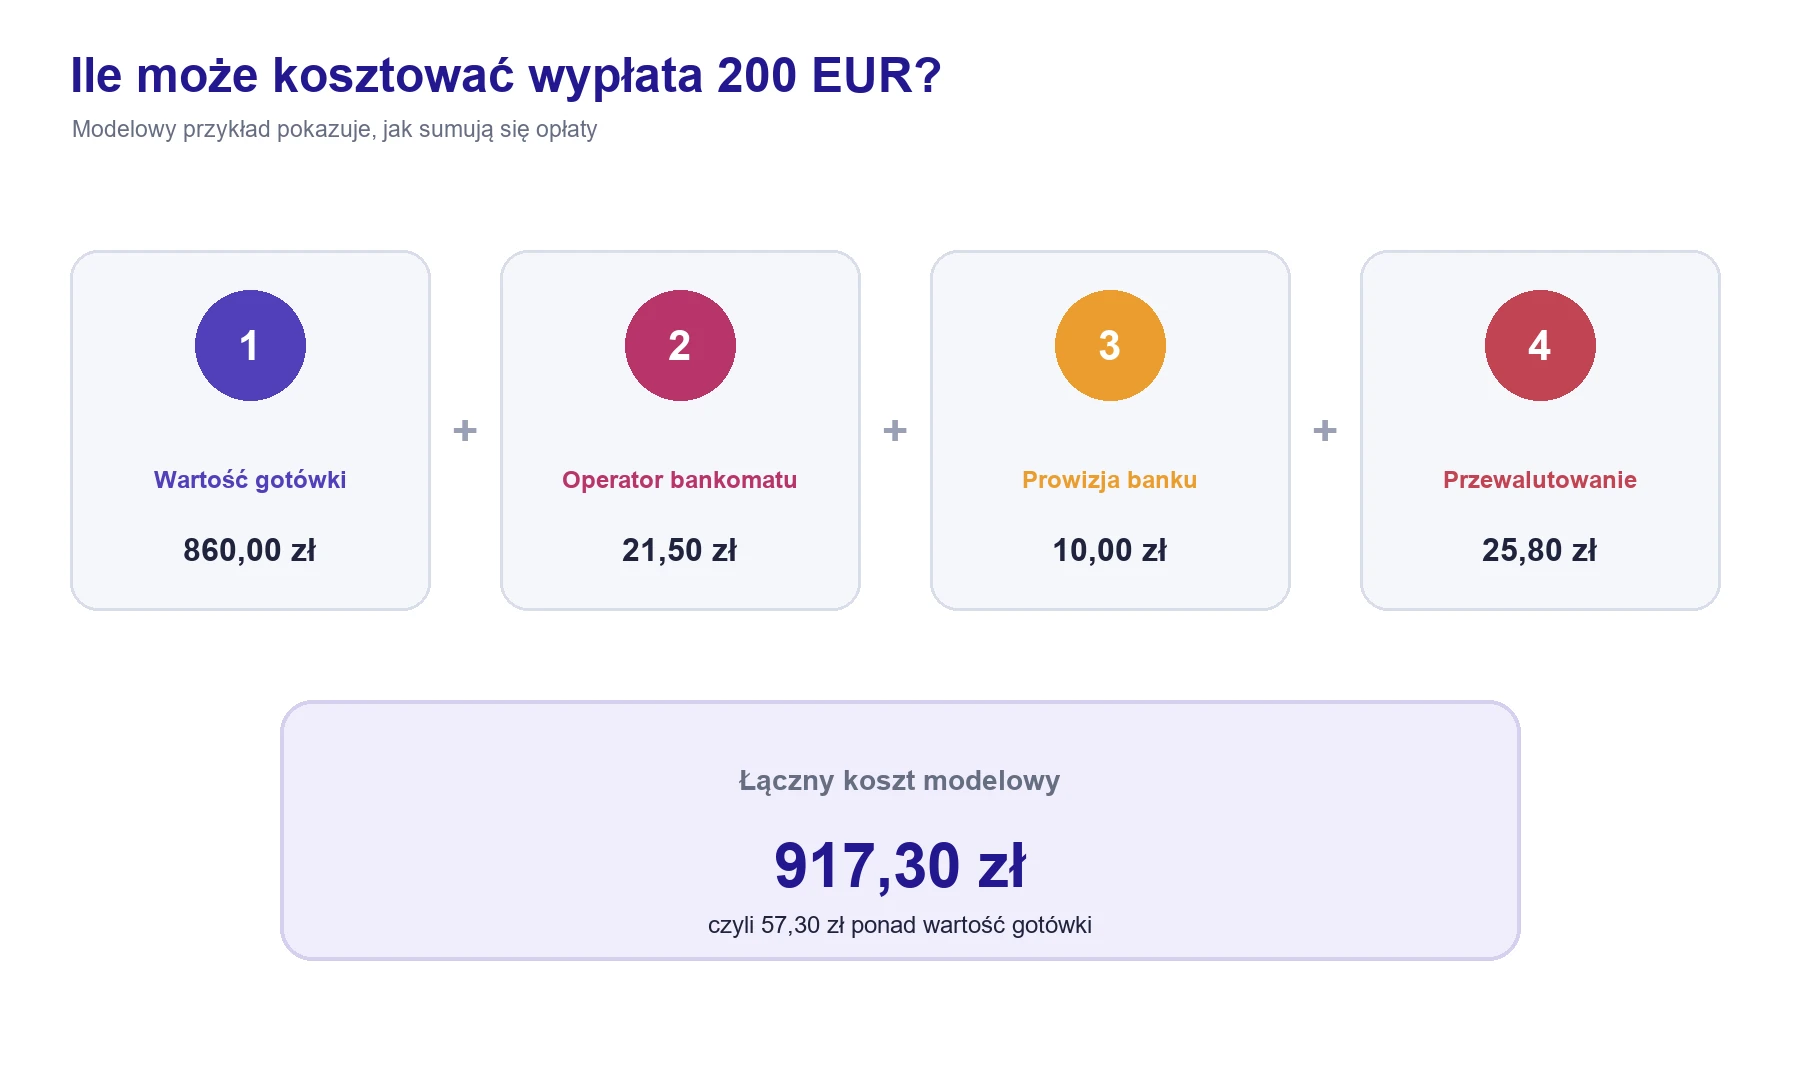
Zakładamy kurs bazowy 4,30 zł za euro. Sama równowartość wypłaty to 860 zł. Operator bankomatu pobiera 5 euro, czyli 21,50 zł. Bank pobiera 10 zł prowizji oraz 3 procent kosztu przewalutowania, czyli 25,80 zł. Łączny koszt wynosi 917,30 zł.
Różnica względem wartości wypłaconej gotówki to 57,30 zł. W tej sytuacji koszt stanowi około 6,7 procent wartości 200 euro. Gdy bankomat proponuje dodatkowo DCC, wynik może być jeszcze wyższy.
| Składnik wypłaty 200 EUR | Koszt modelowy |
|---|---|
| Równowartość gotówki | 860,00 zł |
| Opłata operatora bankomatu | 21,50 zł |
| Prowizja banku | 10,00 zł |
| Koszt przewalutowania | 25,80 zł |
| Łącznie | 917,30 zł |
Jaką walutę wybrać w bankomacie?
Tak jak przy terminalu, zazwyczaj wybierasz obciążenie w walucie lokalnej. Ekran może proponować „conversion”, „guaranteed rate” albo kwotę w PLN. Wybór opcji bez przeliczenia bywa opisany jako „without conversion” lub „decline conversion”. Trzeba czytać cały komunikat, ponieważ samo słowo „decline” może sprawiać wrażenie anulowania wypłaty, choć odnosi się jedynie do odrzucenia DCC.
Hotele, wypożyczalnie i blokady na karcie
Hotel może zablokować kwotę na poczet dodatkowych wydatków. Wypożyczalnia samochodów może zablokować depozyt znacznie wyższy niż cena wynajmu. Blokada zmniejsza dostępne środki albo limit do czasu zwolnienia.
Przed rezerwacją sprawdź:
- Jaki rodzaj karty jest akceptowany?
- Czy karta musi być wystawiona na głównego kierowcę lub osobę dokonującą rezerwacji?
- Jaka będzie wysokość depozytu?
- W jakiej walucie zostanie utworzona blokada?
- Ile może trwać jej zwolnienie?
- Czy karta wirtualna albo debetowa jest dopuszczona?
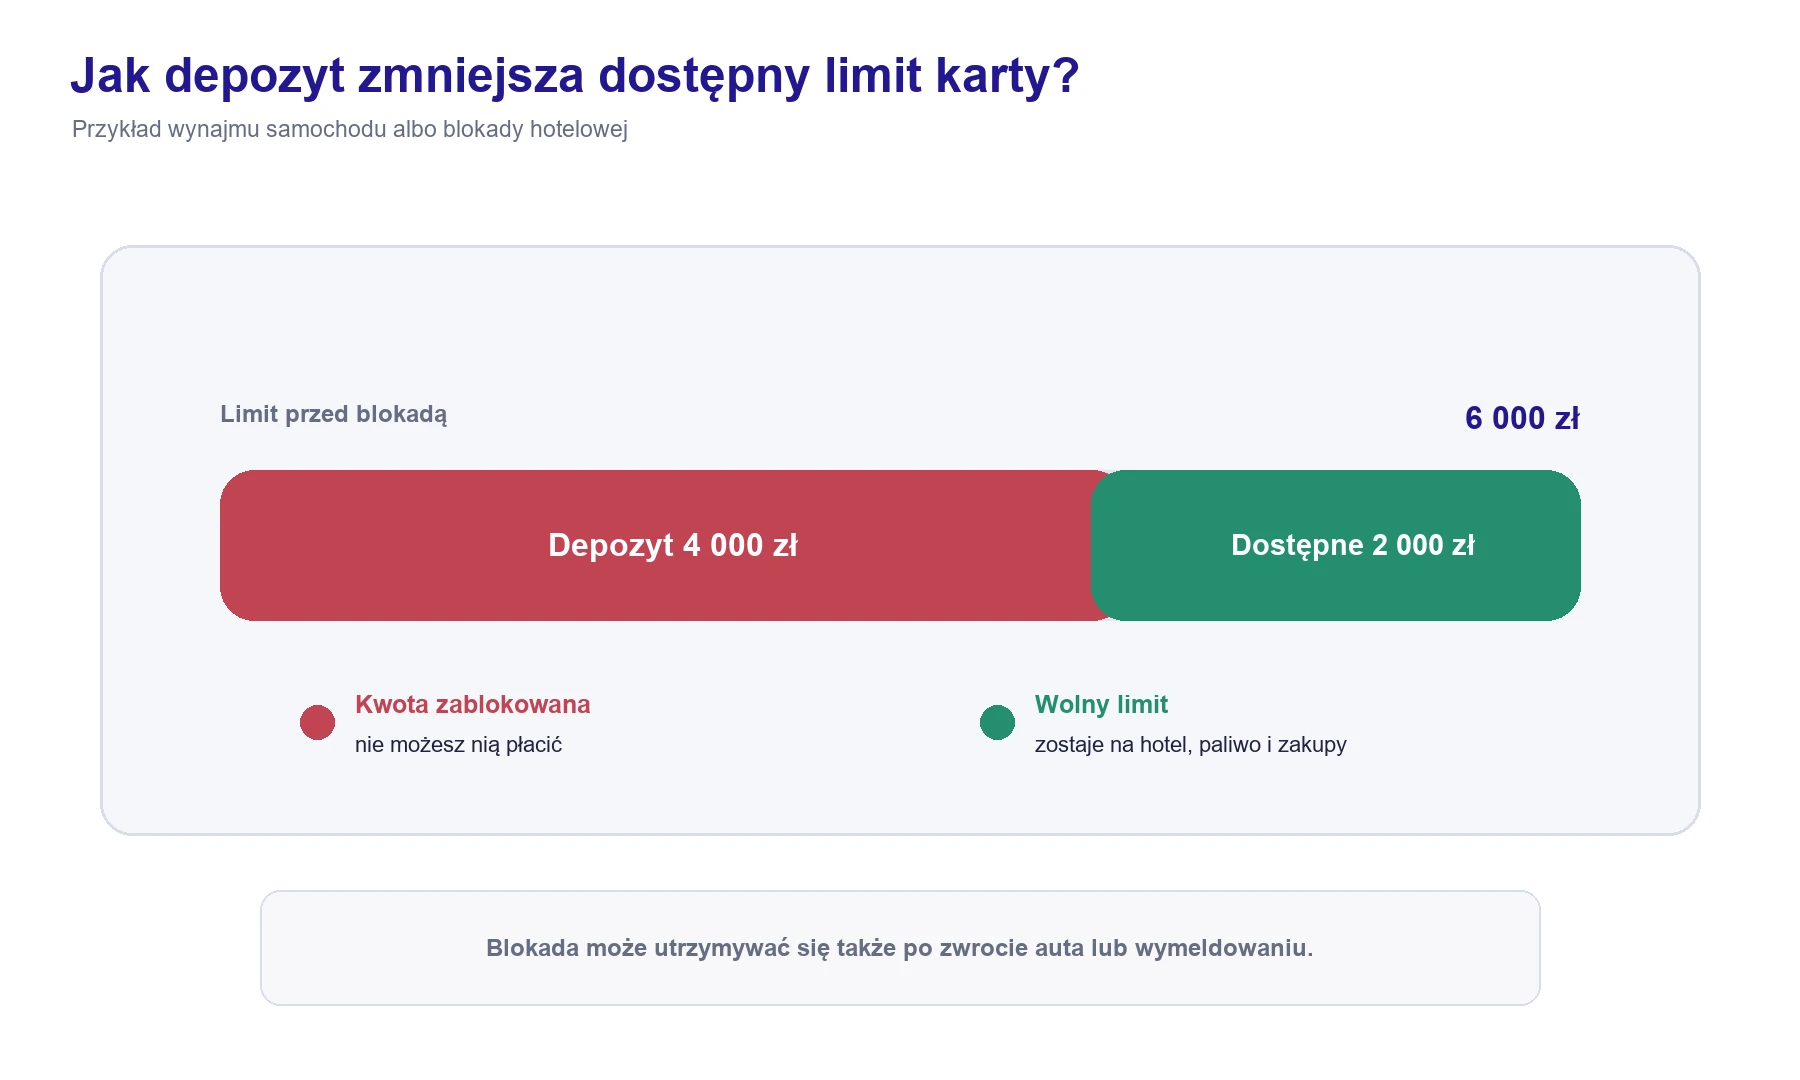
Przykład: limit karty kredytowej wynosi 6000 zł, a wypożyczalnia blokuje równowartość 4000 zł. Do czasu zwolnienia blokady pozostaje około 2000 zł dostępnego limitu. Jeżeli tą samą kartą planujesz opłacić hotel i paliwo, limit może być niewystarczający.
Przy karcie debetowej analogiczna blokada może ograniczyć dostęp do własnych pieniędzy. Dlatego depozytu nie należy traktować jak zwykłej płatności, nawet jeśli później zostanie zwolniony.
Co ustawić w aplikacji przed podróżą?
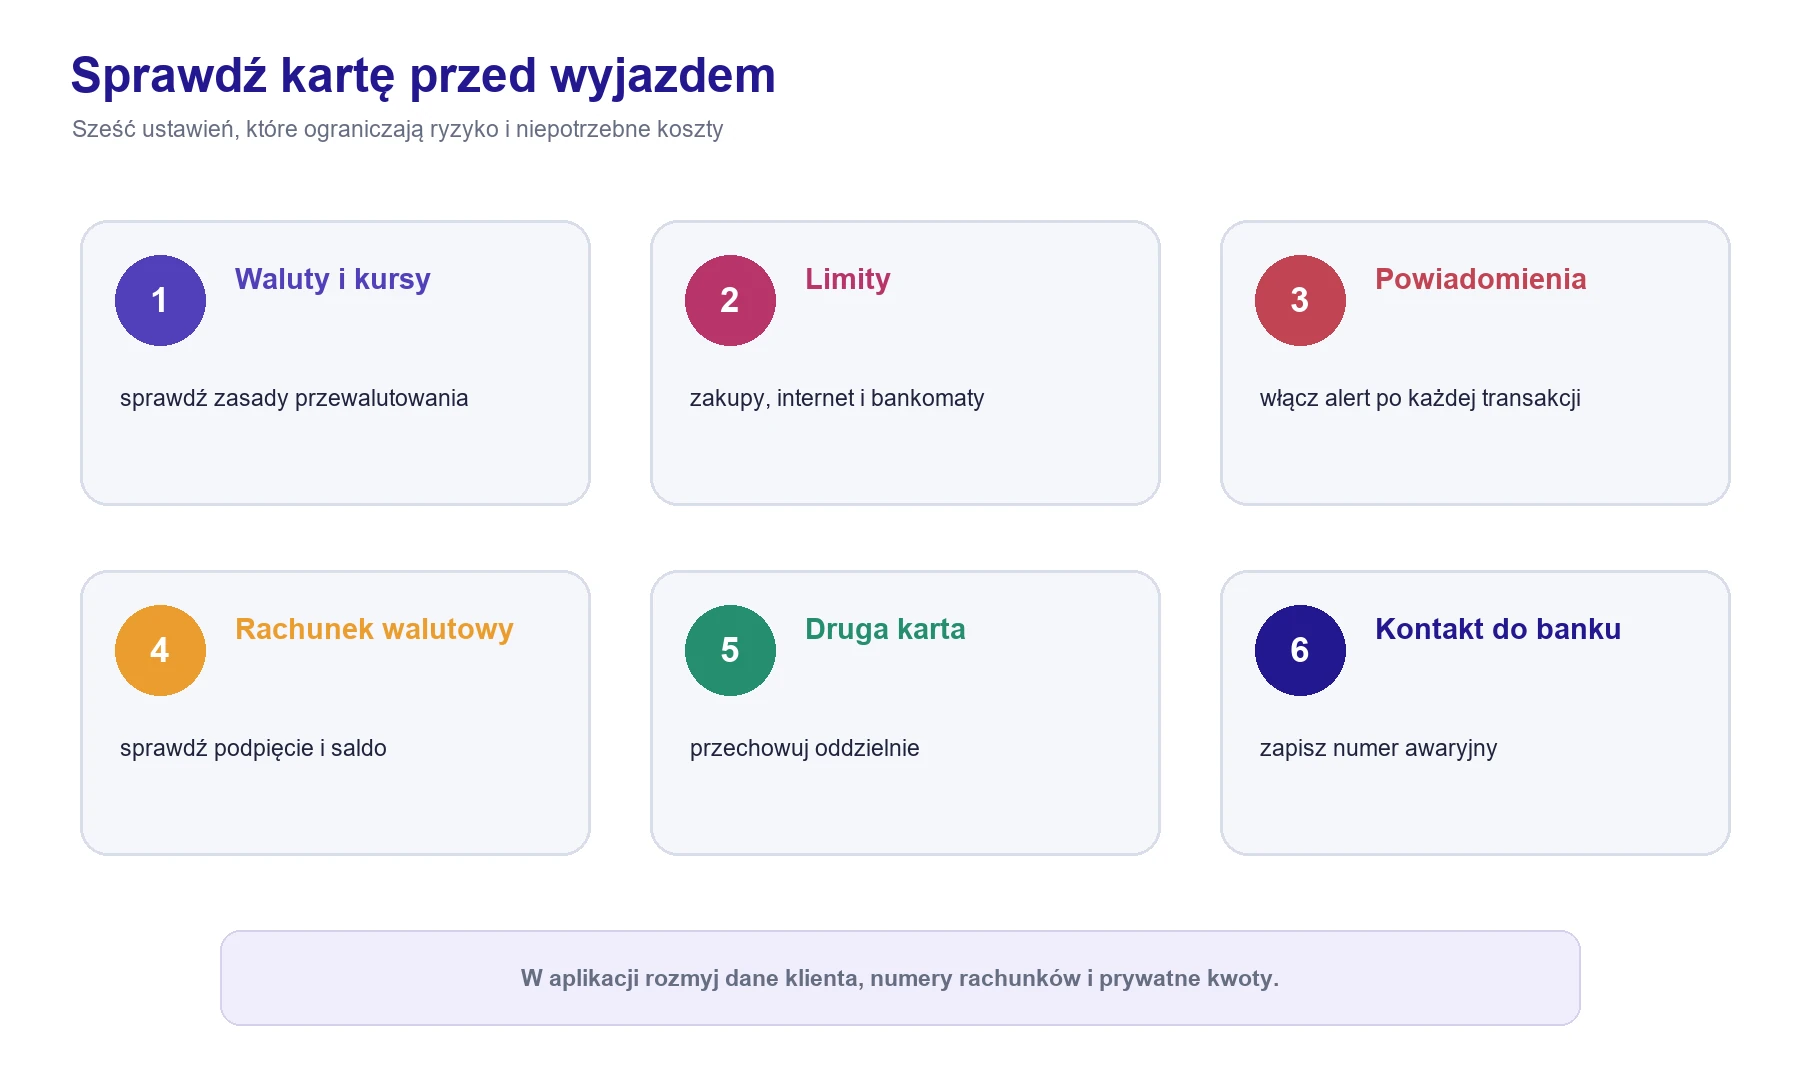
Sprawdź kartę co najmniej dzień przed wyjazdem. Pozwoli to rozwiązać problem bez presji czasu.
- Zweryfikuj datę ważności karty.
- Sprawdź limity płatności i wypłat.
- Włącz transakcje zagraniczne, jeżeli bank stosuje takie ustawienie.
- Upewnij się, że płatności zbliżeniowe i internetowe działają.
- Sprawdź numer telefonu do banku.
- Włącz powiadomienia o każdej transakcji.
- Dodaj kartę do portfela mobilnego, ale zabierz także kartę fizyczną.
- Sprawdź zasady korzystania z rachunków walutowych.
- Zapisz bezpiecznie kontakt do zastrzegania karty.
- Przygotuj drugą kartę przechowywaną oddzielnie.
Czy bank może zablokować kartę za granicą?
System bezpieczeństwa może zatrzymać nietypową transakcję. Znaczenie mają między innymi kraj, kwota, częstotliwość operacji, rodzaj punktu oraz wcześniejsze zachowanie użytkownika. Nie oznacza to, że każda transakcja zagraniczna wymaga wcześniejszego zgłoszenia podróży. Zależy to od banku i stosowanych mechanizmów.
Gdy płatność zostanie odrzucona:
- Nie powtarzaj wielokrotnie identycznej operacji bez sprawdzenia przyczyny.
- Sprawdź powiadomienia w aplikacji.
- Zweryfikuj dostępne środki i limity.
- Sprawdź, czy karta nie została czasowo zablokowana.
- Spróbuj użyć karty fizycznej i kodu PIN.
- Skontaktuj się z bankiem oficjalnym numerem.
- Skorzystaj z drugiej karty, jeśli problemu nie można rozwiązać od razu.
Płatność telefonem czy fizyczną kartą?
Portfel mobilny może ograniczyć przekazywanie sprzedawcy rzeczywistego numeru karty, ponieważ wykorzystuje token. Jest wygodny, ale nie powinien być jedynym sposobem płatności podczas podróży. Rozładowany telefon, brak dostępu do konta urządzenia albo awaria terminala mogą uniemożliwić użycie.
Fizyczna karta jest potrzebna w części bankomatów, hoteli i wypożyczalni. Warto mieć dwa niezależne sposoby płatności. Nie przechowuj obu kart w tym samym portfelu.
Czy warto zabierać gotówkę?
Nawet przy dobrej karcie niewielka rezerwa gotówki może być potrzebna. Terminal może nie działać, punkt może przyjmować wyłącznie gotówkę, a bank może czasowo zablokować kartę. Kwota rezerwy zależy od kraju, długości wyjazdu i dostępności bankomatów.
Gotówka nie powinna być przechowywana w jednym miejscu. Nie warto też wymieniać całego budżetu bez porównania kursów i rzeczywistych potrzeb. Najlepszym zabezpieczeniem jest połączenie karty głównej, karty zapasowej oraz rozsądnej kwoty gotówki.
Jak sprawdzić koszt po transakcji?
Po zaksięgowaniu porównaj pięć danych:
- Kwotę i walutę rachunku sprzedawcy.
- Kwotę transakcji widoczną w banku.
- Kurs zastosowany do rozliczenia.
- Prowizję wykazaną osobno.
- Datę transakcji i datę księgowania.
Efektywny kurs obliczysz, dzieląc kwotę pobraną w złotych przez kwotę w walucie obcej. Jeśli zakup za 80 euro kosztował 356 zł, efektywny kurs wynosi 4,45 zł za euro.
Następnie porównaj go z kursem referencyjnym z odpowiedniego dnia. Różnica nie zawsze oznacza błąd. Może wynikać z daty rozliczenia, marży, prowizji albo zasad konkretnej karty. Jeżeli kwota nie odpowiada warunkom produktu, złóż reklamację i dołącz potwierdzenie.
Co zrobić, gdy wybrano złą walutę?
Jeżeli zauważysz błąd przed wpisaniem PIN lub zatwierdzeniem w aplikacji, anuluj transakcję i poproś o ponowne obciążenie w walucie lokalnej.
Jeżeli płatność została zatwierdzona, poproś sprzedawcę o anulowanie i wykonanie nowej transakcji. Zachowaj oba potwierdzenia. Zwrot może nie pojawić się natychmiast.
Jeżeli sprzedawca wybrał DCC bez Twojej świadomej zgody albo odmówił możliwości zapłaty w lokalnej walucie, zachowaj rachunek, wydruk terminala i screen z aplikacji. Zgłoś reklamację w banku, opisując dokładny przebieg. Możliwość dalszego dochodzenia zwrotu zależy od okoliczności, dokumentów i zasad organizacji płatniczej.
Kiedy można skorzystać z chargebacku?
Chargeback może pomóc między innymi wtedy, gdy transakcja kartowa nosi znamiona oszustwa, opłacony towar nie dotarł albo usługa nie została wykonana. Procedurę inicjuje klient za pośrednictwem banku wydającego kartę. Nie jest to automatyczna gwarancja zwrotu. Trzeba przedstawić opis, potwierdzenia i dokumenty wymagane dla konkretnego powodu reklamacji.
Przy sporze dotyczącym samego kursu podstawą jest przede wszystkim sprawdzenie, jaką walutę zaakceptował użytkownik oraz jakie informacje pokazał terminal. Dlatego potwierdzenie płatności jest ważnym dowodem.
Najczęstsze błędy podczas płatności za granicą
- Automatyczne wybieranie PLN na terminalu.
- Zakładanie, że brak prowizji oznacza dobry kurs.
- Wypłata małej kwoty z bankomatu pobierającego stałą opłatę.
- Akceptowanie DCC w bankomacie bez przeczytania komunikatu.
- Korzystanie z karty kredytowej do wypłaty gotówki bez sprawdzenia kosztów.
- Brak zapasu limitu na blokadę hotelową albo depozyt.
- Zabranie tylko jednej karty.
- Brak powiadomień o transakcjach.
- Nieuwzględnienie daty księgowania.
- Opieranie decyzji na kursie reklamowym bez sprawdzenia limitów i cennika.
Praktyczny plan przed wyjazdem
Tydzień przed podróżą
Sprawdź tabelę opłat, zasady przewalutowania, limity, ważność karty oraz wymagania hotelu i wypożyczalni. Zamów dodatkową kartę, jeśli masz tylko jedną. Nie odkładaj tego na dzień wyjazdu.
Dzień przed podróżą
Zaktualizuj aplikację bankową, sprawdź logowanie, włącz powiadomienia i przygotuj niewielką rezerwę gotówki. Zapisz oficjalny numer banku w kontaktach.
Podczas płatności
Sprawdź kwotę i walutę, wybierz walutę lokalną, nie pozwalaj sprzedawcy zabierać karty poza zasięg wzroku i zachowaj potwierdzenie większej transakcji.
Po powrocie
Przejrzyj historię, porównaj blokady z księgowaniami i wyjaśnij nierozpoznane operacje. Nie ignoruj małej obcej transakcji, ponieważ może być testem poprzedzającym większe obciążenie.
Pytania i odpowiedzi
Czy za granicą wybrać PLN czy walutę lokalną?
Zwykle wybierz walutę lokalną. Wybór PLN może oznaczać DCC i kurs ustalony przez operatora terminala albo bankomatu. Ostateczna decyzja powinna uwzględniać rzeczywiste koszty Twojej karty.
Czy płacenie kartą za granicą jest bezpieczne?
Tak, jeśli kontrolujesz walutę, kwotę, limity i powiadomienia. Warto mieć kartę zapasową, nie udostępniać karty sprzedawcy poza zasięgiem wzroku i regularnie sprawdzać historię.
Czy karta wielowalutowa zawsze wybierze właściwe konto?
Nie zawsze. Mechanizm zależy od banku, obsługiwanych walut, dostępnego salda i kolejności rachunków. Trzeba sprawdzić regulamin produktu.
Czy DCC może pojawić się w internecie?
Tak. Sklep albo operator płatności może zaproponować przeliczenie ceny na PLN. Przed zatwierdzeniem sprawdź walutę obciążenia i kurs.
Dlaczego zaksięgowana kwota różni się od blokady?
Powodem może być inna data rozliczenia, zmiana kursu, marża albo zasady banku. Blokada nie zawsze jest ostatecznym księgowaniem.
Czy wypłata kartą kredytową za granicą się opłaca?
Zwykle wymaga szczególnej ostrożności. Może wystąpić prowizja, przewalutowanie oraz odsetki naliczane inaczej niż przy zakupie. Przed wypłatą sprawdź tabelę opłat swojej karty.
Czy warto wcześniej kupić walutę?
Może to ułatwić kontrolę kosztu, jeśli karta pobiera środki bezpośrednio z rachunku walutowego. Trzeba jednak uwzględnić kurs zakupu waluty, opłaty za produkt i ryzyko pozostawienia niewykorzystanego salda.
Podsumowanie
Tania płatność kartą za granicą zaczyna się przed wyjazdem. Trzeba znać zasady przewalutowania, opłaty i sposób korzystania z rachunków walutowych. Przy terminalu najczęściej wybierasz walutę lokalną, a nie PLN. W bankomacie sprawdzasz równocześnie opłatę operatora, prowizję banku i propozycję DCC.
Najlepsza karta zależy od sposobu podróżowania. Inne potrzeby ma osoba wykonująca kilka zakupów w strefie euro, inne ktoś regularnie podróżujący poza Europę, a jeszcze inne klient rezerwujący samochód i hotel z wysokim depozytem. Zawsze warto mieć drugą metodę płatności oraz niewielką rezerwę gotówki.
Po każdej większej transakcji sprawdź walutę i ostatecznie zaksięgowaną kwotę. Dzięki temu koszt przewalutowania przestaje być niewidocznym dodatkiem, a staje się parametrem, który można świadomie kontrolować.