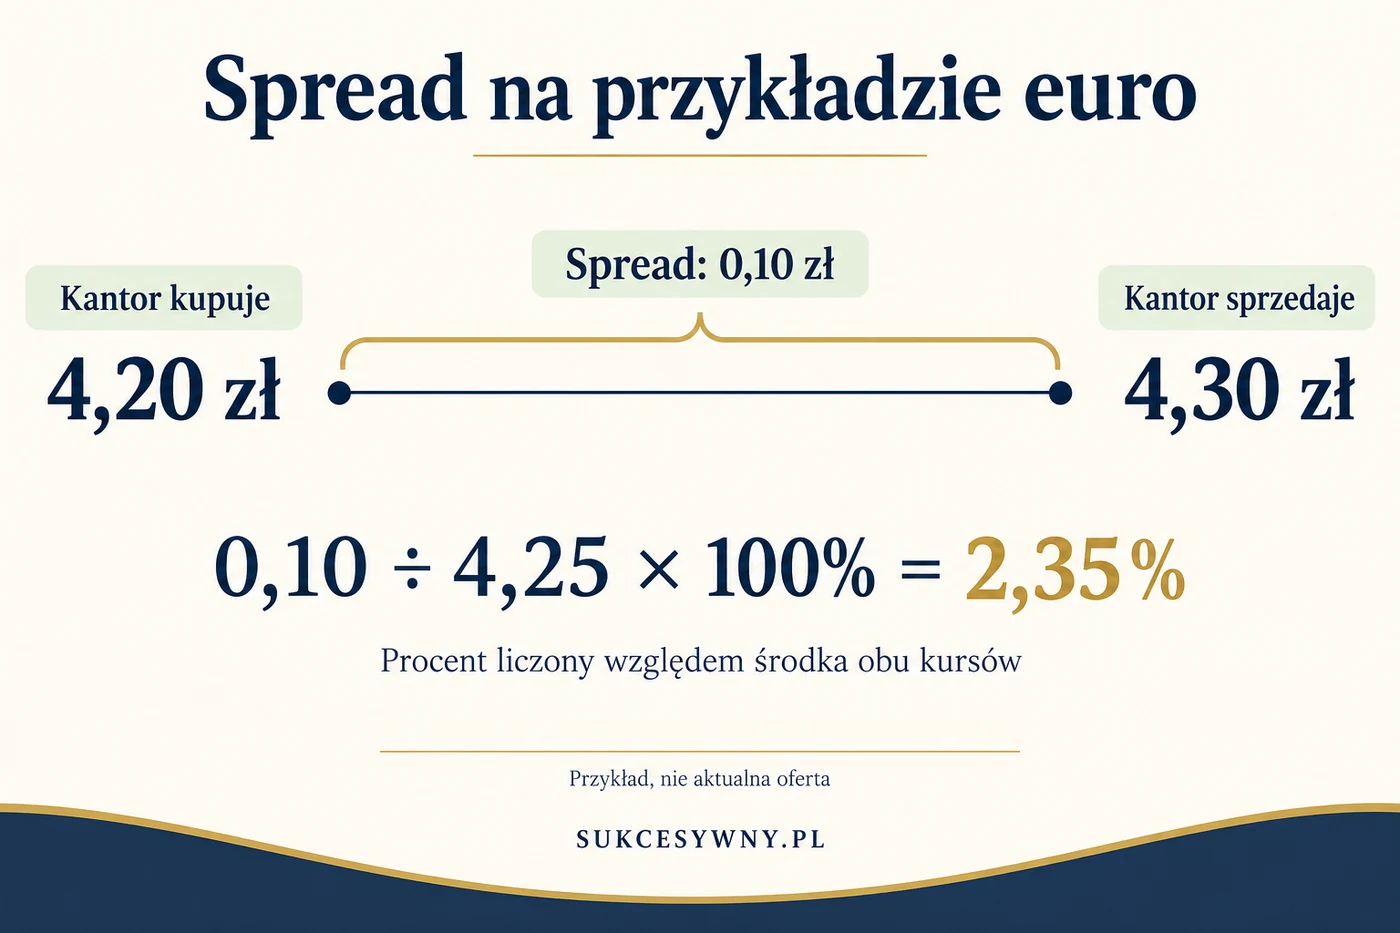
Spread walutowy to różnica między kursem sprzedaży i kursem kupna tej samej waluty. Jeśli kantor kupuje euro po 4,20 zł, a sprzedaje po 4,30 zł, spread wynosi 0,10 zł na euro. Nie oznacza to jednak, że przy każdej pojedynczej wymianie ponosisz osobną opłatę równą całemu spreadowi.
Do porównania ofert potrzebujesz kursu właściwego dla swojej operacji oraz wszystkich dodatkowych kosztów. Kupując euro, sprawdzasz, ile złotych łącznie oddasz. Sprzedając euro, sprawdzasz, ile złotych ostatecznie otrzymasz. Te dwie kwoty są bardziej praktyczne niż sam reklamowany procent.
Kurs kupna i sprzedaży. Z czyjej perspektywy?
W tradycyjnej tabeli kantoru lub banku nazwy odnoszą się do instytucji. Kurs kupna mówi, za ile kantor kupi od Ciebie walutę obcą. Kurs sprzedaży określa, za ile sprzeda ją Tobie. To częsta przyczyna pomyłek przy pierwszej wymianie.
| Co robisz? | Co robi kantor? | Który kurs z tabeli porównujesz? |
|---|---|---|
| Masz PLN i chcesz EUR | Sprzedaje Ci euro | Kurs sprzedaży EUR |
| Masz EUR i chcesz PLN | Kupuje od Ciebie euro | Kurs kupna EUR |
W aplikacjach przyciski „Kup” i „Sprzedaj” mogą być opisane z perspektywy użytkownika. Dlatego zamiast polegać wyłącznie na nazwie, sprawdź podsumowanie: jaką walutę oddajesz, jaką otrzymujesz i w jakiej kwocie. To rozstrzyga kierunek transakcji.
Przy zakupie 1000 EUR kurs 4,30 zł oznacza 4300 zł przed dodatkowymi opłatami. Przy sprzedaży 1000 EUR po 4,20 zł otrzymasz 4200 zł przed ewentualnymi potrąceniami. Różnica wynika z zastosowania dwóch stron tabeli.
Jak obliczyć spread walutowy w złotych?
Od kursu sprzedaży odejmij kurs kupna. W naszym hipotetycznym przykładzie: 4,30 zł pomniejszone o 4,20 zł daje 0,10 zł. Oznacza to dziesięć groszy różnicy między dwiema cenami jednego euro.
Jeżeli chcesz zobaczyć znaczenie tej różnicy dla większej kwoty, pomnóż ją przez liczbę jednostek waluty. Dla 1000 EUR jest to 100 zł. Tyle wyniosłaby różnica między zakupem a natychmiastową odsprzedażą tych 1000 EUR przy niezmienionych kursach i bez prowizji.
Nie dodawaj potem tych 100 zł jeszcze raz do kosztu zakupu 4300 zł. Spread jest już odzwierciedlony w cenach z tabeli. Osobno doliczasz jedynie rzeczywiste opłaty, które usługodawca pobiera poza kursem.
Jak obliczyć spread procentowy?
Przy procentach trzeba najpierw ustalić podstawę porównania. Jedna z metod odnosi różnicę kursów do ich środka. Taką formułę pokazuje ING na stronie kursów walut w planach kantoru. Nie zakładaj, że każdy serwis prezentujący spread używa identycznego mianownika.
Najpierw obliczasz środek dwóch kursów: (4,20 + 4,30) ÷ 2 = 4,25. Następnie dzielisz różnicę 0,10 przez 4,25 i mnożysz przez 100%. Otrzymujesz około 2,35%.
Jeżeli zamiast środka użyjesz kursu kupna, wynik wyniesie około 2,38%. Różnica nie oznacza błędu kalkulatora, tylko inną podstawę obliczenia. Porównując dwie podane wartości procentowe, sprawdź więc definicję obu. W przeciwnym razie zestawiasz liczby liczone na różny sposób.
Czy spread jest całym kosztem jednej wymiany?
Nie. Spread opisuje odległość między ceną kupna a sprzedaży. Gdy wykonujesz tylko jedną operację, jej koszt względem innej oferty zależy od właściwego kursu transakcyjnego. Nie musisz kupować i od razu sprzedawać waluty, żeby ją porównać.
Załóżmy, że kupujesz 1000 EUR. W jednej usłudze kurs sprzedaży wynosi 4,30 zł, a w drugiej 4,28 zł. Przy braku dodatkowych kosztów zapłacisz odpowiednio 4300 zł i 4280 zł. Różnica to 20 zł, niezależnie od tego, jaki kurs kupna oferują te instytucje w tym samym momencie.
Dlatego niskiego spreadu nie należy traktować jako samodzielnego dowodu najlepszej oferty. Dwie tabele mogą mieć różne poziomy obu kursów, a do tego różne opłaty. Przy konkretnej płatności liczy się ostateczna kwota, którą oddajesz lub otrzymujesz.
Porównanie trzech ofert. Najniższy kurs nie zawsze wygrywa
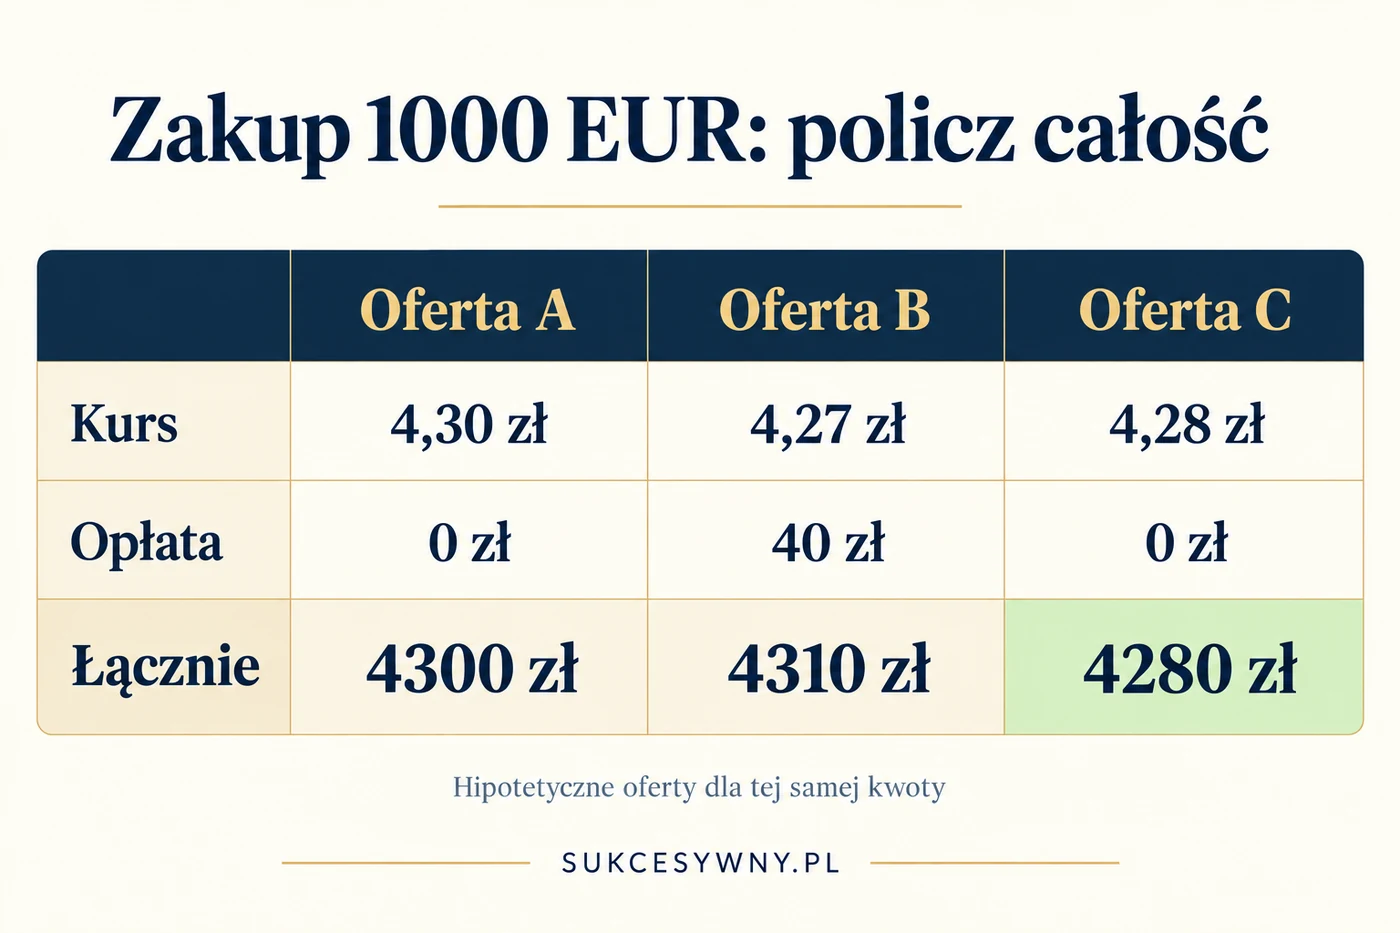
Poniżej hipotetyczny zakup 1000 EUR. Wszystkie propozycje dotyczą tej samej kwoty, a opłata jest pobierana dodatkowo w złotych. W przykładzie nie występują inne koszty ani zmiana kursu w czasie.
| Oferta | Kurs sprzedaży EUR | Opłata dodatkowa | Łączny koszt 1000 EUR |
|---|---|---|---|
| A | 4,30 zł | 0 zł | 4300 zł |
| B | 4,27 zł | 40 zł | 4310 zł |
| C | 4,28 zł | 0 zł | 4280 zł |
Oferta B ma najniższy kurs sprzedaży, ale przy tej kwocie przegrywa po doliczeniu opłaty. Oferta C jest tańsza o 30 zł od B i o 20 zł od A. To pokazuje, dlaczego podsumowanie transakcji jest ważniejsze niż wyróżniona liczba na stronie.
Możesz również obliczyć efektywny kurs zakupu: podziel cały koszt w złotych przez faktycznie otrzymaną liczbę euro. Dla oferty B będzie to 4310 ÷ 1000, czyli 4,31 zł za euro. Jeśli prowizja pomniejsza otrzymywaną walutę, w mianowniku użyj kwoty po potrąceniu.
Spread a kurs średni NBP
Kurs średni NBP może być punktem odniesienia, ale nie jest obietnicą, że bank lub kantor wymieni po nim pieniądze. NBP publikuje różne tabele kursowe, w tym kursy średnie oraz tabelę kupna i sprzedaży. Nie należy traktować tych pojęć zamiennie.
Jeśli porównujesz cenę transakcji z kursem średnim, zwróć uwagę na czas. Tabela z danego dnia i oferta aktualizowana w ciągu dnia mogą odzwierciedlać inne momenty rynku. Różnica nie jest wtedy czystą miarą marży instytucji.
W naszym przykładzie środek 4,25 zł jest średnią dwóch założonych kursów kantoru. Nie nazwaliśmy go kursem NBP, bo nie pochodzi z tabeli NBP. To rozróżnienie ma znaczenie również w kalkulatorach: liczba opisana jako „kurs średni” powinna mieć jasno wskazane źródło.
Gdzie jeszcze mogą pojawić się koszty wymiany?
Sprawdź prowizję procentową lub minimalną, limit bezpłatnej wymiany, koszt płatnego planu oraz opłatę za przesłanie kupionej waluty. Jeżeli usługa różnicuje warunki według dnia tygodnia lub godzin, porównuj ofertę obowiązującą dokładnie w chwili transakcji.
Osobną sprawą jest sposób dostarczenia środków. Wymiana gotówki i wymiana pieniędzy na rachunku mogą mieć różne kursy. Korzystny kurs internetowy nie przesądza o opłacalności wpłaty gotówki w oddziale ani późniejszej wypłaty waluty.
Różnice między aplikacją a standardową tabelą banku również bywają istotne. Nie zakładaj, że zwykły przelew między kontem PLN i EUR zastosuje dokładnie taką samą cenę jak zaakceptowana transakcja w kantorze. Szczegóły opisujemy między innymi przy wymianie walut w Revolut i w poradniku o Kantorze Walutowym Alior Banku.
Jak ograniczyć koszt przewalutowania?
- Ustal docelową kwotę i walutę. Porównuj oferty dla tej samej liczby euro lub dolarów.
- Sprawdzaj właściwy kierunek. Inny kurs dotyczy kupowania waluty, a inny jej sprzedawania.
- Porównuj w zbliżonym czasie. Przy zmiennym rynku oferta z wczoraj nie jest równoważnym punktem odniesienia.
- Dolicz opłaty. Uwzględnij prowizję, wymagany plan i transfer do miejsca, w którym wykorzystasz pieniądze.
- Unikaj niepotrzebnych wymian po drodze. Zmiana EUR na PLN i ponowny zakup EUR mogą kosztować więcej niż bezpośrednie przeniesienie euro.
Przy płatnościach zagranicznych dochodzi jeszcze wybór waluty rozliczenia na terminalu lub w bankomacie. To osobny mechanizm od samego spreadu tabeli. Zasady i przykłady znajdziesz w tekście jak płacić kartą za granicą.
Najczęstsze pytania o spread
Czy spread 0% oznacza wymianę za darmo?
Niekoniecznie. Sprawdź, wobec jakiego kursu liczono spread oraz czy występują prowizje, limity lub opłata za plan. O bezpłatności konkretnej operacji decydują pełne warunki, nie tylko jedno hasło.
Czy spread wynosi zawsze tyle samo?
Nie. Może zależeć od waluty, instytucji, kanału wymiany, kwoty i aktualnej oferty. Przed większą transakcją sprawdź końcowe podsumowanie, nawet jeśli wcześniej korzystałeś z tej samej usługi.
Czy niższy spread zawsze oznacza lepszy kurs?
Nie wystarcza do takiego wniosku. Przy zakupie porównaj cenę sprzedaży waluty i opłaty. Przy sprzedaży porównaj kwotę, którą dostaniesz po wszystkich potrąceniach.
Czy można uniknąć spreadu, trzymając pieniądze na koncie walutowym?
Konto może pozwolić płacić posiadaną walutą bez każdorazowej wymiany, jeśli transakcja zostanie właściwie rozliczona. Jeżeli jednak musisz wcześniej kupić tę walutę za złote, koszt samego zakupu nadal wymaga porównania.