Komunikat „przelew odrzucony przez bank odbiorcy” oznacza, że bank po drugiej stronie nie zaakceptował płatności. Nie wyjaśnia jednak samodzielnie, dlaczego tak się stało ani gdzie w tej chwili są pieniądze. Najpierw sprawdź szczegóły operacji i historię rachunku, następnie poproś swój bank o przyczynę odmowy oraz status zwrotu. Nie wysyłaj ponownie tej samej kwoty tylko dlatego, że odbiorca jeszcze jej nie widzi.
Problem może wynikać z danych rachunku, rodzaju płatności, waluty albo ograniczeń po stronie odbiorcy. Czasem komunikat dotyczy odmowy już u nadawcy. Rozróżnienie tych sytuacji pozwala zadać bankowi właściwe pytanie, zamiast kilka razy ponawiać przelew z tym samym błędem.
Przelew odrzucony, oczekujący i zwrócony. Co oznaczają te statusy?
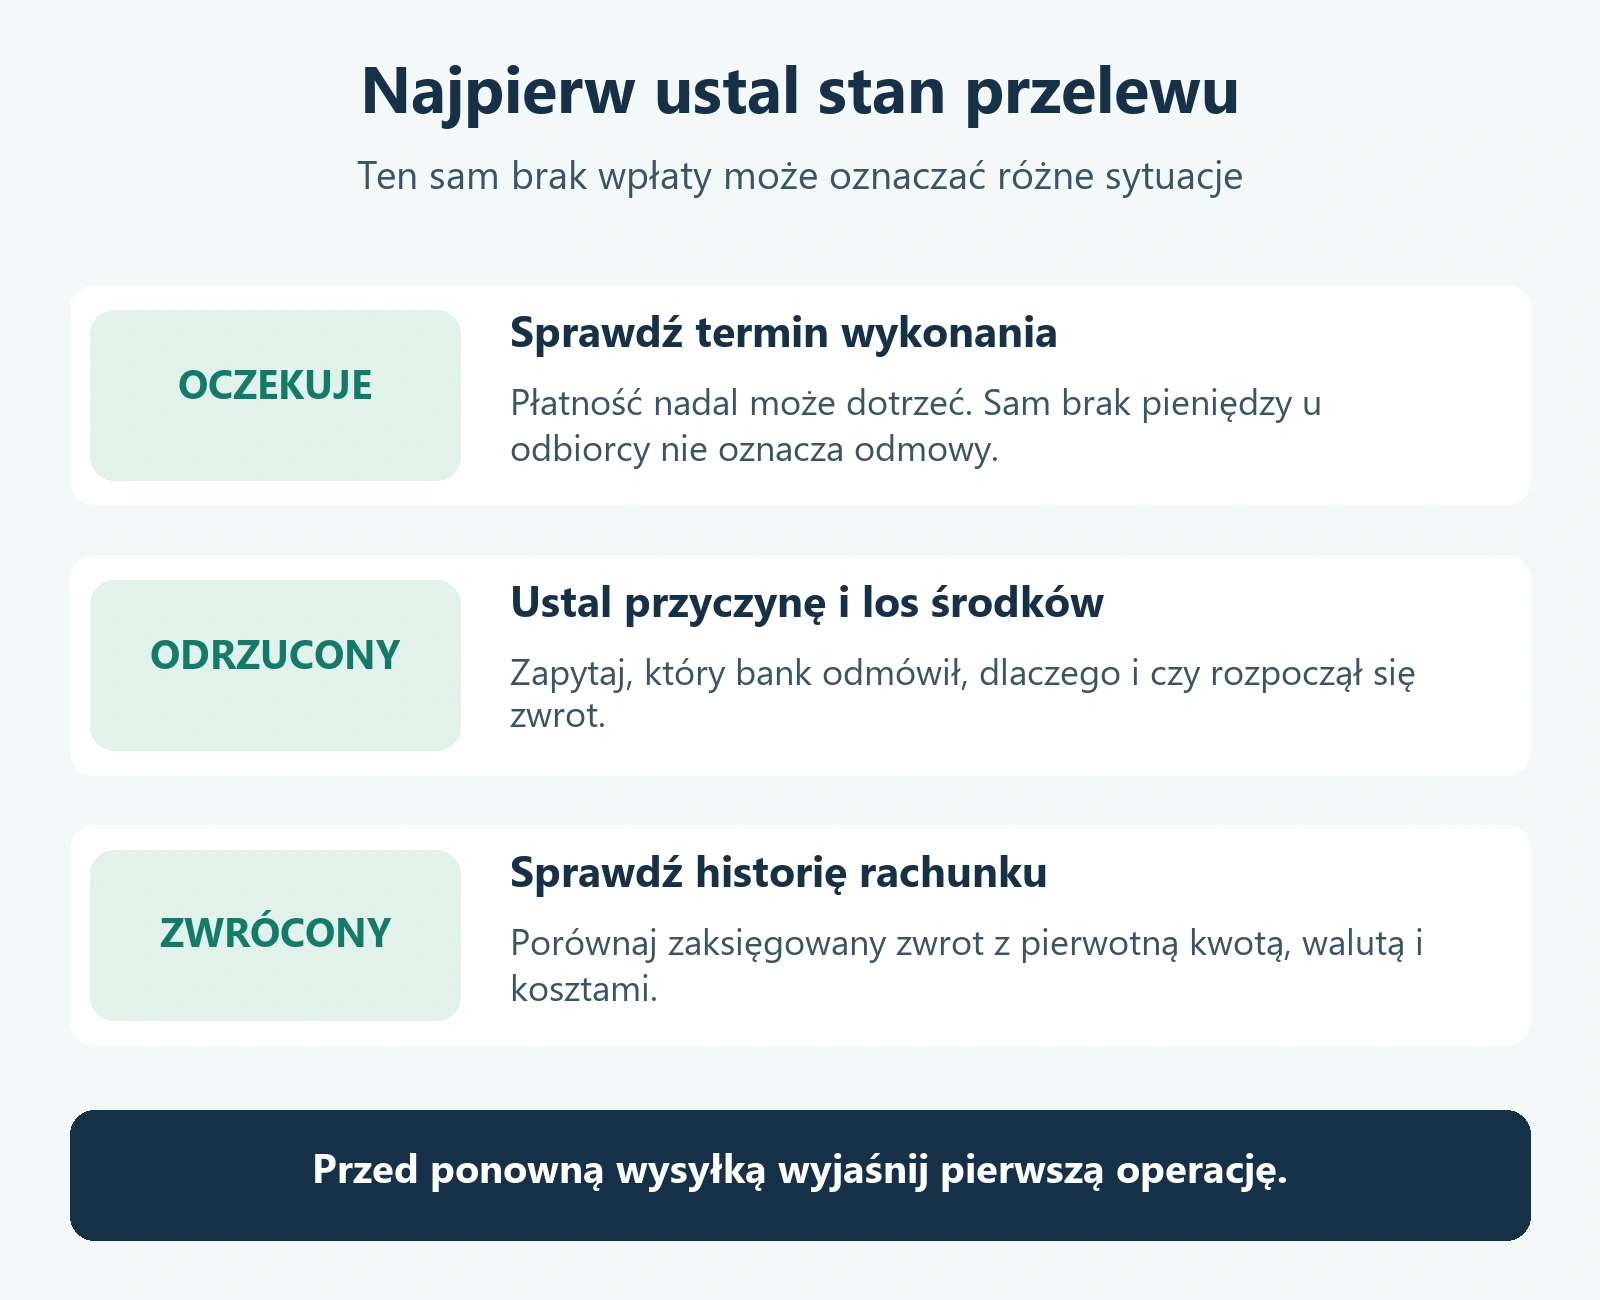
Brak pieniędzy u odbiorcy nie wystarcza, aby uznać przelew za odrzucony. Operacja może nadal czekać na realizację. Z kolei płatność opisana jako wykonana w banku nadawcy nie w każdym systemie oznacza potwierdzone zaksięgowanie na koncie odbiorcy.
Nazwy statusów różnią się między aplikacjami. Dlatego poniższą tabelę traktuj jako pomoc w rozmowie z bankiem, a nie wspólną instrukcję wszystkich systemów.
| Co widzisz | Co trzeba ustalić | Najbliższy krok |
|---|---|---|
| Oczekujący lub w realizacji | Czy bank nadal przetwarza zlecenie | Sprawdź przewidywany termin wykonania |
| Odrzucony przed wysłaniem | Czy środki w ogóle opuściły bank nadawcy | Wyjaśnij powód we własnym banku |
| Odrzucony przez bank odbiorcy | Jaka była przyczyna i czy rozpoczęto zwrot | Poproś o szczegóły odmowy oraz status pieniędzy |
| Zwrot w toku | Czy bank nadawcy otrzymał już zwracane środki | Ustal identyfikator zwrotu i dalszy termin kontroli |
| Zwrócony | Czy zwrot jest widoczny w historii i saldzie | Porównaj kwotę, walutę oraz ewentualne koszty |
| Wykonany, ale odbiorca nie widzi wpłaty | Co dokładnie potwierdza ten status | Zleć wyjaśnienie, zamiast zakładać odrzucenie |
Jeśli nie ma komunikatu o odmowie, zacznij od sprawdzenia, kiedy powinien dojść przelew. Oczekiwanie na właściwą sesję i formalne odrzucenie płatności wymagają innego postępowania.
Dlaczego bank odbiorcy może odrzucić przelew?
Nieprawidłowy numer lub nieaktualne dane
Porównaj dane z potwierdzenia z aktualną instrukcją odbiorcy. Nie wystarczy sprawdzenie nazwy zapisanego kontaktu w aplikacji. Pod tą samą nazwą mógł pozostać dawny numer rachunku. Przy płatności zagranicznej zweryfikuj także IBAN i wymagane dane banku.
Błędny numer może wskazywać nieistniejący rachunek, ale może też należeć do innej osoby. Ta druga sytuacja nie jest zwykłym odrzuceniem. Jeżeli bank potwierdzi skuteczne przekazanie pieniędzy niewłaściwemu odbiorcy, sprawdź procedurę opisaną w poradniku czy można cofnąć przelew bankowy.
Rachunek nie przyjmuje danego rodzaju wpłat
Poprawny numer nie oznacza, że konto przyjmie każdą płatność. Znaczenie może mieć jego typ, aktualny status oraz obsługiwany sposób rozliczenia. Inne zasady mogą dotyczyć zwykłego rachunku do przelewów, a inne rachunku służącego do konkretnej usługi. Odbiorca powinien potwierdzić we własnym banku, czy podany numer jest właściwy dla takiej wpłaty.
Jeżeli konto zostało już zamknięte, nie próbuj poprawiać samej nazwy odbiorcy. Potrzebny jest aktualny numer. Tę sytuację, również w przypadku pensji i zwrotów, opisujemy osobno w tekście o przelewie na zamknięte konto.
Waluta albo droga przelewu nie pasują do rachunku
Nie każdy rachunek obsługuje wszystkie waluty i wszystkie rodzaje przelewów zagranicznych. Zlecenie SEPA oraz SWIFT nie są zamienne tylko dlatego, że odbiorca mieszka za granicą. Możliwość przyjęcia pieniędzy zależy od konkretnego produktu i instrukcji banku.
Odbiorca powinien przekazać dane do wpłaty w wybranej walucie. Samo dopisanie symbolu EUR do tytułu nie zmienia waluty zlecenia. Nie zakładaj też, że bank automatycznie przewalutuje każdą niepasującą wpłatę. Najpierw sprawdź, czy taką operację w ogóle obsługuje.
Ograniczenie rachunku lub dodatkowa weryfikacja
Bank może potrzebować dodatkowych informacji lub nie móc przyjąć środków na dany rachunek. To nie jest automatycznie dowód oszustwa odbiorcy. Powód należy wyjaśnić na podstawie konkretnej operacji, a nie odgadywać po samym słowie „odrzucony”.
W centrum pomocy ING Business bank wymienia między innymi nieprawidłowy numer, zamknięty rachunek, ograniczenia przyjmowania wpłat oraz brak wymaganych informacji od odbiorcy. To przykłady przyczyn, a nie stwierdzenie, że wszystkie dotyczą Twojego przelewu.
Jak odczytać kod odrzucenia przelewu SEPA?
Przy przelewie w euro bank może otrzymać kod wskazujący powód niepowodzenia. Nie każda aplikacja pokazuje go klientowi. Warto zapytać o kod oraz jego objaśnienie, zamiast poprzestawać na ogólnym komunikacie.
Poniższe oznaczenia pochodzą z aktualnych wytycznych EPC dla przelewów SEPA Credit Transfer. Nie są słownikiem wszystkich przelewów krajowych ani płatności kartą.
| Kod | Znaczenie w tym schemacie | Co sprawdzić |
|---|---|---|
| AC01 | Nieprawidłowy identyfikator rachunku, np. błędny lub nieistniejący IBAN | Aktualny numer otrzymany od odbiorcy |
| AC04 | Rachunek zamknięty | Nowy numer do rozliczenia płatności |
| AC06 | Rachunek zablokowany | Wyjaśnienie ograniczenia przez odbiorcę w jego banku |
| AG01 | Ten rodzaj przelewu jest niedozwolony na wskazany rachunek | Właściwy rachunek lub inny uzgodniony sposób płatności |
Ogólny kod nie zawsze oznacza błąd konsultanta. Zakres przekazywanych informacji może podlegać ograniczeniom. Nadal możesz poprosić o informację, co trzeba zmienić przed następną próbą i jaki jest aktualny status środków.
Co zrobić krok po kroku, jeśli wysłałeś pieniądze?
1. Zapisz dane konkretnej operacji
Pobierz potwierdzenie i zachowaj komunikat o odrzuceniu. Zanotuj datę, kwotę, walutę, numer rachunku odbiorcy i identyfikator transakcji. Jeżeli numer referencyjny zwrotu jest inny niż numer pierwotnego przelewu, zapisz oba.
Sprawdź historię, nie tylko saldo na ekranie głównym. Szukaj obciążenia, jego cofnięcia albo osobnej operacji zwrotnej. Samo zmniejszenie dostępnych środków nie odpowiada jeszcze na pytanie, czy pieniądze zostały ostatecznie wysłane, czy tylko zarezerwowane.
2. Zacznij od banku, z którego zleciłeś przelew
Własny bank może sprawdzić Twoje zlecenie i przekazane mu informacje o jego dalszym losie. Zapytaj, czy odmowa nastąpiła u niego, w banku pośredniczącym, czy u odbiorcy. Brak środków lub przekroczony limit u nadawcy nie oznaczają odmowy banku odbiorcy.
Poproś o odpowiedź na cztery konkretne pytania:
- Jaki bank odrzucił płatność i z jakiego powodu?
- Czy pieniądze wyszły z mojego banku i gdzie obecnie znajduje się operacja?
- Czy zwrot został już zainicjowany albo otrzymany?
- Kiedy i w jaki sposób mam sprawdzić wynik, jeśli środków nadal nie będzie?
Przy przelewach zagranicznych zapytaj również o dostępne śledzenie oraz identyfikator UETR, jeżeli dana płatność go posiada. Pomaga on wskazać konkretną transakcję. Różnice w drodze płatności i udziale banków pośredniczących wyjaśniamy w poradniku o przelewach SWIFT.
3. Uzgodnij dane z odbiorcą
Przekaż odbiorcy informację o przyczynie, którą podał bank. Poproś o aktualną instrukcję wpłaty. Gdy problem dotyczy jego rachunku, potrzebne może być wyjaśnienie bezpośrednio w jego banku. Nie przesyłaj mu całej historii swoich finansów. Potwierdzenie jednej operacji zwykle lepiej pokazuje, o którą płatność chodzi.
Jeżeli bank wymaga dokumentów, sprawdź prośbę w oficjalnej aplikacji lub przez znany kanał kontaktu. Nie podawaj kodu autoryzacyjnego osobie, która obiecuje „odblokowanie zwrotu”. Wykonanie nowego przelewu do rozmówcy nie jest sposobem na wyjaśnienie odrzuconej płatności.
Co może zrobić odbiorca, który czeka na pieniądze?
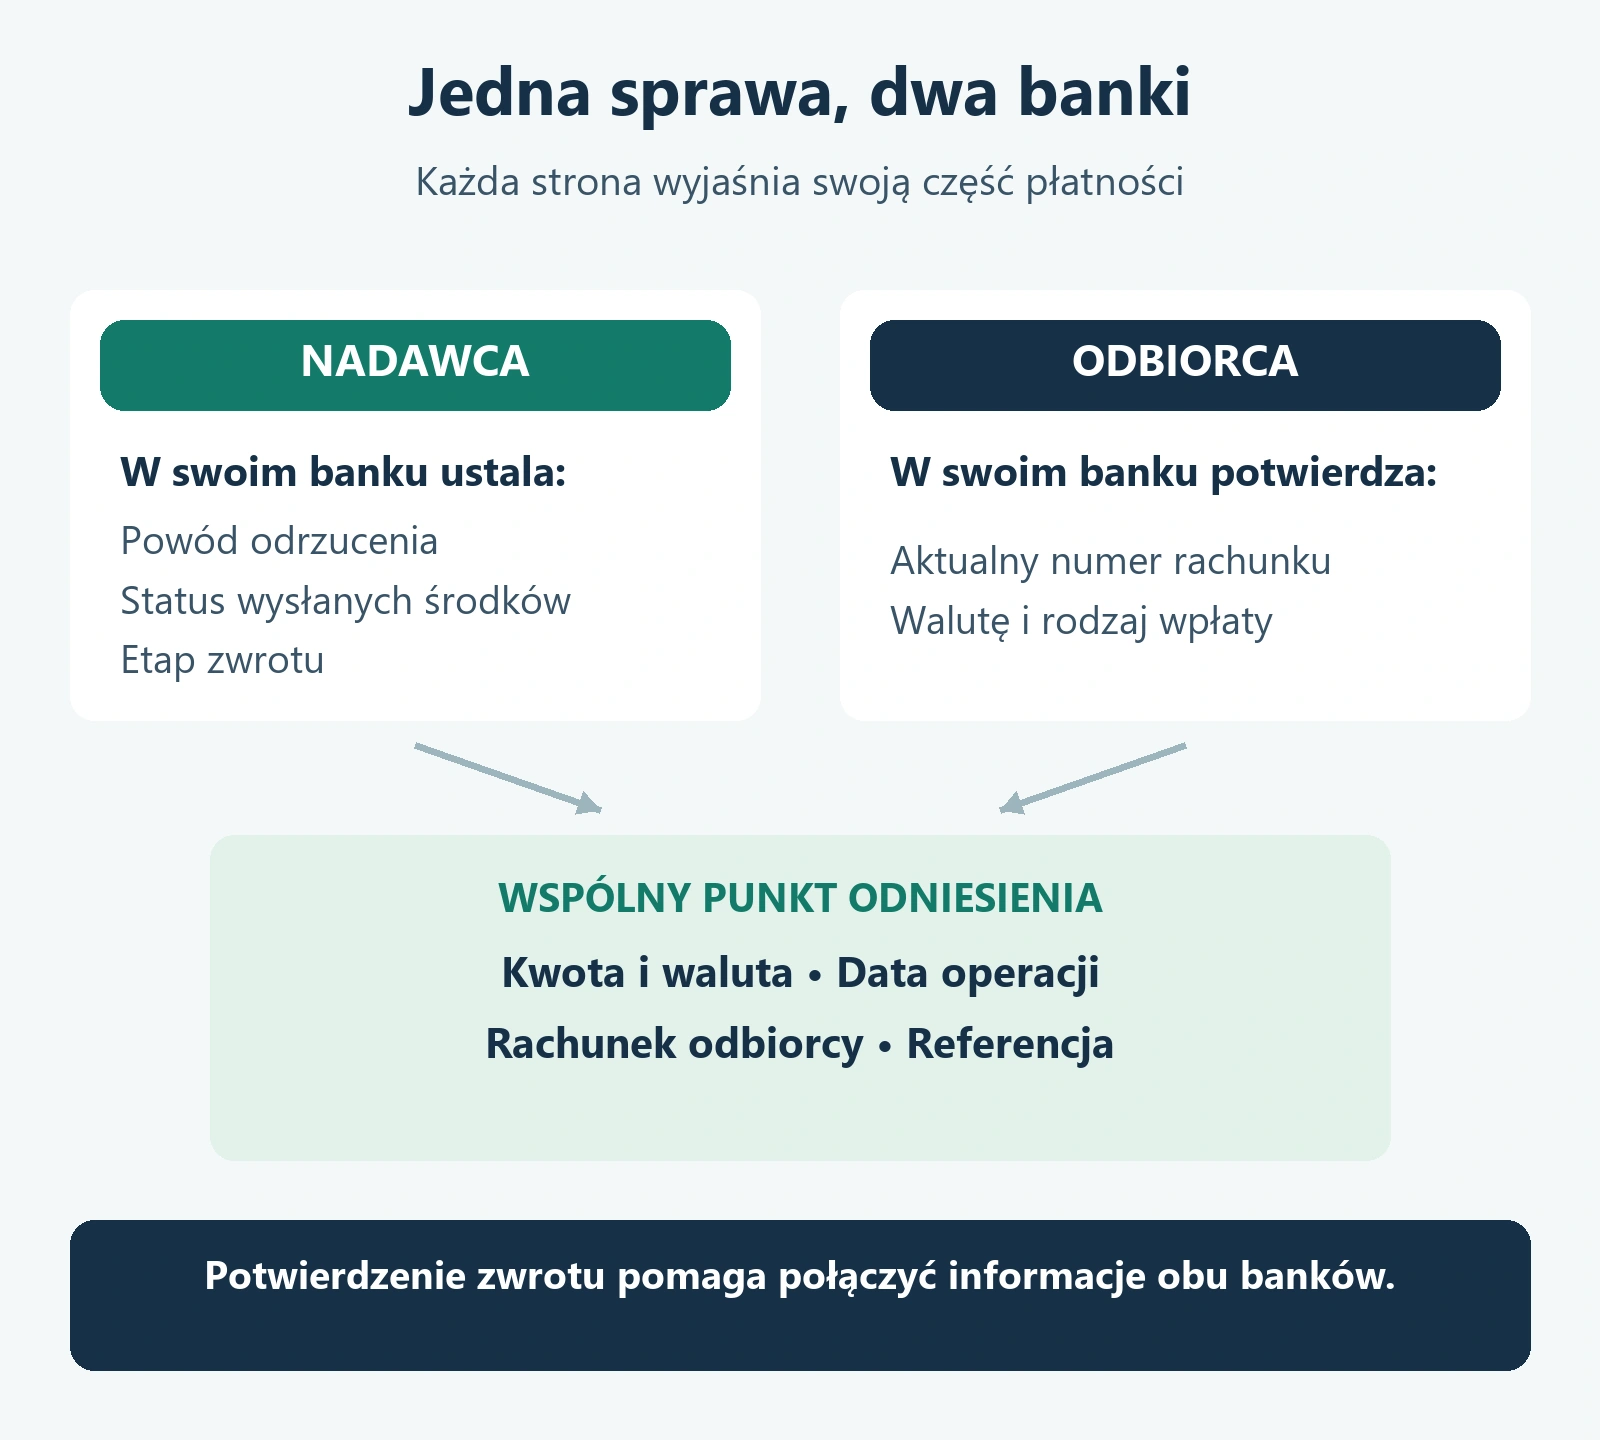
Poproś nadawcę o potwierdzenie płatności i dokładną treść komunikatu. Porównaj numer z aktualnymi danymi swojego rachunku. Następnie sprawdź we własnym banku, czy wpłata została odrzucona, czy oczekuje na informacje, oraz czy dany rachunek przyjmuje wskazaną walutę i rodzaj przelewu.
Nie ograniczaj zgłoszenia do zdania „nie mam pieniędzy”. Podaj kwotę, walutę, datę, nazwę nadawcy oraz referencję operacji. Jeśli bank potwierdzi wysłanie zwrotu, poproś o jego potwierdzenie lub dane identyfikujące. Nadawca będzie mógł przekazać je swojemu bankowi.
Przykładowo płacisz za usługę 1200 euro, ale odbiorca podał rachunek nieobsługujący tej drogi płatności. Samo ponowienie zlecenia z innym tytułem nie rozwiązuje przyczyny. Najpierw potrzebujesz poprawnych instrukcji odbiorcy i informacji, co stało się z pierwszą wpłatą. To pozwala uniknąć równoległego śledzenia dwóch przelewów.
Kiedy wrócą pieniądze z odrzuconego przelewu?
Nie ma jednej liczby dni, którą można bezpiecznie obiecać dla każdego banku, kraju i rodzaju płatności. Inaczej wygląda odmowa przed wysłaniem pieniędzy, a inaczej powrót środków przez banki pośredniczące. Ważne są także etap obsługi i moment zainicjowania zwrotu.
Ustal z bankiem, od którego zdarzenia liczy podany termin. „Pięć dni od zwrotu” nie musi oznaczać pięciu dni od chwili, kiedy kliknąłeś wyślij. Poproś też o wyjaśnienie, czy chodzi o dni robocze, oraz o numer zgłoszenia. Jeżeli uzgodniony termin minie, wróć z tym numerem zamiast rozpoczynać sprawę od początku.
Gdy bank nadawcy mówi, że jeszcze nie otrzymał środków, a odbiorcy potwierdza ich odesłanie, potrzebne jest powiązanie obu informacji. Potwierdzenie zwrotu i jego referencja są wtedy bardziej użyteczne niż sam zrzut pustego salda odbiorcy.
Dlaczego zwrócona kwota może być inna?
Przy płatności zagranicznej sprawdź osobno kwotę przelewu, pobrane opłaty oraz ewentualne przewalutowania. Revolut Business wskazuje, że koszty banków pośredniczących mogą pomniejszyć zwracaną kwotę. Nie oznacza to, że dowolne potrącenie w Twojej sprawie jest prawidłowe.
Jeśli wysłano 1200 euro, a wróciło 1180 euro, różnica wynosi 20 euro. Poproś bank o wskazanie, kto pobrał tę kwotę i na jakiej podstawie. Jeśli rachunek obciążono w złotych, nie porównuj wyłącznie wartości PLN z dwóch dat. Sprawdź również wartości w walucie przelewu i to, czy zastosowano wymianę walut. Dopiero takie rozliczenie pokazuje, czego dotyczy różnica.
Czy ponowić przelew przed otrzymaniem zwrotu?
Najpierw ustal przyczynę niepowodzenia i potwierdź, czy pierwotna płatność może jeszcze trafić do odbiorcy. Gdy przelew tylko oczekuje na weryfikację, druga próba może skończyć się podwójnym obciążeniem.
Jeżeli bank jednoznacznie potwierdził odrzucenie, a dane zostały poprawione, ponowna płatność może być rozwiązaniem. Musisz jednak uwzględnić, że pieniądze z pierwszej operacji mogą jeszcze nie wrócić. Przy pilnej fakturze uzgodnij z odbiorcą nowy termin lub sposób zapłaty. Zachowaj potwierdzenia obu operacji i jasno wskaż, której należności dotyczą.
Popraw również zapisany szablon
Wyjaśnienie pojedynczej operacji nie aktualizuje automatycznie wszystkich miejsc, z których korzystasz przy kolejnych płatnościach. Jeśli przyczyną był stary numer, sprawdź dane zapisanego odbiorcy, przygotowane przelewy z przyszłą datą i ewentualne zlecenie stałe. Przy płatności z systemu firmowego zweryfikuj także kartę kontrahenta, aby kolejny plik przelewów nie zawierał tej samej pomyłki.
Przykład: właściciel mieszkania podał nowe konto, ale co miesiąc wybierasz w aplikacji funkcję powtórzenia poprzedniego przelewu. Jednorazowe ręczne wpisanie nowego numeru nie daje pewności, że następna powtórzona płatność będzie zawierała aktualne dane. Przed zatwierdzeniem sprawdź podsumowanie, nie tylko kwotę i nazwę odbiorcy.
Zmianę rachunku potwierdź znanym kanałem kontaktu, szczególnie gdy nowy numer dostałeś niespodziewanie w wiadomości. Nie wybieraj przypadkowego innego konta wyłącznie po to, aby przelew przeszedł. Musisz nadal wiedzieć, komu płacisz i jak odbiorca przypisze wpłatę do Twojej należności. To osobna kwestia od technicznego usunięcia przyczyny odrzucenia.
Kiedy złożyć reklamację w sprawie odrzuconego przelewu?
Reklamacja jest właściwa, gdy kwestionujesz sposób obsługi, rozliczenie kosztów albo brak rozwiązania zgłoszonego problemu. Opisz fakty chronologicznie. Wskaż transakcję, otrzymane komunikaty, wcześniejszy numer zgłoszenia i to, czego oczekujesz: ustalenia losu środków, wyjaśnienia odmowy, zaksięgowania należnego zwrotu lub sprawdzenia opłat.
Dołącz potwierdzenia i odpowiedzi banku. Nie musisz zgadywać, który bank technicznie zawinił. Lepiej dokładnie opisać, co potrafisz udokumentować, i poprosić o wyjaśnienie pozostałych etapów.
Jak wyjaśnia Rzecznik Finansowy, reklamacje dotyczące usług płatniczych mają zasadniczo termin odpowiedzi 15 dni roboczych. W szczególnie skomplikowanej sprawie może on wynieść 35 dni roboczych, po poinformowaniu klienta. To termin odpowiedzi na reklamację, nie obietnica zwrotu pieniędzy.
Po odrzuceniu reklamacji lub braku odpowiedzi w terminie możesz rozważyć dalszą pomoc. Warunki i dokumenty potrzebne do takiego zgłoszenia opisujemy w poradniku o interwencji Rzecznika Finansowego.