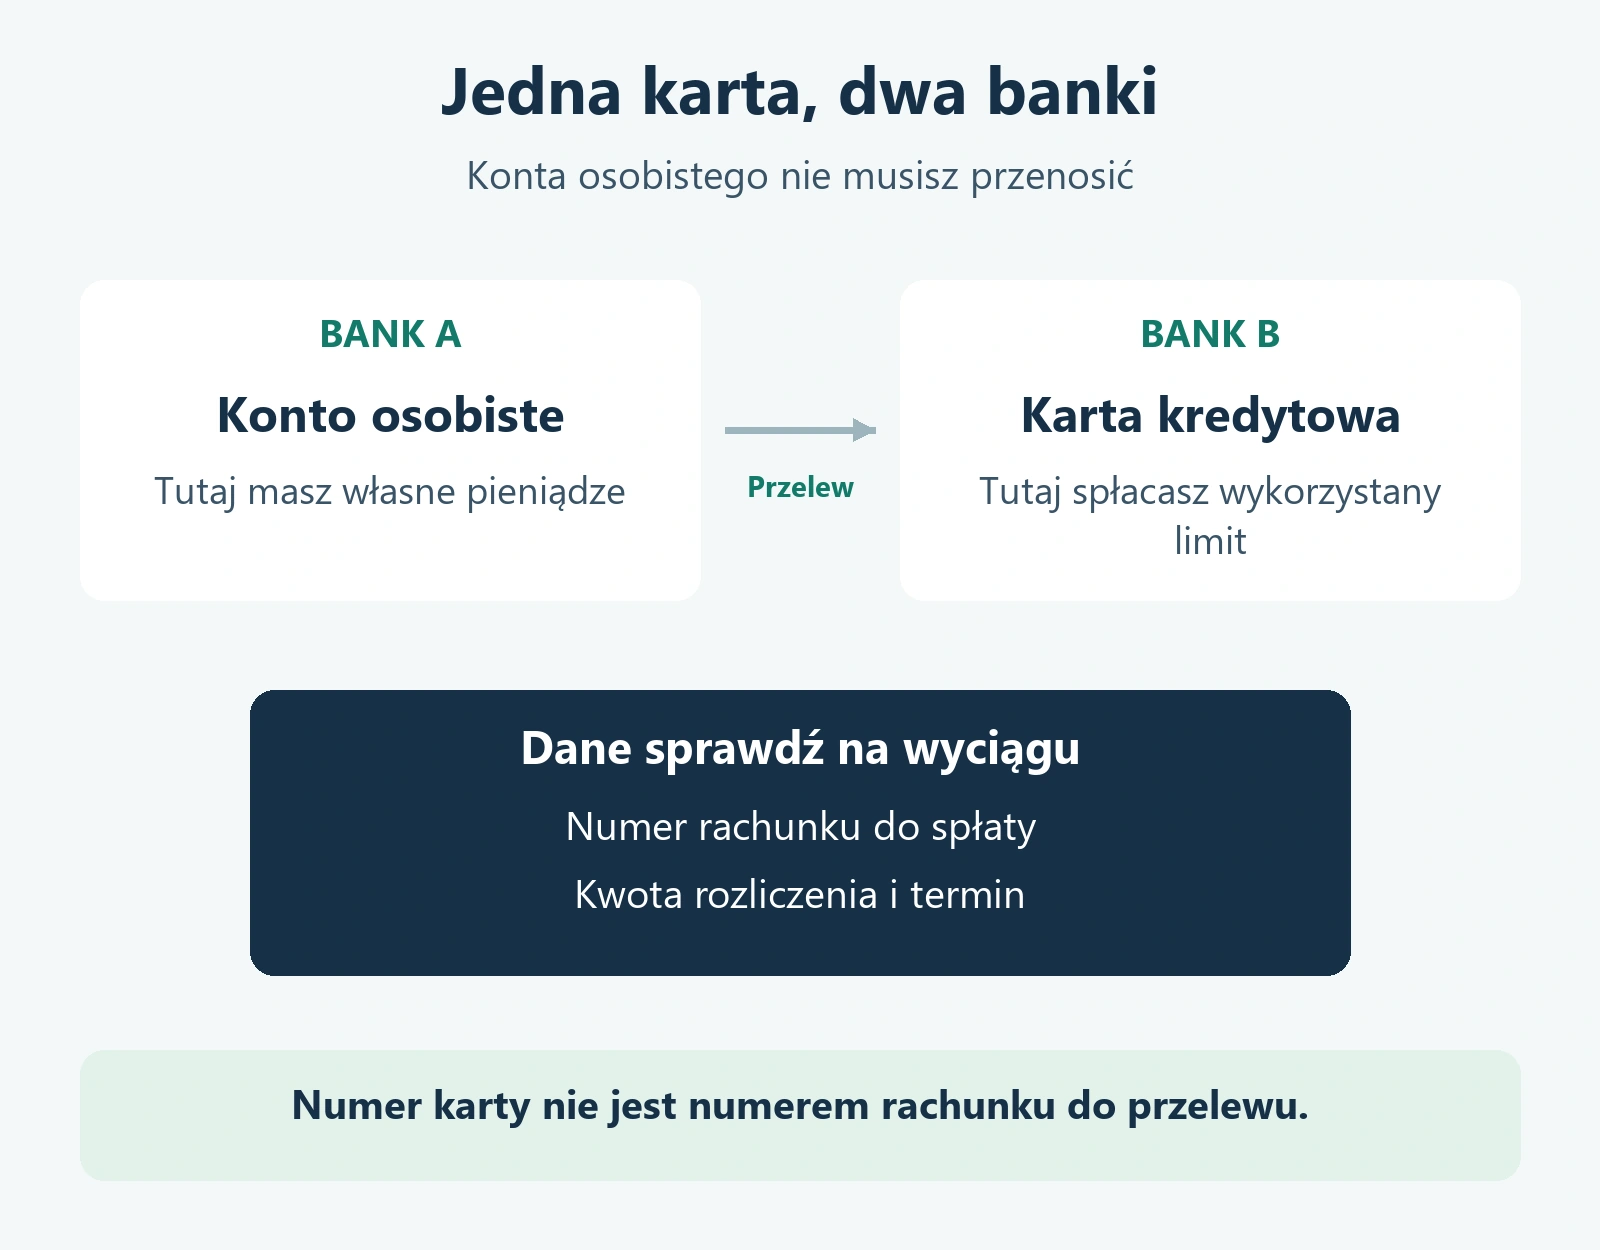
Kartę kredytową możesz mieć bez konta osobistego w banku, który ją wydaje, jeśli dopuszcza to jego oferta. Pensja nadal wpływa wtedy na Twój dotychczasowy rachunek, a zadłużenie karty spłacasz przelewem do drugiego banku. Do poprawnej obsługi potrzebujesz przede wszystkim numeru rachunku do spłaty, dostępu do wyciągów i kontroli terminów.
Brak obowiązku otwarcia ROR nie oznacza braku umowy kredytowej ani sprawdzania zdolności. Nie gwarantuje też karty bez opłat. Poniżej wyjaśniamy, jak połączyć konto w jednym banku z kredytówką w innym, którą kwotę przepisywać z wyciągu i co sprawdzić przed zamknięciem starego konta.
Czy można mieć kartę kredytową bez konta w tym samym banku?
Tak. Potwierdzają to między innymi informacje ING o kartach oraz pomoc Banku Pocztowego. ING wskazuje, że do posiadania karty kredytowej nie jest potrzebne konto w tym banku, a Pocztowy odpowiada wprost, że jego karta kredytowa nie wymaga konta osobistego. To przykłady dostępności takiej konstrukcji, a nie gwarancja pozytywnej decyzji dla każdego klienta.
W praktyce rozdzielasz dwa produkty. ROR służy Ci do otrzymywania wynagrodzenia, opłacania rachunków i codziennych przelewów. Karta kredytowa korzysta z osobnego limitu przyznanego przez jej wystawcę. Płatność kredytówką nie pobiera automatycznie pieniędzy z konta w drugim banku.
Przed wnioskiem sprawdź warunki konkretnej karty. Dostępność produktu bez ROR i warunki czasowej promocji mogą się różnić. Oferta podstawowa może nie wymagać konta, podczas gdy dodatkowa nagroda albo określona ścieżka wnioskowania stawia inne wymagania. Gdy porównujesz koszty oraz korzyści poszczególnych kart, pomocny będzie ranking kart kredytowych.
Rachunek karty kredytowej to nie konto osobiste
Hasło „bez konta” oznacza w tym przypadku brak obowiązkowego rachunku osobistego. Bank nadal prowadzi ewidencję wykorzystanego limitu i przekazuje dane potrzebne do spłaty. W aplikacji możesz więc zobaczyć rachunek karty, mimo że nie masz w tej instytucji zwykłego konta do codziennych rozliczeń.
| Element | Do czego służy | Co sprawdzić |
|---|---|---|
| Konto osobiste w banku A | Przechowujesz własne pieniądze i z niego zlecasz spłatę | Dostępne saldo i termin wykonania przelewu |
| Rachunek do spłaty w banku B | Bank przypisuje wpłatę do zadłużenia karty | Dokładny numer z wyciągu lub bankowości wystawcy |
| Numer karty | Identyfikuje kartę przy płatnościach | Nie zastępuje numeru rachunku do zwykłego przelewu |
| Limit kredytowy | Określa przyznaną przez bank kwotę finansowania | Ile limitu jest dostępne po transakcjach i spłatach |
Nie przepisuj do pola numeru rachunku cyfr z przedniej strony karty. Dane do przelewu znajdziesz w wyciągu, szczegółach kredytówki albo instrukcji wystawcy. Citi Handlowy wskazuje właśnie wyciąg i bankowość internetową jako miejsca sprawdzania numeru do spłaty z innego banku.
Jak uzyskać kartę kredytową bez otwierania ROR?
Najpierw wybierz kartę, której warunki pozwalają zachować dotychczasowy rachunek. Następnie sprawdź, jak bank przyjmuje wnioski od nowych klientów. Nie każdy formularz widoczny po zalogowaniu ma odpowiednik dostępny bez relacji z bankiem. Zależnie od oferty wniosek złożysz przez stronę, telefonicznie lub w placówce.
Przygotuj dokument tożsamości oraz informacje o dochodach, zatrudnieniu, wydatkach i zobowiązaniach. Bank może wymagać dokumentów potwierdzających dochód. Nie zakładaj, że kwota wpływająca na Twój ROR automatycznie wystarczy do przyznania takiego samego limitu na karcie. Decyzja zależy od oceny sytuacji finansowej i zasad wystawcy.
Przykładowo Erste opisuje wnioskowanie online także dla osób bez konta osobistego i potwierdzanie tożsamości przez mObywatela lub eDO App. To nie znaczy, że każdą kartę w każdym banku otrzymasz identyczną drogą. Sprawdź również, czy wybrana ścieżka obejmuje kartę oraz limit, o które chcesz wystąpić.
Przed podpisaniem umowy ustal cztery rzeczy: koszt obsługi karty, warunki jego zniesienia, sposób otrzymywania wyciągów i dostępne metody spłaty. Poproś też o wyjaśnienie wszelkich dodatkowych produktów proponowanych we wniosku. Samo to, że bank oferuje konto przy karcie, nie dowodzi jeszcze, że jest ono obowiązkowe.
Jak spłacić kartę kredytową przelewem z innego banku?
Przelew wykonujesz ze swojego dotychczasowego ROR na rachunek wskazany przez wystawcę kredytówki. Najwygodniej zacząć od wyciągu, ponieważ w jednym miejscu pokazuje okres rozliczeniowy, kwoty oraz termin spłaty. Bieżące saldo na ekranie głównym nie zawsze odpowiada kwocie z zamkniętego rozliczenia.
- Otwórz najnowszy wyciąg i sprawdź rachunek do spłaty, termin oraz kwotę całkowitą i minimalną.
- Wejdź do banku, w którym trzymasz pieniądze. Wybierz zwykły przelew na rachunek, zgodnie z instrukcją wystawcy karty.
- Wklej numer rachunku i uzupełnij dane odbiorcy oraz tytuł według wskazówek banku. Sprawdź poprawność numeru przed zatwierdzeniem.
- Wpisz kwotę wynikającą z wybranego sposobu spłaty. Uwzględnij wcześniejsze wpłaty, jeśli bank już zaliczył je na ten wyciąg.
- Zleć przelew z zapasem i po jego dotarciu sprawdź rozliczenie w bankowości karty.
Po pierwszej poprawnej spłacie możesz zapisać odbiorcę. Nadal sprawdzaj nowe komunikaty banku i aktualny wyciąg, szczególnie po zmianie produktu lub obsługującej go instytucji. Zapisany szablon ułatwia przelew, lecz nie aktualizuje samodzielnie kwoty zadłużenia.
Kiedy przelew musi dotrzeć na kartę?
Samo wysłanie przelewu w dniu terminu może nie wystarczyć. Dla terminowej spłaty znaczenie ma moment uznania wpłaty określony przez wystawcę. Credit Agricole wyjaśnia, że w dniu wskazanym na wyciągu środki powinny być już zaksięgowane na rachunku karty, a przelew z innego banku zaleca wykonać wcześniej.
Przelew między bankami nie musi dotrzeć od razu. Standardowy Elixir działa w dni robocze, z wyłączeniem dni ustawowo wolnych od pracy. Czas zależy również od godzin wysyłania i odbierania przelewów przez oba banki. Dlatego nie planuj pierwszej spłaty na ostatnie minuty przed terminem.
Przykładowo, jeżeli wyciąg wskazuje poniedziałek, przelew zlecony w piątek po ostatniej sesji nie przejdzie standardowym Elixirem przez weekend. Zamiast polegać na porannej sesji w ostatnim dniu, ustaw własne przypomnienie wcześniej. Przy święcie lub przerwie technicznej potrzebujesz dodatkowego zapasu.
Nie zakładaj też, że płatny przelew natychmiastowy zawsze rozwiąże problem. Najpierw sprawdź, czy bank przyjmuje go na konkretny rachunek do spłaty. To, że obsługuje takie przelewy na kontach osobistych, nie przesądza o rachunkach kart.
Data uznania wpłaty i chwila, w której aplikacja pokaże odnowiony limit, mogą się różnić. Jeśli środki wyszły, ale spłaty nadal nie widać, sprawdź status przelewu u nadawcy, numer odbiorcy i zasady rozliczeń wystawcy. W razie wątpliwości przekaż bankowi potwierdzenie. Sam zapis „zlecony” nie dowodzi jeszcze, że pieniądze dotarły.
Kwota z wyciągu, saldo bieżące i minimum to trzy różne informacje
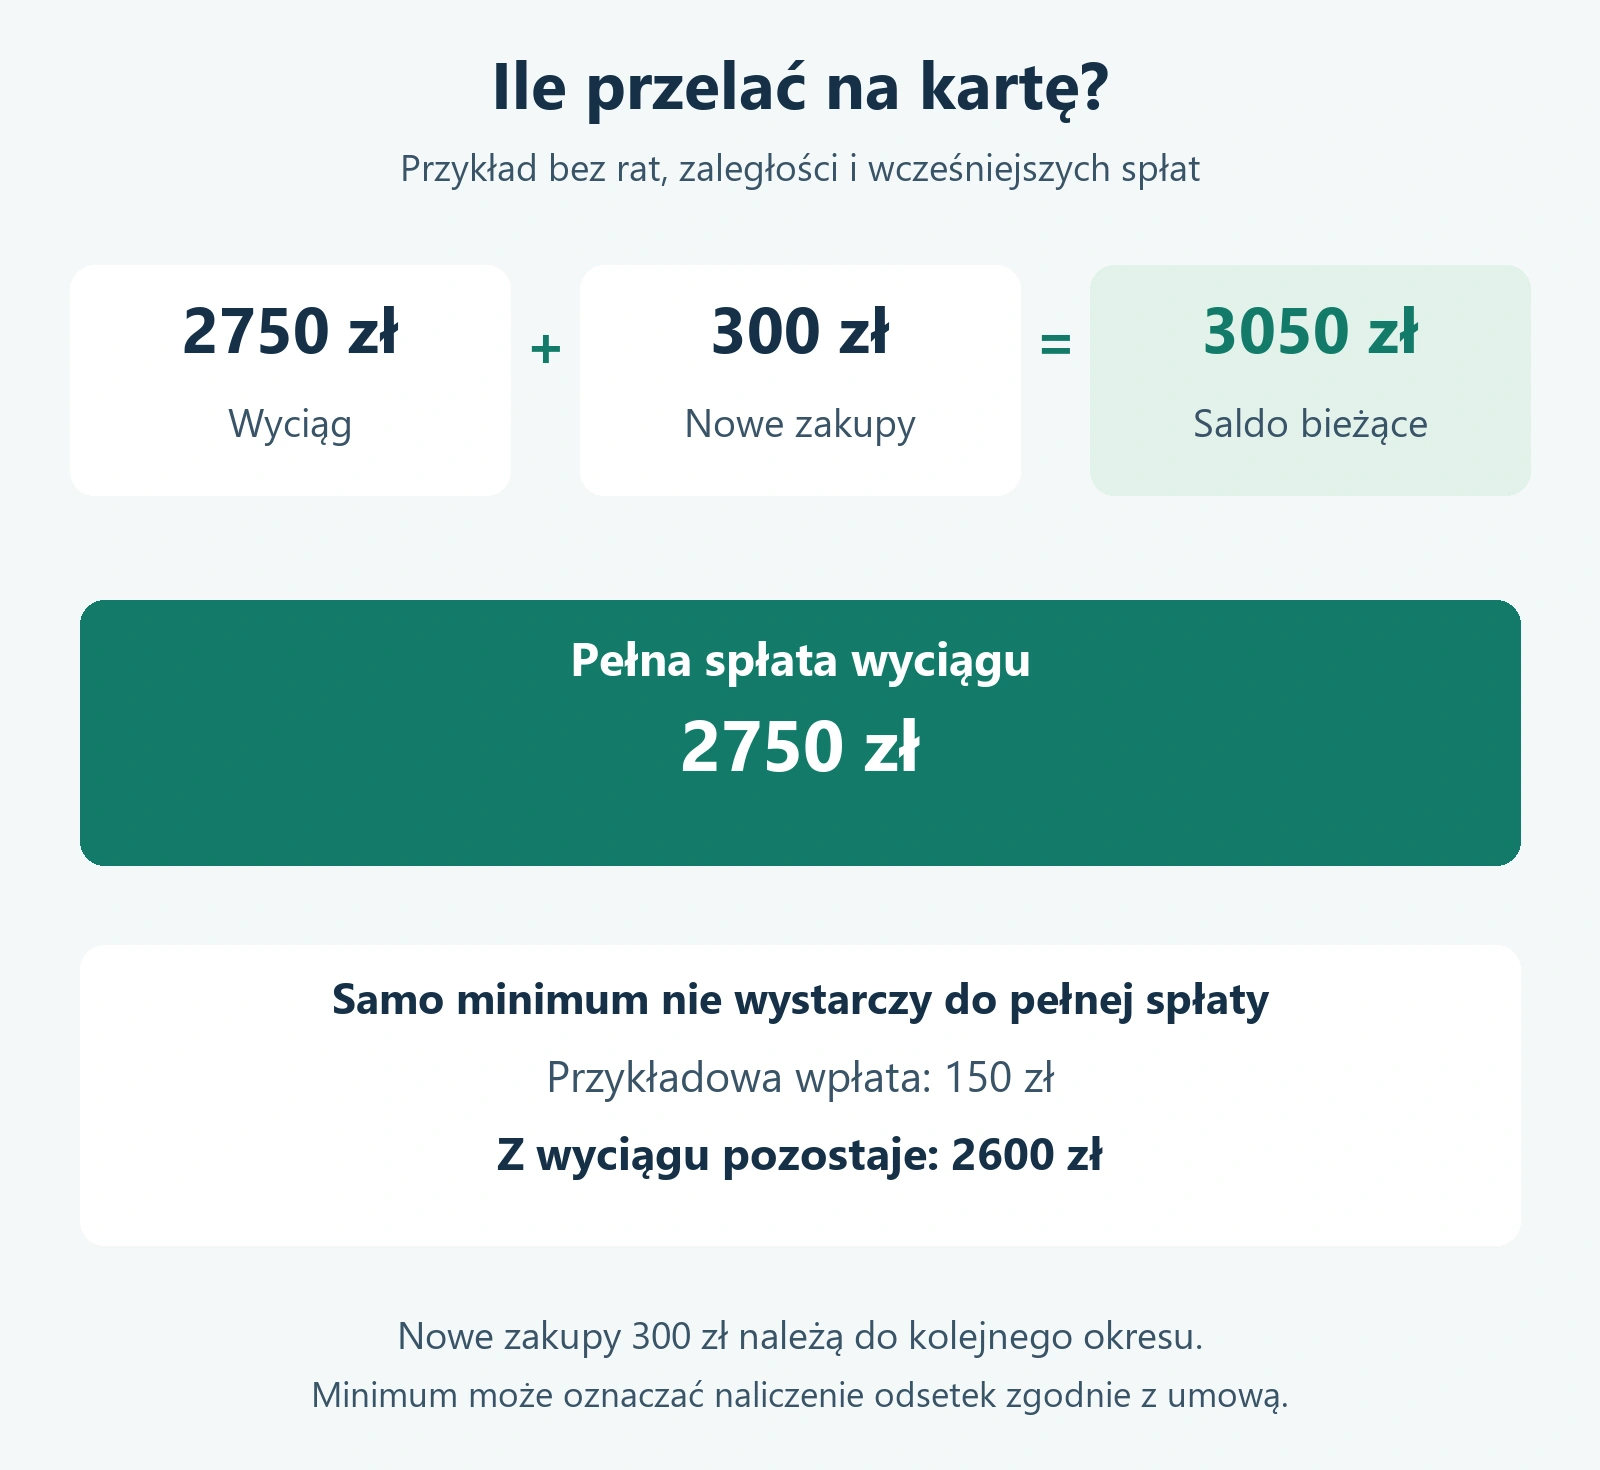
Najwięcej pomyłek powstaje wtedy, gdy między wystawieniem wyciągu a terminem spłaty nadal płacisz kartą. Poniższy przykład jest umowny. Nie przedstawia warunków konkretnego banku, rat, zaległości ani wcześniej naliczonych odsetek. Zakładamy zwykłe zakupy objęte okresem bezodsetkowym i brak wcześniejszych spłat tego wyciągu.
| Informacja | Przykładowa kwota | Jak ją odczytać |
|---|---|---|
| Zadłużenie na zamkniętym wyciągu | 2750 zł | Kwota do pełnej spłaty tego rozliczenia |
| Zakupy po zamknięciu wyciągu | 300 zł | Transakcje kolejnego okresu rozliczeniowego |
| Bieżące zadłużenie | 3050 zł | Suma poprzedniego wyciągu i nowych zakupów, przy przyjętych założeniach |
| Kwota minimalna na wyciągu | 150 zł | Przykładowe minimum, które nie oznacza pełnej spłaty |
W tym przykładzie pełne rozliczenie wyciągu wymaga 2750 zł. Nie musisz dopłacać 300 zł nowych zakupów tylko dlatego, że pojawiły się już w bieżącym saldzie. Możesz spłacić je wcześniej, ale nie należy utożsamiać salda bieżącego z kwotą wymaganą dla poprzedniego okresu.
Jeśli wpłacisz wyłącznie 150 zł, pozostanie 2600 zł zadłużenia z wyciągu oraz nowe 300 zł. Terminowa spłata minimum nie jest tym samym co zachowanie bezodsetkowego rozliczenia zakupów. Sposób naliczania odsetek zależy od umowy i może obejmować okres od rozliczenia transakcji, a nie dopiero czas po terminie spłaty.
Zasady, wyjątki dla określonych operacji i znaczenie pełnej spłaty opisujemy dokładniej w poradniku o okresie bezodsetkowym karty kredytowej. Nie przenoś zasad zwykłych zakupów automatycznie na wypłaty gotówki, przelewy z limitu ani plany ratalne.
Czy bez ROR można ustawić automatyczną spłatę?
Zależy to od banku i usługi. Autospłata z rachunku prowadzonego u wystawcy oraz polecenie zapłaty z innego banku są różnymi rozwiązaniami. Brak własnego ROR u wystawcy może wykluczyć pierwsze, ale nie musi wykluczać drugiego. Nie uznawaj jednak zewnętrznego polecenia zapłaty za funkcję dostępną przy każdej kredytówce.
Citi udostępnia formularz polecenia zapłaty przeznaczony do spłat karty z konta w innym banku. Przed uruchomieniem podobnej usługi sprawdź, czy obejmuje całość wyciągu czy minimum, kiedy pobierane są pieniądze oraz co dzieje się przy niewystarczającym saldzie. Pierwszą skuteczną spłatę potwierdź w historii karty.
Zlecenie stałe na jedną kwotę nie zastępuje takiej usługi. Gdy ustawisz 1000 zł co miesiąc, a kolejny wyciąg wyniesie 2750 zł, pozostanie 1750 zł do dopłaty. Z kolei po miesiącu bez zakupów stała wpłata może utworzyć nadpłatę. Wygodną alternatywą jest przypomnienie po otrzymaniu wyciągu i ręczne ustawienie odpowiedniej kwoty.
Jakie opłaty sprawdzić przy karcie bez konta?
Oszczędzasz ewentualną opłatę za dodatkowy ROR, ale sama kredytówka ma własną taryfę. Sprawdź osobno opłatę miesięczną lub roczną, wymagane transakcje do jej zniesienia, przewalutowanie, wypłaty gotówki, przelewy z limitu i dobrowolne usługi. Promocyjny brak opłaty w pierwszym okresie nie przesądza o kolejnych latach.
Przelicz koszty dla swojego sposobu używania. Przykładowe 15 zł miesięcznie to 180 zł rocznie. Jeśli do uniknięcia opłaty potrzebujesz obrotu, którego nie osiągasz zwykłymi zakupami, nie traktuj karty jako bezpłatnej. Nie warto wydawać dodatkowych pieniędzy wyłącznie po to, żeby uniknąć mniejszej opłaty.
Zwróć uwagę na okres sprawdzania warunku. Miesiąc kalendarzowy, cykl rozliczeniowy i rok korzystania z karty nie są tym samym. Również zwrot zakupów może wpływać na wartość zaliczonych transakcji. Oceny opłacalności dokonuj na podstawie taryfy swojej wersji karty, a nie reklamy innego pakietu.
Jak obsługiwać kartę w aplikacji bez konta osobistego?
Dostęp do bankowości i posiadanie ROR to odrębne kwestie. Bank może udostępnić logowanie klientowi mającemu tylko kartę kredytową. Przed wnioskiem sprawdź dostęp do wyciągów, numeru rachunku spłaty, historii, zastrzeżenia karty, PIN oraz potwierdzania zakupów internetowych. Nie zakładaj, że zakres aplikacji będzie identyczny jak u posiadacza konta.
Po aktywacji ustaw powiadomienia, jeśli są dostępne i odpowiadają Ci ich koszty. Zapamiętaj, gdzie znajdziesz wyciąg, a nie tylko podgląd wolnego limitu. W codziennym użyciu aplikacja drugiego banku służy Ci do nadzorowania karty; pieniądze na spłatę mogą nadal pozostawać na głównym ROR do zaplanowanego terminu przelewu.
Zamknięcie konta osobistego a pozostawienie karty kredytowej
Nie traktuj zamknięcia ROR jako automatycznej rezygnacji z kredytówki ani odwrotnie. To różne produkty, choć mogą działać w pakiecie. Jeżeli chcesz zachować kartę, przed wypowiedzeniem konta sprawdź z bankiem warunki dalszej obsługi, koszty i dostęp do bankowości.
Najpierw ustal nowy sposób spłaty i sprawdź numer rachunku karty. Wyłącz lub zmień autospłatę obciążającą zamykany ROR. Zachowaj wyciągi i potwierdź, że po zmianie nadal otrzymujesz informacje o zadłużeniu. Samo przeniesienie wynagrodzenia do innego banku nie przenosi dyspozycji spłaty.
Jeśli chcesz zamknąć również kartę, złóż właściwą dyspozycję dotyczącą umowy kredytowej i rozlicz zadłużenie według wskazówek banku. Zerowe saldo w danym dniu albo zniszczenie plastiku nie oznaczają zakończenia umowy. Mogą jeszcze pozostawać nierozliczone transakcje, odsetki lub opłaty.
Najczęstsze pytania o kartę kredytową bez konta
Czy trzeba przenieść wynagrodzenie do banku karty?
Nie wynika to z samej konstrukcji kredytówki bez ROR. Bank może jednak wymagać potwierdzenia dochodów, a konkretna oferta może mieć dodatkowe warunki. Rozdziel wymóg oceny zdolności od warunku promocji lub obniżonej opłaty.
Czy karta bez konta oznacza brak weryfikacji kredytowej?
Nie. To nadal produkt kredytowy. Bank ocenia możliwość spłaty i decyduje o przyznaniu limitu. Nie należy utożsamiać takiej karty z ofertami pożyczek pozabankowych ani hasłami obiecującymi finansowanie bez sprawdzania klienta.
Czy nieużywana karta wpływa na zdolność kredytową?
Przyznany limit może być uwzględniany przy ocenie kolejnego finansowania, również gdy rzadko płacisz kartą. BIK zwraca uwagę na ten wpływ. Przed większym zobowiązaniem sprawdź, jak poprawić zdolność kredytową, zamiast zakładać, że niewykorzystana karta jest niewidoczna dla banku.
Czy przelew na kartę odnawia limit natychmiast?
Nie ma jednej zasady dla wszystkich wystawców i metod wpłaty. Potrzebne jest dotarcie oraz rozliczenie spłaty. Zanim ponowisz większą płatność kartą, sprawdź dostępny limit w bankowości jej wystawcy.