Kakeibo to dziennik, w którym zapisujesz wydatki, a potem zastanawiasz się, co stało za zakupami. Na początku miesiąca określasz dostępne pieniądze i zamiar oszczędzania. W kolejnych dniach notujesz kwoty oraz krótkie obserwacje, co tydzień przeglądasz zapisy, a na koniec wybierasz jedną zmianę. Pierwszy miesiąc ma dać ci obraz własnych decyzji, bez wyznaczania obowiązkowego procentu oszczędności.
Wystarczą zeszyt, długopis i kilka minut o stałej porze. Poniżej znajdziesz cztery kategorie, kompletny przykładowy miesiąc oraz sposób prowadzenia notatek także wtedy, gdy płacisz telefonem. Dołączony dziennik PDF pozwala zacząć bez kupowania specjalnego planera.
Co wyróżnia kakeibo?
Japońskie słowo kakeibo oznacza domową księgę rachunkową. Wydawnictwo Fujinnotomo opisuje pierwsze wydanie domowego rejestru Motoko Hani z 1904 roku. Historyczny formularz obejmował wiele kategorii kosztów i plan roczny. Współczesnych czterech grup wydatków nie należy przedstawiać jako wiernej kopii tego formularza.
W popularnej wersji dziennik łączy liczby z namysłem nad codziennym wydawaniem. Wydawca książki Fumiko Chiba opisuje ustalenie celu na początku miesiąca, zapisy wydatków w kolejnych tygodniach i końcową refleksję. To właśnie regularny powrót do własnych decyzji jest najważniejszą częścią ćwiczenia.
Przy metodzie kopertowej z góry wyznaczasz pule na określone potrzeby. Tutaj kategorią opisujesz znaczenie zakupu, a komentarzem wyjaśniasz swoją decyzję. Nie musisz rozdzielać gotówki ani zakładać kilku kont. Jeśli masz już budżet domowy, przepisz z niego miesięczne kwoty. Kakeibo może uzupełnić go o informacje, których nie ma w bankowej historii transakcji.
Przed pierwszym wpisem: cztery pytania
Otwórz miesiąc czterema pytaniami: jakie pieniądze mam do dyspozycji, ile chcę zachować, na co je wydaję i co chcę poprawić? Dwie pierwsze odpowiedzi określają punkt wyjścia. Kolejne uzupełniaj na podstawie rzeczywistych zapisów. Poniższy układ to autorskie ćwiczenie do samodzielnego prowadzenia.
Wpisz dochód netto, koszty stałe i kwotę, którą możesz odłożyć po uwzględnieniu podstawowych potrzeb. Nie traktuj limitu karty ani przyszłej, niepewnej premii jak dostępnych pieniędzy. Przy zmiennych wpływach zaznacz termin każdego oczekiwanego przelewu i aktualizuj plan po jego otrzymaniu.
Wybierz jedną obserwację na pierwszy miesiąc, na przykład zakupy po pracy, zamówienia jedzenia albo drobne płatności online. Nie zmieniaj od razu wszystkiego. Zapis „chcę zobaczyć, kiedy kupuję bez planu” daje konkretny punkt odniesienia podczas przeglądu.
Cztery kategorie wydatków i granice między nimi
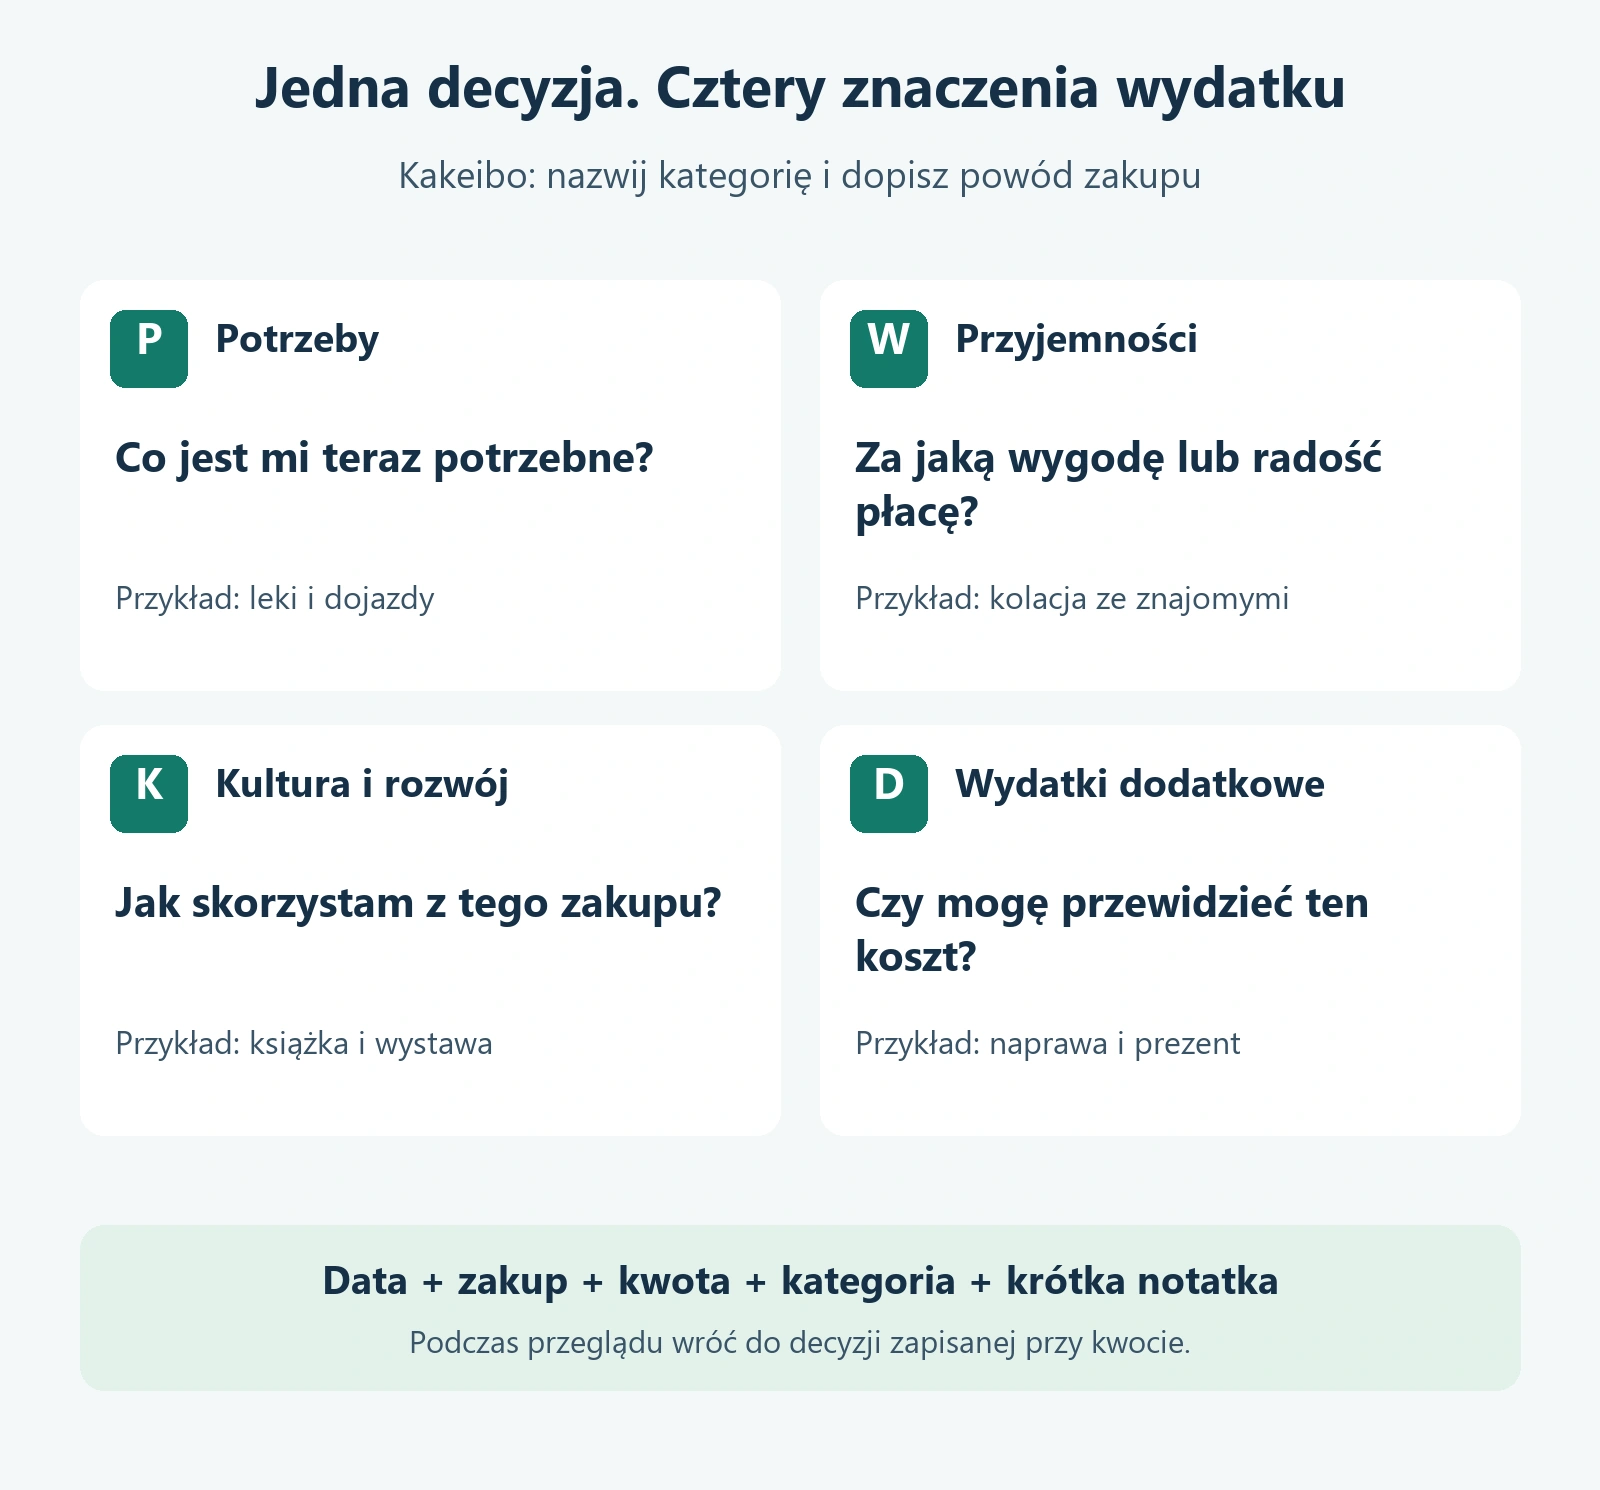
Cztery grupy występują między innymi w ćwiczeniu kakeibo w poradniku edukacyjnym FinanceGO, na stronach 28 i 29. Na potrzeby tego dziennika nazwij je: potrzeby, przyjemności, kultura i rozwój oraz wydatki dodatkowe. Nazwy mają ułatwić późniejszą rozmowę ze sobą.
- Potrzeby: codzienne zakupy spożywcze, leki, środki higieny i konieczne dojazdy. Pytanie pomocnicze: jaka realna potrzeba pozostanie niezaspokojona, jeśli odłożę ten wydatek?
- Przyjemności: dobrowolne zakupy dla wygody lub radości, na przykład wyjście do restauracji czy kolejny dodatek do mieszkania. Ich obecność jest normalną częścią dziennika.
- Kultura i rozwój: książki, kino, wystawa, zajęcia lub materiały do nauki. Oddzielna grupa pozwala zobaczyć, czy faktycznie korzystasz z rzeczy, na które przeznaczasz pieniądze.
- Wydatki dodatkowe: nieregularne koszty, takie jak naprawa albo prezent. Zaznacz, czy były przewidywalne. Urodziny mogą być znane od miesięcy, choć sam zakup występuje tylko raz.
Jeden przedmiot może mieć różne znaczenie. Buty zastępujące zużytą parę przypiszesz do potrzeb, kolejną parę kupioną dla przyjemności do drugiej grupy. Nie przesuwaj później niewygodnego zakupu do innej kategorii tylko po to, żeby poprawić wynik. Zachowaj przyjętą zasadę przez cały miesiąc.
Koszty stałe możesz zapisać na osobnej stronie otwarcia, aby ich ponownie nie przepisywać. To techniczne rozdzielenie rejestru. Czynsz nadal służy potrzebom, ale nie trafia drugi raz do sumy codziennych zakupów.
Jak prowadzić codzienny zapis?
Przy każdej płatności wystarczy data, przedmiot zakupu, kwota, kategoria i krótka odpowiedź na pytanie: dlaczego właśnie teraz? Zamiast „znowu za dużo” napisz „nie było obiadu po powrocie” albo „zakup z listy”. Taki opis podpowiada późniejszą zmianę, bez oceniania całej swojej osoby.
Spróbuj notować ręcznie wieczorem, mając pod ręką paragony i historię płatności. Chodzi o samodzielne zauważenie kwoty i decyzji. Nie trzeba przepisywać numerów transakcji ani nazw terminali. Jeśli wygodniejsze lub dostępniejsze jest dla ciebie pisanie na klawiaturze, zachowaj część opisową i regularny przegląd.
Przed zakupem, który można odłożyć, zadaj sobie dwa krótkie pytania: kiedy tego użyję i czy nadal chcę to kupić bez presji promocji? Jeżeli odkładasz decyzję, zapisz to w komentarzu. Nie dopisuj ceny niewykonanego zakupu do oszczędności. Pieniądze nie przybyły tylko dlatego, że zamknięty został koszyk internetowy.
W dniu bez wydatków wpisz zero albo zaznacz „bez zakupów”. Pusta rubryka powinna oznaczać brak danych. To drobne rozróżnienie zapobiega zgadywaniu podczas niedzielnego przeglądu.
Przykładowy miesiąc: od otwarcia do ostatniego wpisu
Poniższy dziennik jest uproszczonym, hipotetycznym przykładem jednej osoby, obejmującym 30 dni. Kwoty służą pokazaniu metody i nie są wzorem kosztów życia. Wszystkie płatności z tego miesiąca są ujęte albo w kosztach stałych, albo w tabeli.
Dochód wynosi 5000 zł. Koszty stałe to 2300 zł za mieszkanie, 350 zł za media oraz 150 zł za telefon i internet, razem 2800 zł. Na początku miesiąca osoba odkłada 500 zł. Na pozostałe zakupy zostaje 1700 zł, czyli 5000 zł pomniejszone o 2800 zł i 500 zł.
Cel obserwacji brzmi: „Chcę zrozumieć, kiedy płacę za wygodę, a kiedy kupuję coś, z czego naprawdę korzystam”. Koszty stałe zostały opłacone zgodnie z planem, bez dopłat. W tabeli litery oznaczają: P to potrzeby, W to przyjemności, K to kultura i rozwój, D to wydatki dodatkowe.
| Dzień | Zakup lub korekta | Kwota | Grupa | Notatka przy wpisie |
|---|---|---|---|---|
| 1 | Żywność | 220 zł | P | Lista na kilka dni |
| 2 | Bilet komunikacji | 100 zł | P | Dojazdy do pracy |
| 3 | Kawa i ciastko | 25 zł | W | Przerwa po trudnym dniu |
| 4 | Książka | 40 zł | K | Wybrana wcześniej |
| 6 | Środki czystości | 60 zł | P | Uzupełnienie zapasu |
| 8 | Żywność | 210 zł | P | Zakupy po sprawdzeniu lodówki |
| 10 | Kolacja w restauracji | 80 zł | W | Zaplanowane spotkanie |
| 12 | Naprawa roweru | 120 zł | D | Niespodziewana usterka |
| 14 | Kino | 50 zł | K | Film wybrany z wyprzedzeniem |
| 15 | Żywność | 200 zł | P | Zakupy z listą |
| 17 | Obiad z dostawą | 45 zł | W | Brak przygotowanego posiłku |
| 18 | Leki | 30 zł | P | Bieżąca potrzeba |
| 20 | Prezent | 70 zł | D | Znana data urodzin |
| 22 | Żywność | 160 zł | P | Wykorzystanie domowych zapasów |
| 23 | Dwa dodatki do mieszkania | 60 zł | W | Zakup pod wpływem ekspozycji |
| 24 | Zwrot jednego dodatku | Pomniejszenie o 20 zł | W | Pieniądze już wróciły |
| 26 | Wejście do muzeum | 30 zł | K | Wybrana wystawa |
| 27 | Spotkanie w kawiarni | 30 zł | W | Chcę zachować ten wydatek |
| 30 | Deser na spotkanie | 40 zł | W | Zaplanowany zakup |
W dniach 5, 7, 9, 11, 13, 16, 19, 21, 25, 28 i 29 zapisano zero wydatków. Własny dziennik może mieć znacznie więcej pozycji. Nie łącz automatycznie różnych zakupów w „inne”, ponieważ zniknie informacja potrzebna do refleksji.
Przegląd tygodnia: od kwoty do konkretnej decyzji
Raz w tygodniu dodaj wydatki i wybierz jeden wpis, do którego chcesz wrócić. Napisz, co zadziałało, co cię zaskoczyło i co zrobisz inaczej. Nie szukaj wyłącznie zakupów do usunięcia. Zaplanowane spotkanie może być warte swojej ceny, a niewykorzystana książka może wymagać uwagi mimo kategorii „kultura”.
W przykładzie przeglądy odbywają się po dniach 7, 14, 21 i 28. Dwa ostatnie dni miesiąca są rozliczane osobno. Dzięki temu cztery tygodnie nie udają całego miesiąca.
- Dni od 1 do 7, 445 zł: zakupy spożywcze były zaplanowane. Kawa kosztowała 25 zł. Decyzja: zanotować, czy podobny zakup powtórzy się po trudnym dniu.
- Dni od 8 do 14, 460 zł: naprawa podniosła sumę, lecz była potrzebna. Decyzja: rozróżniać awarie i przewidywalne wydatki nieregularne.
- Dni od 15 do 21, 345 zł: dostawa obiadu wynikała z braku przygotowania. Decyzja: mieć jeden prosty posiłek w zapasie; prezent uwzględniać wcześniej w kalendarzu.
- Dni od 22 do 28, 260 zł po zwrocie: jeden dodatek okazał się zbędny. Decyzja: przed kolejnym zakupem dekoracji ustalić, gdzie będzie używana.
- Dni 29 i 30, 40 zł: ostatni zakup był zaplanowany. Decyzja: zamknąć rejestr po sprawdzeniu wszystkich płatności.
Jeśli podczas przeglądu pojawia się nieznana płatność cykliczna, najpierw ustal, czego dotyczy. Poradnik jak sprawdzić subskrypcje na karcie pomoże odtworzyć listę usług. W dzienniku dopisz potem, czy z danej usługi korzystasz i jaką decyzję podejmujesz.
Zamknięcie miesiąca: co naprawdę zostało?
Codzienne zakupy po uwzględnieniu zwrotu wyniosły 1550 zł: potrzeby 980 zł, przyjemności 260 zł, kultura i rozwój 120 zł, wydatki dodatkowe 190 zł. Z puli 1700 zł pozostało 150 zł. Razem z kosztami stałymi wydano 4350 zł. Łączne potrzeby obejmują więc również 2800 zł zapisane na stronie otwarcia.
Odłożone na początku 500 zł pozostało nienaruszone. Po sprawdzeniu, że wszystkie koszty miesiąca są ujęte, dodatkowe 150 zł również trafia na oszczędności. Ich przyrost wynosi 650 zł. Suma kontrolna to 4350 zł wydatków i 650 zł zachowanych pieniędzy, razem 5000 zł dochodu.
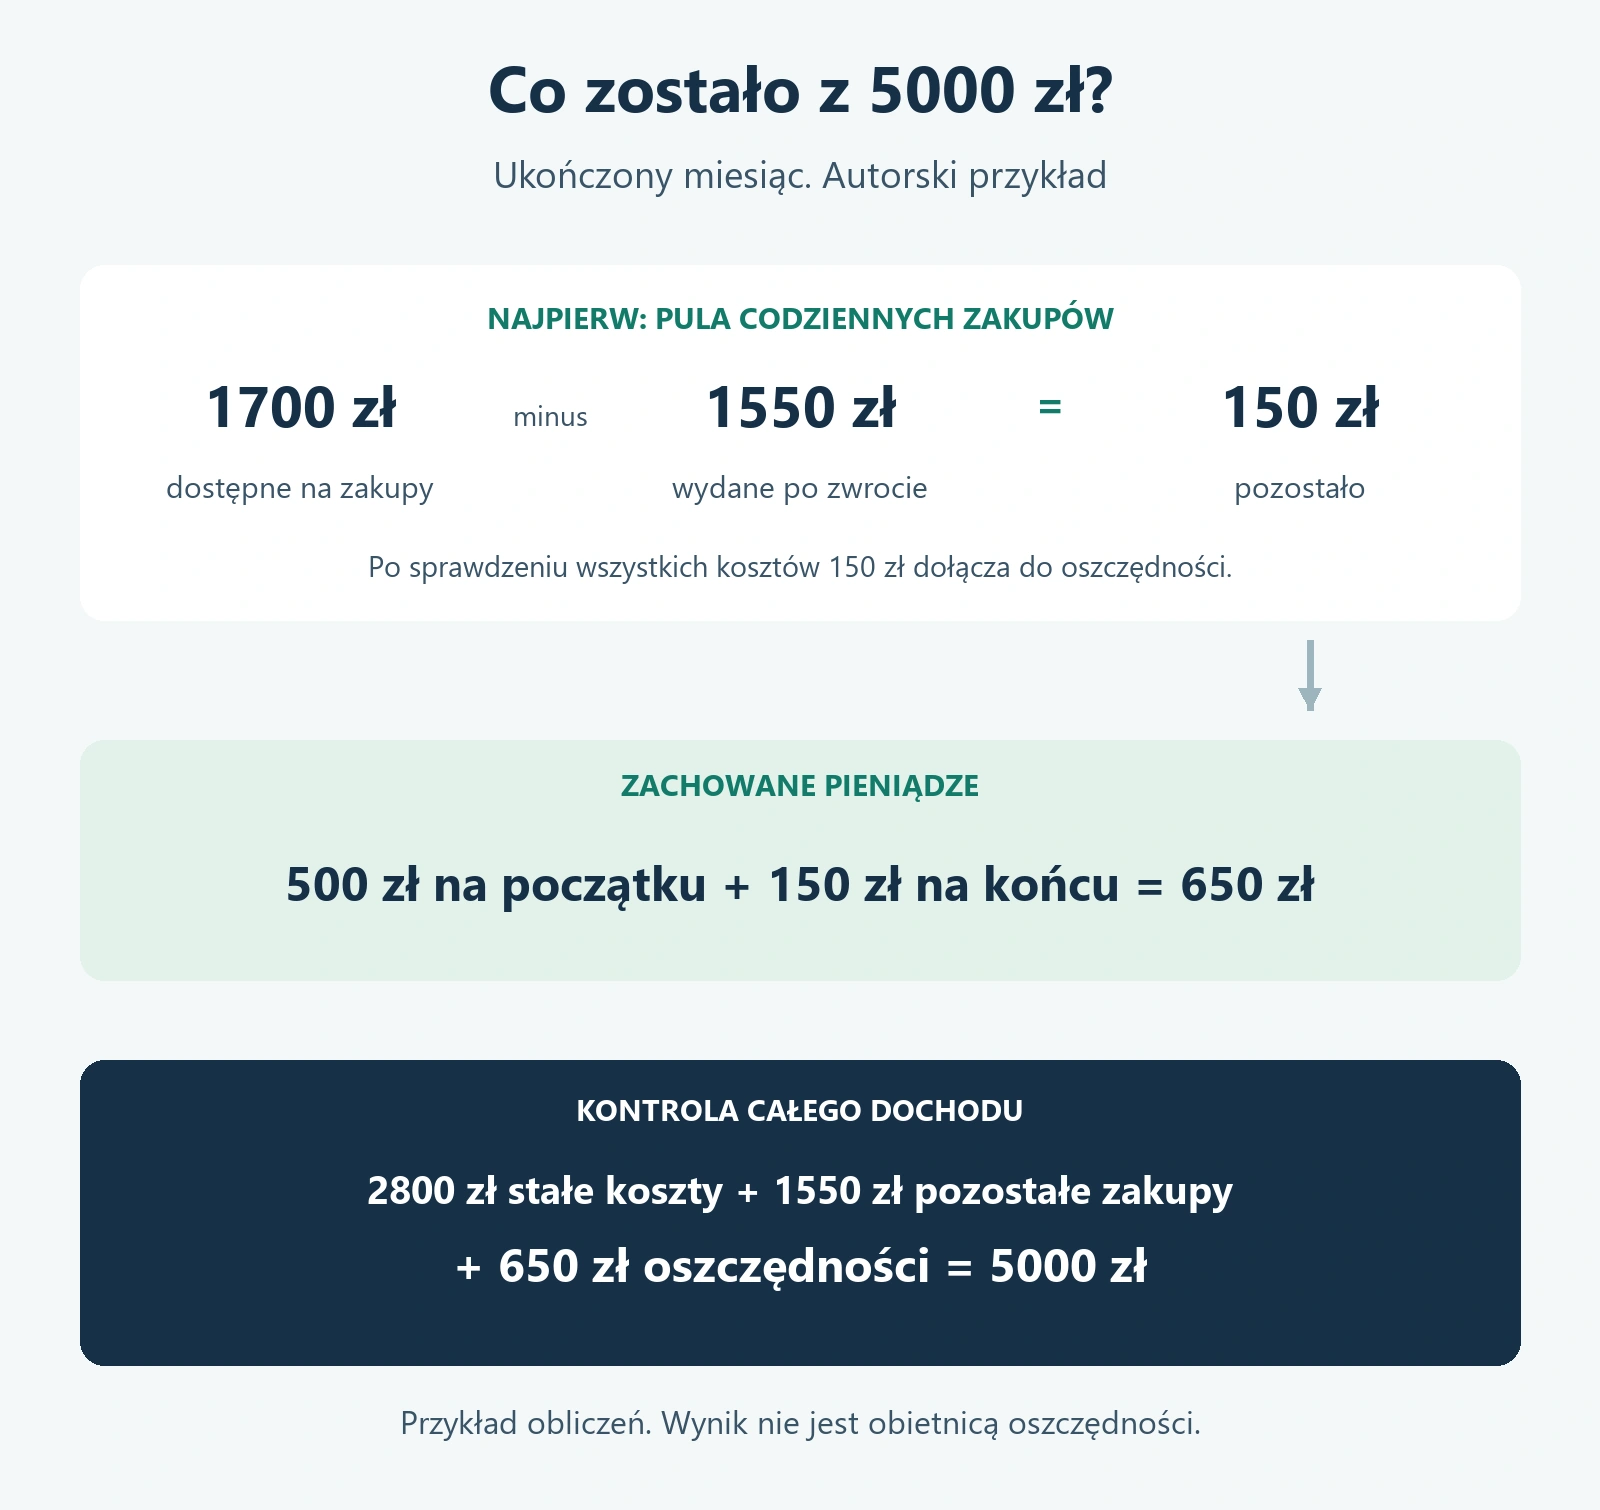
Ten wynik nie dowodzi, że dziennik „zarobił” 650 zł. Nie mamy porównywalnego miesiąca bez prowadzenia notatek. Zapis pokazuje natomiast, skąd wzięła się nadwyżka i które decyzje warto zmienić. W tym przykładzie wniosek brzmi: zachować planowane spotkania i kulturę, przygotować awaryjny posiłek, a zakupy dekoracji poprzedzać namysłem.
W kolejnym miesiącu sprawdź jedną z tych zmian. Dalsze pomysły na to, jak oszczędzać pieniądze, dobieraj do problemu widocznego w notatkach. Jeśli odkładasz na bezpieczeństwo, nadaj kwocie konkretną rolę w budowie poduszki finansowej.
Zwroty, karta i przerwa w prowadzeniu dziennika
Zwrot zakupionego przedmiotu przypisz do pierwotnej kategorii jako pomniejszenie wydatków po otrzymaniu pieniędzy. Nie nazywaj go nowym zarobkiem. Jeśli zwrot dotyczy poprzedniego miesiąca, zaznacz to przy wpisie i nie zmieniaj po cichu zamkniętego podsumowania. Osobna informacja pozwala porównać miesiące uczciwie.
Płatność kartą wpisujesz jako zakup. Późniejsza spłata tej samej transakcji nie jest kolejnym zakupem. Odsetki i opłaty, jeśli wystąpią, są osobnymi kosztami. Przelew między własnymi rachunkami ani wypłata gotówki z bankomatu nie oznaczają wydania jej na konsumpcję. Zapisz dopiero właściwy wydatek, niezależnie od sposobu zapłaty.
Po przerwie uzupełnij to, co potrafisz odtworzyć z historii i paragonów. Nieznaną różnicę oznacz wprost jako nieustalony wydatek. Nie dopisuj fikcyjnych kategorii, aby tabela wyglądała schludnie. Wróć do regularnych wpisów następnego dnia.
Jeżeli podstawowe koszty przekraczają dochód, nie wymuszaj kwoty oszczędności kosztem jedzenia, leczenia czy terminowych opłat. Dziennik może ujawnić niedobór, ale sam go nie usunie. Wynik pierwszego miesiąca może oznaczać potrzebę zmiany całego planu finansowego, a nie ograniczenia drobnych przyjemności.
Dziennik kakeibo PDF do pierwszego miesiąca
Pobierz dziennik kakeibo do wydruku w PDF. Zawiera otwarcie miesiąca, codzienne wpisy i końcowe rozliczenie.
Autorski PDF zawiera stronę otwarcia miesiąca, kartę codziennych zapisów z przeglądem tygodnia i stronę zamknięcia. Kartę zapisów wydrukuj tyle razy, ile potrzebujesz. Pola na komentarze pozostawiono obok kwot, aby refleksja była częścią prowadzenia dziennika.
Na początek wpisz okres, dostępny dochód, stałe koszty, zamiar oszczędzania i jeden nawyk do obserwacji. Wieczorem dodaj pierwszy zakup oraz krótkie wyjaśnienie. Termin pierwszego przeglądu zaznacz od razu. Po miesiącu najważniejszym rezultatem ma być jedna decyzja oparta na twoich własnych zapisach.