Metoda kopertowa polega na podzieleniu dostępnych pieniędzy na konkretne zadania i pilnowaniu osobnego limitu dla każdej kategorii. Przed zakupem patrzysz na kwotę pozostałą na jedzenie, ubrania czy rozrywkę, a nie na całe saldo rachunku. Koperty mogą być papierowe, zapisane w zeszycie albo prowadzone cyfrowo. Najważniejsze, żeby każda złotówka miała jedno przeznaczenie.
Do rozpoczęcia wystarczą kartka, historia wydatków i kilka kategorii. Segregator oraz płatna aplikacja są opcjonalne. Poniżej przejdziemy przez przykładowy miesiąc z dochodem 6000 zł, zwrotem zakupu i zmianą limitu. Zobaczysz też, jak prowadzić oszczędzanie kopertowe, gdy część płatności wykonujesz gotówką, a część kartą.
Co oddzielasz w metodzie kopertowej?
Koperta oznacza kwotę przeznaczoną na określony cel. Nie musi odpowiadać osobnemu kontu bankowemu. Możesz mieć pięć kopert w arkuszu i jeden rachunek, pod warunkiem że zapisujesz operacje oraz nie wydajesz tych samych pieniędzy w dwóch kategoriach.
MoneyHelper opisuje zarówno fizyczne, jak i cyfrowe pojemniki na pieniądze. W obu wersjach najpierw trzeba ustalić, ile środków jest dostępnych i jakie wydatki mają pokryć. Gotówka pomaga zobaczyć ubywającą kwotę, lecz nie daje dodatkowych pieniędzy ani gwarancji oszczędności.
Jeśli nie znasz jeszcze swoich dochodów i podstawowych kosztów, zacznij od przygotowania budżetu domowego. Tutaj skupiamy się na obsłudze wybranej metody: zasileniu kopert, zapisaniu zakupów, poprawieniu limitu i zamknięciu miesiąca.
Krok 1. Ustal okres i pieniądze do podziału
Wybierz okres, który odpowiada wpływom. Może to być miesiąc kalendarzowy albo czas od jednej wypłaty do następnej. Jeżeli zaczynasz w połowie miesiąca, podziel tylko pieniądze pozostałe do kolejnego wpływu. Uwzględnij rachunki, które jeszcze przed Tobą, oraz płatności wykonane kartą, które dopiero czekają na rozliczenie.
Nie zasilaj kopert oczekiwaną premią, niewypłaconym wynagrodzeniem ani limitem kredytowym. Przy kilku wpływach w miesiącu rozdzielaj kolejne kwoty, kiedy rzeczywiście je otrzymasz. Najpierw zapewnij środki na potrzeby i zobowiązania przypadające przed następną wypłatą.
Ustal limity na podstawie własnych transakcji. CFPB zaleca przejrzenie kilku miesięcy wydatków, aby nie pominąć rzadszych kosztów, na przykład ubezpieczenia, leczenia czy prezentów. Zbyt niski limit wpisany dla dobrego samopoczucia szybko wymusi poprawki.
Krok 2. Zbuduj prosty zestaw kopert
Na początek wybierz kilka kategorii, których granice rozumiesz bez zastanawiania. „Jedzenie” może obejmować produkty spożywcze do domu, a „przyjemności” restauracje i kino. Ustal to przed pierwszym zakupem, aby później nie zmieniać kategorii wyłącznie po to, żeby ukryć przekroczenie.
Osobno zostaw pieniądze na obowiązkowe rachunki i planowane koszty roczne. Kwota odkładana na ubezpieczenie nie jest wolną nadwyżką tylko dlatego, że termin płatności przypada za kilka miesięcy. Rezerwa na poważne zdarzenia również ma własne zadanie. Zasady jej użycia opisuje poradnik o poduszce finansowej.
Przykład jest umowny, nie przedstawia przeciętnych kosztów życia. Na początek miesiąca dostępne jest 6000 zł. Nie ma zaległych zakupów kartą kredytową ani sald przeniesionych z poprzedniego okresu. Rachunki wynoszą 3200 zł, a pozostałe pieniądze dzielimy następująco:
| Przeznaczenie | Kwota na start | Zakres |
|---|---|---|
| Rachunki | 3200 zł | Mieszkanie, media i inne ustalone zobowiązania |
| Jedzenie | 900 zł | Produkty do domu |
| Transport | 300 zł | Bilety i bieżące przejazdy |
| Dom i zdrowie | 250 zł | Drogeria, środki domowe i leki |
| Przyjemności | 200 zł | Kino, restauracje i inne wyjścia |
| Ubrania | 150 zł | Zakupy odzieżowe |
| Koszty roczne | 400 zł | Środki zachowane na przyszłe płatności |
| Rezerwa | 600 zł | Kwota odłożona na nieplanowane potrzeby |
| Razem | 6000 zł | Każda kwota ma jedno zadanie |
Pięć kopert bieżących ma łącznie 1800 zł. Rachunki i odkładane 1000 zł pozostają poza nimi. Podział nie oznacza, że trzeba wydać wszystkie limity. Oznacza, że z góry wiadomo, których pieniędzy nie można uznać za dostępne na spontaniczny zakup.
Krok 3. Wybierz gotówkę, zapis cyfrowy albo wersję mieszaną
Koperty z gotówką
Wypłać tylko kwotę przeznaczoną na kategorie obsługiwane gotówką. Włóż pieniądze do opisanych kopert, a na każdej zapisz limit i okres. Po zakupie włóż resztę do tej samej koperty oraz odnotuj kwotę. Na zakupy zabieraj potrzebne środki, zamiast całego miesięcznego podziału.
Nie ma potrzeby wypłacania pieniędzy na rachunki opłacane przelewem. Przechowywanie dużej gotówki w domu zwiększa skutki jej zgubienia lub kradzieży. Jeśli widok banknotów nie pomaga Ci kontrolować decyzji, wersja cyfrowa może być wygodniejsza.
Koperty bezgotówkowe
Na jednym rachunku możesz prowadzić osobne salda kategorii w zeszycie lub arkuszu. Po płatności odejmujesz wydatek z właściwej koperty, nawet jeśli bank pokazuje jeszcze blokadę zamiast zaksięgowanej transakcji. Gdy rozliczenie pojawi się później, potwierdzasz wcześniejszy wpis, zamiast dopisywać drugi zakup.
Jeżeli wolisz fizycznie oddzielić pieniądze w banku, przeczytaj, jak działa subkonto. Przed wyborem sprawdź dostęp do środków, opłaty i sposób płacenia. Sama nazwa celu w aplikacji nie przesądza, że karta może bezpośrednio obciążać tę pulę.
Gotówka i karta w tej samej kategorii
Załóżmy, że z 900 zł na jedzenie wypłacasz 300 zł, a 600 zł zostaje na rachunku. Koperta nadal wynosi 900 zł. Zakup gotówką za 80 zł zmniejsza ją do 820 zł, kolejny zakup kartą za 120 zł do 700 zł. Miejsce przechowywania środków jest osobną informacją od ich przeznaczenia.
Wypłata 300 zł z bankomatu jest przesunięciem pieniędzy do portfela, nie kosztem jedzenia. Ewentualna prowizja bankomatowa byłaby natomiast osobnym wydatkiem. Ten przykład pokazuje mechanikę; nie doliczamy go do transakcji miesiąca opisanych poniżej.
Krok 4. Zapisuj wydatki i reaguj przed przekroczeniem
W naszym miesiącu zakupy spożywcze wynoszą kolejno 220 zł, 235 zł i 240 zł. Po tych trzech zakupach z 900 zł pozostaje 205 zł. Kolejny zaplanowany koszyk kosztuje 245 zł, więc brakuje 40 zł. Saldo rachunku może wyglądać dobrze, ale limit jedzenia już nie wystarcza.
Możliwe są trzy decyzje: ograniczenie koszyka, odłożenie części zakupów albo jawne przesunięcie pieniędzy z innej koperty. W przykładzie w kategorii przyjemności wydano dotąd 150 zł z 200 zł. Przenosimy z niej 40 zł na jedzenie. Nowy limit przyjemności wynosi 160 zł, a jedzenia 940 zł. Łączna pula bieżąca pozostaje równa 1800 zł.
Zapisz zmianę w obu kategoriach z tą samą datą. W jednej jest to dopisanie 40 zł, w drugiej zmniejszenie o 40 zł. Korekta nie stanowi dochodu ani wydatku. Po zakupie za 245 zł jedzenie ma saldo zero, a przyjemności zachowują 10 zł.
Jeden paragon może dotyczyć kilku kopert. Produkty spożywcze przypisz do jedzenia, a środki czystości do domu i zdrowia. Suma rozdzielonych kwot musi odpowiadać zapłaconej cenie. Jeśli całość transakcji została automatycznie przypisana do jednej kategorii, popraw jej podział, zamiast dodawać nowe wydatki obok starego wpisu.
Raz w tygodniu porównaj pozostały limit z zakupami zaplanowanymi do końca okresu. Sam dodatni wynik nie wystarcza: 100 zł może być dużą kwotą na ostatni dzień albo zbyt małą na kilkanaście dni. Przy gotówce przelicz zawartość koperty, a brakujący zapis odtwórz z paragonów.
Jeśli zakup już nastąpił, nie ukrywaj ujemnego salda. Zapisz wydatek i wskaż, skąd pokryjesz różnicę. Gdy żadna koperta nie ma wolnej kwoty, trzeba ograniczyć kolejne wydatki lub zmienić plan. Sama obietnica potrącenia pieniędzy z przyszłej wypłaty nie usuwa obecnego niedoboru.
Przy powtarzającym się braku środków na podstawowe potrzeby problem wykracza poza obsługę kopert. Jeżeli dochodzą zaległości i kolejne pożyczki, potrzebny będzie plan wychodzenia z długów. Przenoszenie limitów pomaga porządkować decyzje, ale nie zwiększa dochodu.
Jak zapisać zwrot zakupów?
W kopercie ubrania mamy 150 zł. Zakup za 90 zł pozostawia 60 zł. Część rzeczy zostaje zwrócona, a sklep oddaje 30 zł. Dopiero po otrzymaniu pieniędzy zwiększamy saldo koperty do 90 zł. Koszt netto odzieży wynosi 60 zł.
W rejestrze zachowaj oba zdarzenia: zakup 90 zł oraz zwrot 30 zł przypisany do ubrań. Nie traktuj tych samych 30 zł jednocześnie jako cofnięcia kosztu i nowego dochodu do rozdysponowania. Zapowiedziany zwrot możesz zanotować jako oczekiwany, lecz do tego czasu nie zwiększaj dostępnego limitu.
Jeśli zwrot wpłynie w kolejnym miesiącu, dopisz go wtedy do odpowiedniej koperty z informacją, jakiego zakupu dotyczy. Dzięki temu saldo odpowiada dostępnym środkom. Przy porównywaniu miesięcy pamiętaj, że korekta może dotyczyć starszego wydatku.
Jak nie policzyć dwa razy karty i własnego przelewu?
Przelew pomiędzy własnymi rachunkami nie zmienia sumy pieniędzy ani kosztów zakupów. Jeśli przenosisz 400 zł na koszty roczne, zaznaczasz ich lokalizację i przeznaczenie. Nie odejmujesz tej kwoty drugi raz jako wydatku konsumpcyjnego. Dopiero opłacenie polisy czy innego rachunku wykorzystuje zgromadzoną pulę.
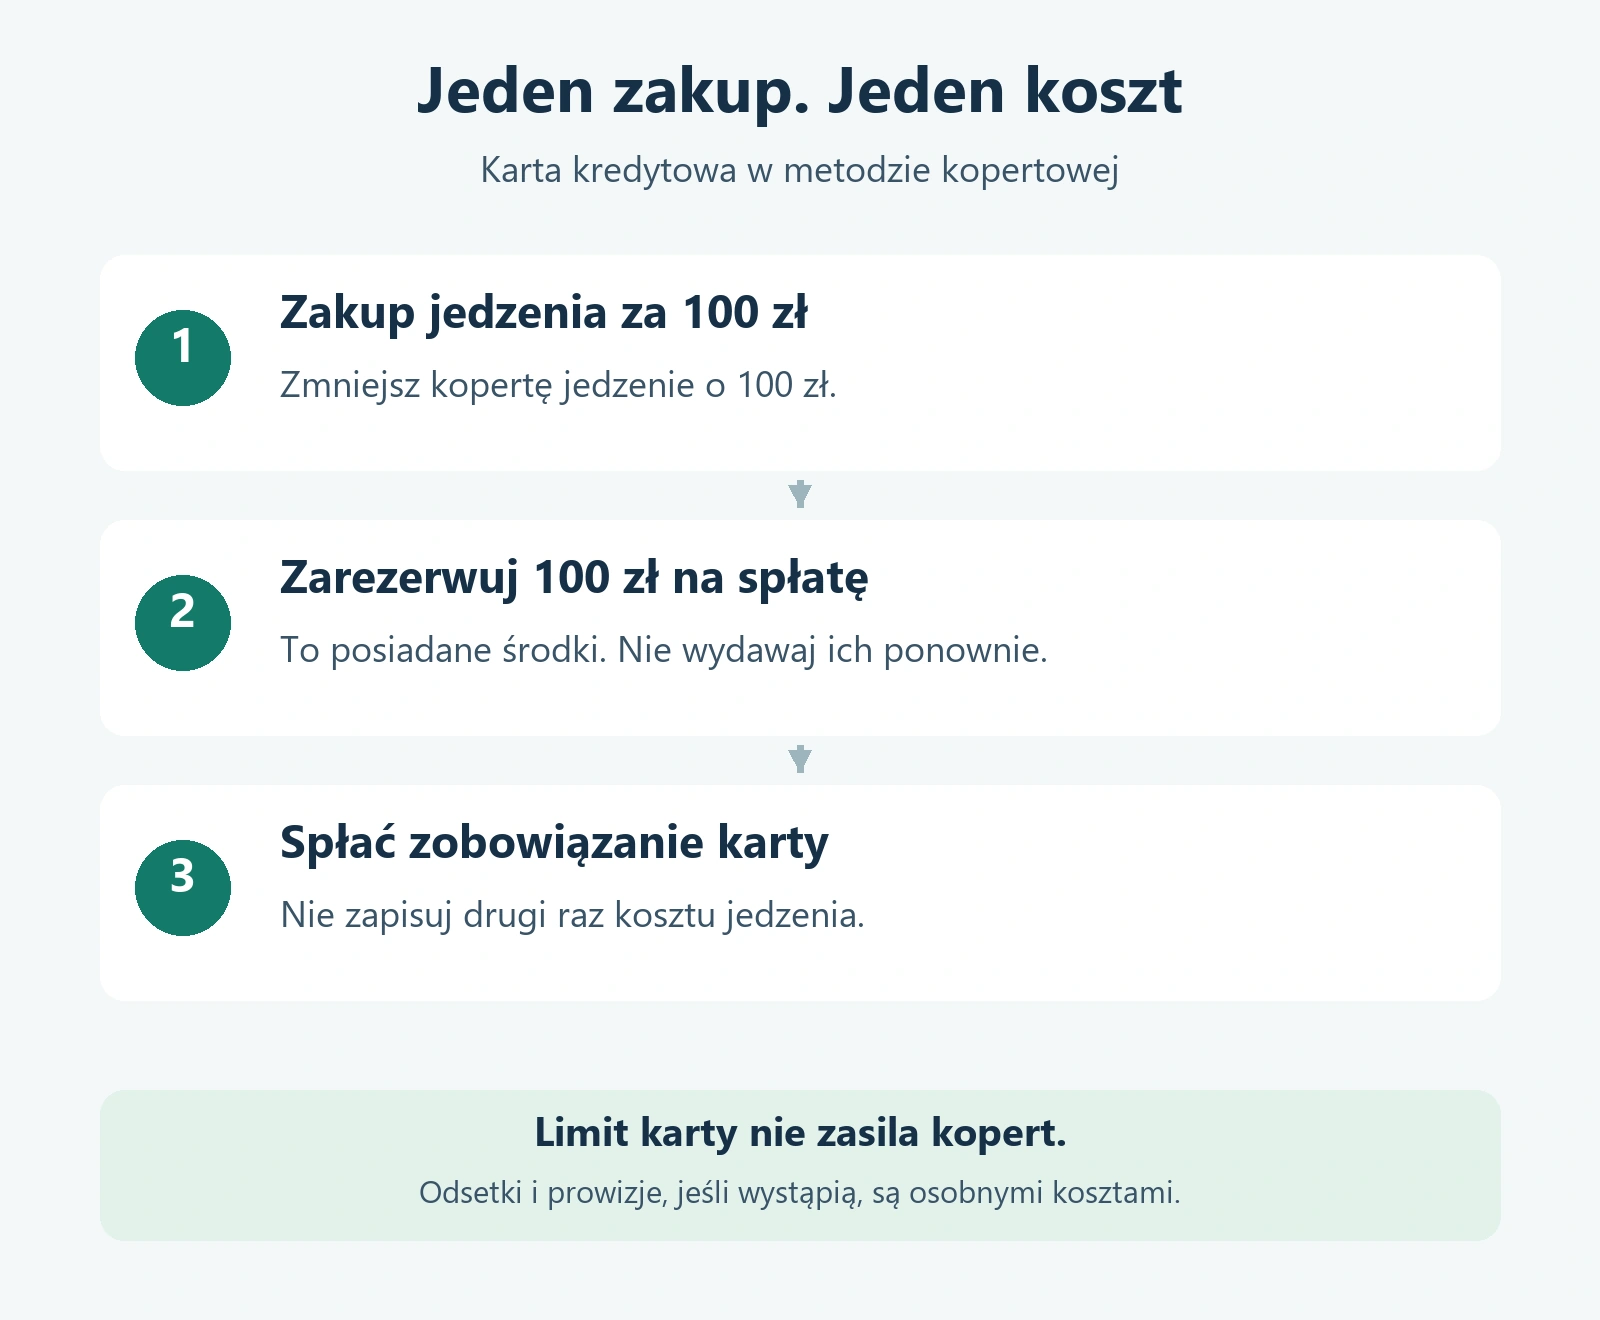
Przy karcie kredytowej warto oddzielić zapis kosztu od rozliczenia zobowiązania. Zakup jedzenia za 100 zł zmniejsza kopertę jedzenie o 100 zł. Równocześnie te 100 zł z posiadanych pieniędzy rezerwujesz na spłatę karty. Nadal leżą na rachunku, ale nie są już dostępne na zakupy. Spłata jest rozliczeniem wcześniej zapisanego kosztu, więc nie obciąża jedzenia ponownie.
Jeśli zaczynasz metodę z niespłaconym saldem karty z poprzednich miesięcy, zapewnij na nie oddzielną kwotę w planie. Nie pomijaj starego zobowiązania tylko dlatego, że wcześniejszych zakupów nie ma w nowym rejestrze. Odsetki i prowizje, jeżeli występują, są kolejnymi kosztami. Limit karty nie zasila kopert.
Przy zwrocie na kartę kredytową najpierw uzgodnij rezerwę ze zmniejszonym zobowiązaniem. Dopiero kwotę, której rzeczywiście nie potrzebujesz na spłatę, możesz ponownie przydzielić. Nie zakładaj, że zwrot automatycznie zastępuje płatność wymaganą na wyciągu.
Krok 5. Zamknij miesiąc i uzgodnij salda
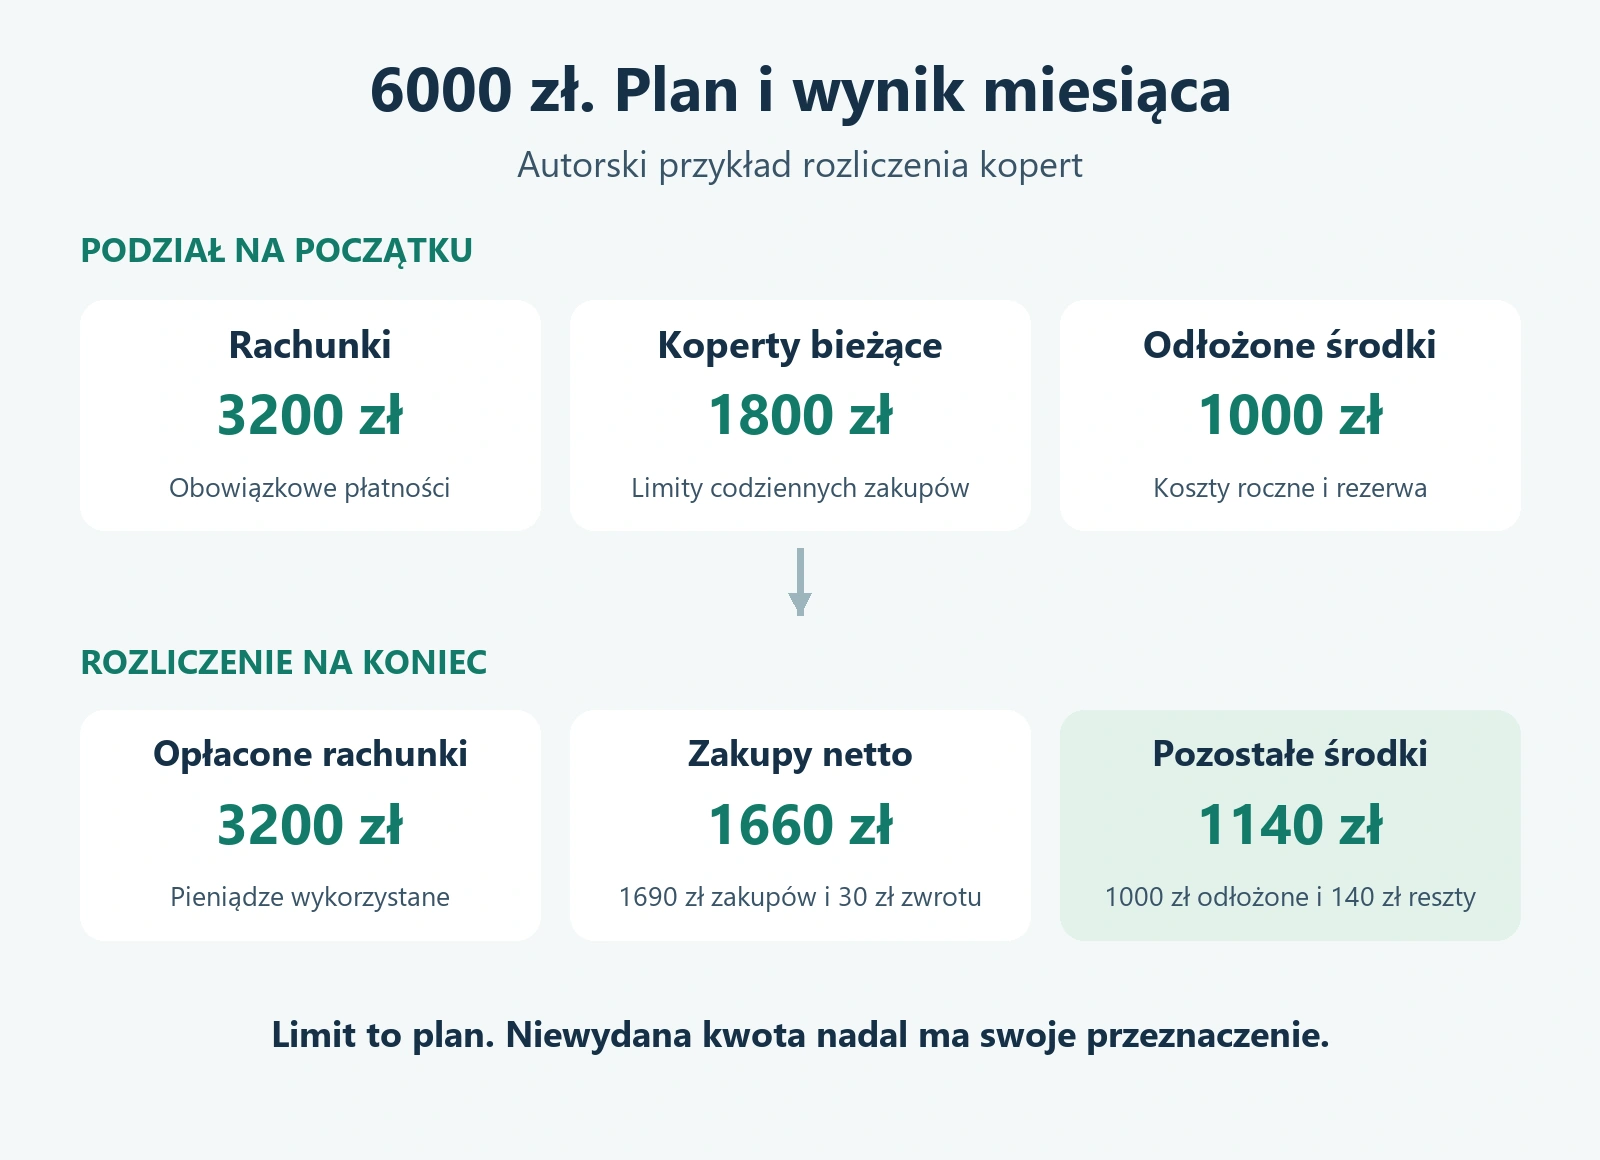
Wróćmy do głównego przykładu. Wszystkie rachunki za 3200 zł opłacono, a transakcje rozliczono. Nie było innych wpływów, opłat ani odsetek. Na koszty roczne i rezerwę pozostawiono 1000 zł. Pięć kopert bieżących wygląda tak:
| Koperta | Limit po korekcie | Wydatki netto | Zostało |
|---|---|---|---|
| Jedzenie | 940 zł | 940 zł | 0 zł |
| Transport | 300 zł | 280 zł | 20 zł |
| Dom i zdrowie | 250 zł | 230 zł | 20 zł |
| Przyjemności | 160 zł | 150 zł | 10 zł |
| Ubrania | 150 zł | 60 zł | 90 zł |
| Razem | 1800 zł | 1660 zł | 140 zł |
Na bieżące zakupy wydano 1690 zł, a otrzymany zwrot wyniósł 30 zł. Daje to 1660 zł netto. Razem z rachunkami wykorzystano 4860 zł. Z początkowych 6000 zł zostało 1140 zł: odłożone 1000 zł oraz 140 zł niewykorzystanych limitów.
Porównaj sumę kopert z pieniędzmi na wszystkich objętych planem rachunkach i w gotówce. Przy nierozliczonej karcie uwzględnij odłożone środki na jej spłatę. Rozbieżność zwykle wymaga sprawdzenia pominiętego zakupu, podwójnego zapisu albo przelewu potraktowanego jak nowy dochód.
Co zrobić z niewydaną kwotą?
W przykładzie 90 zł zostaje w kopercie ubrania na przyszły zakup, a pozostałe 50 zł zasila rezerwę. Po zmianie rezerwa ma 650 zł, koszty roczne 400 zł, ubrania 90 zł. Razem nadal 1140 zł. To zmiana przeznaczenia, bez nowych oszczędności powstałych wskutek samego przelewu.
Przy następnym zasileniu zapisz saldo początkowe. Jeśli do ubrań dołożysz kolejne 150 zł, limit dostępny wyniesie 240 zł. Jeżeli chcesz zachować docelowo tylko 150 zł, wystarczy dopłata 60 zł. Pozostałe 90 zł z nowego wpływu trzeba przypisać do innego zadania.
Koperty na wydatki roczne powinny zachowywać niewykorzystane kwoty. Przy pieniądzach odkładanych na dłużej możesz porównać konta oszczędnościowe, zwracając uwagę także na dostęp i koszty przelewów. System nie wymaga osobnego produktu dla każdej kategorii.
Autorska karta kategorii do przepisania lub wydruku
Dla każdej koperty używaj tego samego układu. Zapisuj operację wtedy, gdy wpływa na dostępny limit, i dopisuj saldo po zmianie. Przy dwóch osobach ustalcie wspólne miejsce zapisu oraz zasadę zgłaszania zakupów, aby oboje nie rozdysponowali tej samej pozostałej kwoty.
Pobierz kartę kategorii do wydruku w PDF. Plik zawiera pusty formularz oraz wypełniony przykład z kopertą na jedzenie.
Kategoria: ……………………………… Okres: ………………………………
Saldo przeniesione: ……………….. Nowe zasilenie: ………………..
Gdzie są środki: ……………………………… Co obejmuje kategoria: ………………………………
Wpis operacji: data, opis, wydatek, otrzymany zwrot, przesunięcie z nazwą drugiej koperty, saldo po operacji.
Kontrola końcowa: wydatki netto ……………….. zostało ………………..
Decyzja na kolejny okres: ……………………………………………………
Saldo liczysz jako kwotę początkową i nowe zasilenia, powiększone o otrzymane zwroty oraz przesunięcia do koperty, a pomniejszone o zakupy i przesunięcia z niej. Każda zmiana między kategoriami wymaga drugiego wpisu po przeciwnej stronie.
Po pierwszym miesiącu popraw limity na podstawie zapisanych transakcji. Jeśli regularnie brakuje na jedzenie, zmień założenie zamiast co tydzień ratować je inną kopertą. Działający system powinien pomagać podjąć decyzję przed zakupem i pokazywać, ile rzeczywiście zostało po jego opłaceniu.