Przy blokadzie konta najpierw ustal, co zostało ograniczone i kto może zdjąć ograniczenie. Problem z logowaniem, zablokowana karta, kwota zarezerwowana po zakupie i blokada rachunku na podstawie decyzji organu to różne sytuacje. Nie rozwiązuje się ich tym samym zgłoszeniem.
Sprawdź dokładny komunikat w aplikacji i skontaktuj się z bankiem przez oficjalny kanał. Poproś o zakres ograniczenia, podstawę działania, wymagane dokumenty i numer sprawy. Nie przelewaj pieniędzy na rachunek podany przez osobę, która zadzwoniła z obietnicą odblokowania konta.
Co właściwie zostało zablokowane?
Sformułowanie „bank zablokował mi konto” opisuje kilka odmiennych problemów. Zanim złożysz reklamację, sprawdź, czy możesz się zalogować, zobaczyć rachunek, wykonać przelew i użyć karty. Nie testuj jednak kolejnych operacji bez końca, jeśli aplikacja wyświetla ostrzeżenie o bezpieczeństwie.
| Objaw | Możliwe wyjaśnienie | Pierwszy krok |
|---|---|---|
| Nie możesz się zalogować | Blokada dostępu, problem z autoryzacją lub awaria | Sprawdź komunikaty banku i procedurę odzyskania dostępu |
| Nie działa tylko karta | Blokada karty, jej ustawienia lub limit | Sprawdź status konkretnej karty |
| Brakuje jednej kwoty, reszta środków jest dostępna | Rezerwacja po transakcji albo ograniczenie określonej kwoty | Sprawdź szczegóły operacji i jej status |
| Nie możesz dysponować środkami na rachunku | Ograniczenie bezpieczeństwa, weryfikacja, zajęcie lub formalna blokada | Ustal podstawę i podmiot właściwy do dalszego działania |
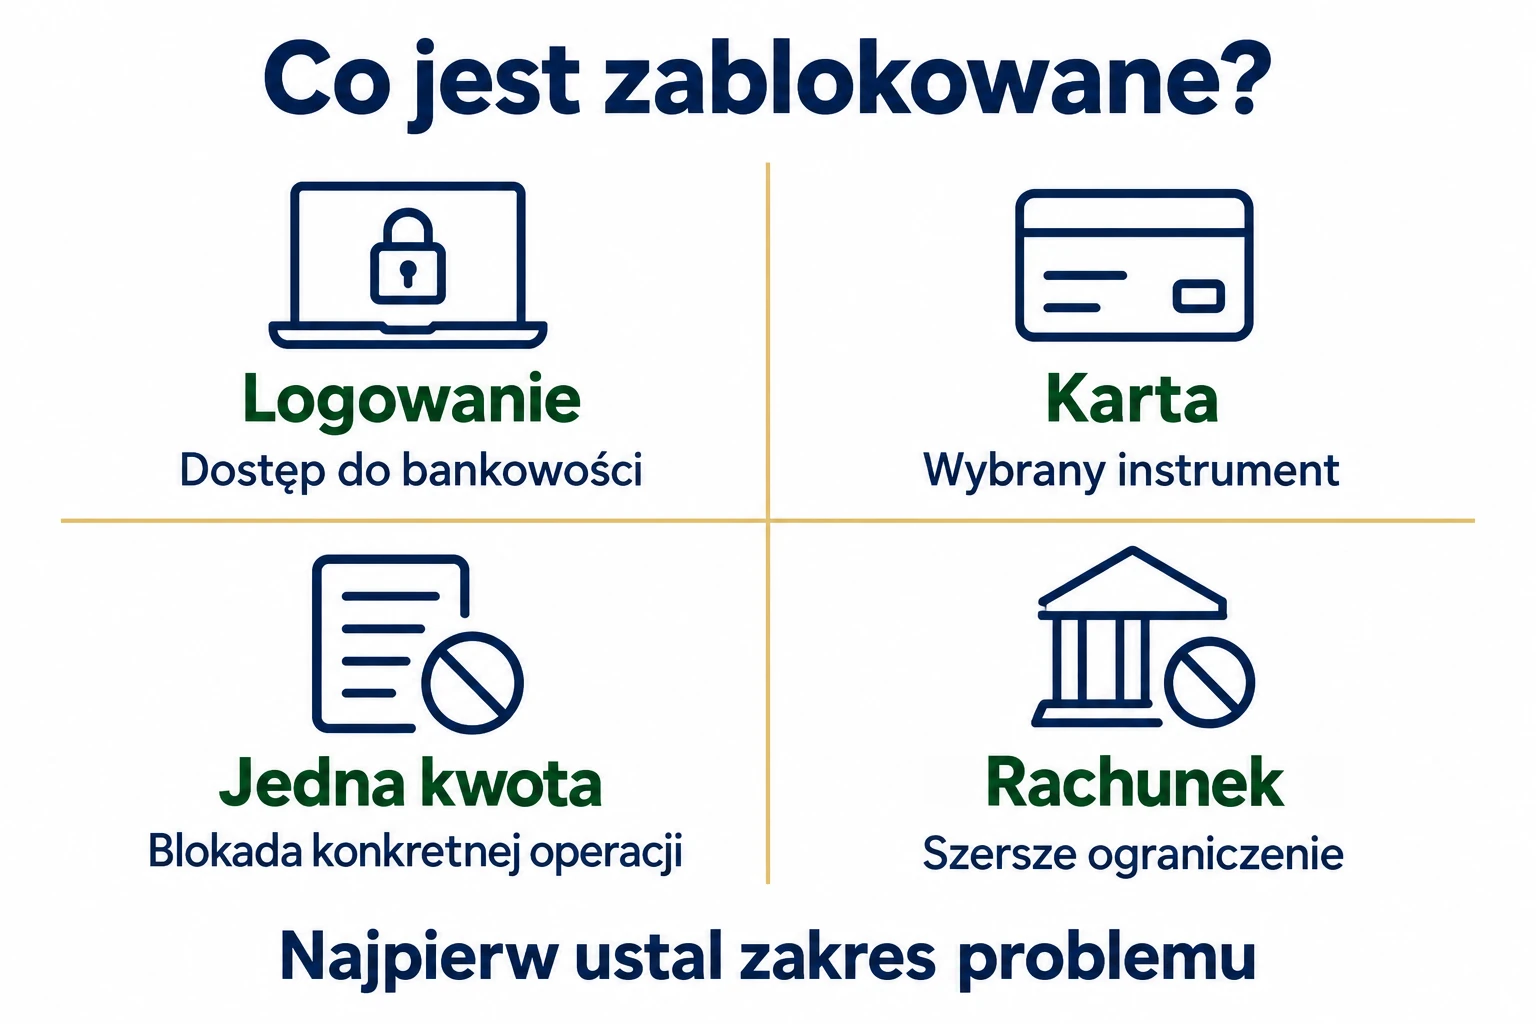
Jeśli różnica dotyczy salda i pieniędzy możliwych do wydania, sprawdź poradnik saldo konta a dostępne środki. Samo istnienie blokady przy jednej płatności nie dowodzi, że cały rachunek został objęty ograniczeniem prawnym.
Blokada logowania i blokada karty
Utrata dostępu do aplikacji może wynikać z zabezpieczenia kanału elektronicznego. Bank może wymagać ponownego potwierdzenia tożsamości lub przywrócenia dostępu zgodnie ze swoją procedurą. Nie oznacza to automatycznie, że środki na rachunku zostały zajęte.
Podobnie karta może być zablokowana niezależnie od konta. Zanim uznasz, że bank zatrzymał pieniądze, sprawdź status karty i jej limity. Jeżeli blokada wiąże się z utratą karty lub podejrzaną operacją, nie zdejmuj jej tylko po to, żeby ponowić płatność. Najpierw wyjaśnij bezpieczeństwo instrumentu z bankiem.
Przy podejrzeniu przejęcia bankowości zgłoś to wyraźnie, zamiast prosić wyłącznie o zmianę hasła. Powiedz, czy ktoś zna dane logowania, miał dostęp do telefonu lub nakłaniał do autoryzacji. W przypadku obcych obciążeń osobno zgłoś nieautoryzowane transakcje.
Blokada kwoty po płatności nie musi być blokadą konta
Hotel, wypożyczalnia lub inny sprzedawca może zarezerwować określoną kwotę na karcie. Wtedy saldo dostępne maleje, mimo że ostateczne rozliczenie jeszcze nie nastąpiło. W aplikacji taka operacja może być opisana jako blokada lub oczekująca płatność.
Jeśli pozostałymi środkami możesz dysponować, zacznij od szczegółów tej konkretnej transakcji. Sprawdź sprzedawcę, datę i kwotę. O sposób zakończenia rezerwacji zapytaj bank, a w razie potrzeby również sprzedawcę. Dokładny mechanizm opisujemy w artykule o preautoryzacji karty.
Nie zgłaszaj rozpoznanej rezerwacji jako oszustwa tylko dlatego, że pieniądze są chwilowo niedostępne. Jeżeli natomiast nie rozpoznajesz operacji, poinformuj bank o tym fakcie. W obu sytuacjach ważny jest opis zdarzenia, a nie samo słowo blokada.
Dlaczego bank prosi o aktualizację danych lub źródło pieniędzy?
Bank ma obowiązki związane z identyfikacją klienta i oceną charakteru relacji oraz transakcji. Może więc poprosić o aktualne dane dokumentu, wyjaśnienie przelewu lub dokument potwierdzający źródło środków. Samo takie pytanie nie oznacza, że klientowi postawiono zarzuty.
Jeśli instytucja nie może zastosować wymaganych środków bezpieczeństwa finansowego, ustawa przewiduje określone konsekwencje. Ministerstwo Finansów wyjaśnia to w komunikacie o braku możliwości zastosowania środków bezpieczeństwa finansowego. Nie należy jednak utożsamiać każdej prośby o dokument z formalną blokadą zarządzoną przez GIIF lub prokuratora.
Poproś o wskazanie, jakiej informacji brakuje i jaki dokument będzie wystarczający. Przy sprzedaży rzeczy może to być umowa, przy wynagrodzeniu dokument związany z zatrudnieniem, a przy innym wpływie odpowiednie potwierdzenie jego pochodzenia. To przykłady, nie zamknięta lista wymagań każdego banku.
Przesyłaj dokumenty kanałem wskazanym w zweryfikowanej bankowości lub potwierdzonym przez bank. Nie wysyłaj pełnej historii finansowej na adres z nieoczekiwanego SMS. Jeżeli żądanie jest niejasne, poproś o doprecyzowanie zakresu. Z kolei brak reakcji na prawdziwe wezwanie może utrudnić zakończenie weryfikacji.
O co zapytać bank podczas pierwszego kontaktu?
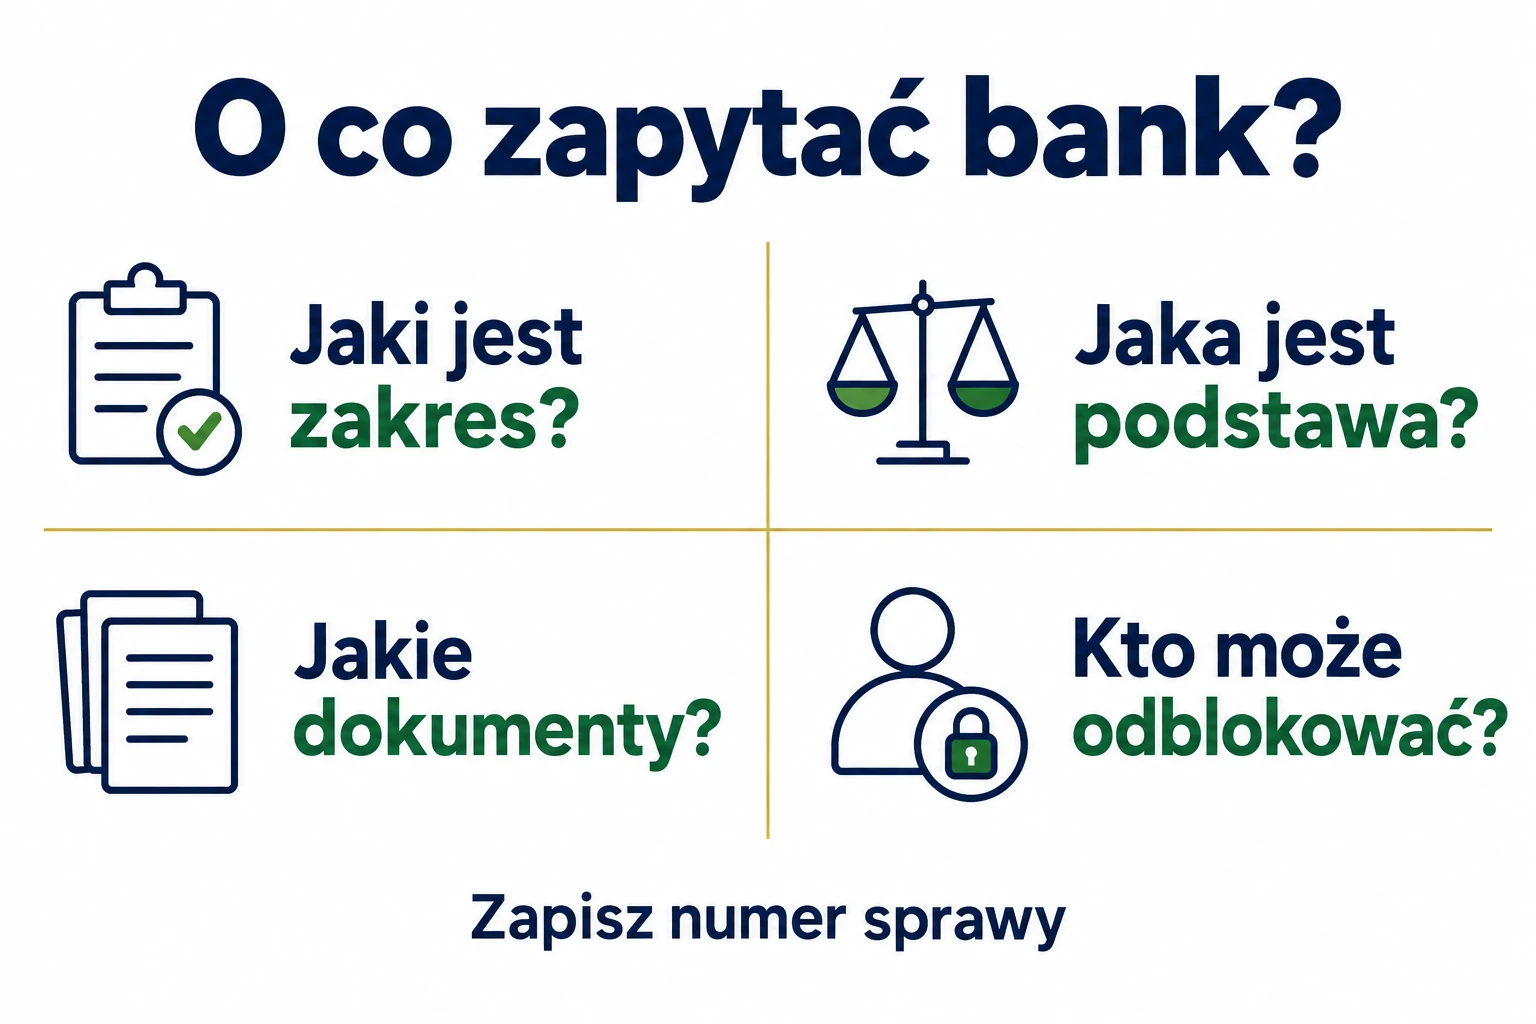
- Czy ograniczenie dotyczy logowania, karty, wybranej kwoty, konkretnej transakcji czy całego rachunku?
- Od kiedy obowiązuje i na jakiej podstawie zostało zastosowane?
- Czy wynika z działania banku, czy z dyspozycji właściwego organu?
- Jakie informacje lub dokumenty mam przekazać i w jaki sposób?
- Kto może zdecydować o zniesieniu ograniczenia oraz jaki jest numer sprawy?
Przygotuj zwięzły opis: kiedy problem się pojawił, jaki komunikat widzisz i jakie operacje są niedostępne. Zamiast mówić jedynie „nic nie działa”, podaj na przykład, że logowanie działa, lecz przelew odrzucany jest z konkretną informacją. Pozwoli to szybciej skierować sprawę do właściwego zespołu.
Bank nie zawsze może ujawnić wszystkie szczegóły prowadzonej analizy. Poproś wówczas o informacje, które może przekazać, zakres obowiązków po Twojej stronie i kanał dalszego kontaktu. Nie traktuj braku pełnego uzasadnienia telefonicznego jako pewności, że wystarczy ponowić tę samą operację.
Zajęcie egzekucyjne i formalna blokada rachunku
Jeżeli ograniczenie wynika z egzekucji, ustal organ prowadzący sprawę, sygnaturę i kwotę objętą zajęciem. Bank wykonujący zajęcie nie zawsze może samodzielnie je cofnąć na podstawie telefonicznego zapewnienia, że dług został spłacony. Potrzebne może być działanie organu prowadzącego postępowanie.
Sprawdź również zasady ochrony określonych środków i kwoty wolnej, jeśli mają zastosowanie do Twojego rachunku i rodzaju egzekucji. Nie każdy wpływ i nie każda sprawa podlegają identycznym regułom. Szczegóły opisuje poradnik kwota wolna od zajęcia na koncie.
Jeżeli zajęcie obejmuje również wynagrodzenie, osobno sprawdź, ile można potrącić z pensji. Pracodawca rozlicza wypłatę według innych zasad niż bank obsługujący zajęty rachunek. W poradniku znajdziesz kalkulator i przykłady obu rodzajów długów.
Formalne wstrzymanie transakcji lub blokada rachunku w związku z postępowaniem mają odrębne podstawy prawne. Dlatego nie ma jednego terminu, po którym każde konto musi automatycznie zostać odblokowane. Ustal, jaki tryb zastosowano w Twojej sprawie, i w razie potrzeby skonsultuj dokumenty z prawnikiem.
Różnicę między obowiązkami instytucji, działaniem GIIF i postanowieniem prokuratora przedstawia Ministerstwo Finansów w informacji o przeciwdziałaniu praniu pieniędzy. Właśnie dlatego najpierw trzeba ustalić podstawę ograniczenia, zamiast dopasowywać swoją sytuację do jednego terminu znalezionego w internecie.
Ile trwa odblokowanie konta?
To zależy od przyczyny. Przy problemie z dostępem potrzebna może być skuteczna weryfikacja właściciela. Przy brakujących danych liczy się ich uzupełnienie i zakończenie sprawdzenia. Gdy bank wykonuje decyzję organu, sam kontakt z infolinią nie zastępuje decyzji tego organu.
Nie przyjmuj obietnicy 24 godzin jako uniwersalnej zasady. Poproś o przewidywany następny etap i termin odpowiedzi w swojej sprawie. Jeśli bank podał listę dokumentów, zachowaj potwierdzenie ich dostarczenia. Ustal też, czy materiały zostały przyjęte jako kompletne, czy oczekiwane jest jeszcze wyjaśnienie.
Jeśli potrzebujesz pieniędzy na pilne wydatki, opisz to i zapytaj o zgodne z prawem możliwości dostępu do środków nieobjętych ograniczeniem. Nie zakładaj, że bank musi udostępnić konkretną kwotę bez zbadania podstawy blokady. Zakładanie kolejnego rachunku również nie usuwa ograniczenia istniejącej sprawy.
Jak napisać reklamację dotyczącą blokady?
W reklamacji podaj rachunek lub produkt, datę zdarzenia, opis niedostępnych czynności, treść komunikatu i numery wcześniejszych zgłoszeń. Wskaż, jakiego działania oczekujesz: wyjaśnienia podstawy, usunięcia błędu, potwierdzenia przyjęcia dokumentów albo odpowiedzi na konkretne pytania.
Jeżeli żądasz zwrotu określonych kosztów, opisz ich związek ze zdarzeniem i dołącz potwierdzenia. Sama reklamacja nie gwarantuje uznania roszczenia. Unikaj ogólnych zarzutów bez dat i faktów, bo trudniej na ich podstawie odtworzyć przebieg sprawy.
Terminy odpowiedzi zależą od przedmiotu reklamacji. Dla usług płatniczych co do zasady jest to 15 dni roboczych, a w szczególnie skomplikowanych przypadkach do 35 dni roboczych. W innych objętych ustawą sprawach zwykle obowiązuje 30 dni kalendarzowych, wyjątkowo do 60. Rzecznik Finansowy opisuje te zasady w informacji jak złożyć reklamację do banku.
Termin rozpatrzenia reklamacji nie jest automatycznym terminem zniesienia każdej blokady. Po wyczerpaniu trybu reklamacyjnego możesz sprawdzić możliwość pomocy Rzecznika Finansowego. Jeśli sprawa dotyczy decyzji organu lub postępowania sądowego, potrzebny może być również właściwy środek prawny w tym postępowaniu.
Najczęstsze pytania o blokadę konta
Czy bank blokuje każdy duży przelew?
Nie ma podstaw, żeby traktować jedną kwotę jako automatyczną granicę blokady wszystkich rachunków. Znaczenie mają okoliczności transakcji, obowiązki banku i podstawa ewentualnego ograniczenia. W konkretnej sprawie poproś o wyjaśnienie właściwego trybu.
Czy zastrzeżenie PESEL blokuje zwykłe płatności?
Zastrzeżenie PESEL nie jest ogólną blokadą rachunku. Dotyczy określonych czynności i weryfikacji. Szczegóły znajdziesz w poradniku zastrzeżenie PESEL a korzystanie z banku.
Czy wystarczy spłacić dług, żeby konto od razu działało?
Przy zajęciu trzeba jeszcze prawidłowo zakończyć lub ograniczyć jego wykonanie. Ustal z organem prowadzącym sprawę, jakie potwierdzenie trafi do banku. Nie zakładaj natychmiastowego odblokowania na podstawie samego potwierdzenia przelewu.