Kalkulator kredytu gotówkowego pozwala sprawdzić ratę, sumę odsetek i całkowity koszt finansowania. Wpisz kwotę, którą chcesz otrzymać, okres spłaty oraz oprocentowanie nominalne. Dodaj prowizję i pozostałe opłaty, aby porównanie obejmowało rzeczywisty wydatek z domowego budżetu. Możesz zestawić dwa warianty dla tej samej kwoty i pobrać ich harmonogramy.
Podaj kwotę, którą chcesz otrzymać. Obliczamy równe raty miesięczne przy niezmiennym oprocentowaniu. Możesz porównać dwa warianty dla tej samej kwoty.
Symulacja zakłada pierwszą ratę po miesiącu, brak nadpłat i opóźnień oraz stopę miesięczną równą stopie rocznej podzielonej przez 12. Ostatnia rata wyrównuje zaokrąglenia. Harmonogram banku może się różnić z powodu dat i sposobu naliczania odsetek. Nie obliczamy RRSO ani zdolności kredytowej.
Nie jest to oferta banku. Obliczenia odbywają się w przeglądarce, bez wysyłania wpisanych kwot i bez zapisywania ich w pamięci przeglądarki.
Jak korzystać z kalkulatora kredytu gotówkowego?
Zacznij od kwoty, która ma trafić do Twojej dyspozycji. Jeżeli potrzebujesz 50 000 zł na remont, wpisz 50 000 zł. Prowizję podaj w osobnym polu. Dzięki temu nie pomylisz pieniędzy otrzymanych z banku z początkowym saldem zadłużenia, które może obejmować również finansowane koszty.
Następnie wpisz liczbę miesięcy i oprocentowanie nominalne w skali roku. Dla kredytu na pięć lat będzie to 60 miesięcy. Przy oprocentowaniu 10% wpisujesz 10, bez zamiany na ułamek. Nie przepisuj w to miejsce RRSO z reklamy, ponieważ służy ono do innego rodzaju porównania.
- Prowizja w złotych: jeżeli bank podaje 4% od kwoty 50 000 zł, przy takiej podstawie naliczenia będzie to 2000 zł. Sprawdź jednak podstawę wskazaną w ofercie.
- Sposób zapłaty prowizji: zaznacz, czy pokrywasz ją osobno, czy zwiększa saldo kredytu.
- Inne koszty na początku: wpisz jednorazowe wydatki, których nie uwzględniłeś już jako prowizji.
- Dodatkowy koszt miesięczny: podaj stałą opłatę ponoszoną obok raty, na przykład składkę ubezpieczenia o niezmiennej wysokości.
Puste pola dodatkowych kosztów oznaczają zero. Pusta kwota kredytu, okres lub oprocentowanie wymagają uzupełnienia. Możesz wpisać oprocentowanie 0%, jeżeli chcesz policzyć finansowanie bez odsetek, lecz z określonymi opłatami. Samo zero w polu oprocentowania nie oznacza jeszcze bezpłatnego kredytu.
Opcja porównania otwiera drugi zestaw parametrów. Oba warianty dotyczą tej samej kwoty do dyspozycji. To celowy warunek: porównanie kredytu 40 000 zł z kredytem 50 000 zł wyłącznie na podstawie wysokości rat niewiele mówi o cenie finansowania.
Co oznaczają wyniki obliczenia?
Pierwsza rata obejmuje część kapitałową i odsetkową. Miesięczny wydatek na początku dolicza do niej wpisane stałe koszty miesięczne. Jeżeli rata wynosi 1062,35 zł, a dodatkowa składka 30 zł, z budżetu potrzebujesz na początek 1092,35 zł miesięcznie. Warto oceniać właśnie ten łączny wydatek.
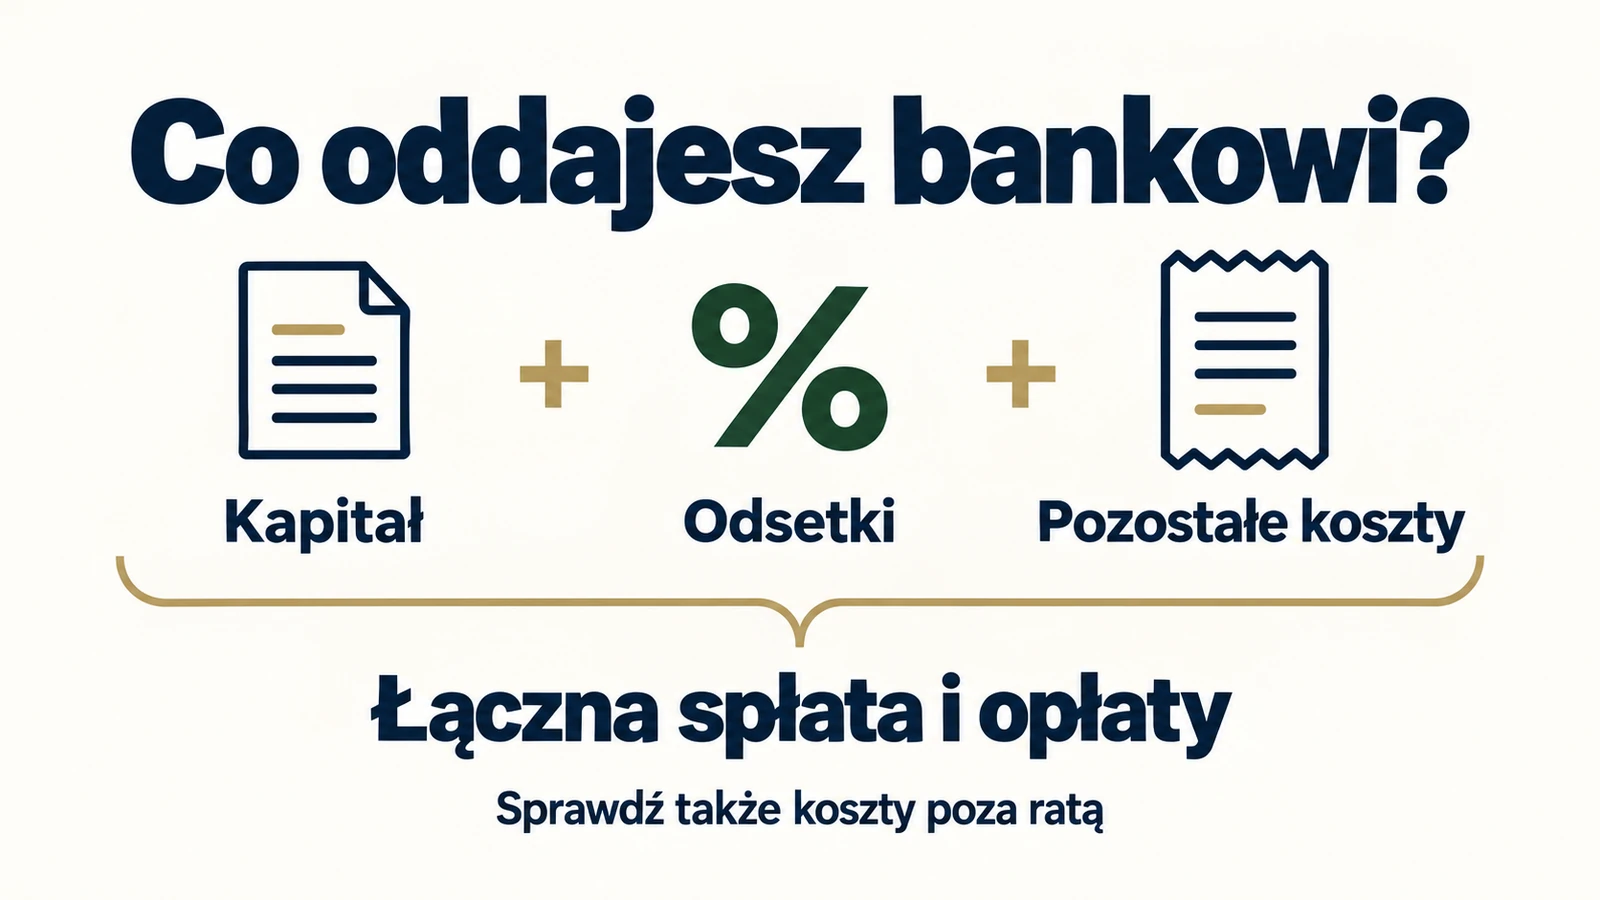
Całkowity koszt to w naszym modelu suma odsetek, prowizji oraz wpisanych opłat jednorazowych i miesięcznych. Łączna suma spłat i opłat obejmuje dodatkowo zwrot kwoty otrzymanej do dyspozycji. Przy 50 000 zł kredytu i koszcie 15 741,20 zł suma wydatków wynosi 65 741,20 zł.
Początkowe saldo do spłaty będzie wyższe od kwoty do dyspozycji, jeżeli wybierzesz finansowanie prowizji. To odrębna pozycja w wyniku, aby łatwo zauważyć różnicę. Prowizji nie dodajemy drugi raz do łącznej sumy spłat: w wariancie finansowanym jest już zawarta w ratach.
Kredyt 50 000 zł. Ile wyniesie rata na 3, 5 i 7 lat?
Przyjmijmy 50 000 zł do dyspozycji, oprocentowanie nominalne 10% rocznie i prowizję 2000 zł płaconą osobno na początku. Nie dodajemy ubezpieczenia ani innych kosztów. Oprocentowanie pozostaje niezmienne przez cały okres, a raty są miesięczne. To przykład matematyczny, bez wskazania oferty konkretnego banku.
| Okres | Pierwsza rata | Suma odsetek | Łączne spłaty i opłaty |
|---|---|---|---|
| 36 miesięcy | 1613,36 zł | 8080,95 zł | 60 080,95 zł |
| 60 miesięcy | 1062,35 zł | 13 741,20 zł | 65 741,20 zł |
| 84 miesiące | 830,06 zł | 19 724,96 zł | 71 724,96 zł |
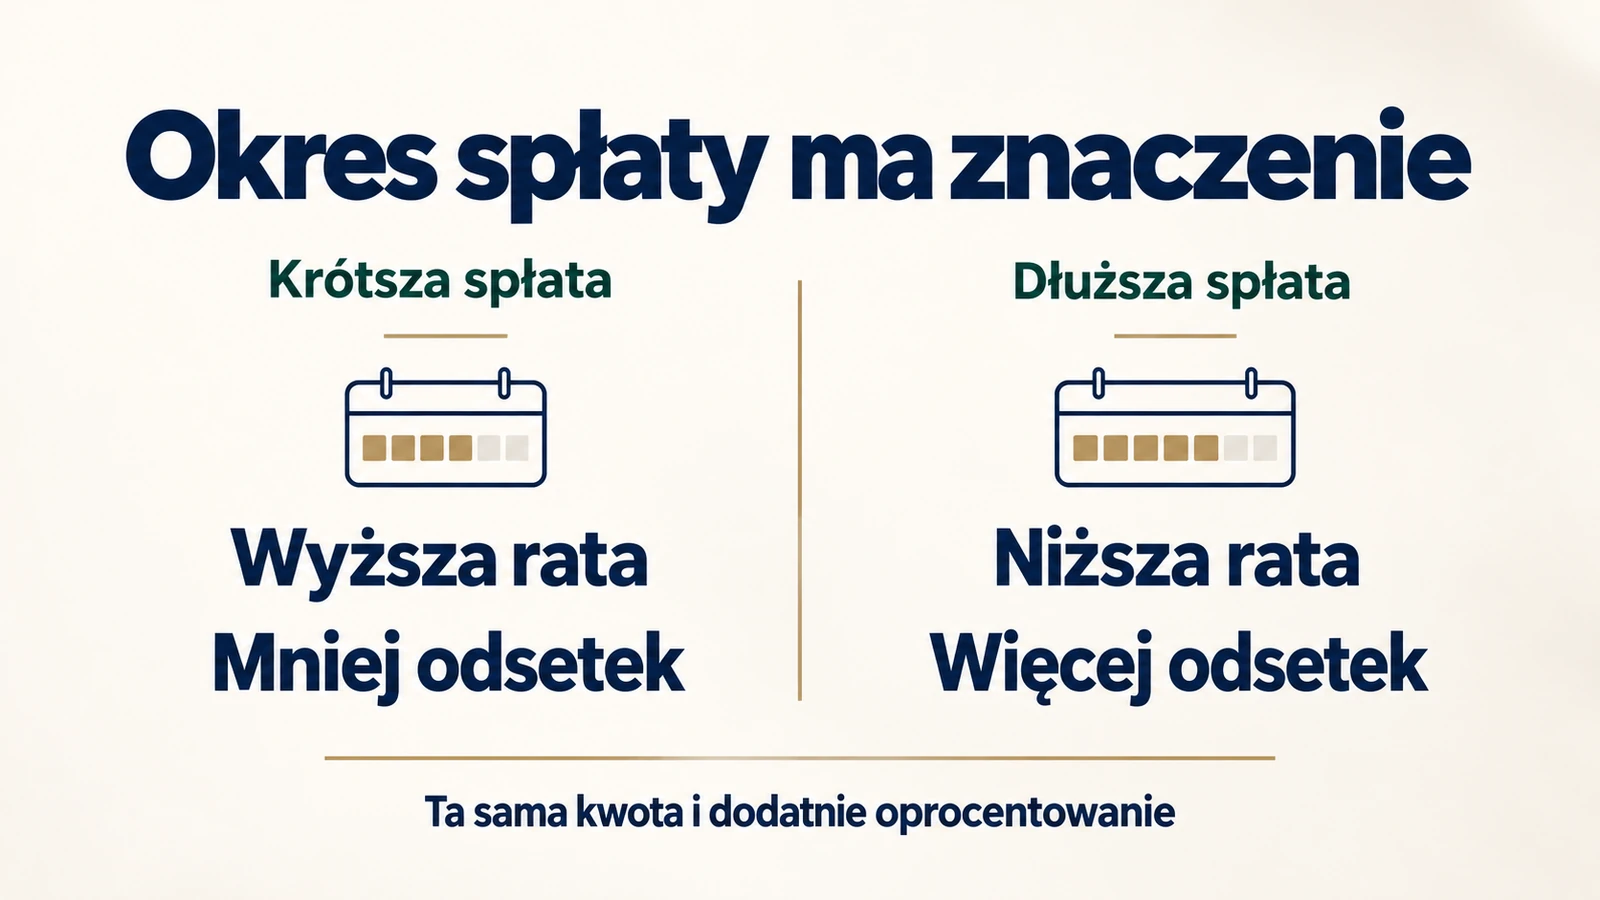
Wydłużenie spłaty z trzech do pięciu lat zmniejsza pierwszą ratę o 551,01 zł. Jednocześnie suma odsetek rośnie o 5660,25 zł. Z kolei wydłużenie z pięciu do siedmiu lat obniża ratę o kolejne 232,29 zł, a podnosi odsetki o 5983,76 zł. Dłuższy okres daje więcej miejsca w bieżącym budżecie, ale wymaga dłuższego płacenia za korzystanie z kapitału.
W tych wyliczeniach każda miesięczna kwota jest zaokrąglana do groszy. Ostatnia rata wyrównuje saldo: dla 36 miesięcy wynosi 1613,35 zł, dla 60 miesięcy 1062,55 zł, a dla 84 miesięcy 829,98 zł. Nie należy więc mnożyć pierwszej raty przez liczbę miesięcy i oczekiwać idealnej zgodności co do grosza z końcową sumą.
Najtańszy z tych wariantów wymaga najwyższej miesięcznej raty. Przed wyborem sprawdź, czy po jej zapłaceniu pozostaną pieniądze na stałe wydatki, nieregularne rachunki i rezerwę. Zbyt napięty budżet może sprawić, że po kilku miesiącach pojawi się potrzeba kolejnego zadłużenia.
Prowizja płacona osobno czy doliczona do kredytu?
Przy prowizji płaconej na początku potrzebujesz własnych środków na ten koszt. Raty spłacają kwotę otrzymaną do dyspozycji. Przy prowizji finansowanej saldo startowe w naszym modelu rośnie o jej wysokość, a oprocentowanie jest naliczane od powiększonego salda. Odpowiada to wariantowi, w którym umowa przewiduje takie finansowanie kosztu.
Dla kwoty 50 000 zł, oprocentowania 10% i okresu 60 miesięcy prowizja 2000 zł płacona osobno daje pierwszą ratę 1062,35 zł. Jeżeli dodamy tę prowizję do salda, początkowy dług wyniesie 52 000 zł, a pierwsza rata 1104,85 zł. Kwota otrzymana do dyspozycji w obu przykładach pozostaje taka sama.
| Pozycja | Prowizja osobno | Prowizja finansowana |
|---|---|---|
| Do dyspozycji | 50 000 zł | 50 000 zł |
| Początkowe saldo | 50 000 zł | 52 000 zł |
| Opłata na początku | 2000 zł | 0 zł |
| Suma odsetek | 13 741,20 zł | 14 290,74 zł |
| Całkowity koszt | 15 741,20 zł | 16 290,74 zł |
Różnica w koszcie wynosi tutaj 549,54 zł. Wynika z odsetek od sfinansowanej prowizji. Kalkulator pokazuje skutki przyjętego sposobu rozliczenia, ale nie ocenia zgodności postanowień konkretnej umowy z prawem. Jeżeli dokumenty nie wyjaśniają, od jakiego salda bank liczy odsetki, poproś o pisemne przedstawienie wyliczenia.
Uważaj także na prowizję potrącaną z wypłaty. Gdy w umowie widnieje 50 000 zł, a na konto dostajesz 48 000 zł po potrąceniu 2000 zł kosztu, nie jest to taki sam przypadek jak otrzymanie pełnych 50 000 zł. W kalkulatorze wpisz rzeczywistą kwotę do dyspozycji i odtwórz strukturę finansowania, zamiast kierować się samą nazwą pola w reklamie.
Jak porównać dwie oferty kredytu?
Najpierw ustaw identyczną kwotę i okres spłaty. Dopiero wtedy porównaj oprocentowanie, prowizję, koszty dodatkowe oraz łączną sumę wydatków. W drugim kroku możesz sprawdzić inne okresy, ale opisuj taki wynik jako wybór między kosztem a wysokością raty.
Wpisuj dane z indywidualnej oferty lub formularza informacyjnego. Przykład reprezentatywny w reklamie nie przesądza o warunkach, które otrzymasz. Zależą one między innymi od oceny klienta, kwoty, okresu i wybranych usług. Sprawdź, czy niższe oprocentowanie wymaga konta, aktywnego korzystania z karty albo ubezpieczenia.
UOKiK wskazuje na znaczenie formularza informacyjnego przy porównywaniu ofert. Zestaw dane z dokumentów obok siebie. Szczególnie przydatne są: całkowita kwota kredytu, całkowity koszt, całkowita kwota do zapłaty, RRSO, zasady oprocentowania i wymagane dodatkowe usługi.
Jeżeli jedna oferta jest tańsza, ale jej rata przekracza bezpieczny dla Ciebie poziom, kalkulacja nie kończy decyzji. Zmniejszenie pożyczanej kwoty, przesunięcie części zakupów lub dłuższy okres mają różne skutki. Porównaj je świadomie, uwzględniając także ryzyko spadku dochodów.
Oprocentowanie nominalne a RRSO w kalkulatorze
Oprocentowanie nominalne służy do obliczenia odsetek od salda. RRSO opisuje koszt kredytu w skali roku z uwzględnieniem odpowiednich przepływów i kosztów. Nie można używać tych wartości zamiennie. Gdy wpiszesz RRSO jako oprocentowanie, a potem ponownie dodasz prowizję, wynik może uwzględnić część kosztów dwukrotnie.
Nasze narzędzie nie wylicza RRSO. Wyświetla raty i wydatki w uproszczonym miesięcznym harmonogramie. Przy porównaniu ofert zachowaj również RRSO podane przez bank, a zasady interpretacji sprawdź w poradniku co to jest RRSO i jak porównywać koszt kredytu.
W ustawie o kredycie konsumenckim rozdzielono całkowitą kwotę kredytu, całkowity koszt i całkowitą kwotę do zapłaty. To praktycznie ważne pojęcia: wartość określona jako kredytowany koszt nie oznacza dodatkowych pieniędzy przeznaczonych na Twój remont czy zakup samochodu.
Ubezpieczenie i dodatkowe opłaty. Gdzie je wpisać?
Jeżeli znasz stałą miesięczną składkę, wpisz ją jako dodatkowy koszt miesięczny. Składka 30 zł przez 60 miesięcy zwiększa wydatek o 1800 zł. Nie zmienia w tym modelu odsetek ani części kapitałowej raty, bo jest opłacana obok kredytu. Wynik pokaże osobno ratę oraz miesięczny wydatek z dodatkiem.
Jednorazową opłatę pokrywaną własnymi środkami wpisz w kosztach na początku. Jeżeli bank finansuje kilka opłat i dodaje je do długu, możesz ująć ich łączną wartość w polu finansowanej prowizji, pamiętając, że nazwa pola jest uproszczeniem. Dla własnej kontroli zapisz, jakie składniki składają się na tę sumę.
Nie wpisuj tej samej składki równocześnie jako prowizji i kosztu miesięcznego. Sprawdź również, czy opłata za konto jest rzeczywiście dodatkowym wydatkiem wynikającym z wybranej oferty. Jeżeli rachunek byłby prowadzony niezależnie od kredytu, warto osobno ocenić jego znaczenie w porównaniu.
Składka malejąca wraz z zadłużeniem albo opłata obowiązująca tylko przez część okresu nie mieści się dokładnie w polu stałego miesięcznego kosztu. Do precyzyjnego porównania potrzebujesz rozpiski banku. Średnia miesięczna może przybliżyć sumę wydatków, ale nie odtworzy faktycznej wysokości każdego przelewu.
Dlaczego dłuższy okres obniża ratę, lecz zwiększa odsetki?
Przy dłuższym okresie ta sama kwota kapitału jest spłacana wolniej. Miesięczna rata może być niższa, ale przez więcej miesięcy pozostaje saldo, od którego naliczane są odsetki. Dlatego ocenianie kredytu wyłącznie według pierwszej raty pomija istotną część ceny.
W praktyce możesz najpierw ustalić maksymalny miesięczny wydatek, który nie narusza podstawowych potrzeb i rezerwy, a potem porównać okresy mieszczące się w tej granicy. Nie zakładaj z góry, że każda przyszła premia lub podwyżka trafi na spłatę. W podstawowej kalkulacji lepiej opierać się na dochodach, które rzeczywiście masz.
Gdy rozważasz dodatkowe wpłaty w trakcie trwania umowy, skorzystaj z osobnego kalkulatora nadpłaty kredytu. Tutaj harmonogram zakłada terminową spłatę bez nadpłat. Nie odejmujemy automatycznie przyszłych zwrotów prowizji ani innych rozliczeń związanych ze skróceniem umowy.
Jak obliczamy ratę i harmonogram?
Model stosuje ratę annuitetową, czyli równą ratę kapitałowo odsetkową przy stałej stopie. W pierwszej kolejności dzielimy oprocentowanie nominalne roczne przez 12. Odsetki w danym miesiącu wynikają z pomnożenia bieżącego salda przez tę stopę miesięczną. Pozostała część raty spłaca kapitał.
Ratę przed zaokrągleniem otrzymujemy, dzieląc K × i przez wynik: 1 pomniejszone o odwrotność (1 + i)ⁿ. Symbol K oznacza początkowe saldo, i miesięczną stopę zapisaną jako ułamek, a n liczbę rat. Dla zerowego oprocentowania dzielimy kapitał przez liczbę miesięcy. Koszty płacone osobno nie powiększają K.
Każdy wiersz harmonogramu pokazuje ratę, kapitał, odsetki, miesięczne dodatki i saldo po płatności. Możesz pobrać tabelę jako plik CSV i otworzyć ją w arkuszu kalkulacyjnym. Taka rozpiska pomaga sprawdzić, ile kapitału pozostałoby do spłaty po określonej liczbie miesięcy.
Zaokrąglenia wykonujemy do groszy, a ostatnia rata zamyka saldo. W harmonogramie banku mogą wystąpić inne kwoty ze względu na długość okresów odsetkowych, faktyczne daty, dzień wypłaty i stosowaną konwencję. Do płatności służy harmonogram z umowy, nawet jeżeli pomocnicze obliczenie różni się od niego o niewielką wartość.
Czy rata pozostanie taka sama przez cały okres?
W kalkulatorze oprocentowanie jest niezmienne przez cały wybrany okres. Jeżeli oferta ma zmienną stopę albo stałą tylko przez część umowy, wynik jest jednym scenariuszem. Nie oznacza gwarancji przyszłych rat. W drugim wariancie możesz wpisać wyższą stopę, aby zobaczyć wrażliwość kosztu na inne założenia.
Takie zestawienie porównuje dwie stopy od początku spłaty. Nie odwzorowuje podwyżki po konkretnej racie. Dla rzeczywistej zmiany w trakcie umowy trzeba uwzględnić saldo pozostałe w dniu zmiany i liczbę przyszłych rat. Nie przenoś wyniku dla pełnej kwoty na kredyt, którego część została już spłacona.
Przykład: mniejsza prowizja i dodatkowy koszt miesięczny
Oferta z niższą stopą nie musi być tańsza po uwzględnieniu wszystkich opłat. Możesz to sprawdzić, zostawiając w obu wariantach identyczną kwotę i okres, a zmieniając stopę oraz prowizję. Pierwszy wynik pokaże ratę, drugi całkowity koszt. Dzięki temu zobaczysz, czy oszczędność na odsetkach wyrównuje dodatkową opłatę.
Jest też prostszy test. Załóżmy dwie oferty dla tych samych 50 000 zł, 60 miesięcy i oprocentowania 10%. W pierwszej prowizja wynosi 2000 zł i nie ma dodatkowych opłat. W drugiej prowizja wynosi 1000 zł, ale dochodzi 30 zł miesięcznej składki. Obie prowizje są płacone osobno.
W obu przypadkach pierwsza rata samego kredytu wynosi 1062,35 zł. Pierwsza oferta kosztuje łącznie 15 741,20 zł, a druga 16 541,20 zł. Mniejsza prowizja oszczędza 1000 zł, ale składki przez pięć lat kosztują 1800 zł. Drugi wariant jest zatem droższy o 800 zł i wymaga większego miesięcznego wydatku.
Takie zestawienie powinno obejmować również zakres dodatkowej usługi. Ubezpieczenie może zapewniać określoną ochronę, której nie ma w drugim wariancie. Sam rachunek kosztów nie ocenia wyłączeń odpowiedzialności, sum ubezpieczenia ani tego, czy świadczenie odpowiada Twojej sytuacji. Przeczytaj warunki ochrony, zanim uznasz dwie oferty za identyczne pod każdym względem.
Jak sprawdzić odporność budżetu na nową ratę?
Przez jeden lub dwa miesiące przed zaciągnięciem zobowiązania możesz odkładać kwotę zbliżoną do planowanego miesięcznego wydatku. Sprawdzisz w ten sposób, czy rzeczywiste rachunki i codzienne zakupy mieszczą się w pozostałym budżecie. Taki test nie odtwarza wszystkich przyszłych sytuacji, ale pokazuje więcej niż samo porównanie raty z pensją.
Uwzględnij opłaty roczne i sezonowe: ubezpieczenie samochodu, ogrzewanie, wyprawkę szkolną lub leczenie. Jeżeli pojawiają się tylko w niektórych miesiącach, rozłóż ich przewidywaną sumę na miesięczne odkładanie. W poradniku o prowadzeniu budżetu domowego pokazujemy, jak uporządkować takie wydatki.
Po obliczeniu raty zapisz osobno: kwotę potrzebną w dniu uruchomienia, regularny wydatek miesięczny oraz sumę przez cały okres. To trzy różne obciążenia. Można mieć wystarczające środki na prowizję, lecz zbyt mały zapas co miesiąc, albo odwrotnie. Kalkulator pokazuje te pozycje oddzielnie właśnie po to, żeby łatwiej było zauważyć taką sytuację.
Najczęstsze błędy podczas porównywania kredytów
- Wpisanie RRSO zamiast oprocentowania nominalnego.
- Porównanie różnych kwot lub okresów wyłącznie według wysokości raty.
- Pominięcie ubezpieczenia i opłat wymaganych do zachowania warunków oferty.
- Dodanie finansowanej prowizji jednocześnie do salda i wydatków na początku.
- Utożsamienie kwoty z umowy z kwotą, która rzeczywiście trafia do dyspozycji.
- Założenie, że wynik kalkulatora potwierdza przyznanie kredytu przez bank.
Kalkulator nie bada Twoich dochodów, kosztów utrzymania ani historii spłat. Jeżeli chcesz przygotować się do wniosku, pomocny będzie tekst jak poprawić zdolność kredytową. Sam fakt, że rata mieści się w podanym przez Ciebie budżecie, nie przesądza o decyzji banku.
O co zapytać bank przed podpisaniem umowy?
Poproś o potwierdzenie kwoty wypłaty, sposobu finansowania kosztów, pełnego harmonogramu i warunków oprocentowania. Ustal, co stanie się z ceną kredytu po rezygnacji z ubezpieczenia albo konta. Jeżeli warunek dotyczy wpływów, zapytaj, jakie przelewy są uznawane i kiedy bank sprawdza jego spełnienie.
Sprawdź także zasady wcześniejszej spłaty. To osobny element opłacalności, szczególnie gdy przewidujesz większą wpłatę po sprzedaży samochodu lub otrzymaniu środków z innego źródła. Zasady odzyskania części kosztów opisujemy w artykule o zwrocie prowizji za wcześniejszą spłatę kredytu.
Zachowaj ofertę, formularz informacyjny i własne porównanie z datą. Warunki dostępne dziś mogą się zmienić przed złożeniem wniosku. Ostatecznie zestawiaj dokumenty odnoszące się do tej samej kwoty, okresu i zestawu usług, a nie nagłówki reklam z różnych dni.
Pytania o kalkulator kredytu gotówkowego
Czy mogę obliczyć kredyt bez prowizji?
Tak. Wpisz zero lub pozostaw puste pole prowizji. Uzupełnij jednak inne wymagane koszty. Oferta bez prowizji może mieć odsetki, składkę ubezpieczeniową albo dodatkowe warunki, które wpływają na łączny wydatek.
Czy kalkulator pokaże najtańszy bank?
Narzędzie porównuje wpisane przez Ciebie warianty. Nie pobiera ofert banków i nie ustala rankingu. Wskazanie niższego kosztu dotyczy wyłącznie podanych danych i przyjętego harmonogramu.
Czy mogę policzyć kredyt z ratami malejącymi?
Ten kalkulator obsługuje raty równe. Przy ratach malejących część kapitałowa ma inną konstrukcję, więc nie należy traktować otrzymanego wyniku jako ich harmonogramu. Wybierz narzędzie przeznaczone do właściwego rodzaju rat albo poproś bank o dokładną rozpiskę.
Czy wpisane kwoty trafiają do banku?
Nie. Kod kalkulatora wykonuje obliczenia lokalnie w przeglądarce i nie wysyła kwot do banku ani do naszego serwera. Nie zapisuje ich również w pamięci przeglądarki. Pobranie CSV tworzy plik na Twoim urządzeniu.