Jeśli podejrzewasz, że ktoś wziął kredyt na Twoje dane, sprawdź raport BIK i skontaktuj się bezpośrednio z instytucją, której dotyczy podejrzana informacja. Sam alert o zapytaniu nie dowodzi jeszcze zawarcia umowy. Z kolei brak nowego zobowiązania w raporcie nie jest gwarancją, że nie doszło do nadużycia.
Liczy się szybkie ustalenie, co faktycznie się wydarzyło: ktoś sprawdził dane, złożył wniosek, zawarł umowę czy już dochodzi zapłaty. Każdy z tych sygnałów wymaga nieco innej reakcji. Nie wykonuj przy tym przelewu ani nie zaciągaj kolejnego kredytu na polecenie rozmówcy, który obiecuje w ten sposób anulować wyłudzenie.
Najpierw sprawdź, skąd pochodzi informacja o kredycie
Wiadomość o rzekomym kredycie może być zarówno prawdziwym ostrzeżeniem, jak i początkiem oszustwa. Nie klikaj odruchowo przycisku anulowania w SMS i nie podawaj danych osobie, która do Ciebie zadzwoniła. Zakończ rozmowę i samodzielnie otwórz oficjalną aplikację lub wybierz numer ze strony instytucji.
Numer widoczny na ekranie telefonu i znajomość części Twoich danych nie wystarczają do potwierdzenia tożsamości rozmówcy. BIK opisuje takie scenariusze w swoich komunikatach o podszywaniu się pod instytucje finansowe. Szczególnie niebezpieczne są polecenia przekazania kodów, instalacji programu do zdalnej obsługi lub przesłania pieniędzy na rzekomy bezpieczny rachunek.
Zachowaj oryginalną wiadomość, godzinę połączenia i wyświetlony numer. Nie odpowiadaj na podejrzaną wiadomość danymi dokumentu. Jeśli ostrzeżenie dotyczy konkretnego banku, weryfikację rozpocznij właśnie u niego, korzystając z niezależnie znalezionego kontaktu.
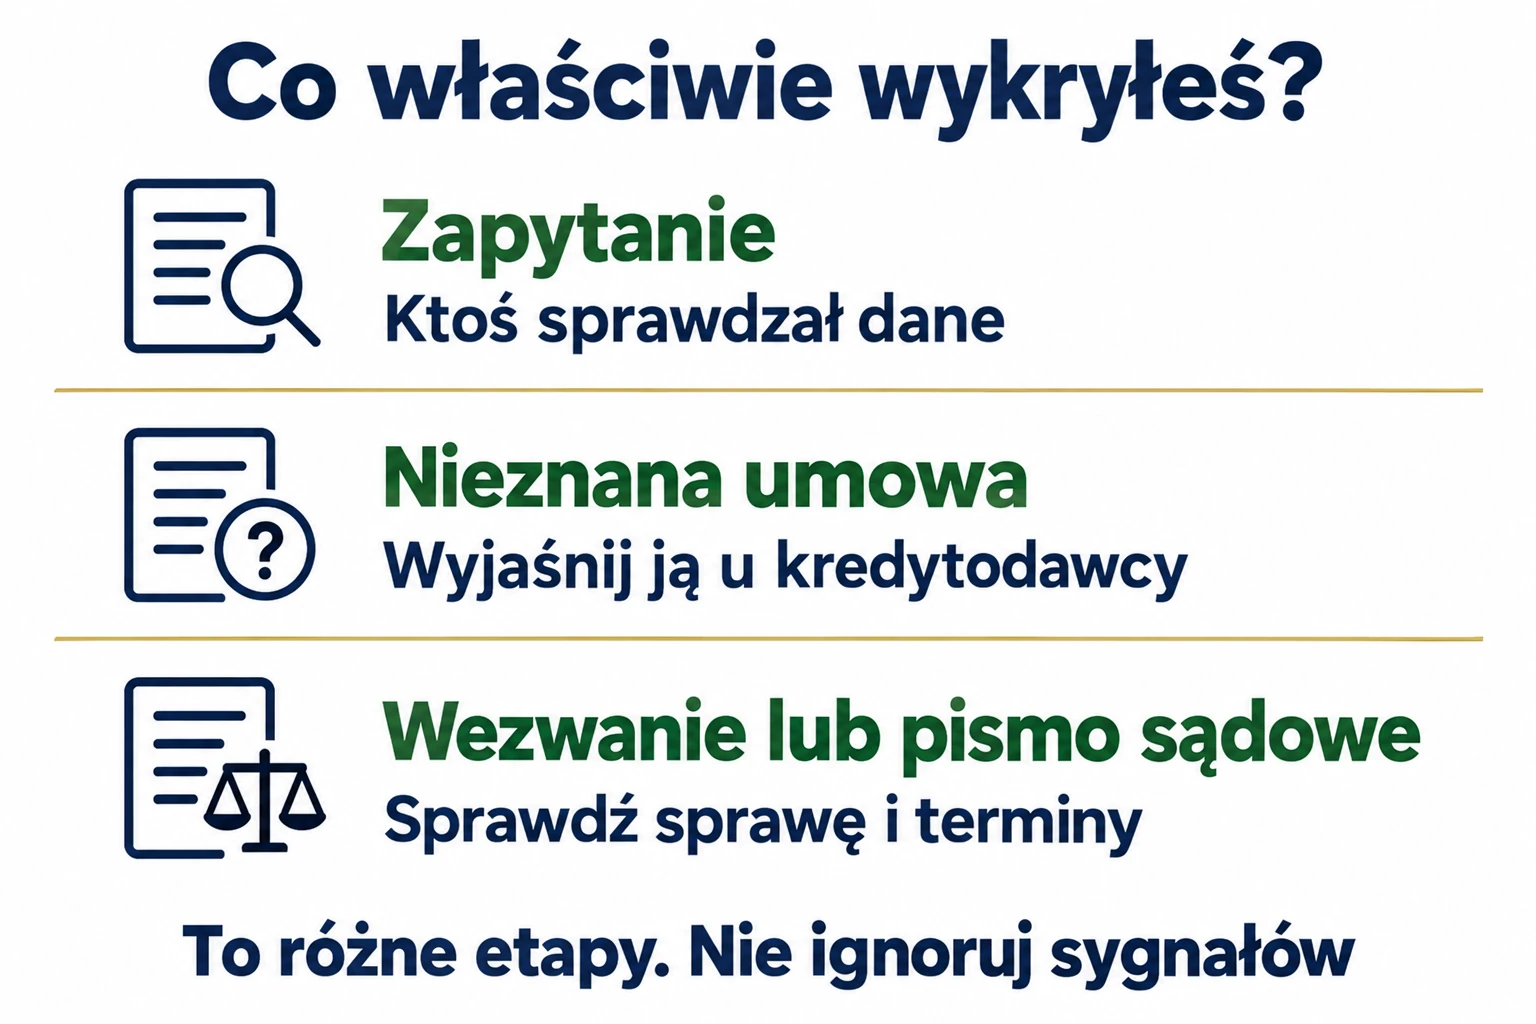
Zapytanie, umowa i wezwanie do zapłaty to różne sytuacje
| Co widzisz | Co to może oznaczać | Co zrobić najpierw |
|---|---|---|
| Alert o zapytaniu | Instytucja sprawdzała dane, na przykład w związku z wnioskiem | Ustal, czy zapytanie ma związek z Twoją aktywnością |
| Nieznane zobowiązanie | W raporcie wykazano umowę, której nie rozpoznajesz | Skontaktuj się z kredytodawcą i poproś o identyfikację umowy |
| Wezwanie do zapłaty | Ktoś dochodzi należności lub podszywa się pod wierzyciela | Sprawdź nadawcę, numer umowy i podstawę żądania |
| Pismo sądowe lub egzekucyjne | Sprawa może już mieć formalny bieg i termin na reakcję | Sprawdź pouczenie i pilnie uzyskaj pomoc prawną |
Nieznana nazwa instytucji nie zawsze oznacza oszustwo. Sprawdź własne zakupy na raty, odroczone płatności i ostatnio składane wnioski. Finansującym może być podmiot o innej nazwie niż sklep. Jeżeli nadal nie potrafisz powiązać informacji ze swoją aktywnością, nie odkładaj wyjaśnienia.
Jak sprawdzić kredyty w BIK?
Raport BIK pozwala sprawdzić dane o zobowiązaniach przekazane przez współpracujące instytucje. Zaloguj się przez oficjalny serwis BIK i pobierz aktualny raport. Zwróć uwagę na nazwę kredytodawcy, datę umowy, kwotę, stan zobowiązania oraz dane identyfikujące produkt.
Nie ograniczaj sprawdzenia do dużych kredytów gotówkowych. Przejrzyj także limity i mniejsze zobowiązania. Pomocne wskazówki przedstawia BIK w poradniku dotyczącym kredytu na cudze dane. Nie przekazuj całego raportu przypadkowej osobie oferującej sprawdzenie zadłużenia.
BIK współpracuje ze wszystkimi bankami i większością firm pożyczkowych, co opisuje na stronie dotyczącej reakcji na wyciek danych osobowych. Nie jest to jednak uniwersalny rejestr każdej umowy i każdego możliwego zobowiązania w Polsce.
Dlaczego czysty raport nie zawsze kończy sprawę?
Dane mogą trafić do raportu z opóźnieniem. BIK wyjaśnia, że instytucja ma ustawowy czas na przekazanie informacji, a BIK na jej wprowadzenie. Dlatego świeżego podejrzenia nie należy odkładać do chwili pojawienia się wpisu. Zasady opisuje informacja kiedy BIK aktualizuje dane.
Ważna jest również zmiana dotycząca zapytań bankowych. Od 1 lipca 2026 r. nowe zapytania, które nie prowadzą do udzielenia finansowania, są usuwane po 14 dniach. Informację potwierdza komunikat prasowy BIK. Brak starego zapytania nie jest więc dowodem, że nikt wcześniej nie próbował posłużyć się danymi.
Co zrobić po znalezieniu nieznanej umowy?
- Skontaktuj się z instytucją wskazaną przy zobowiązaniu przez jej oficjalny kanał.
- Poinformuj, że nie rozpoznajesz umowy i podejrzewasz wykorzystanie swoich danych.
- Poproś o numer sprawy, dane identyfikujące umowę oraz sposób uzyskania dokumentacji.
- Złóż formalne zgłoszenie lub reklamację opisującą znane Ci fakty i żądanie wyjaśnienia sprawy.
- Przy uzasadnionym podejrzeniu przestępstwa zawiadom policję lub prokuraturę.
- Zabezpiecz dokumenty, PESEL i dostępy, które mogły zostać przejęte.
Zapytaj kredytodawcę, kiedy i jak zawarto umowę, jakie dane wykorzystano oraz jak ma przebiegać wyjaśnienie spornego zobowiązania. Nie musisz znać sposobu działania sprawcy, żeby zgłosić fakt, że nie rozpoznajesz umowy. Nie dopisuj jednak jako pewnych okoliczności, których nie potrafisz potwierdzić.
Jeżeli bank informuje o zdalnym potwierdzeniu, opisz, czy ktoś nakłaniał Cię do określonych czynności, co widziałeś na ekranie i jak rozumiałeś ich cel. To może mieć znaczenie dla oceny sprawy. Rzecznik Finansowy zwraca uwagę, że samo użycie mechanizmu uwierzytelnienia nie rozstrzyga automatycznie o świadomej zgodzie na kredyt, w materiale o sporach dotyczących zgody na zawarcie umowy. Każdy przypadek wymaga jednak oceny własnych dowodów.
Jak opisać problem w pierwszym zgłoszeniu?
Możesz zacząć od prostego opisu: „W dniu wskazanym w załączniku otrzymałem informację o umowie, której nie rozpoznaję. Proszę o wyjaśnienie jej zawarcia, udostępnienie dokumentacji dotyczącej moich danych oraz wskazanie dalszego trybu postępowania”. Uzupełnij datę, nazwę instytucji i numer umowy, jeżeli je znasz. To punkt wyjścia do opisu, nie uniwersalne pismo procesowe.
Jeżeli wiesz, że nie składałeś danego wniosku, napisz to wprost. Jeśli wykonywałeś jakieś czynności pod wpływem rozmówcy, opisz je zgodnie z rzeczywistym przebiegiem. Nie pomijaj niewygodnych szczegółów, bo mogą wyjaśniać sposób przejęcia dostępu. Poproś o potwierdzenie przyjęcia zgłoszenia oraz informację, gdzie przesyłać uzupełnienia.
Przy kilku nieznanych umowach przygotuj osobną pozycję dla każdej instytucji. Wspólna chronologia może się przydać, ale zgłoszenie jednej umowy w jednym banku nie oznacza, że pozostałe instytucje zostały poinformowane. Własna lista numerów spraw ułatwi kontrolę odpowiedzi.
Jakie dowody i potwierdzenia zachować?
Przygotuj jeden uporządkowany zestaw materiałów. Oddziel dokumenty otrzymane od banku od własnych notatek i przypuszczeń. Zachowaj oryginalne wiadomości, a nie tylko przepisany tekst. Przy zrzutach ekranu warto pozostawić widoczną datę oraz kontekst, który pozwala zrozumieć zdarzenie.
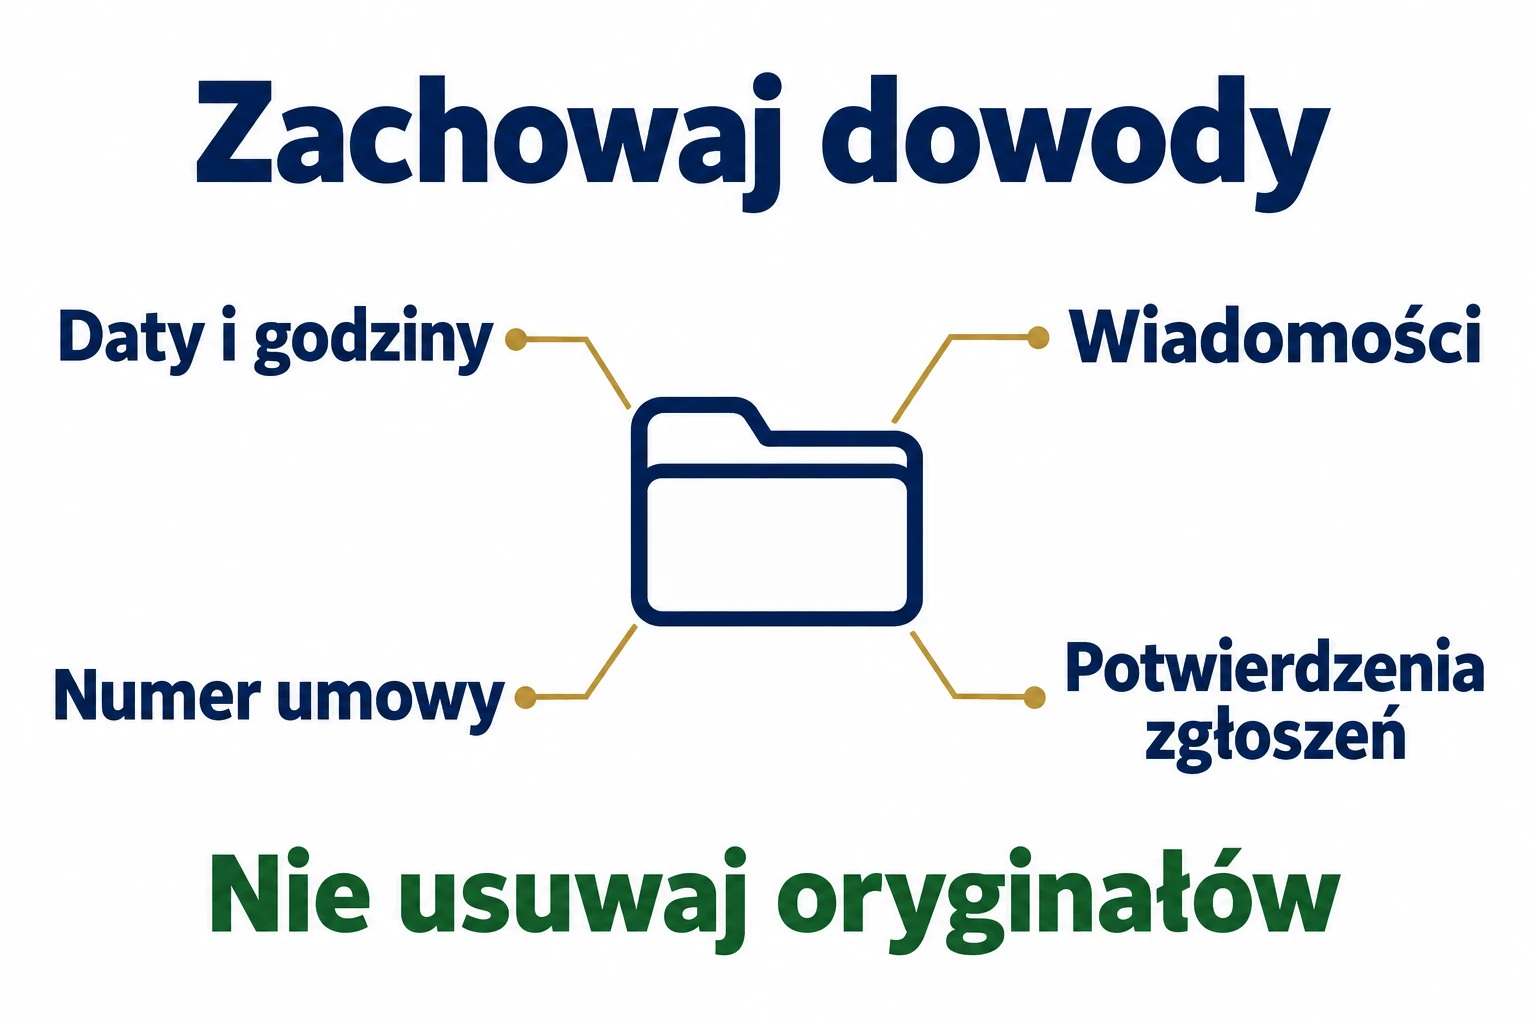
- Raport lub informację, na podstawie której wykryto nieznane zobowiązanie.
- Numer umowy, nazwę instytucji i wskazaną kwotę.
- Wiadomości, historię połączeń i własny opis przebiegu rozmów.
- Potwierdzenia zastrzeżenia dokumentu i PESEL, jeśli zostały wykonane.
- Kopie reklamacji, numery zgłoszeń i odpowiedzi instytucji.
- Potwierdzenie zawiadomienia organów ścigania oraz oznaczenie sprawy, gdy jest już dostępne.
Nie zamieszczaj tych dokumentów publicznie w komentarzach ani grupach. Jeżeli prosisz o pomoc prawną, wybierz zaufany kanał kontaktu. Nie wysyłaj haseł, kodów jednorazowych ani danych karty jako załączników do wyjaśnienia kredytu.
Czy zgłoszenie na policję anuluje kredyt?
Samo zawiadomienie nie zastępuje wyjaśnienia sprawy z kredytodawcą ani reakcji na pismo sądowe. Postępowanie dotyczące przestępstwa i spór o istnienie zobowiązania mogą wymagać osobnych działań. Zachowaj potwierdzenie zgłoszenia i przekaż je instytucji zgodnie z ustalonym trybem.
Nie podpisuj ugody ani uznania długu wyłącznie pod presją telefonu od windykacji. Jednocześnie nie zakładaj, że wystarczy zignorować wszystkie wezwania. Zweryfikuj dokumenty i w razie sporu skorzystaj z pomocy prawnika lub właściwego rzecznika. Bez znajomości umowy nie da się uczciwie przesądzić, jak zakończy się sprawa.
Co z nakazem zapłaty lub pismem od komornika?
Sprawdź datę odbioru, sąd lub organ, sygnaturę i pouczenie. Sposób zaskarżenia oraz termin zależą od rodzaju pisma i okoliczności doręczenia. Nie przenoś terminu znalezionego w przypadkowym poradniku na swoją sprawę bez sprawdzenia dokumentu.
Rzecznik Finansowy opisuje problem w poradniku jak reagować na wyrok zaoczny lub nakaz zapłaty. Reklamacja do banku nie zastępuje właściwego pisma procesowego i nie oznacza automatycznego zatrzymania biegu terminu.
Jak ograniczyć ryzyko kolejnego wykorzystania danych?
Sprawdź zastrzeżenie PESEL, a przy utracie dokumentu również jego status i zgłoszenie w systemie bankowym. Zakres ochrony numeru wyjaśnia nasz poradnik zastrzeżenie PESEL a bank. Nie cofaj zastrzeżenia na polecenie niezweryfikowanego rozmówcy, który rzekomo prowadzi interwencję.
Jeśli dowód zginął lub został skradziony, skorzystaj też z instrukcji, co zrobić po utracie dowodu osobistego. Znajdziesz w niej kolejność zgłoszeń i różnicę między zawieszeniem a unieważnieniem dokumentu.
Zmień przejęte hasła z bezpiecznego urządzenia, zabezpiecz pocztę i wyjaśnij z operatorem ewentualną utratę kontroli nad numerem telefonu. Jeśli oprócz kredytu wykryto obciążenie rachunku, zgłoś także nieautoryzowaną transakcję. Są to powiązane, ale odrębne zdarzenia.
Alerty mogą pomagać wychwycić nowe zdarzenia, lecz nie zastępują sprawdzenia wcześniejszej historii. BIK podkreśla to w informacji o wyłudzeniu danych osobowych. Włączenie usługi dzisiaj nie oznacza, że otrzymasz powiadomienia o wszystkich zdarzeniach sprzed jej uruchomienia.
Najczęstsze pytania o kredyt na cudze dane
Czy alert BIK oznacza, że kredyt już wypłacono?
Nie. Sprawdź treść powiadomienia. Alert o zapytaniu może dotyczyć etapu wniosku. Nieznane zapytanie trzeba wyjaśnić, ale nie należy utożsamiać go z wypłaconym kredytem.
Czy wystarczy sprawdzić swoje konto bankowe?
Nie zawsze. Podejrzana umowa może dotyczyć innej instytucji, a pieniądze nie muszą trafić na rachunek, który regularnie sprawdzasz. Dlatego ważna jest weryfikacja wskazanego kredytodawcy i dostępnych danych o zobowiązaniach.
Czy raty za zakupy mogą wyglądać jak nieznany kredyt?
Tak, zwłaszcza gdy nazwa finansującego różni się od nazwy sklepu. Porównaj daty i kwoty z własnymi zakupami, w tym z płatnościami odroczonymi. Jeśli powiązania nie ma, wyjaśnij sprawę bezpośrednio w instytucji.