Przy egzekucji długów innych niż alimenty z wynagrodzenia za pracę można co do zasady potrącić do 50% podstawy potrącenia, z zachowaniem właściwej kwoty wolnej. Przy alimentach limit zwykłej pensji wynosi 60%, a ochrona oparta na płacy minimalnej nie obowiązuje. Dlatego odpowiedź na pytanie, ile komornik może zabrać z pensji, wymaga sprawdzenia rodzaju długu, wynagrodzenia i zasad rozliczenia pracownika.
Obliczenie dla zwykłej pensji z umowy o pracę i jednego rodzaju zajęcia. Nie obejmuje zbiegu alimentów z innymi długami, zasiłków, szczególnych nagród ani zajęcia rachunku bankowego.
Przykładowa kwota wolna 3605,85 zł dotyczy 2026 roku: pełny etat, standardowe koszty uzyskania 250 zł, miesięczne pomniejszenie PIT 300 zł, stawka PIT 12%, brak PPK i zwolnień podatkowych. Nie jest kwotą właściwą dla każdego pracownika.
To pomocnicze wyliczenie limitu, nie wiążące rozliczenie listy płac. Limit procentowy zaokrąglamy w dół do grosza. Kwoty pozostają w przeglądarce i nie są zapisywane. Przed zastosowaniem wyniku sprawdź zakres zajęcia z kadrami.
Jak obliczyć potrącenie z wynagrodzenia?
Przy długu niealimentacyjnym trzeba zastosować jednocześnie dwa ograniczenia. Pierwsze wynika z limitu procentowego, drugie z kwoty, która ma pozostać pracownikowi. Potrącenie nie może przekroczyć niższego z tych dwóch wyników ani kwoty należności objętej zajęciem.
Załóżmy, że podstawa potrącenia wynosi 5000 zł, a właściwa kwota wolna 3605,85 zł. Połowa podstawy to 2500 zł. Jednak nadwyżka ponad kwotę wolną wynosi tylko 1394,15 zł. W tym przykładzie można potrącić maksymalnie 1394,15 zł, a pracownikowi pozostaje 3605,85 zł. Samo podzielenie wynagrodzenia przez dwa dałoby błędny wynik.
Dla alimentów, przy tej samej podstawie 5000 zł, maksymalny limit zwykłej pensji wynosi 3000 zł. Pozostaje 2000 zł. Jeżeli jednak aktualna należność do potrącenia jest niższa, pobranie powinno odpowiadać tej należności. Procent wyznacza granicę, a nie obowiązek zabrania zawsze pełnych 60%.
Podstawowe zasady wynikają z art. 87 i 87¹ Kodeksu pracy. Warto odróżnić je od zasad zajęcia oszczędności na koncie, ponieważ pracodawca i bank rozliczają egzekucję na innych podstawach.
Co wpisać do kalkulatora potrąceń?
Pierwsze pole to podstawa potrącenia netto. Chodzi o wynagrodzenie po właściwych odliczeniach publicznoprawnych i wpłatach pracownika do PPK, przed potrąceniem egzekucyjnym. Najbezpieczniej odczytać tę pozycję z listy płac albo potwierdzić ją z kadrami. Przelew, który otrzymałeś już po zajęciu, nie jest właściwą wartością wejściową.
Następnie wybierz alimenty albo pozostałe należności. Przy należnościach niealimentacyjnych wpisz kwotę wolną obliczoną dla swojego etatu i rozliczenia. Narzędzie celowo nie przyjmuje jednej kwoty dla wszystkich osób. Podatek, koszty uzyskania przychodu, zwolnienia i PPK mogą wpływać na wynik.
Ostatnie pole pozwala ograniczyć potrącenie do należności pozostałej zgodnie z aktualnym zajęciem. Uwzględnij kwotę wskazaną przez organ prowadzący egzekucję wraz z należnymi kosztami, a nie wyłącznie pierwotną kwotę pożyczki. Jeżeli zostawisz pole puste, zobaczysz sam maksymalny limit wynikający z podanych danych.
Kalkulator obejmuje zwykłe wynagrodzenie z umowy o pracę i jeden rodzaj zajęcia. Nie łączy alimentów z pozostałymi długami, nie rozlicza zasiłków ani szczególnych nagród. Te sytuacje wymagają dodatkowych zasad. Wynik służy do kontroli i rozmowy z kadrami, nie zastępuje pełnego rozliczenia listy płac.
Ile wynosi kwota wolna od potrąceń w 2026 roku?
Od 1 stycznia 2026 roku minimalne wynagrodzenie za pełny etat wynosi 4806 zł brutto. Wysokość tę potwierdza Ministerstwo Rodziny, Pracy i Polityki Społecznej. Przy zwykłym długu kwota wolna opiera się na płacy minimalnej po odpowiednich odliczeniach.
Nie oznacza to, że każdemu trzeba pozostawić 4806 zł na rękę. Nie ma też jednej kwoty netto właściwej dla każdego pełnoetatowego pracownika. Przykładowo przy standardowych kosztach uzyskania przychodu 250 zł, miesięcznym pomniejszeniu zaliczki PIT o 300 zł, stawce 12%, bez PPK i zwolnień podatkowych otrzymujemy 3605,85 zł.
Ten przykład zakłada składki społeczne pracownika łącznie 658,91 zł, składkę zdrowotną 373,24 zł i zaliczkę PIT 168 zł. Po ich odjęciu od 4806 zł pozostaje 3605,85 zł. To kontrolne wyliczenie dla konkretnych założeń. Zmiana parametrów podatkowych może zmienić chronioną kwotę.
Jeżeli pracujesz na część etatu, kwota wolna podlega odpowiedniemu zmniejszeniu. Poproś kadry o kwotę netto właściwą dla Twojego wymiaru czasu pracy i sposobu rozliczenia. W kalkulatorze wpisz już gotowy wynik. Nie zastępuj go kwotą wolną obowiązującą przy zajęciu rachunku bankowego.
Przykłady dla pensji 4000, 5000, 8000 i 10 000 zł
Poniższe zestawienie dotyczy długów innych niż alimenty, zwykłej pensji i przykładowej kwoty wolnej 3605,85 zł. Zakładamy, że należność pozostała do potrącenia jest wystarczająco wysoka, aby wykorzystać obliczony limit. Kwoty pensji w tabeli to podstawa potrącenia netto, a nie wynagrodzenie brutto z umowy.
| Podstawa netto | Limit 50% | Maksymalne potrącenie | Pozostaje |
|---|---|---|---|
| 3605,85 zł | 1802,92 zł | 0 zł | 3605,85 zł |
| 4000 zł | 2000 zł | 394,15 zł | 3605,85 zł |
| 5000 zł | 2500 zł | 1394,15 zł | 3605,85 zł |
| 8000 zł | 4000 zł | 4000 zł | 4000 zł |
| 10 000 zł | 5000 zł | 5000 zł | 5000 zł |
Przy 8000 zł połowa wynagrodzenia wynosi 4000 zł i jest wyższa od przyjętej kwoty wolnej. Dlatego pracownikowi pozostaje 4000 zł, a nie 3605,85 zł. W tym przypadku ograniczenie procentowe chroni większą kwotę niż samo minimum.
Jeżeli do zakończenia egzekucji pozostało zgodnie z aktualnym rozliczeniem tylko 200 zł, limit 1394,15 zł dla pensji 5000 zł nie daje podstawy do potrącenia całej tej sumy. Po ograniczeniu do należności potrącenie wyniesie 200 zł, a z podanej pensji pozostanie 4800 zł.
Limit procentowy w naszym narzędziu zaokrąglamy w dół do grosza, aby nie przekroczyć matematycznej granicy. W pierwszym wierszu nie wpływa to na końcowy wynik, ponieważ cała podstawa mieści się w kwocie wolnej. Własny pasek płacowy porównuj z założeniami, zanim uznasz różnicę za błąd.
Alimenty. Dlaczego może zostać mniej niż płaca minimalna?
Egzekucja świadczeń alimentacyjnych korzysta z innych zasad ochrony niż spłata kredytu, pożyczki czy rachunku. Przy zwykłej pensji obowiązuje granica trzech piątych podstawy. Nie stosuje się kwoty wolnej odpowiadającej minimalnemu wynagrodzeniu. Dlatego po potrąceniu alimentacyjnym może pozostać mniej niż przykładowe 3605,85 zł.
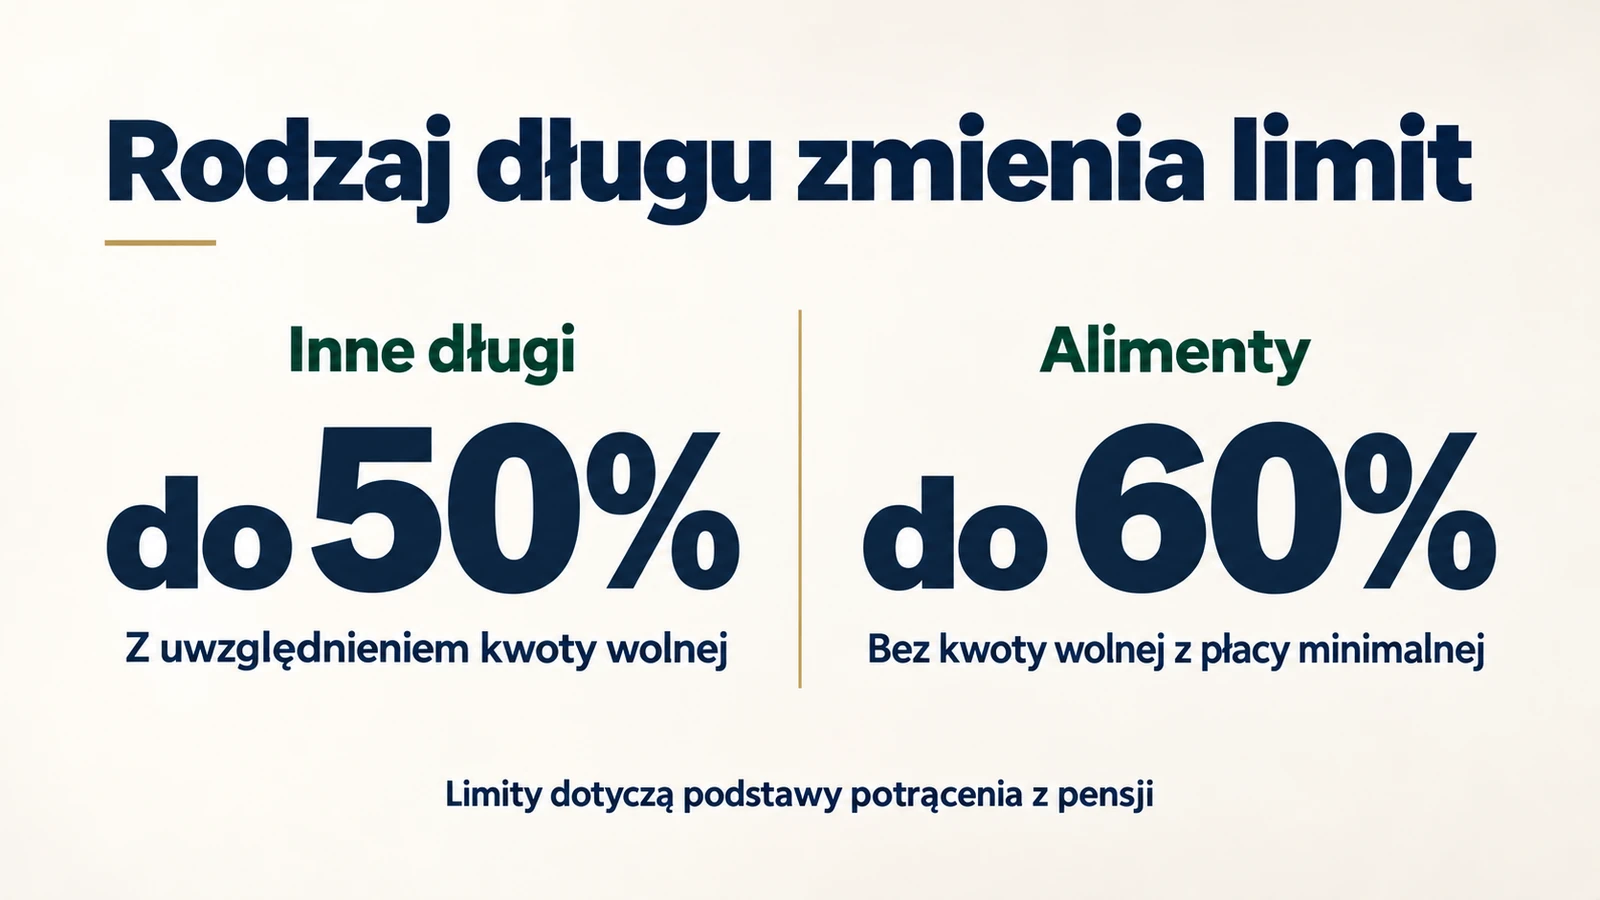
Dla podstawy 4000 zł maksymalny limit wynosi 2400 zł, a dla 8000 zł jest to 4800 zł. Nadal trzeba uwzględnić rzeczywistą należność objętą potrąceniem. Gdy płacisz bieżące alimenty i nie masz zaległości, nie należy automatycznie utożsamiać całej dopuszczalnej granicy z kwotą, która będzie pobrana.
Są też szczególne składniki, których nie obejmuje prosta reguła pozostawienia 40%. Na alimenty do pełnej wysokości mogą podlegać egzekucji między innymi dodatkowe wynagrodzenie roczne, nagroda z zakładowego funduszu nagród oraz odpowiednie należności z udziału w zysku. Wyjątki opisuje Państwowa Inspekcja Pracy w wyjaśnieniach o ochronie wynagrodzenia.
Jeżeli w miesiącu otrzymujesz pensję i taki dodatkowy składnik, nie wpisuj bez sprawdzenia ich sumy do kalkulatora zwykłej pensji. Wynik mógłby pokazać zbyt niski limit. Poproś o oddzielne wskazanie podstaw i zasad zastosowanych do poszczególnych wypłat.
Część etatu a przepracowanie tylko części miesiąca
To dwie różne sytuacje. Osoba zatrudniona na pół etatu ma inny wymiar czasu pracy niż osoba na pełnym etacie, której umowa zakończyła się w połowie miesiąca. Nie należy automatycznie obniżać kwoty wolnej proporcjonalnie do liczby przepracowanych dni w każdym z tych przypadków.
PIP wskazuje, że przy zakończeniu pełnoetatowego zatrudnienia w trakcie miesiąca brakuje podstaw do zmniejszenia kwoty wolnej wyłącznie z powodu nieprzepracowania całego miesiąca. Jeżeli wynagrodzenie jest niższe od właściwej kwoty wolnej, potrącenie niealimentacyjne może wynieść zero.
Przy niepełnym etacie należy natomiast uwzględnić proporcję wynikającą z wymiaru czasu pracy. W razie zmiany etatu w trakcie miesiąca, kilku wypłat lub nietypowego rozliczenia nie wystarczy wybrać jednej liczby znalezionej w internecie. Ustal z kadrami, jak wyznaczono chronioną część wypłaty.
PIT, ulga dla młodych i PPK a kwota wolna
Pracownicy z taką samą pensją brutto nie zawsze otrzymują taką samą kwotę netto. Znaczenie mają między innymi koszty uzyskania przychodu, rozliczanie kwoty zmniejszającej zaliczkę, zwolnienia z PIT i udział w PPK. To również powód, dla którego przykładowe 3605,85 zł nie jest uniwersalnym wynikiem.
Jeżeli korzystasz ze zwolnienia podatkowego, odpowiednie rozliczenie minimum może dać wyższą kwotę netto. Przy wpłatach do PPK trzeba uwzględnić je zgodnie z zasadami listy płac. Nie odejmuj ich drugi raz, jeśli kadry podały Ci już podstawę i kwotę wolną po tych odliczeniach.
Zamiast szacować parametry podatkowe z pamięci, poproś o dwie konkretne wartości: podstawę potrącenia oraz kwotę wolną przyjętą w danym miesiącu. Wtedy kalkulator pozwoli sprawdzić sam mechanizm ograniczenia do 50% i ochrony minimum, bez mieszania go z obliczaniem całego wynagrodzenia brutto na netto.
Premia, nadgodziny i wynagrodzenie chorobowe
Regularna pensja może składać się z wynagrodzenia zasadniczego, premii i innych składników. Nie zakładaj, że każdy dodatkowy przelew otrzymuje odrębną pełną kwotę wolną. Rozliczenie zależy od tego, za jaki okres i z jakiego tytułu następuje wypłata. Składniki za okresy dłuższe niż miesiąc także wymagają zastosowania właściwych zasad.
Wynagrodzenie za czas choroby wypłacane przez pracodawcę należy odróżnić od zasiłku chorobowego. Zasiłki podlegają odrębnym regułom potrąceń, nawet jeżeli technicznie przekazuje je ten sam pracodawca. Nazwa nadawcy przelewu nie wystarcza do ustalenia sposobu ochrony pieniędzy.
Jeżeli miesiąc obejmuje pensję oraz zasiłek, poproś o rozbicie wypłaty. Kalkulator na tej stronie nie rozlicza łącznego zajęcia obu świadczeń. Dodanie wszystkich otrzymanych kwot do jednego pola może dać wynik pozornie precyzyjny, lecz nieodpowiadający rzeczywistej podstawie prawnej.
Kilku komorników albo alimenty i inne długi jednocześnie
Kolejne zajęcie nie tworzy nowego niezależnego limitu 50% z tej samej pensji. Pracodawca musi rozliczać zbieg egzekucji i respektować łączne ograniczenia. Przekazanie kwot poszczególnym wierzycielom lub organom to dodatkowa kwestia, której nie rozstrzyga samo obliczenie procentu.
Przy zbiegu alimentów i pozostałych należności znaczenie ma kolejność potrąceń oraz łączna granica. Alimenty są rozliczane wcześniej. Nie wolno po prostu dodać do siebie 60% i 50% wynagrodzenia. Część przeznaczona na inne długi wymaga uwzględnienia odpowiedniej kwoty wolnej i wcześniejszych potrąceń.
W takiej sytuacji nie wykonuj dwóch obliczeń naszym kalkulatorem i nie sumuj wyników. Poproś kadry o pełną rozpiskę: podstawę, tytuły zajęć, kolejność, zastosowane limity i kwoty przekazane w ramach każdego postępowania. Pozwoli to sprawdzić, czy problem dotyczy samej kwoty, czy sposobu podziału pieniędzy.
Czy komornik może zająć pensję, a potem pieniądze na koncie?
Zajęcie wynagrodzenia i zajęcie rachunku bankowego mogą występować równolegle. Pracodawca wykonuje potrącenie na liście płac, a bank obsługuje zajęcie środków na rachunku. Nie można zakładać, że przelew opisany jako wynagrodzenie automatycznie zachowa w banku dokładnie taką samą ochronę jak u pracodawcy.
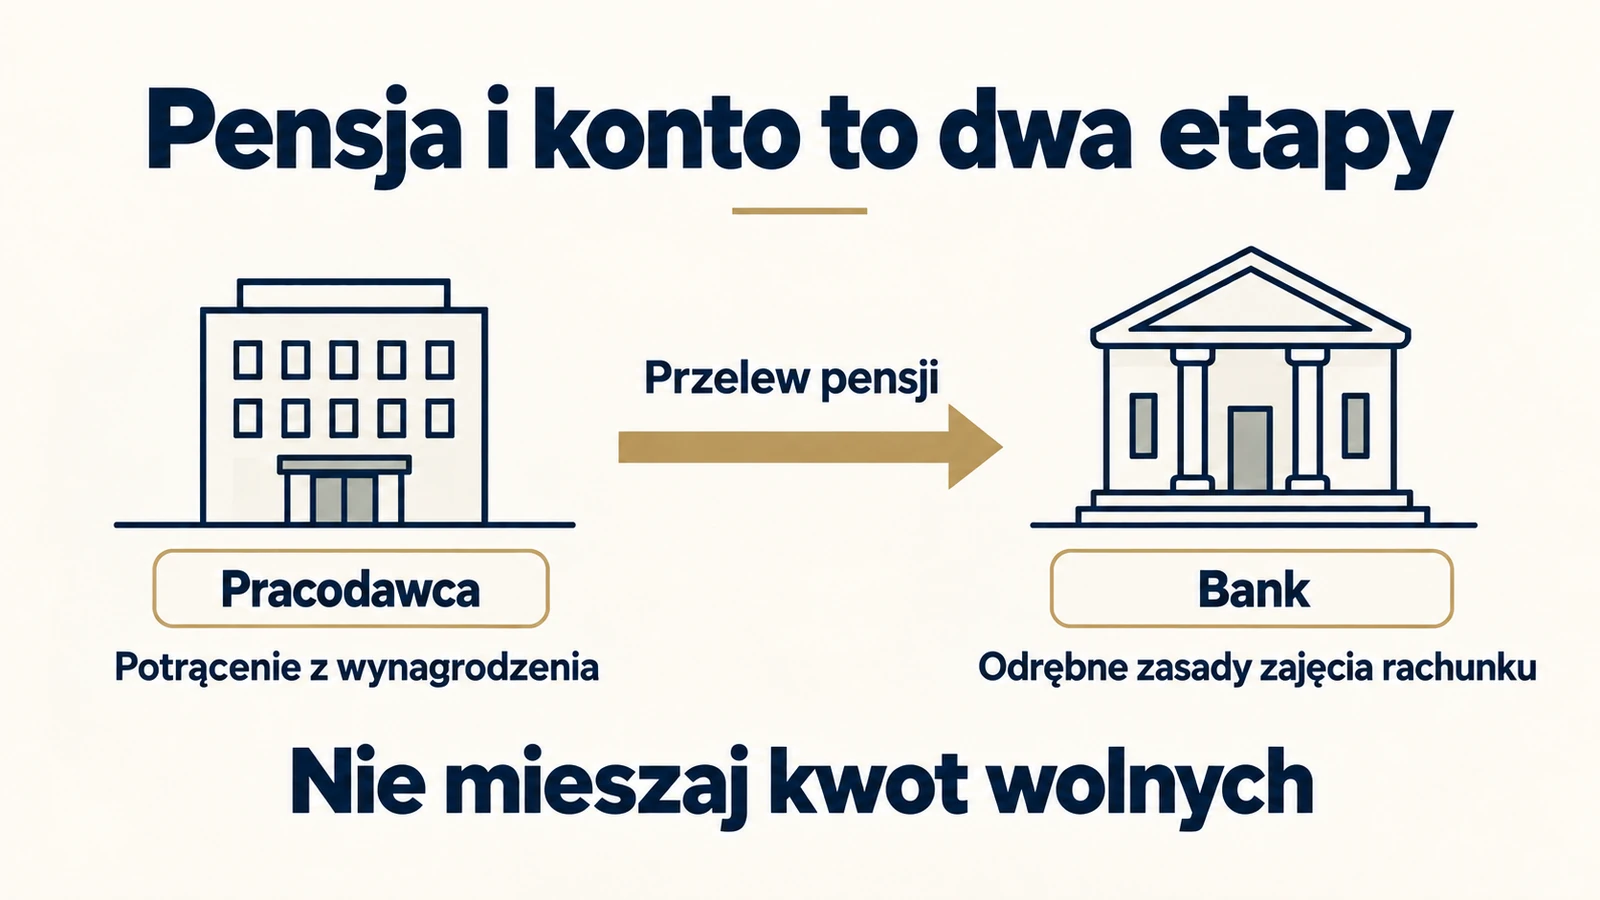
Jeżeli pozostała po potrąceniu pensja została zablokowana na rachunku, ustal z bankiem podstawę blokady i stan wykorzystania ochrony rachunku. Równolegle zwróć się do komornika o wyjaśnienie zakresu egzekucji. Przygotuj pasek płacowy, zaświadczenie pracodawcy o potrąceniu i potwierdzenie przelewu.
Właściwe zasady rachunku opisuje nasz poradnik o kwocie wolnej od zajęcia na koncie bankowym. Gdy nie wiesz, czy ograniczenie dostępu wynika z egzekucji, sprawdź również, jak rozpoznać przyczynę blokady konta bankowego.
Nie zmieniaj rachunku wyłącznie w przekonaniu, że zajęcie przestanie obowiązywać. Nowy numer konta nie rozstrzyga o zasadności długu ani nie zastępuje formalnego wyjaśnienia z bankiem i organem prowadzącym postępowanie. Wniosek o ograniczenie zajęcia powinien opierać się na udokumentowanej sytuacji.
Umowa zlecenia i działalność gospodarcza
Nie każda wypłata za pracę jest wynagrodzeniem ze stosunku pracy. Przy zleceniu zakres ochrony wymaga sprawdzenia charakteru świadczenia. Art. 833 § 2¹ Kodeksu postępowania cywilnego przewiduje odpowiednie stosowanie ochrony do określonych świadczeń powtarzających się, służących utrzymaniu albo stanowiących jedyne źródło dochodu dłużnika będącego osobą fizyczną.
Nie wystarczy więc stwierdzić, że każda umowa zlecenia pozwala zabrać całą wypłatę. Nie można też automatycznie stosować pełnej ochrony etatu do dowolnego jednorazowego zlecenia. Warto udokumentować regularność wypłat i znaczenie tego dochodu dla utrzymania oraz wyjaśnić zakres zajęcia z komornikiem i zleceniodawcą.
Przychód z faktury w działalności gospodarczej również nie jest zwykłą pensją netto z umowy o pracę. Kalkulator nie ustala ochrony przychodów firmy, rachunku firmowego ani środków potrzebnych na podatki i koszty działalności. Dla tych przypadków potrzebna jest odrębna analiza tytułu i przedmiotu egzekucji.
Co zrobić, gdy potrącenie wygląda na zbyt wysokie?
Zacznij od zebrania dokumentów z jednego konkretnego miesiąca. Potrzebujesz listy płac, informacji o zajęciu, danych o etacie i sposobie rozliczenia podatku oraz potwierdzenia otrzymanej wypłaty. Sam wyciąg z konta zwykle nie pokazuje, jakie odliczenia poprzedzały przelew.
- Poproś kadry o wskazanie podstawy potrącenia i przyjętej kwoty wolnej.
- Sprawdź, czy zajęcie dotyczy alimentów, innych należności czy kilku różnych tytułów.
- Porównaj dane z wymiarem etatu, PPK i zastosowanymi parametrami podatkowymi.
- Ustal, czy wypłata obejmowała premię, dodatkowe wynagrodzenie roczne albo zasiłek.
- Jeżeli nadal widzisz rozbieżność, złóż pisemny wniosek o wyjaśnienie i ewentualną korektę, opisując konkretne liczby.
Możesz napisać: „Proszę o wyjaśnienie potrącenia z wynagrodzenia za wskazany miesiąc, w szczególności o podanie podstawy netto, zastosowanego limitu i kwoty wolnej oraz tytułu przekazania środków”. Takie pytanie pomaga uzyskać dane potrzebne do weryfikacji. Nie zakłada z góry, że każda różnica wynika z błędu pracodawcy.
Jeżeli problem dotyczy czynności komornika lub zasadności samej egzekucji, kontakt z kadrami może nie wystarczyć. Skorzystaj z pomocy prawnej i sprawdź właściwy tryb działania oraz terminy wskazane w doręczonych pismach. Przy błędzie w rozliczeniu wynagrodzenia pomocna może być także Państwowa Inspekcja Pracy.
Równolegle uporządkuj pełną listę zobowiązań, aby odróżnić kwotę pierwotnego długu od odsetek, kosztów i spłat już przekazanych. Praktyczny sposób przygotowania takiego zestawienia opisujemy w poradniku jak wyjść z długów i zaplanować ich spłatę.
Najczęstsze pytania o zajęcie wynagrodzenia
Czy komornik może zabrać całą zwykłą pensję?
W typowym zajęciu wynagrodzenia z umowy o pracę obowiązują limity. Dla innych długów jest to co do zasady 50% z ochroną właściwej kwoty wolnej, a dla alimentów 60% bez tej ochrony. Szczególne dodatkowe składniki wymagają osobnego sprawdzenia.
Czy płaca minimalna jest zawsze bezpieczna?
Ochrona minimum dotyczy określonych potrąceń niealimentacyjnych i wynagrodzenia po odpowiednich odliczeniach. Nie działa tak samo przy alimentach, przy zajęciu rachunku ani przy każdym rodzaju dochodu. Najpierw ustal, z jakiego świadczenia następuje potrącenie.
Czy dwie wypłaty w miesiącu dają dwie kwoty wolne?
Sam podział wynagrodzenia na dwa przelewy nie tworzy automatycznie dwóch pełnych limitów ochrony. Potrzebne jest rozliczenie okresów i składników wypłat. Nie oceniaj każdej transzy osobno bez sprawdzenia całej listy płac.
Czy mam podać kwotę brutto czy netto?
Do kalkulatora wpisz podstawę potrącenia netto, przed samym zajęciem. Kwota brutto z umowy oraz przelew po potrąceniu to inne wartości. Jeżeli pasek płacowy jest nieczytelny, poproś kadry o wskazanie właściwej pozycji.
Czy wynik zmieni się w kolejnym roku?
Może się zmienić, między innymi wskutek nowej płacy minimalnej lub innych parametrów rozliczenia. Kalkulator przyjmuje kwotę wolną podaną przez użytkownika. Przykład 3605,85 zł jest opisany dla 2026 roku i konkretnych założeń, dlatego nie należy bez sprawdzenia przenosić go na następne lata.