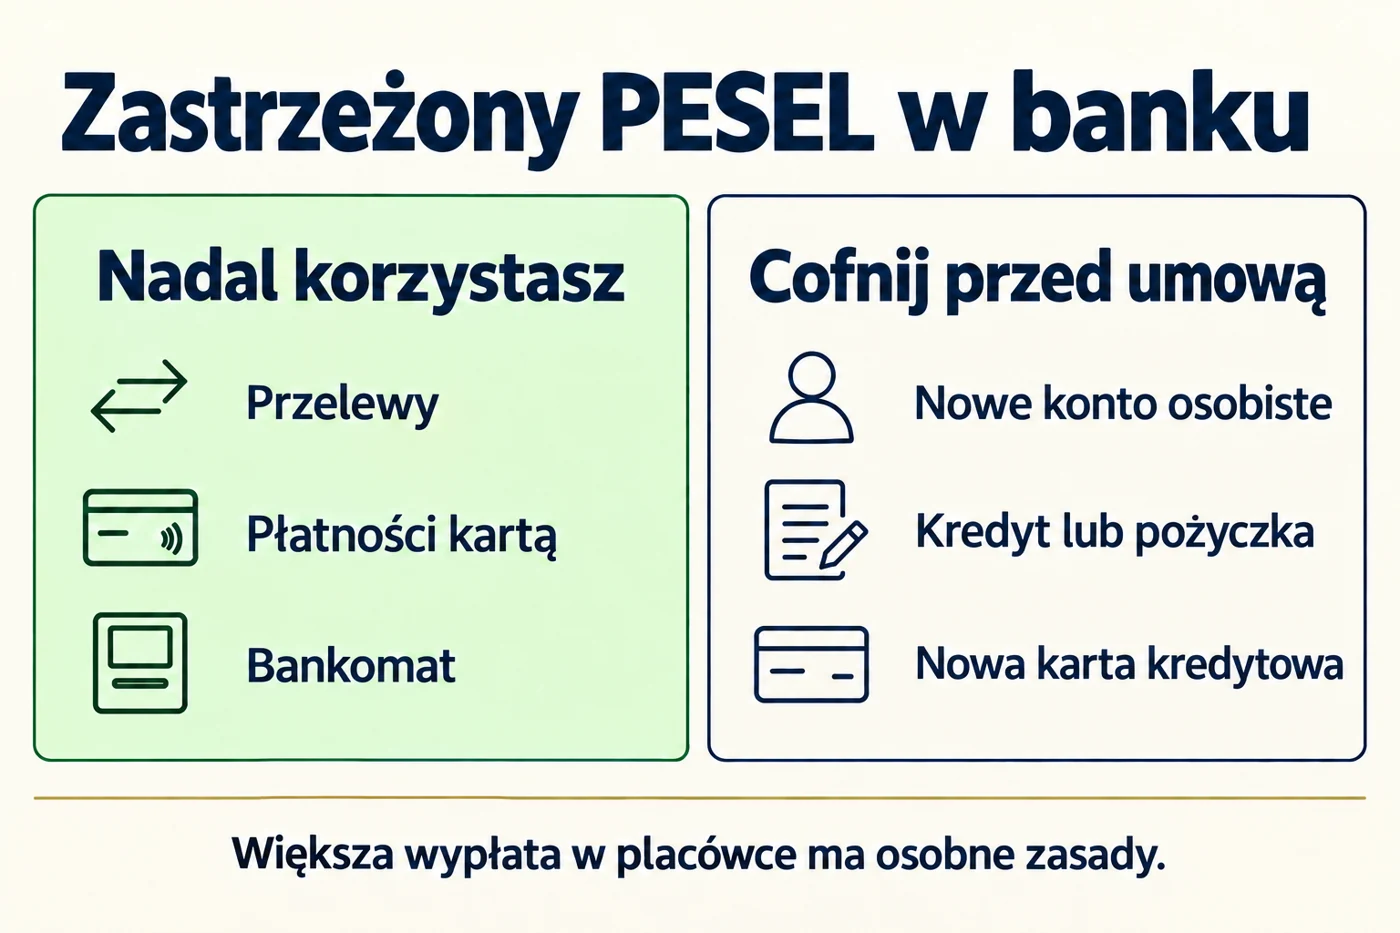
Zastrzeżenie PESEL nie blokuje zwykłego korzystania z posiadanego konta. Nadal możesz płacić kartą, robić przelewy i wypłacać pieniądze z bankomatu. Zastrzeżenie ma natomiast znaczenie przy zawieraniu wybranych nowych umów, na przykład konta osobistego lub kredytu, oraz przy dużej wypłacie gotówki w placówce.
Najwięcej nieporozumień dotyczy cofania zastrzeżenia. Usunięcie go przed podpisaniem umowy to inna sytuacja niż próba odblokowania wypłaty, którą bank już wstrzymał. Warto sprawdzić zasady przed wizytą, szczególnie gdy pieniądze mają być potrzebne tego samego dnia.
Co zmienia zastrzeżenie PESEL w banku?
Bank sprawdza status numeru w państwowym rejestrze przed wskazanymi w przepisach czynnościami. Ma to ograniczać skutki wykorzystania cudzych danych, na przykład do zaciągnięcia zobowiązania. Nie jest to jednak ogólna blokada rachunku, karty ani aplikacji bankowej.
| Czynność | Co oznacza zastrzeżony PESEL? |
|---|---|
| Przelew z istniejącego rachunku | Samo zastrzeżenie PESEL go nie blokuje |
| Płatność posiadaną kartą | Nadal można płacić w ramach warunków karty |
| Wypłata z bankomatu | Nie podlega opisanej dalej blokadzie wypłat w placówce |
| Otwarcie konta osobistego lub oszczędnościowego | Przed umową trzeba cofnąć zastrzeżenie |
| Nowy kredyt, pożyczka lub karta kredytowa | Bank weryfikuje status przed zawarciem umowy |
| Zwiększenie zadłużenia przez zmianę umowy kredytowej | Także wymaga weryfikacji statusu |
| Duża wypłata gotówki w placówce | Obowiązuje próg i możliwość wstrzymania wypłaty na 12 godzin |
Podstawę zasad dla banków stanowi art. 105d Prawa bankowego. Przy konkretnej usłudze bank może również określić sposób obsługi wniosku i moment weryfikacji. Przed wizytą sprawdź więc warunki dotyczące tej czynności, którą rzeczywiście planujesz wykonać.
Czy można otworzyć konto z zastrzeżonym PESEL?
Przy nowym rachunku osobistym i oszczędnościowym przygotuj się na cofnięcie zastrzeżenia przed zawarciem umowy. Dotyczy to również wnioskowania przez internet. To, że jesteś już klientem banku i masz aktywną aplikację, nie oznacza pominięcia weryfikacji przy nowym rachunku.
Przy zakładaniu konta wspólnego sprawa może dotyczyć więcej niż jednej osoby. PKO BP wyjaśnia, że nie otworzy takiego rachunku, jeśli którykolwiek przyszły współposiadacz ma zastrzeżony numer. Dobrze ustalić to przed wspólną wizytą, zamiast dopiero przy podpisywaniu dokumentów.
Nie musisz cofać zastrzeżenia na kilka dni tylko po to, żeby przeglądać oferty. Najpierw wybierz rachunek, poznaj wymagane dokumenty i sprawdź, na którym etapie bank będzie weryfikował PESEL. Dopiero wtedy zdejmij zastrzeżenie na czas potrzebny do załatwienia sprawy. Sam brak zastrzeżenia nie gwarantuje otwarcia konta, bo bank nadal wykonuje pozostałe wymagane kontrole.
Zastrzeżony PESEL a kredyt i karta kredytowa
Weryfikacja obejmuje nową umowę kredytu lub pożyczki, a także zmianę takiej umowy prowadzącą do zwiększenia zadłużenia. Dotyczy więc również sytuacji, gdy wnioskujesz o nową kartę kredytową albo podwyższenie finansowania. Cofnięcie zastrzeżenia umożliwia przeprowadzenie tego etapu, ale nie zastępuje badania zdolności kredytowej.
Posiadanie już uruchomionego kredytu nie oznacza, że PESEL musi pozostawać stale niezastrzeżony przez cały okres spłaty. Zastrzeżenie nie usuwa istniejącego zobowiązania ani terminów rat. Podobnie nie jest sposobem anulowania umowy, którą samodzielnie i prawidłowo zawarto wcześniej.
Przed zmianą limitu karty lub kredytu sprawdź nie tylko możliwość wykonania dyspozycji, lecz także koszt. W porównaniu ofert przyda się wyjaśnienie czym jest RRSO i co mówi o finansowaniu. Zgoda na większy limit nie oznacza, że trzeba wykorzystać całą dostępną kwotę.
Wypłata gotówki w placówce. Jaki jest próg w 2026 roku?
Bank weryfikuje zastrzeżenie przed wypłatą w placówce, która pojedynczo albo łącznie z wcześniejszymi wypłatami tego samego dnia przekracza trzykrotność minimalnego wynagrodzenia. Liczy się suma we wszystkich placówkach danego banku, a nie tylko kwota przy jednym okienku.
W 2026 roku minimalne wynagrodzenie wynosi 4806 zł. Zatem próg to 3 × 4806 zł = 14 418 zł. Chodzi o przekroczenie tej kwoty. Wypłata dokładnie 14 418 zł, bez wcześniejszych wypłat uwzględnianych w tej sumie, nie przekracza ustawowego progu. Wysokość płacy minimalnej podaje Ministerstwo Rodziny, Pracy i Polityki Społecznej.
Przykład: rano wypłacasz w placówce 10 000 zł, a później chcesz pobrać kolejne 5000 zł. Łącznie byłoby to 15 000 zł, więc druga dyspozycja przekracza próg. Zmiana placówki tego samego banku nie zmienia sposobu liczenia dziennej sumy.
Jeżeli przy dyspozycji objętej tym obowiązkiem PESEL jest zastrzeżony, wypłata zostaje wstrzymana na 12 godzin. Termin biegnie od złożenia dyspozycji wypłaty. Cofnięcie zastrzeżenia kilka minut później nie skraca tego okresu. Taką zasadę potwierdza również mBank w informacji o zastrzeganiu PESEL.
Jak przygotować większą wypłatę?
Jeśli planujesz pobrać w placówce kwotę przekraczającą próg, cofnij zastrzeżenie przed złożeniem dyspozycji i sprawdź aktualny status. Osobno ustal z bankiem, czy gotówkę trzeba wcześniej zamówić, ile kosztuje wypłata i w której placówce będzie dostępna. Cofnięcie zastrzeżenia nie zastępuje zamówienia gotówki.
Gdy bank już wstrzymał wypłatę, ustal godzinę końca ograniczenia i dalszy sposób realizacji. Nie zakładaj, że upływ 12 godzin oznacza otwartą kasę albo automatyczne przygotowanie kwoty. Jeśli formalny okres kończy się w nocy, znaczenie mają także godziny pracy placówki.
Bankomat, przelew i BLIK przy zastrzeżonym PESEL
Opisana blokada dużej wypłaty dotyczy placówki. Nie jest ogólnym zakazem przelewów ani wypłat z bankomatu. Nadal obowiązują jednak zwykłe limity karty, aplikacji i urządzenia oraz dostępne saldo. Zastrzeżenie PESEL nie podnosi limitów i nie usuwa innych blokad bezpieczeństwa.
Podobnie możesz korzystać z udostępnionych już funkcji BLIKA. Jeśli transakcja nie przechodzi, sprawdź komunikat, kwotę, limit i status rachunku. Różnice między kodem a przelewem na telefon opisujemy w artykule jak działa BLIK.
Nie zdejmuj zastrzeżenia automatycznie po każdej odmowie płatności. Problem może dotyczyć limitu dziennego, niewystarczających środków, awarii lub osobnej blokady banku. Najpierw ustal przyczynę przez oficjalny kanał kontaktu.
Jak cofnąć zastrzeżenie i kiedy można je ponowić?
Możesz skorzystać z aplikacji mObywatel, usługi internetowej albo dowolnego urzędu gminy. Zastrzeganie i cofanie jest bezpłatne. Oficjalną ścieżkę rozpoczniesz na stronie Zastrzeż swój numer PESEL lub cofnij zastrzeżenie.
- Otwórz samodzielnie oficjalną aplikację lub serwis i zaloguj się.
- Wejdź w usługę dotyczącą zastrzeżenia PESEL i sprawdź obecny status.
- Wybierz cofnięcie zastrzeżenia. Możesz wskazać termin jego automatycznego ponowienia, jeśli korzystasz z tej opcji.
- Upewnij się, że zmiana została wykonana. Następnie załatw konkretną sprawę w banku.
- Po zakończeniu sprawdź, czy PESEL znów jest zastrzeżony.
Ponowne zastrzeżenie jest możliwe najwcześniej po 30 minutach od cofnięcia. To nie jest obowiązkowe oczekiwanie na to, żeby samo cofnięcie zaczęło działać. Nie należy też mylić tego czasu z dwunastogodzinnym wstrzymaniem dużej wypłaty.
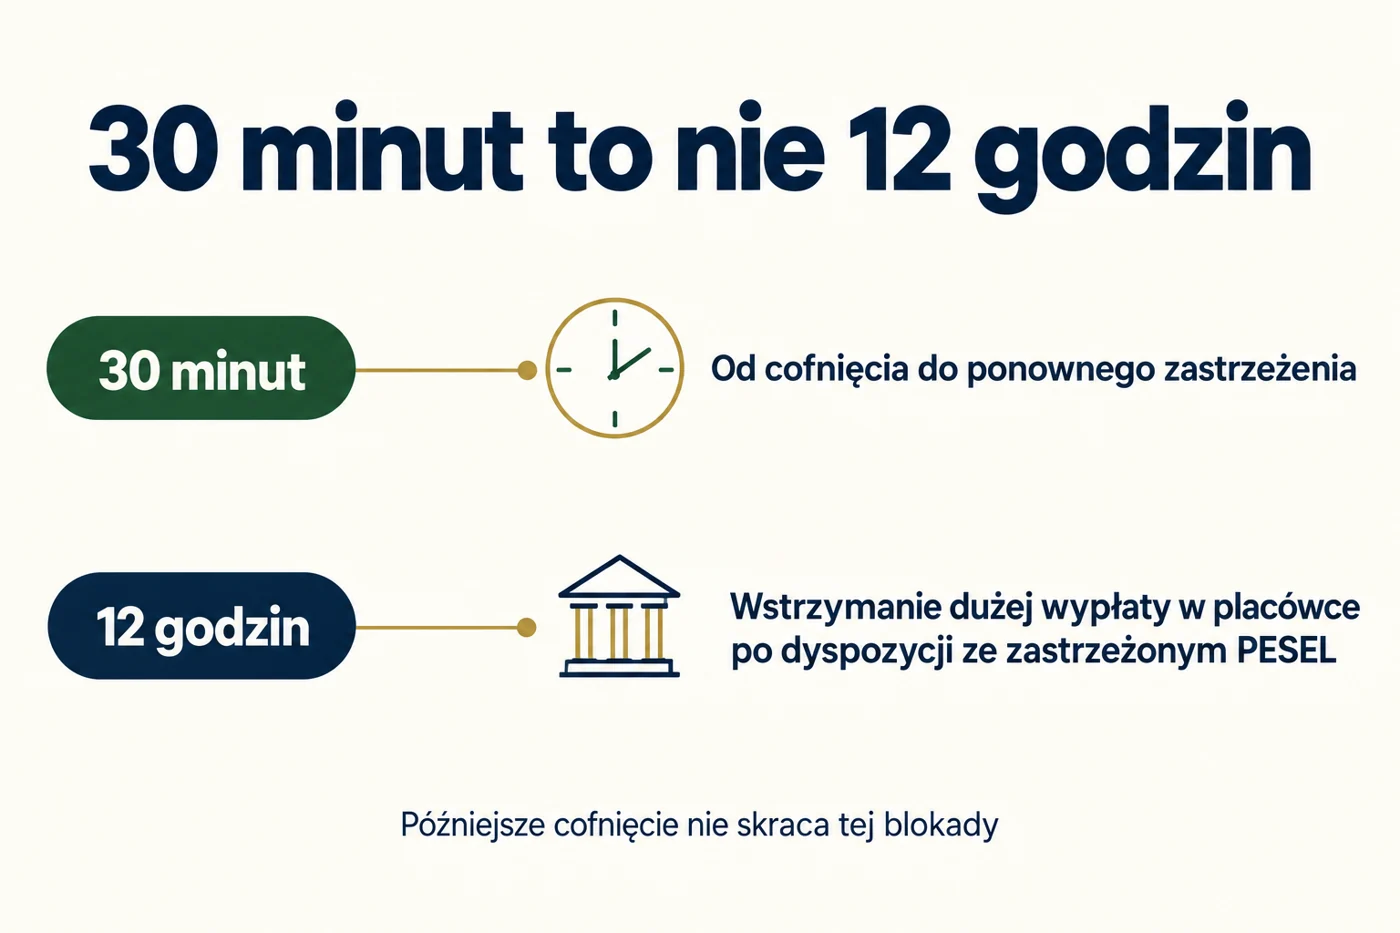
Przykładowo po cofnięciu o 10:00 najwcześniejsza możliwość ponownego zastrzeżenia przypada o 10:30. Jeśli czynność bankowa potrwa dłużej, dobierz termin automatycznego ponowienia tak, żeby nie przerwać wymaganej weryfikacji w trakcie. Z drugiej strony nie pozostawiaj PESEL bez ochrony na cały tydzień tylko dla krótkiej wizyty.
Logowanie do banku a nowa umowa bankowości elektronicznej
Logowanie do już aktywnej bankowości to co innego niż zawarcie nowej umowy dostępu. W swoim FAQ o PESEL PKO BP zaznacza, że nie sprawdza zastrzeżenia przy samym logowaniu do IKO lub iPKO. Weryfikuje je natomiast między innymi przy zawieraniu umowy bankowości elektronicznej.
Jeżeli aplikacja prosi o cofnięcie zastrzeżenia, przeczytaj dokładnie, jakiej czynności dotyczy komunikat. Możesz być na etapie nowej umowy, choć z Twojej perspektywy wygląda to jak zwykła aktywacja usługi. Nie przenoś automatycznie zasad jednej aplikacji na wszystkie banki.
Czy zastrzeżenie PESEL chroni przed każdym oszustwem?
Nie. Nie zabezpiecza przed skutkami każdej płatności, którą zatwierdzisz pod wpływem oszusta, ani przed podaniem loginu, hasła czy kodu autoryzacyjnego. Nie zastępuje też zastrzeżenia utraconego dokumentu. To różne działania, które mogą być potrzebne równocześnie.
Po utracie dowodu sprawdź również, co zrobić po zgubieniu dowodu osobistego. Zgłoszenie dokumentu w banku i jego unieważnienie wymagają osobnych działań, nawet gdy PESEL jest już zastrzeżony.
Jeśli ktoś dzwoni jako rzekomy pracownik banku i nakazuje natychmiast cofnąć zastrzeżenie, przerwij rozmowę. Samodzielnie skontaktuj się z bankiem przez aplikację lub oficjalny numer i wyjaśnij powód. Nie instaluj programu do zdalnej obsługi telefonu na polecenie rozmówcy.
W mObywatelu możesz sprawdzić historię zmian statusu oraz to, kto weryfikował Twój numer. Nieznane sprawdzenie warto wyjaśnić z daną instytucją. Sam wpis o weryfikacji nie jest jednak dowodem, że zawarto umowę kredytową. Dostępne informacje o historii opisuje oficjalny poradnik usługi.
Gdy z rachunku zniknęły pieniądze, nie poprzestawaj na zastrzeżeniu PESEL. Zawiadom bank i zabezpiecz dostęp. Dalsze kroki zależą od zdarzenia, dlatego osobno opisujemy co zrobić po nieautoryzowanej transakcji.
Najczęstsze pytania
Czy trzeba cofnąć zastrzeżenie w każdym banku osobno?
Status znajduje się w centralnym rejestrze. Nie zdejmujesz więc osobnej blokady w każdym banku. Każda instytucja wykonuje jednak swoją weryfikację przy właściwej czynności. Przy składaniu kilku wniosków trzeba uwzględnić czas ich obsługi.
Czy zastrzeżenie zatrzyma przychodzący przelew?
Samo zastrzeżenie PESEL nie blokuje otrzymywania pieniędzy na istniejący rachunek. Jeśli wpływu nie ma, sprawdź numer konta, rodzaj przelewu i jego status. To inne zagadnienie niż weryfikacja przy nowej umowie.
Czy przy wypłacie przez pełnomocnika sprawdzany jest jego PESEL?
Nie zakładaj, że pełnomocnictwo omija ochronę właściciela rachunku. Banki, między innymi mBank, wskazują sprawdzenie PESEL posiadacza, gdy większą gotówkę wypłaca pełnomocnik. Przy rachunku wspólnym i szczególnej dyspozycji potwierdź w banku, których posiadaczy dotyczy weryfikacja.
Co jeśli bank twierdzi, że PESEL nadal jest zastrzeżony?
Sprawdź status i godzinę zmiany w oficjalnej usłudze. Poproś bank o wyjaśnienie, czy problemem jest aktualne zastrzeżenie, wcześniejsza blokada wypłaty, czy dostępność rejestru. Wielokrotne przełączanie statusu nie rozwiąże każdej z tych sytuacji.