Saldo konta i dostępne środki mogą pokazywać różne kwoty, choć patrzysz na ten sam rachunek. Saldo księgowe uwzględnia zaksięgowane operacje. Dostępne środki pokazują kwotę, z której możesz obecnie korzystać, z uwzględnieniem między innymi blokad i ewentualnego limitu kredytowego. Dlatego po zakupach kartą pieniądze mogą już zniknąć z dostępnej kwoty, zanim płatność pojawi się wśród rozliczonych transakcji.
Sama różnica nie oznacza błędu ani podwójnego pobrania pieniędzy. Trzeba jednak sprawdzić, co ją tworzy. Inaczej ocenisz zwykłe zakupy oczekujące na rozliczenie, inaczej kaucję za hotel, a jeszcze inaczej kwotę, której nie potrafisz połączyć z żadną swoją operacją.
Saldo konta a dostępne środki. Co oznaczają te nazwy?
Nazewnictwo zależy od banku. Możesz zobaczyć „saldo księgowe”, „saldo bieżące”, „saldo dostępne” albo „dostępne środki”. Nie zakładaj, że każda aplikacja używa słowa „saldo” w identyczny sposób. Otwórz szczegóły rachunku i sprawdź opis danej pozycji.
| Pozycja | Co zwykle pokazuje | Na co uważać |
|---|---|---|
| Saldo księgowe lub bieżące | Stan wynikający z operacji, które zostały już zaksięgowane | Może jeszcze nie uwzględniać ostatnich zakupów kartą |
| Dostępne środki | Kwotę udostępnioną do wykorzystania w danej chwili | Może zawierać przyznany limit kredytowy |
| Blokady | Kwoty czasowo zarezerwowane, na przykład po autoryzacji płatności | Nie każda blokada jest ostatecznym obciążeniem |
| Operacje oczekujące | Transakcje, których rozliczenie jeszcze się nie zakończyło | Sprawdź status i kwotę każdej pozycji, zamiast sumować same powiadomienia |
Taką różnicę między saldem bieżącym a dostępnym opisuje również centrum pomocy ING. Przyczyną niższej kwoty dostępnej mogą być płatności kartą, na które bank założył blokadę, ale których jeszcze nie zaksięgował.
Przykład: zakupy za 240 zł przy saldzie 3000 zł
Załóżmy, że na rachunku masz 3000 zł, nie korzystasz z limitu kredytowego i nie ma innych operacji. Płacisz kartą 240 zł. Jeśli bank najpierw zablokuje tę kwotę, saldo księgowe może nadal wynosić 3000 zł, a dostępne środki już tylko 2760 zł.
Po rozliczeniu zakupów saldo księgowe spada do 2760 zł i znika odpowiadająca im blokada. Kwota dostępna pozostaje na poziomie 2760 zł. Przejście płatności z blokady do operacji zaksięgowanych nie powinno samo w sobie pomniejszyć dostępnych środków drugi raz.
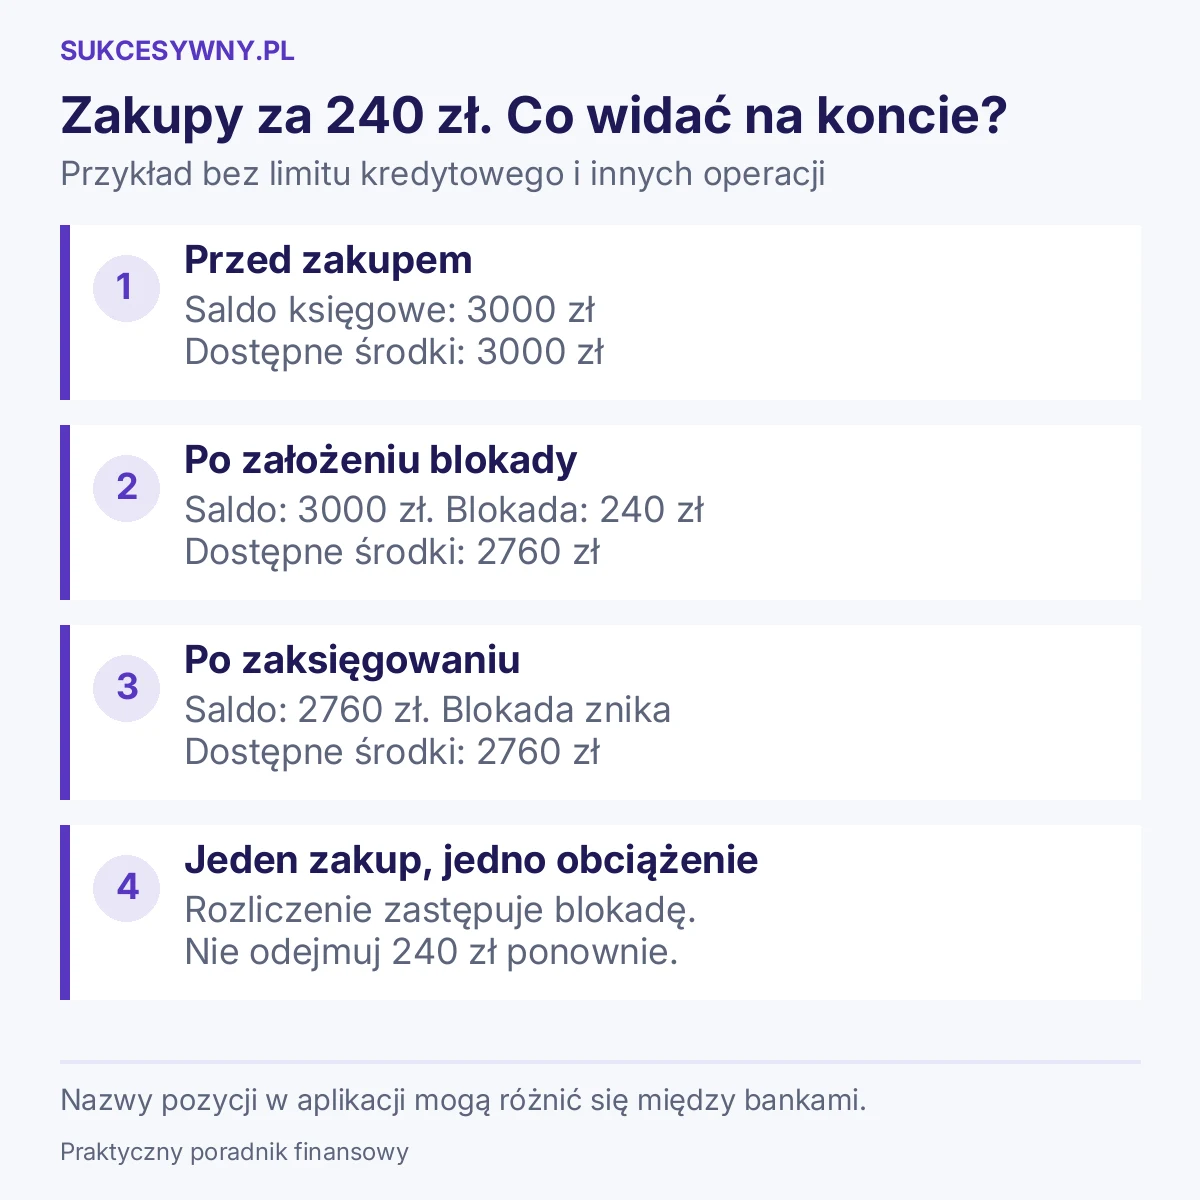
To uproszczony przykład jednej transakcji w złotych. Przy zakupach walutowych, zmienionej kwocie rozliczenia lub kilku operacjach w tym samym czasie liczby mogą wyglądać inaczej. Najpierw porównaj szczegóły konkretnej płatności, a dopiero później całkowite saldo rachunku.
Nie odejmuj też kwoty zakupów ponownie od „dostępnych środków”, jeżeli bank już uwzględnił je w blokadach. Prowadząc własny budżet domowy, zaznacz, które wydatki są już w bankowej kwocie dostępnej, a które dopiero planujesz.
Dlaczego dostępne środki są niższe od salda?
Płatność kartą czeka na rozliczenie
Sprawdź ostatnie zakupy w sklepie, internecie i płatności za subskrypcje. Porównaj datę, kwotę oraz nazwę sprzedawcy. Nazwa widoczna w aplikacji nie zawsze musi wyglądać tak samo jak szyld sklepu. Jeśli masz wątpliwości, zestaw operację z potwierdzeniem zamówienia lub paragonem.
Przy większej liczbie zakupów policz wszystkie widoczne blokady. Różnica 180 zł może wynikać z trzech płatności po 60 zł, a nie jednej dużej transakcji. Zachowaj ten sam moment porównania. Zrzut salda z rana i lista operacji z wieczora mogą już obejmować inne dane.
Hotel lub wypożyczalnia zarezerwowały pieniądze
Kaucja zabezpieczona kartą może ograniczyć dostęp do części środków, chociaż nie jest jeszcze ostatecznym rachunkiem za usługę. Sprawdź, czy płatność ma status blokady oraz jaki termin jej zwolnienia wskazuje bank lub sprzedawca. Dokładny mechanizm opisujemy w poradniku o preautoryzacji karty i blokadzie pieniędzy.
Nie zakładaj, że zamknięcie pobytu w hotelu musi natychmiast przywrócić dostępną kwotę. Poproś obsługę o potwierdzenie zakończenia rozliczenia. Takie potwierdzenie przyda się bankowi, gdy blokada nadal będzie widoczna po podanym terminie.
Rachunek ma inne ograniczenie
Jeżeli suma zwykłych blokad nie wyjaśnia różnicy, sprawdź komunikaty dotyczące rachunku i skontaktuj się z bankiem. Sama kwota na ekranie nie pozwala ustalić, czy chodzi o ograniczenie dostępu do środków, błąd prezentacji czy operację wymagającą wyjaśnienia. Nie próbuj rozpoznawać przyczyny wyłącznie po kolorze liczby w aplikacji.
Dlaczego dostępne środki mogą być wyższe od salda?
Powodem może być przyznany limit w rachunku. Przykładowo masz 500 zł własnych pieniędzy, 1000 zł niewykorzystanego limitu oraz blokadę 200 zł. Przy takim sposobie prezentacji dostępna kwota wyniesie 1300 zł. Nie oznacza to jednak, że wszystkie te pieniądze należą do Ciebie.
W uproszczeniu: 500 zł środków własnych plus 1000 zł limitu, pomniejszone o 200 zł blokady, daje 1300 zł do wykorzystania. Wydanie całej dostępnej kwoty oznaczałoby również skorzystanie z finansowania banku. Koszty i zasady spłaty wynikają z umowy limitu.
Wpływ dopuszczalnego debetu na saldo dostępne wyjaśnia także materiał edukacyjny PKO Banku Polskiego. Zawsze oddziel własne pieniądze od udostępnionego kredytu. Koszt wykorzystania limitu oraz zasady jego spłaty wyjaśniamy w poradniku o debecie na koncie. Pomocne może być również porównanie karty kredytowej i debetowej, ponieważ podobnie wyglądające karty mogą korzystać z różnych źródeł finansowania.
Zwrot, przelew i znikająca blokada. Gdzie szukać pieniędzy?
Jeśli sklep anulował płatność przed jej rozliczeniem, efekt może polegać na zwolnieniu blokady. Wówczas wzrośnie kwota dostępna, ale nie musi pojawić się osobny wpływ identyczny z tradycyjnym przelewem. Przy zwrocie już rozliczonego zakupu szukaj natomiast operacji zwrotnej w historii właściwej karty lub rachunku.
Wiadomość „zwrot przyjęty” od sprzedawcy nie zawsze oznacza, że bank już zaksięgował pieniądze. Kolejne etapy i sposób szukania takiej operacji omawiamy w tekście zwrot na kartę. Ile trwa i co sprawdzić.
Podobnie z przelewem przychodzącym: potwierdzenie od nadawcy nie jest tym samym co dostępne pieniądze u odbiorcy. Patrz na rachunek, na który miał trafić przelew, jego historię i aktualną kwotę dostępną. Sprawdź też, czy aplikacja nie pokazuje akurat innego konta lub innej waluty.
Co zrobić, gdy kwoty nadal się nie zgadzają?
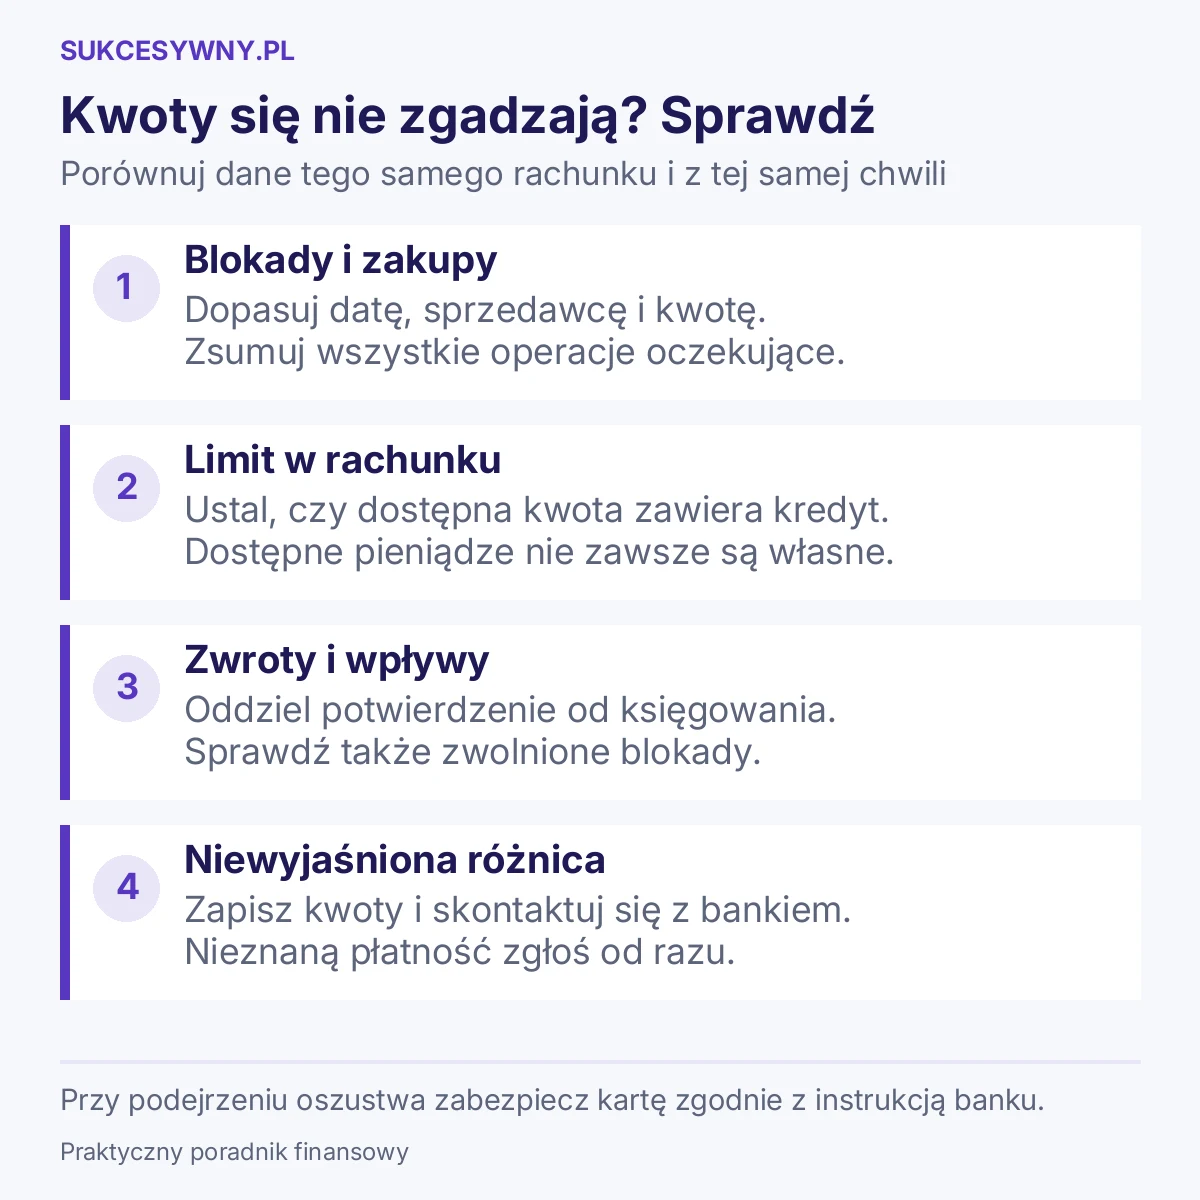
- Otwórz szczegóły właściwego konta. Zapisz saldo, dostępne środki i godzinę sprawdzenia.
- Przejrzyj blokady oraz ostatnie rozliczenia. Dopasuj je do swoich zakupów, wypłat i rezerwacji.
- Sprawdź limit kredytowy. Ustal, czy aplikacja dolicza jego niewykorzystaną część.
- Porównaj potwierdzenia. Oddziel obietnicę zwrotu, wykonaną operację i jej zaksięgowanie.
- Poproś bank o wyjaśnienie konkretnej różnicy. Podaj rachunek, kwoty, daty i identyfikator operacji, jeśli go masz.
Zgłoszenie może brzmieć: „Na rachunku widzę saldo 1800 zł i dostępne środki 1450 zł. Widoczne blokady wynoszą łącznie 200 zł. Proszę o wyjaśnienie pozostałych 150 zł różnicy i wskazanie operacji, która ją powoduje”. Taki opis jest bardziej użyteczny niż samo „zniknęły pieniądze”.
Jeśli nie rozpoznajesz transakcji, nie czekaj na jej zwykłe rozliczenie. Zabezpiecz kartę zgodnie z instrukcją banku i od razu zgłoś podejrzenie nieuprawnionej operacji. Gdy problem dotyczy wypłaty bez otrzymania gotówki, skorzystaj z instrukcji co zrobić, gdy bankomat nie wypłacił pieniędzy.
Najczęstsze pytania o saldo i dostępne środki
Którą kwotą kierować się przed zakupem?
Sprawdź dostępne środki, ale odejmij od własnego planu wydatków pieniądze potrzebne na nadchodzące rachunki. Bank nie musi rezerwować kwoty na czynsz tylko dlatego, że zamierzasz opłacić go jutro. Upewnij się również, czy dostępna suma zawiera kredyt.
Czy dodatnie dostępne środki gwarantują płatność kartą?
Nie. Dostępność pieniędzy to tylko jeden z warunków. Sprawdź także status karty, limit danego rodzaju płatności i komunikat odmowy. Nie zwiększaj wszystkich limitów na zapas, jeśli nie wiesz, dlaczego operacja została odrzucona.
Czy saldo ujemne to zawsze uzgodniony debet?
Nie należy tego zakładać. Ujemna kwota wymaga sprawdzenia historii i warunków rachunku. Zapytaj bank, z czego wynika oraz czy i kiedy trzeba ją wyrównać. Sama możliwość wykonania wcześniejszego zakupu nie potwierdza zawarcia umowy limitu.
Czy blokada i zaksięgowana płatność oznaczają podwójne obciążenie?
Nie zawsze. Porównaj wpływ obu pozycji na dostępne środki oraz ich statusy. Jeśli ta sama płatność rzeczywiście nadal pomniejsza dostępność dwukrotnie, przekaż bankowi szczegóły. Nie uznawaj dwóch powiadomień za dowód dwóch rozliczonych zakupów.