Debet na koncie pozwala korzystać z pieniędzy banku po wykorzystaniu własnych środków, jeżeli masz przyznany odpowiedni limit. Każda wykorzystana złotówka jest zadłużeniem do spłaty. Koszt może obejmować odsetki, prowizję albo opłatę za skorzystanie z debetu, a termin oddania pieniędzy wynika z warunków konkretnego produktu.
Samo posiadanie karty debetowej nie oznacza, że bank przyznał Ci debet. Także ujemne saldo nie zawsze jest efektem uzgodnionego finansowania. Te rozróżnienia warto znać, zanim zapłacisz więcej, niż masz na rachunku.
Co to jest debet na koncie?
W codziennym języku „debet” oznacza zarówno ujemną kwotę na rachunku, jak i produkt pozwalający zadłużyć się do ustalonej wysokości. Z punktu widzenia klienta najważniejsza jest umowa: czy możesz korzystać z dodatkowych pieniędzy, do jakiej kwoty i na jakich zasadach.
Przyznany limit nie jest dochodem ani oszczędnością. Możesz go wykorzystać w sposób dopuszczony przez bank, ale później trzeba oddać kapitał i pokryć koszty. Dodatkowa kwota widoczna w aplikacji potrafi utrudnić ocenę, ile naprawdę zostało do wydania z własnego budżetu.
Jeżeli interesuje Cię przede wszystkim różnica pomiędzy kwotami wyświetlanymi w bankowości, przeczytaj poradnik saldo konta a dostępne środki. Tutaj skupiamy się na finansowaniu, jego cenie i spłacie.
Jak działa debet? Przykład wykorzystania i spłaty
Załóżmy, że masz 200 zł własnych pieniędzy i przyznany limit 1000 zł. Płacisz 500 zł. Z własnych środków pokrywasz 200 zł, a pozostałe 300 zł wykorzystujesz z limitu. Zadłużenie wynosi więc 300 zł, choć limit przyznany przez bank jest większy.
Następnie na rachunek wpływa 800 zł. W uproszczonym przykładzie 300 zł pokrywa wykorzystany debet, a 500 zł stanowi własne środki. Obliczenie pomija odsetki, prowizje, blokady i inne operacje. W rzeczywistym rozliczeniu trzeba uwzględnić także je oraz kolejność zaliczania wpłat określoną w umowie.
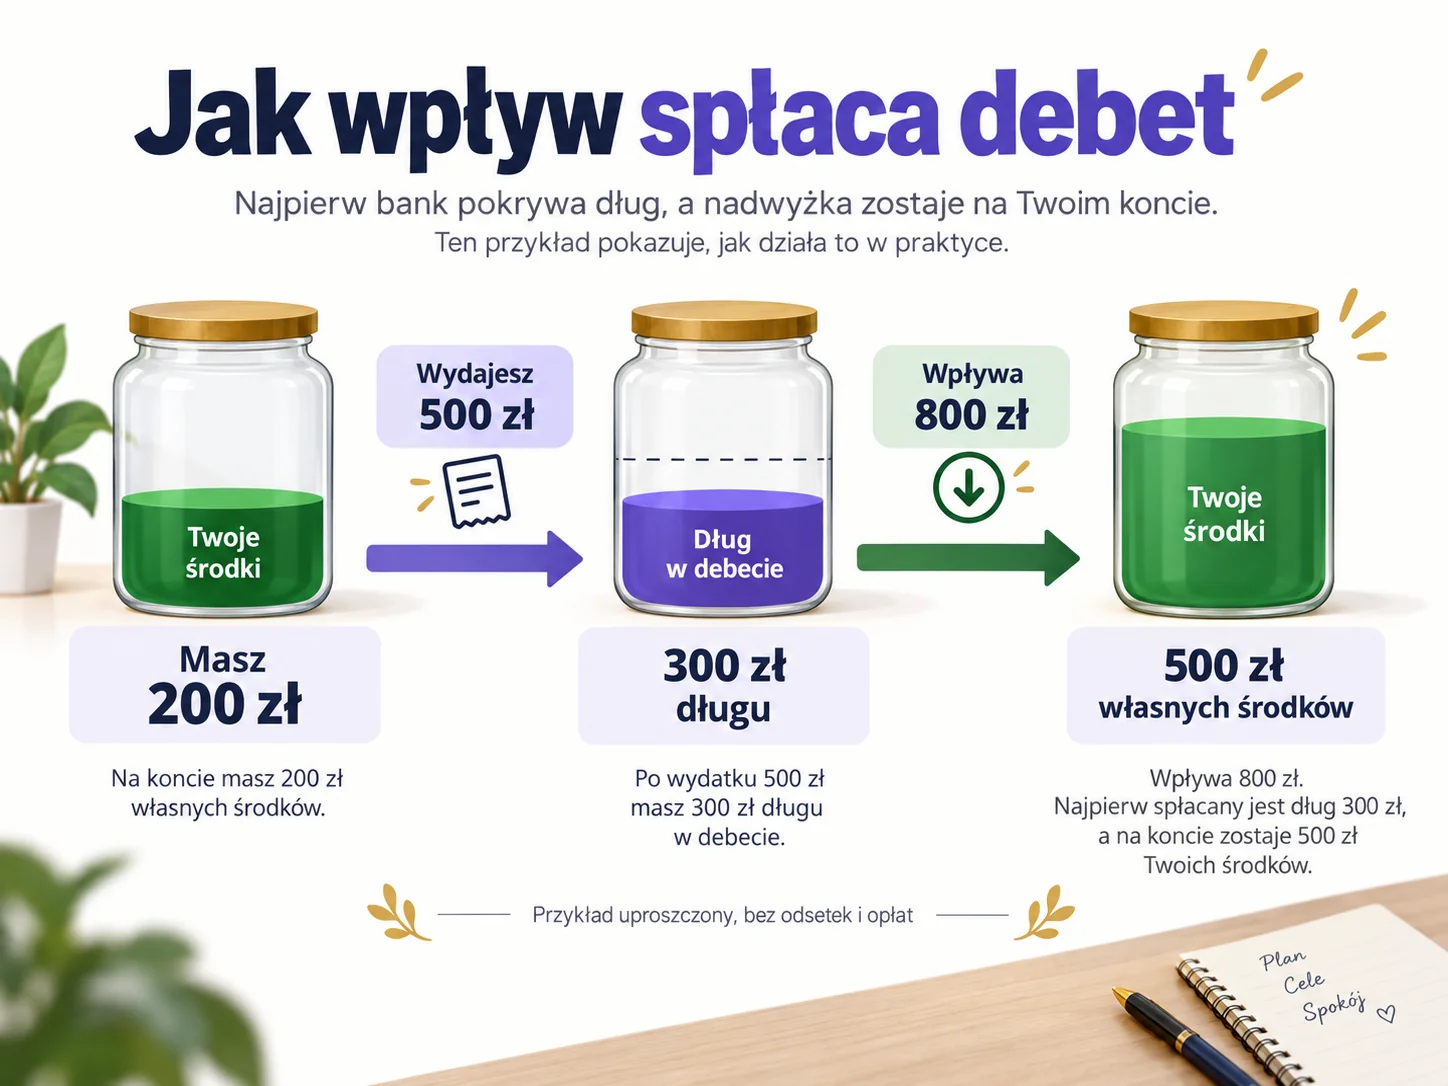
Jeśli po wpływie wynagrodzenia znów wykorzystasz cały limit, zadłużenie może powrócić. Sam fakt, że pieniądze regularnie przechodzą przez konto, nie oznacza trwałego wyjścia z długu. Sprawdzaj wykorzystaną kwotę oraz termin wymaganej spłaty, a nie wyłącznie liczbę wpływów.
Debet, kredyt odnawialny i karta kredytowa
| Rozwiązanie | Skąd pochodzą pieniądze? | Co trzeba sprawdzić? |
|---|---|---|
| Debet przyznany w koncie | Z limitu powiązanego z rachunkiem | Termin wyrównania zadłużenia i opłatę za korzystanie |
| Kredyt odnawialny w rachunku | Z przyznanej linii kredytowej | Okres umowy, wpływy, odsetki i warunki odnowienia |
| Karta kredytowa | Z limitu przypisanego do karty | Wyciąg, termin spłaty i zakres okresu bezodsetkowego |
| Niedozwolone saldo ujemne | Z przekroczenia dostępnych środków lub warunków | Przyczynę, wymagany zwrot i konsekwencje opóźnienia |
Nazwy produktów bywają używane podobnie. Nie da się bezpiecznie przyjąć zasady, że każdy „debet” ma te same warunki, a każdy „limit” inne. Przykładowo PKO BP opisuje debet z obowiązkiem spłaty w ciągu 30 dni od powstania zadłużenia, natomiast mBank przedstawia kredyt odnawialny z umową na 12 miesięcy. Długość umowy nie zwalnia z bieżących obowiązków.
Nie przenoś też zasad karty kredytowej na rachunek osobisty. Brak odsetek przy terminowej spłacie określonych zakupów kartą nie oznacza takiej samej korzyści przy debecie. Podstawy obu kart znajdziesz w porównaniu karta kredytowa a debetowa.
Ile kosztuje debet na koncie?
Sprawdź więcej niż oprocentowanie. Koszt zależy od produktu, wykorzystanej kwoty, czasu oraz opłat przewidzianych w taryfie. Brak odsetek nie jest równoznaczny z bezpłatnym finansowaniem, jeśli bank pobiera opłatę za uruchomienie lub skorzystanie z limitu.
Na stronie PKO Konta za Zero bank przedstawia taki model: debet bez odsetek w określonym okresie, ale z opłatą za jego użycie. To przykład mechanizmu ceny, a nie reguła dla wszystkich rachunków. Przed decyzją sprawdź aktualne warunki swojego konta.
- Odsetki: od jakiej kwoty i za jakie dni są naliczane?
- Prowizja: czy dotyczy przyznania limitu, jego zwiększenia lub odnowienia?
- Opłata za użycie: czy występuje niezależnie od długości korzystania?
- Obsługa rachunku: jakie dodatkowe koszty ponosisz za konto i kartę?
- Opóźnienie: co przewiduje umowa, jeśli nie spłacisz zadłużenia na czas?
Przykład obliczenia odsetek
Przyjmijmy wyłącznie na potrzeby obliczenia: 800 zł wykorzystanego finansowania, oprocentowanie 12% rocznie, 20 dni oraz rok liczący 365 dni. Kwota i stopa nie zmieniają się w tym okresie, nie ma prowizji ani innych opłat.
800 zł × 12% × 20 / 365 daje około 5,26 zł odsetek. Gdybyś w połowie okresu oddał część pieniędzy, obliczenie trzeba podzielić na odcinki z różną kwotą zadłużenia. Bank może stosować określone w umowie zasady liczenia dni i zaokrągleń.
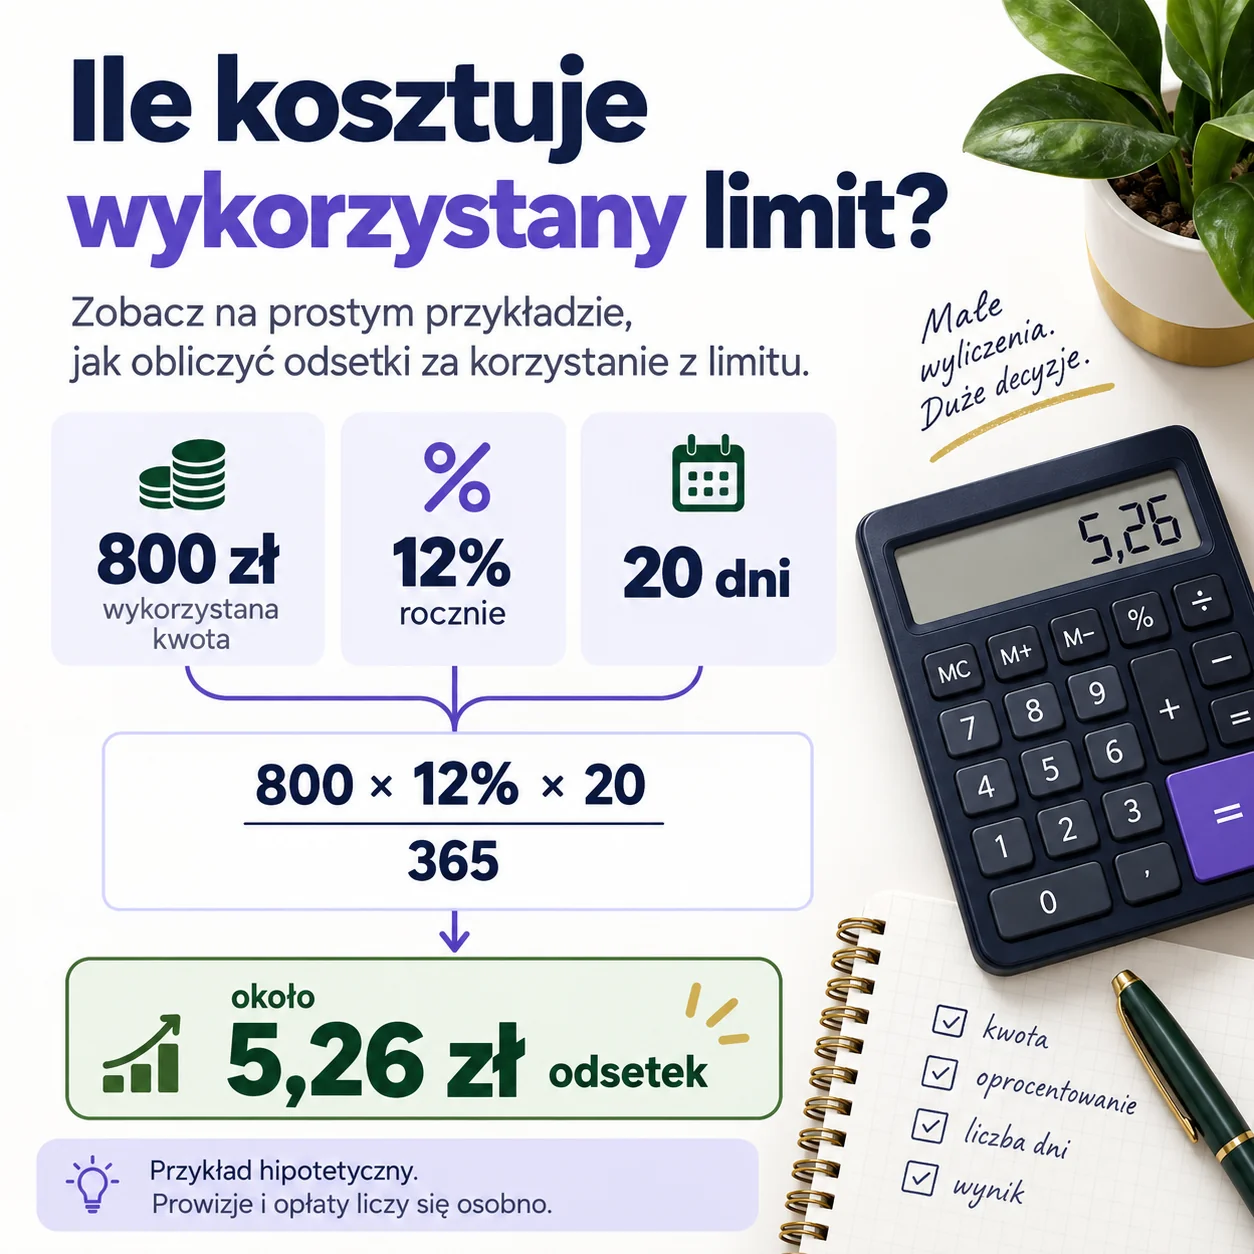
Wynik 5,26 zł nie jest ceną rynkowej oferty ani całkowitym kosztem każdego debetu. Jeśli dochodzi prowizja, trzeba ją doliczyć osobno. Porównując produkty, zestaw ten sam scenariusz: identyczną kwotę, czas wykorzystania i sposób spłaty. Sama niższa stopa procentowa nie wystarcza.
Jak spłacić debet i sprawdzić, czy został zamknięty?
W produktach powiązanych z rachunkiem wpływ pieniędzy zwykle zmniejsza zadłużenie automatycznie. Nie musisz wtedy wykonywać przelewu na oddzielny numer kredytu, ale sprawdź własną umowę. W aplikacji odszukaj wykorzystany limit, kwotę do spłaty i termin.
- Ustal aktualną wysokość zadłużenia i naliczonych kosztów.
- Zapewnij wpływ środków z wyprzedzeniem przed wymaganym terminem.
- Sprawdź, czy bank zaksięgował wpłatę i jak ją rozliczył.
- Uwzględnij odsetki lub opłaty, które mogą zostać pobrane później.
- Jeśli rezygnujesz z produktu, złóż wymaganą dyspozycję i uzyskaj potwierdzenie zakończenia.
Spłata wykorzystanej kwoty i rezygnacja z limitu to dwie różne czynności. Po oddaniu pieniędzy finansowanie może nadal pozostawać dostępne, a umowa może przewidywać opłatę za odnowienie. Zamiast usuwać jedynie kartę z aplikacji, sprawdź sposób zamknięcia samego produktu.
Co zrobić, gdy saldo jest ujemne bez przyznanego debetu?
Nie zakładaj, że bank uruchomił darmowy zapas pieniędzy. Przejrzyj historię: opłaty, rozliczone płatności i operacje, których wcześniej nie uwzględniłeś. Poproś bank o wskazanie, z czego wynika ujemna kwota i kiedy należy ją wyrównać.
Jeżeli widzisz obce transakcje, zgłoś je od razu i zabezpiecz kartę według instrukcji banku. Gdy przyczyną jest znana opłata, sprawdź taryfę i warunki bezpłatności. Samo złożenie reklamacji nie powinno być przez Ciebie traktowane jako automatyczne przesunięcie terminu spłaty.
Co, jeśli nie możesz oddać pieniędzy w terminie?
Skontaktuj się z bankiem przed upływem terminu i zapytaj o dostępne rozwiązania. Podaj kwotę, przewidywany wpływ oraz realną możliwość spłaty. Poproś o jasne warunki ewentualnego porozumienia. Nie zakładaj, że kolejny wpływ automatycznie usuwa skutki wcześniejszego opóźnienia.
Przeanalizuj również budżet. Jeśli co miesiąc po wynagrodzeniu wracasz do pełnego zadłużenia, limit finansuje trwałą różnicę między dochodami a wydatkami. Przydatny będzie wtedy plan wychodzenia z długów. Zwiększanie limitu bez zmiany wydatków nie usuwa przyczyny problemu.
Najczęstsze pytania o debet
Czy każda karta debetowa pozwala wejść na minus?
Nie. Nazwa karty nie potwierdza przyznania finansowania. Sprawdź umowę rachunku i widoczny w bankowości limit, zanim zaplanujesz wydatek ponad własne środki.
Czy bank przyzna debet bez sprawdzania warunków?
Nie ma takiej ogólnej zasady. Bank ocenia możliwość udostępnienia finansowania według swoich wymagań. Reklamowany maksymalny limit nie oznacza, że każdy klient go otrzyma.
Czy niewykorzystany limit jest zawsze bezpłatny?
Brak wykorzystanego kapitału może oznaczać brak odsetek, lecz nadal trzeba sprawdzić prowizje oraz opłaty za przyznanie lub odnowienie. Odpowiedź znajduje się w umowie i taryfie.
Czy debet wpływa na zdolność kredytową?
Bank może uwzględniać przyznane limity w ocenie przyszłego finansowania, również gdy nie są w pełni wykorzystane. Sposób oceny zależy od instytucji. Przed większym kredytem warto uporządkować zobowiązania i sprawdzić, co wpływa na zdolność kredytową.