ROR to rachunek oszczędnościowo rozliczeniowy, czyli konto osobiste używane do codziennych spraw finansowych. Możesz otrzymywać na nie wynagrodzenie, opłacać rachunki i korzystać z pieniędzy przy pomocy karty lub aplikacji. Mimo słowa „oszczędnościowo” w nazwie taki rachunek nie musi przynosić odsetek. Do odkładania pieniędzy częściej służy osobne konto oszczędnościowe.
Te dwa rachunki mogą działać obok siebie w jednym banku. ROR obsługuje wydatki, a konto oszczędnościowe przechowuje kwotę, której na razie nie potrzebujesz. Żeby świadomie z nich korzystać, warto oddzielić funkcję konta od dołączonej karty, opłat i ewentualnego kredytu.
Co oznacza ROR w banku?
Rozwinięcie skrótu opisuje rachunek służący zarówno do przechowywania pieniędzy, jak i wykonywania rozliczeń. W ofertach banków częściej zobaczysz nazwę „konto osobiste” albo własną nazwę produktu. Nie oznacza to automatycznie innego rodzaju rachunku. Tę samą podstawową funkcję mogą pełnić konta z różnymi pakietami usług.
Także Erste w wyjaśnieniu pojęcia ROR opisuje go jako konto do bieżącego korzystania z pieniędzy. O szczegółach decydują jednak dokumenty konkretnego produktu. Sama nazwa nie mówi, ile kosztuje karta, jakie bankomaty są bezpłatne ani czy środki są oprocentowane.
Jeśli we wniosku lub formularzu pracodawcy pojawia się prośba o numer ROR, zwykle chodzi o numer rachunku do wypłaty pieniędzy. Nie podajesz numeru karty, jej daty ważności ani kodu zabezpieczającego. Różnicę między numerem krajowym i międzynarodowym opisujemy w poradniku IBAN. Co to jest i gdzie go znaleźć?
Do czego służy konto osobiste?
Najczęstsze zastosowanie to przyjmowanie wpływów i pokrywanie bieżących wydatków. Na konto może trafiać pensja, zwrot od znajomego czy pieniądze ze sprzedaży niepotrzebnej rzeczy. Z rachunku opłacisz czynsz, energię, zakupy i inne zobowiązania.
Przy regularnych płatnościach przydają się dodatkowe usługi. Zlecenie stałe może wysyłać ustaloną kwotę we wskazanych terminach. Polecenie zapłaty pozwala rozliczać należności zgodnie z udzieloną zgodą. Dostępność tych rozwiązań i ich koszty sprawdza się dla wybranego rachunku.
Do pieniędzy możesz uzyskać dostęp na kilka sposobów: przez bankowość internetową, aplikację, kartę, bankomat lub placówkę. Nie każdy bank udostępnia wszystkie kanały na takich samych zasadach. Osoba, która często wpłaca gotówkę, potrzebuje czegoś innego niż ktoś korzystający wyłącznie z płatności telefonem.
ROR nie jest kartą płatniczą. Rachunek ma swój numer, a karta jest jednym z narzędzi korzystania z dostępnych środków. Wymiana plastiku nie oznacza sama w sobie zmiany numeru konta. Rezygnacja z karty również nie musi kończyć umowy rachunku.
ROR a konto oszczędnościowe. Najważniejsze różnice
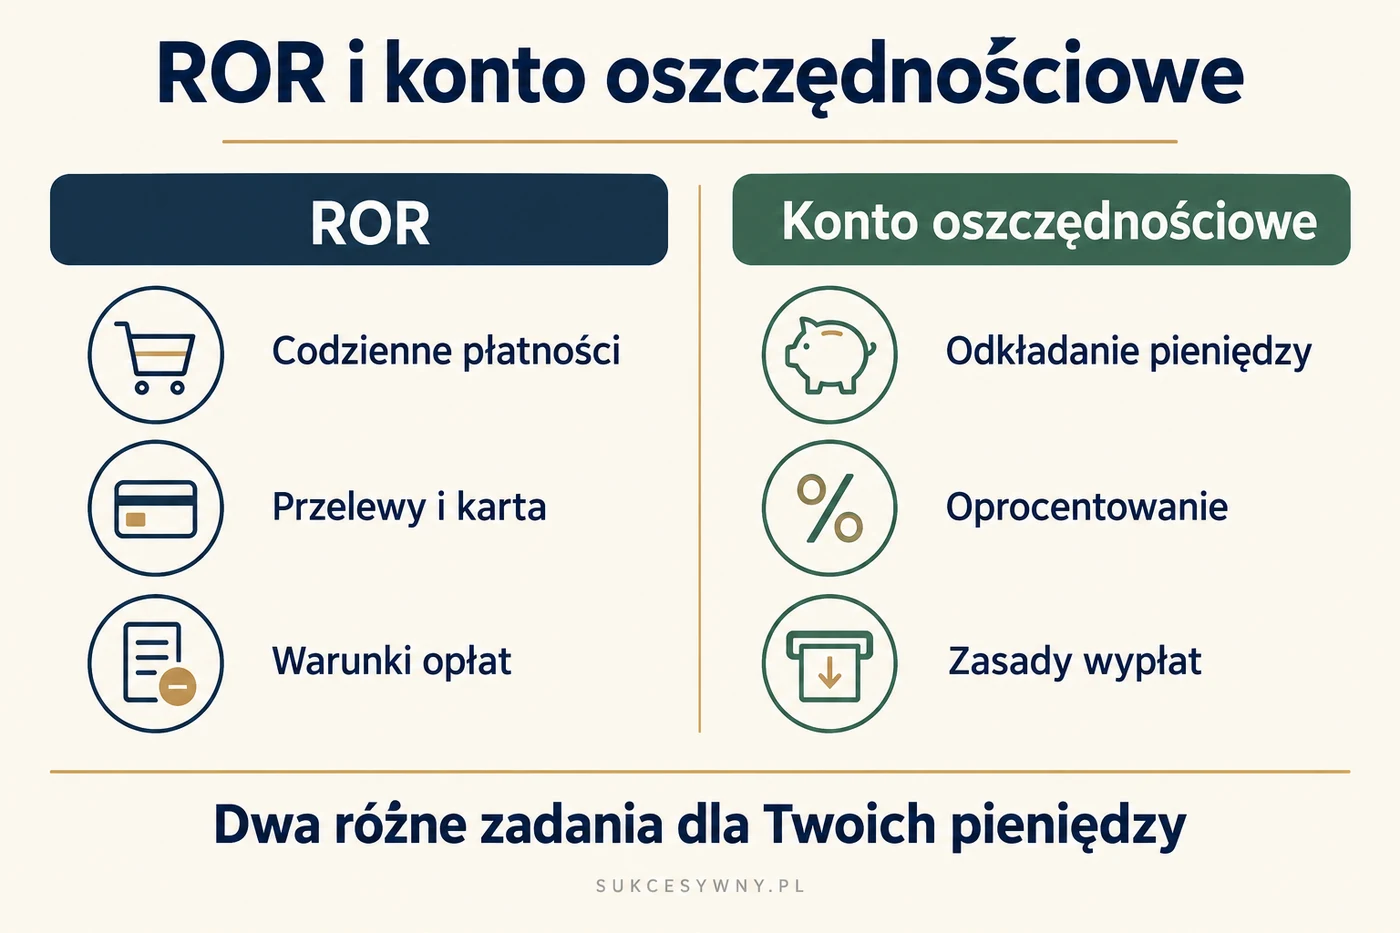
Oba produkty przechowują pieniądze, lecz są przygotowane do innych zadań. Przy ROR liczy się wygoda codziennych rozliczeń. Przy koncie oszczędnościowym znaczenie mają przede wszystkim oprocentowanie, warunki jego uzyskania i zasady wypłacania środków.
| Cecha | ROR | Konto oszczędnościowe |
|---|---|---|
| Główne zastosowanie | Wpływy i bieżące wydatki | Odkładanie pieniędzy |
| Odsetki | Często brak oprocentowania | Oprocentowanie zgodne z ofertą i warunkami |
| Płatności kartą | Zwykle dostępne po zamówieniu karty | Nie są podstawową funkcją produktu |
| Przelewy i wypłaty | Przystosowany do częstych rozliczeń | Trzeba sprawdzić opłaty i liczbę bezpłatnych operacji |
| Na co patrzeć w dokumentach | Koszty konta, karty i używanych usług | Stawkę, okres oprocentowania, limity kwot i warunki |
To porównanie funkcji, a nie obietnica identycznych zasad w każdym banku. Istnieją oprocentowane konta osobiste i różne sposoby wypłat z rachunków oszczędnościowych. Zawsze sprawdź warunki własnego produktu, zwłaszcza po zakończeniu promocji.
Czy konto oszczędnościowe to to samo co lokata?
Nie. Lokata jest zakładana na określonych warunkach i zwykle na ustalony czas. Wcześniejsze zakończenie może oznaczać utratę części lub całości odsetek. Konto oszczędnościowe pozwala zazwyczaj swobodniej dopłacać i wypłacać środki, choć operacje mogą być płatne. Szczegóły porównujemy w tekście lokata a konto oszczędnościowe.
Czy pieniądze na ROR zarabiają?
Niekoniecznie. Nazwa rachunku nie gwarantuje oprocentowania. Jeżeli tabela oprocentowania podaje 0%, pozostawienie pieniędzy na takim koncie nie przyniesie odsetek. Wyższe saldo nie zmieni tej zasady.
Przy oprocentowanym ROR sprawdź, której kwoty dotyczy stawka i przez jaki czas obowiązuje. Oferta może obejmować limit środków lub wymagać określonej aktywności. Nie wystarczy porównać samej liczby widocznej w reklamie.
Praktyczne rozwiązanie polega na pozostawieniu na koncie osobistym pieniędzy potrzebnych do płatności i niewielkiej rezerwy. Nadwyżkę można oddzielić od kwoty na zakupy. Dzięki temu łatwiej rozpoznać, ile naprawdę możesz wydać, bez naruszania pieniędzy odłożonych na inny cel.
Jak podzielić pieniądze między dwa rachunki?
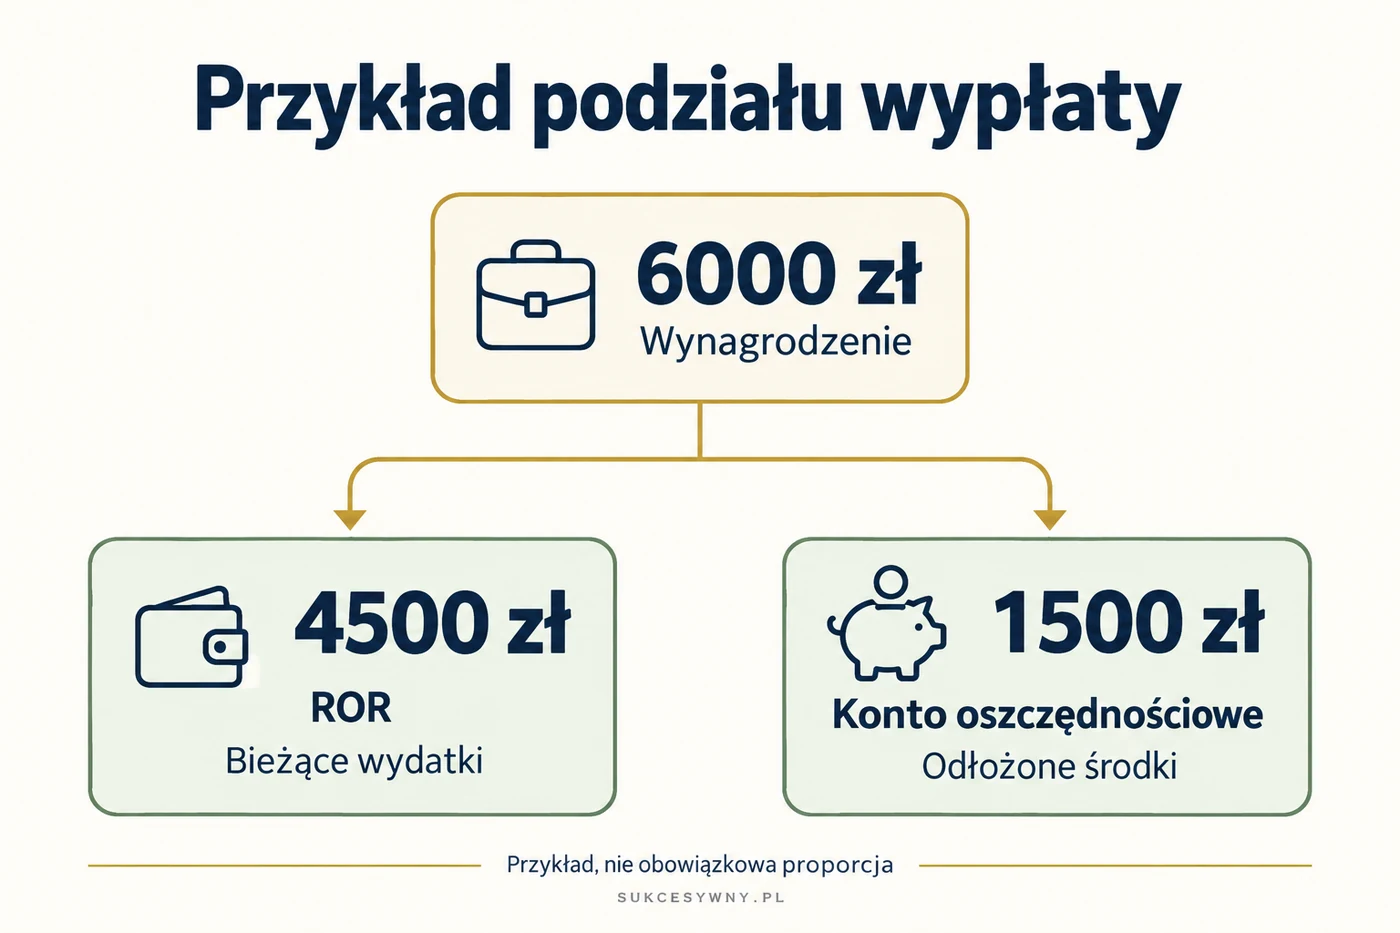
Załóżmy, że otrzymujesz 6000 zł miesięcznie. Na mieszkanie, zakupy, transport i pozostałe zaplanowane wydatki potrzebujesz 4500 zł. Pozostałe 1500 zł możesz przenieść na osobne konto oszczędnościowe. To przykład sposobu organizacji, nie proporcja odpowiednia dla każdej osoby.
Najpierw policz własne zobowiązania. Uwzględnij płatności pobierane później, raty i rezerwę na zmienną wysokość rachunków. Przeniesienie całej nadwyżki bez sprawdzenia terminów może spowodować, że na ROR zabraknie pieniędzy do wykonania zlecenia stałego.
Jeżeli oba rachunki są w różnych bankach, uwzględnij czas transferu. Pieniędzy potrzebnych rano na ważną płatność nie warto zostawiać do przeniesienia w ostatniej chwili. Sprawdź również, czy wypłata z konta oszczędnościowego nie powoduje opłaty.
Czy ROR jest bezpłatny?
Może być, ale trzeba oddzielić opłatę za prowadzenie konta od kosztu pozostałych usług. Rachunek za 0 zł może mieć płatną kartę, przelewy natychmiastowe lub wypłaty z wybranych bankomatów. W innych ofertach zwolnienie zależy od wpływów albo płatności.
Przed otwarciem sprawdź trzy rzeczy: koszty bez spełniania warunków, sposób uzyskania zwolnienia oraz usługi, których rzeczywiście używasz. Warunek łatwy dla osoby regularnie płacącej kartą może być niewygodny dla kogoś, kto robi zakupy głównie BLIKIEM.
Pełną metodę porównania opisujemy w poradniku o opłatach za konto osobiste i kartę. Aktualne oferty można następnie zestawić w rankingu kont osobistych, już z własną listą potrzeb.
Czym ROR różni się od podstawowego rachunku płatniczego?
Podstawowy rachunek płatniczy to rozwiązanie ustawowe z określonym zakresem bezpłatnych usług i warunkami dostępności. Nie jest po prostu dowolnym kontem reklamowanym jako darmowe. Osoba rozważająca tę możliwość powinna sprawdzić zasady podstawowego rachunku płatniczego, w tym znaczenie posiadania innych odpowiednich rachunków w złotych.
Czy konto osobiste oznacza dostęp do kredytu?
Nie. Pieniądze wpłacone na rachunek są czymś innym niż przyznany przez bank limit kredytowy. Możliwość korzystania z dodatkowego finansowania wymaga odpowiednich warunków i zgody banku. Samo otwarcie ROR nie oznacza automatycznie, że możesz wydawać ponad własne środki.
Jeśli masz uruchomiony limit, kwota dostępna w aplikacji może obejmować również środki pożyczone. Przed większym zakupem sprawdź, jaka część salda należy do Ciebie, a jaka wiąże się z kredytem i jego kosztami. Pomocne jest rozróżnienie salda konta i dostępnych środków.
Czy pieniądze na ROR są objęte gwarancją?
W banku objętym polskim systemem gwarantowania depozytów standardowy limit ochrony wynosi równowartość 100 000 euro na deponenta w danym banku. ROR i konto oszczędnościowe nie otrzymują osobnych limitów tylko dlatego, że mają różne numery.
Potwierdza to wyjaśnienie BFG dotyczące kilku rachunków w jednym banku. Przy instytucjach objętych zagranicznym systemem należy sprawdzić właściwego gwaranta. Więcej o zakresie ochrony przeczytasz w artykule czy pieniądze w banku są bezpieczne.
Pytania o ROR
Czy można mieć kilka kont osobistych?
Tak, można korzystać z więcej niż jednego rachunku. Każdy oznacza jednak osobne warunki i obowiązki. Drugi ROR bywa przydatny do rozdzielenia wydatków, ale warto kontrolować opłaty i dostęp do obu kont. Niepotrzebny rachunek nie przestaje działać wyłącznie dlatego, że go nie używasz.
Czy trzeba co miesiąc przelewać wynagrodzenie?
To zależy od umowy i warunków konkretnej oferty. Wpływ może zwalniać z opłaty lub być warunkiem promocji. Nie należy utożsamiać takiego wymogu z ogólną definicją ROR. Sprawdź też, czy bank wymaga wynagrodzenia, czy dowolnego wpływu spełniającego wskazane kryteria.
Czy konto można mieć bez karty?
W wielu ofertach karta jest dodatkowym produktem. Przed rezygnacją sprawdź jednak zasady własnego rachunku i ewentualnej promocji. Bez karty nadal mogą działać przelewy i dostęp elektroniczny, lecz dostępne sposoby płatności zależą od banku.