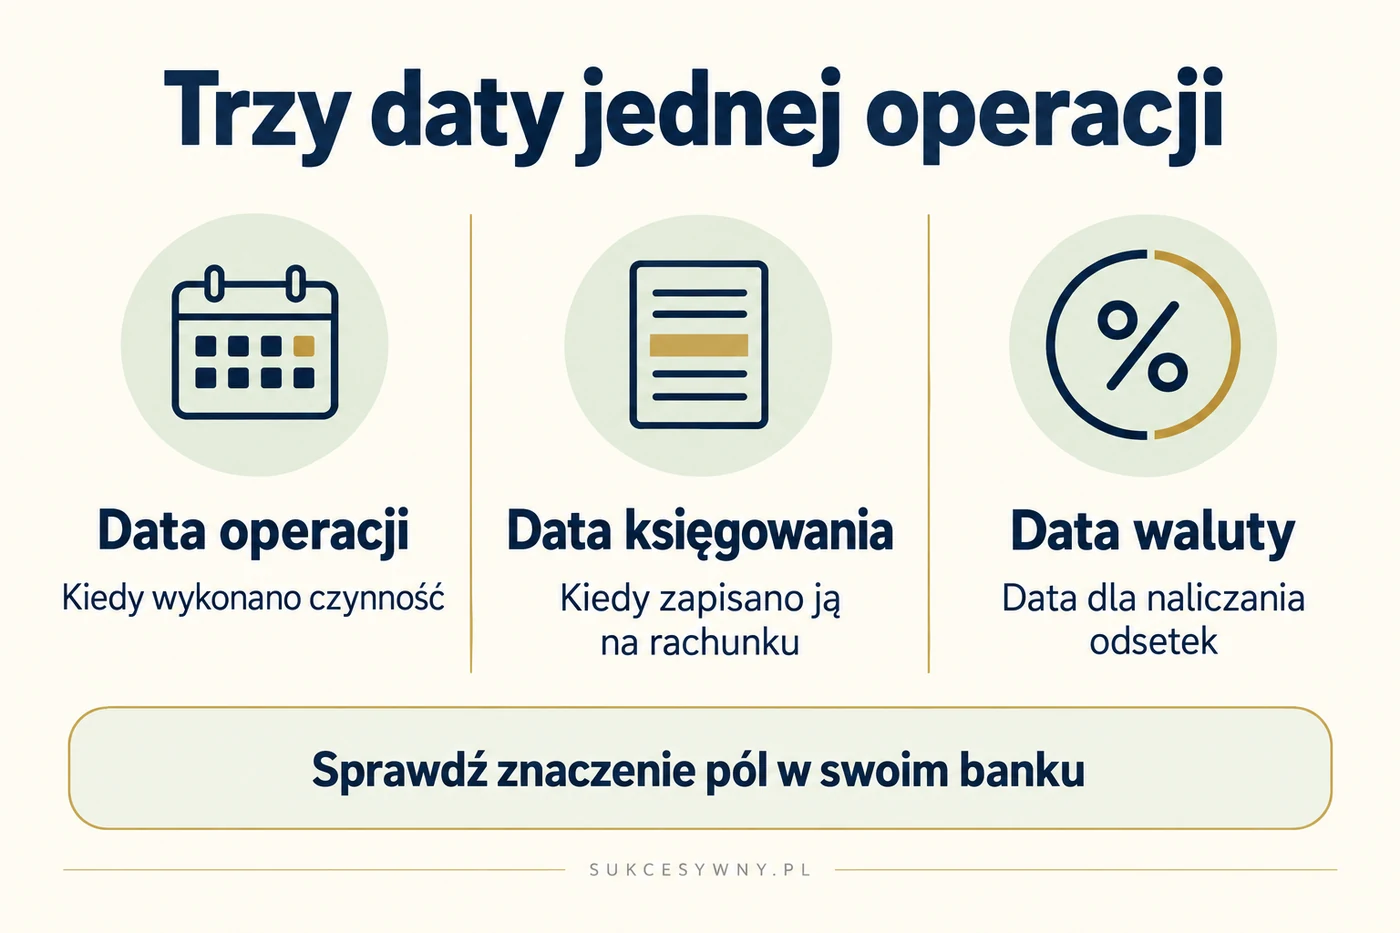
Data waluty określa moment istotny dla naliczania odsetek od pieniędzy, którymi uznano lub obciążono rachunek. Data księgowania pokazuje natomiast, kiedy operację zapisano na koncie. Przy przelewie może pojawić się jeszcze data operacji, związana ze zleceniem lub wykonaniem czynności. Te pola nie zawsze oznaczają to samo.
Słowo „waluta” bywa tu mylące. Nie chodzi wyłącznie o euro, dolary czy kurs wymiany. Datę waluty można zobaczyć również przy zwykłym przelewie w złotych. Jej znaczenie wynika ze sposobu rozliczania rachunku, a nie z konieczności przewalutowania.
Co to jest data waluty?
Definicję zawiera art. 2 pkt 4 ustawy o usługach płatniczych. Data waluty wyznacza moment, od którego lub do którego dostawca nalicza odsetki od środków objętych uznaniem lub obciążeniem rachunku. W praktyce pomaga ustalić, od kiedy dana zmiana stanu pieniędzy ma znaczenie odsetkowe.
Przy wpływie na oprocentowany rachunek pytasz, od kiedy bank uwzględnia dodatkowe pieniądze. Przy wypływie interesuje Cię, do kiedy kwota pozostaje uwzględniana w rozliczeniu odsetek. Ostateczny wynik zależy jeszcze od oprocentowania, sposobu liczenia dni i pozostałych warunków rachunku.
Data waluty sama nie przyznaje oprocentowania. Jeżeli konto ma stawkę 0%, wpisanie daty przy operacji nie sprawi, że zaczniesz zarabiać na saldzie. To informacja o rozliczeniu, którą trzeba czytać razem z warunkami produktu.
Data operacji, księgowania i waluty. Porównanie
| Pole | Co zwykle oznacza? | Na jakie pytanie odpowiada? |
|---|---|---|
| Data operacji | Dzień zlecenia lub wykonania czynności według opisu banku | Kiedy wykonano daną czynność? |
| Data księgowania | Dzień zapisania operacji na rachunku | Kiedy pojawił się zapis w rozliczeniu konta? |
| Data waluty | Moment przyjmowany dla naliczania odsetek od danej kwoty | Od kiedy lub do kiedy kwota ma znaczenie odsetkowe? |
Znaczenie etykiety „data operacji” warto sprawdzić w swoim banku. Aplikacje i wyciągi nie zawsze używają dokładnie tych samych nazw. Przy płatności kartą pole może odwoływać się do dnia zakupu, a przy przelewie do innego etapu realizacji zlecenia.
Trzy nazwy nie oznaczają trzech obowiązkowo różnych dni. Przy wielu operacjach wszystkie daty będą jednakowe. Różnica także nie przesądza o błędzie. Żeby ocenić zapis, trzeba znać rodzaj transakcji i przebieg jej realizacji.
Jak czytać daty przy zwykłym przelewie?
Załóżmy, że składasz zlecenie przelewu w piątek wieczorem, po godzinie granicznej właściwej dla zwykłego rozliczenia. W aplikacji widzisz piątkową datę złożenia dyspozycji. Nie znaczy to jeszcze, że rachunek banku odbiorcy został tego samego dnia uznany pieniędzmi.
Jeżeli rozliczenie następuje w poniedziałek, inna data po stronie odbiorcy może wynikać z rzeczywistego terminu przekazania środków. Samej daty zlecenia nie należy używać jako dowodu, że bank odbiorcy powinien naliczać odsetki już od piątku.
Przy ustalaniu przebiegu przelewu sprawdź status wykonania, potwierdzenie i właściwy system płatności. Godziny sesji odpowiadają na pytanie o drogę pieniędzy. Data waluty odpowiada na inne pytanie: jak wpływ lub wypływ uwzględniono odsetkowo.
Jeżeli zależy Ci na czasie dotarcia pieniędzy, pomocny będzie osobny poradnik o przelewie natychmiastowym. Nie wybieraj droższego trybu wyłącznie dlatego, że nazwa „data waluty” brzmi jak zapowiedź opóźnienia.
Jakie zasady wynikają z przepisów?
Dla zwykłego krajowego przelewu w złotych istotny jest art. 59 ustawy o usługach płatniczych. Bank odbiorcy uznaje jego rachunek z datą waluty dnia roboczego, w którym kwota trafiła na rachunek banku odbiorcy. Po stronie płatnika data waluty obciążenia nie może poprzedzać faktycznego obciążenia rachunku.
Przepis reguluje również udostępnienie pieniędzy po otrzymaniu ich przez bank odbiorcy. Przy przelewie bez przeliczenia waluty kwota powinna być udostępniona natychmiast po uznaniu nią rachunku tego banku. Chodzi o ten etap rozliczenia, a nie o moment, w którym nadawca nacisnął przycisk wysłania.
Ustawa przewiduje też reguły dla przeliczeń walut i innych sposobów inicjowania płatności. Nie należy sprowadzać każdego przelewu międzynarodowego ani każdej płatności kartą do identycznego schematu. Przy sporze z bankiem określ rodzaj transakcji, walutę i rachunki uczestniczące w operacji.
Ile może znaczyć jeden dzień odsetek?
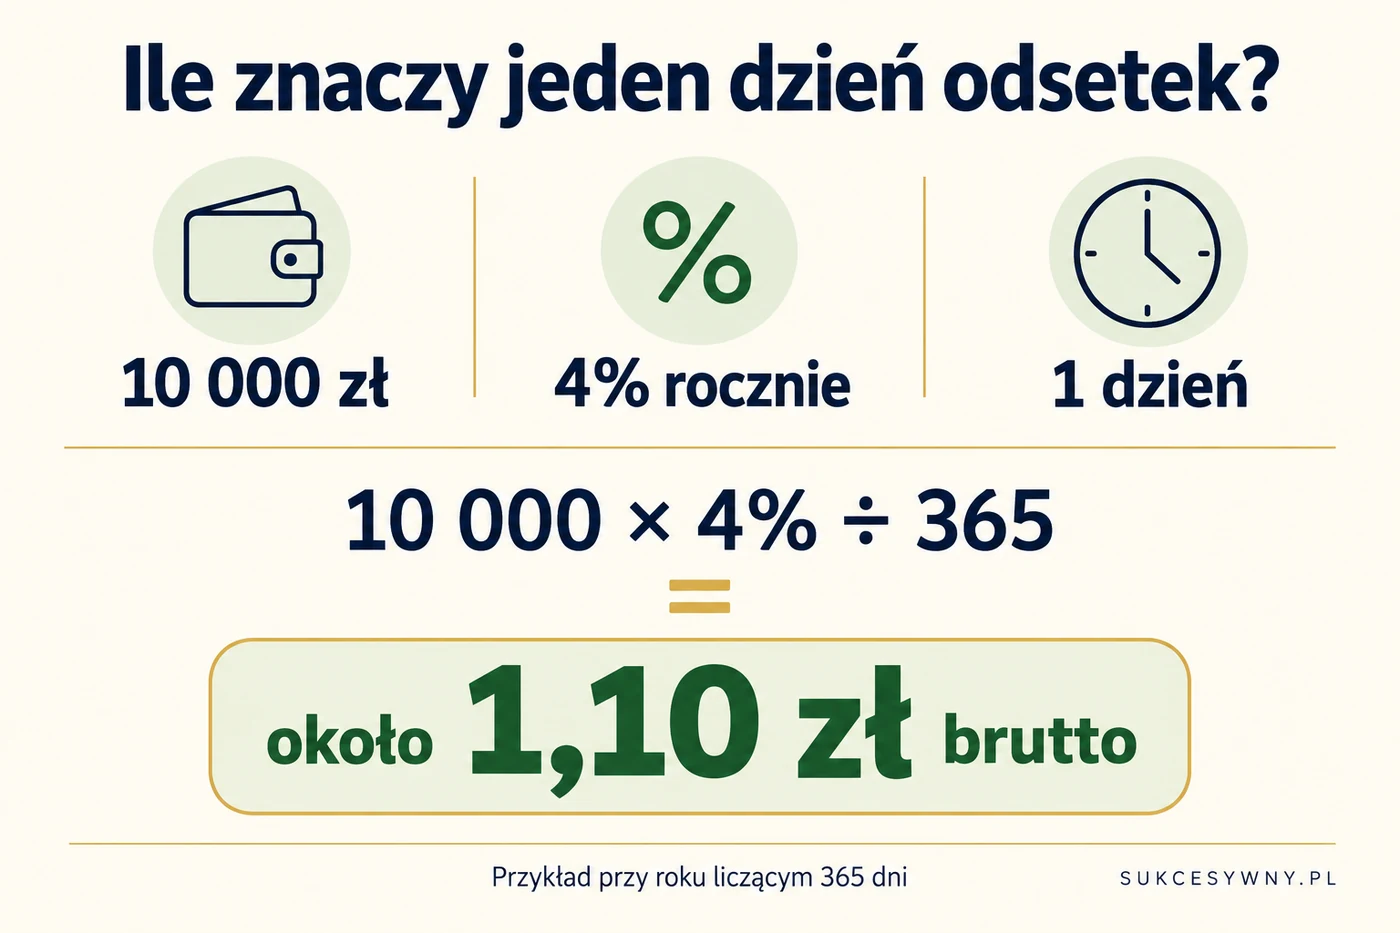
Posłużmy się hipotetycznym rachunkiem oprocentowanym na 4% rocznie. Załóżmy 10 000 zł, jeden dzień naliczania oraz metodę opartą na roku liczącym 365 dni. Przy tych założeniach obliczenie wygląda następująco:
10 000 zł × 4% ÷ 365 ≈ 1,10 zł brutto za jeden dzień.
To kwota przed podatkiem, zaokrąglona na potrzeby przykładu. Nie przedstawia aktualnej oferty konkretnego banku. Rzeczywisty wynik może uwzględniać inne zasady liczenia dni, progi oprocentowania i sposób zaokrąglania rozliczenia.
Jeśli sprawdzasz kilka dni, licz odsetki z pełnej wartości, zamiast mnożyć już zaokrąglony wynik dzienny. Drobne różnice zaokrągleń mogą zmienić końcówkę kwoty. Pełny mechanizm opisujemy w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Przy koncie bez oprocentowania podobne przesunięcie nie musi wpływać na dochód z oszczędności. Data nadal może mieć znaczenie dla poprawności rozliczenia. Jeśli korzystasz z kredytu w rachunku, sprawdzaj również sposób liczenia odsetek od zadłużenia.
Czy data waluty oznacza, że pieniądze są dostępne?
Nie traktuj samej daty jako odpowiedzi na pytanie, ile możesz teraz wydać. Do tego służy informacja o dostępnych środkach, z uwzględnieniem blokad, rozliczonych operacji i ewentualnego limitu kredytowego. Pole opisujące odsetki nie zastępuje sprawdzenia bieżącego stanu rachunku.
Przy zakupie kartą możesz najpierw zobaczyć blokadę, a dopiero później rozliczoną płatność. Nie są to automatycznie dwa osobne obciążenia. Aby to rozróżnić, przeczytaj poradnik saldo konta a dostępne środki.
Jeżeli przychodzący przelew widnieje w historii, lecz pieniędzy nie możesz użyć, zapytaj bank o przyczynę ograniczenia. Nie zgaduj, że odpowiada za to data waluty. Powód może dotyczyć innego elementu obsługi rachunku.
Data waluty a kurs wymiany
Przy przelewie w euro lub płatności zagranicznej możesz jednocześnie widzieć datę operacji, rozliczenia i zastosowany kurs. To osobne informacje. Z samej daty waluty nie wynika automatycznie, z której tabeli kursowej bank skorzystał.
Do sprawdzenia przewalutowania potrzebujesz kwoty oryginalnej, waluty, kwoty obciążenia i zasad obowiązujących dla danego produktu. Pomocne jest też rozróżnienie spreadu walutowego od dodatkowej prowizji. Zmiana kursu i zmiana dnia naliczania odsetek nie są tym samym kosztem.
Jeżeli reklamujesz przeliczenie, wskaż konkretny kurs lub naliczoną opłatę. Jeżeli problem dotyczy odsetek, wskaż datę waluty. Tak opisane pytanie pozwala bankowi sprawdzić właściwy element rozliczenia.
Gdzie znaleźć datę waluty?
Zacznij od szczegółów zaksięgowanej operacji w bankowości internetowej. Lista na ekranie głównym często pokazuje mniej informacji niż pełny widok transakcji. Sprawdź także wyciąg i dokument potwierdzający rozliczenie.
Nie każdy bank wyświetla wszystkie daty w aplikacji mobilnej. Brak osobnego pola nie oznacza, że bank nie stosuje daty waluty. Jeśli jest potrzebna do wyjaśnienia odsetek, poproś o nią w banku, podając numer operacji, kwotę oraz rachunek.
Upewnij się też, za jaki okres pobierasz wyciąg. Operacja zlecona pod koniec miesiąca może być widoczna w rozliczeniu kolejnego okresu, zależnie od jej przebiegu. Wyszukanie wyłącznie dnia złożenia zlecenia nie zawsze wystarczy.
Co zrobić, gdy data lub odsetki się nie zgadzają?
Najpierw zbierz szczegóły operacji i zasady oprocentowania z właściwego okresu. Porównanie z aktualną reklamą może być błędne, jeśli w dniu przelewu obowiązywały inne warunki. Sprawdź też, czy kwota mieściła się w limicie podwyższonego oprocentowania.
- Zapisz datę zlecenia, księgowania i waluty, jeśli są dostępne.
- Sprawdź kwotę oraz kierunek operacji: wpływ czy wypływ.
- Ustal obowiązującą stawkę i sposób naliczania odsetek.
- Poproś bank o wyjaśnienie zastosowanej daty i wyliczenia.
- W razie nieprawidłowości złóż reklamację z dokumentami.
Możesz napisać: „Proszę o wyjaśnienie daty waluty zastosowanej do operacji [numer] na kwotę [kwota], zaksięgowanej [data], oraz jej wpływu na odsetki. Proszę również o wskazanie sposobu wyliczenia i skorygowanie rozliczenia, jeśli stwierdzą Państwo błąd”.
Nie każda różnica dat wymaga korekty. Jeżeli bank koryguje opóźnione rozliczenie, wcześniejsza data waluty może właśnie służyć prawidłowemu naliczeniu odsetek. Potrzebne jest wyjaśnienie konkretnej operacji, a nie założenie, że wszystkie pola muszą wyglądać identycznie.
Pytania o datę waluty
Czy dotyczy tylko przelewów zagranicznych?
Nie. Występuje również przy transakcjach w złotych. Nazwa odnosi się do rozliczenia odsetek od środków na rachunku, a nie tylko do obcej waluty.
Czy mogę samodzielnie zmienić datę waluty?
Nie wybierasz jej swobodnie jak daty przyszłego przelewu. Wynika z zasad realizacji i przepisów. Możesz natomiast zgłosić bankowi błąd i żądać wyjaśnienia lub odpowiedniej korekty.
Czy data waluty jest terminem zapłaty faktury?
Nie. Termin zapłaty wynika z zobowiązania, a data waluty opisuje rozliczenie bankowe. Przy ocenie terminowości płatności trzeba sprawdzić właściwe zasady zobowiązania i moment wymagany do jego wykonania.