Podstawowy rachunek płatniczy, czyli PRP, to konto w złotych z ustawowo określonym bezpłatnym zakresem usług. Jest przeznaczone dla konsumenta, który nie ma w Polsce innego rachunku płatniczego w złotych umożliwiającego wykonywanie usług objętych tym rozwiązaniem. Bank nie może uzależnić jego otwarcia od zadeklarowania określonej kwoty wpływów ani zakupu dodatkowej usługi.
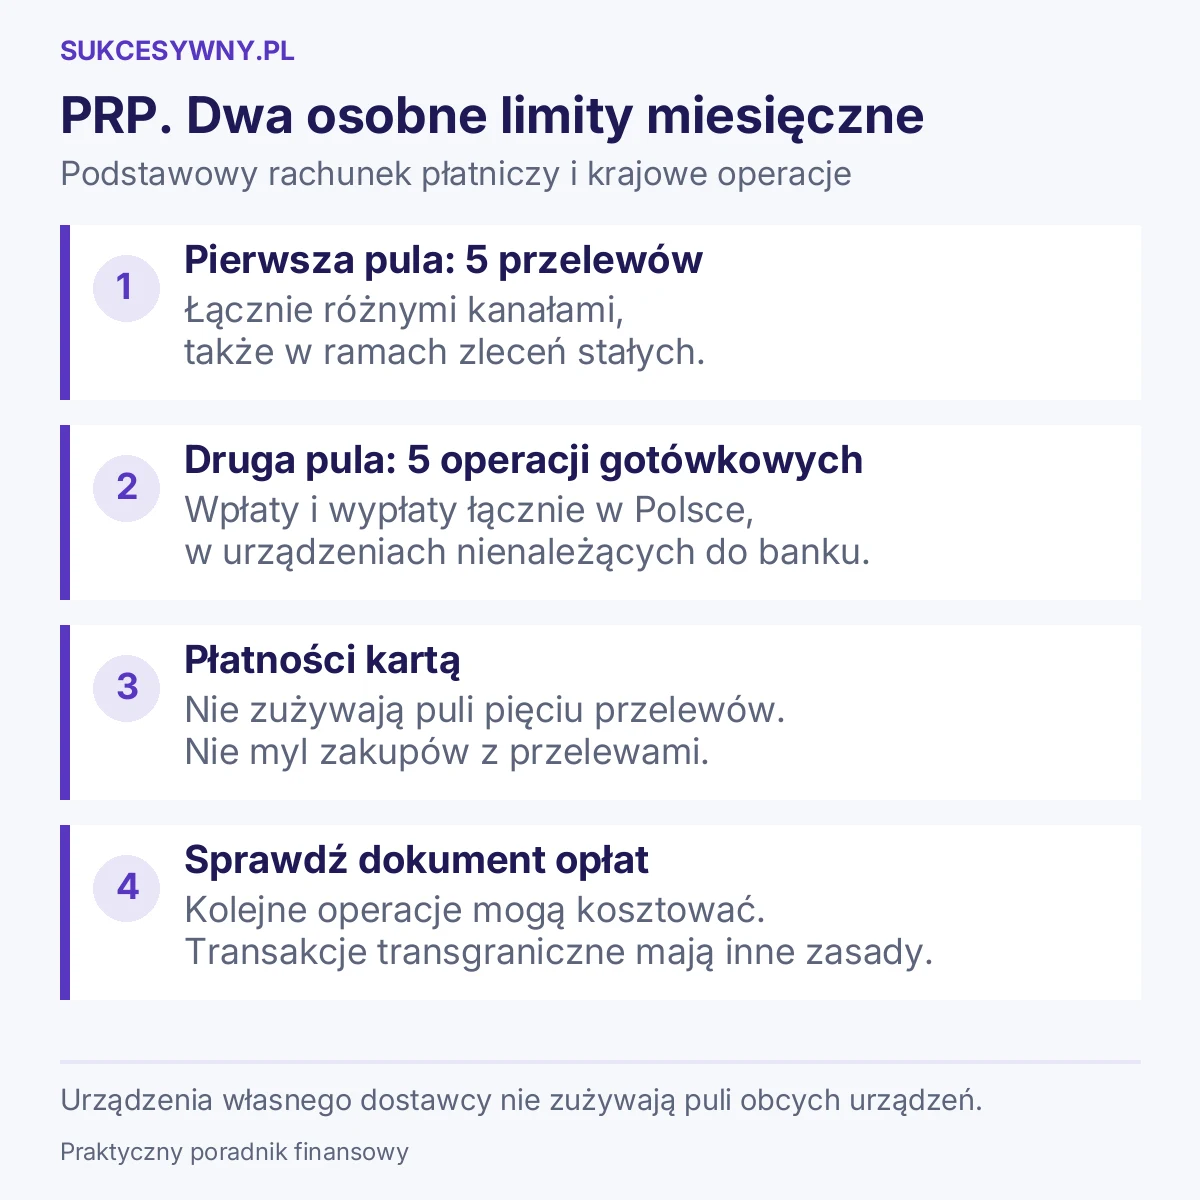
Nie oznacza to jednak, że dowolna liczba wszystkich operacji będzie bezpłatna. Najważniejsze są dwa osobne miesięczne limity: pięć przelewów oraz pięć łącznie wpłat i wypłat w krajowych urządzeniach nienależących do Twojego dostawcy. Trzeba też odróżnić PRP od zwykłego konta osobistego reklamowanego jako darmowe.
Czym jest podstawowy rachunek płatniczy?
To rozwiązanie opisane w ustawie o usługach płatniczych. Przepisy określają dostęp do rachunku, zakres usług, dozwolone opłaty oraz zasady zawarcia i wypowiedzenia umowy. Nie jest to czasowa promocja konkretnego banku.
PRP służy do podstawowych rozliczeń: przyjmowania pieniędzy, wypłat gotówki i dokonywania płatności. Obowiązek oferowania dotyczy wskazanych w ustawie dostawców prowadzących rachunki płatnicze dla konsumentów. W SKOK znaczenie ma także członkostwo w danej kasie.
Zakres konkretnych funkcji zależy również od usług oferowanych przez dostawcę. Ustawowe konto nie oznacza, że każdy bank musi udostępniać identyczną aplikację, wszystkie portfele mobilne lub każdą dodatkową funkcję znaną z jego reklam. Jeżeli zależy Ci na określonym sposobie płacenia, sprawdź go przed podpisaniem umowy.
Kto może założyć podstawowy rachunek płatniczy?
Najważniejszy jest brak innego rachunku płatniczego w polskiej walucie, prowadzonego w ramach działalności dostawcy na terytorium Polski i umożliwiającego wykonywanie ustawowego zakresu transakcji. Nie wystarczy, że nie masz konta w wybranym banku. Zwykły rachunek osobisty w innym banku może wykluczać otwarcie PRP.
Nie jest to konto wyłącznie dla osób bezrobotnych, studentów czy emerytów. Sama wysokość wynagrodzenia nie stanowi progu dostępu do tego rozwiązania. Odpowiedni rachunek możesz mieć również wtedy, gdy rzadko z niego korzystasz lub jego saldo wynosi zero.
Nie utożsamiaj też nazwy każdego produktu z ustawowym rachunkiem płatniczym. Jeżeli posiadasz lokatę, rachunek walutowy albo produkt oszczędnościowy, przedstaw jego rodzaj bankowi i poproś o ocenę warunków. Znaczenie ma charakter rachunku i dostępne transakcje, a nie samo słowo „konto” w aplikacji.
Bank może sprawdzić posiadanie rachunku przez Centralną informację o rachunkach. Nie składaj oświadczenia, że nie masz konta, tylko dlatego, że nie pamiętasz danych do logowania. Najpierw wyjaśnij status dawnych produktów. Ogólne zasady posiadania kilku rachunków opisujemy w artykule ile można mieć kont bankowych.
Co jest bezpłatne na podstawowym rachunku płatniczym?
| Usługa | Bezpłatny zakres | Na co uważać |
|---|---|---|
| Prowadzenie rachunku | Bez opłaty za prowadzenie w ustawowym zakresie | To nie promocja uzależniona od comiesięcznej pensji |
| Karta i krajowe płatności kartą | Obsługa w ramach bezpłatnego zakresu PRP | Płatności kartą nie zużywają puli pięciu przelewów |
| Krajowe przelewy | Pierwsze pięć w miesiącu, również w ramach zleceń stałych | Za kolejne bank może pobierać opłaty |
| Wpłaty i wypłaty w urządzeniach dostawcy | Bez limitu pięciu operacji dotyczącego obcych urządzeń | Sprawdź, które maszyny rzeczywiście należą do dostawcy |
| Obce bankomaty i wpłatomaty w Polsce | Pięć wpłat i wypłat łącznie w miesiącu | To jedna wspólna pula, a nie po pięć każdego rodzaju |
| Transakcje transgraniczne | Nie obejmuje ich pełna bezpłatność krajowego zakresu | Sprawdź dopuszczalne opłaty i zasady przeliczenia waluty |
Praktyczne wyjaśnienie bezpłatnego zakresu udostępnia Rzecznik Finansowy. Przed otwarciem weź z banku dokument opłat dotyczący dokładnie podstawowego rachunku płatniczego. Taryfa zwykłego konta o podobnej nazwie może zawierać inne warunki.
Jak liczyć pięć bezpłatnych operacji?
Pięć przelewów to jedna pula
Załóżmy, że w miesiącu wykonujesz dwa krajowe przelewy ręcznie, a trzy kolejne wychodzą jako zlecenia stałe. Wykorzystujesz w ten sposób pięć operacji z bezpłatnego zakresu przelewów. Szósty przelew może kosztować zgodnie z taryfą banku.
Nie zakładaj oddzielnych limitów dla aplikacji, bankowości internetowej i placówki. Przy planowaniu opłat uwzględnij wszystkie takie przelewy. Jednocześnie zakupów kartą w sklepie nie doliczaj do tej samej piątki.
Pięć wpłat i wypłat w obcych urządzeniach to druga pula
Jeśli wykonasz trzy wypłaty w bankomacie nienależącym do Twojego dostawcy oraz dwie wpłaty w takim wpłatomacie w Polsce, wykorzystasz pięć operacji łącznie. Kolejna operacja w tej grupie może podlegać opłacie. Nie przysługuje osobno pięć bezpłatnych wypłat i osobno pięć wpłat. Przed zasileniem rachunku sprawdź również, jak wpłacić pieniądze na konto i wybrać odpowiednie urządzenie.
Inaczej traktowane są urządzenia należące do dostawcy rachunku. Dlatego przed wyborem banku sprawdź ich dostępność w pobliżu domu i pracy. Sam logotyp sieci, z której korzystasz przy innym koncie, nie przesądza o zasadach PRP.
Jeżeli bank pobiera opłaty po przekroczeniu ustawowych limitów, ich wysokość również podlega ograniczeniom. Ustawa odwołuje się do opłat najczęściej stosowanych przez tego dostawcę w poprzednich 12 miesiącach dla odpowiednich operacji. Bezpłatny zakres jest minimum, a faktyczne koszty sprawdzaj w aktualnych dokumentach banku.
Jak otworzyć podstawowy rachunek płatniczy?
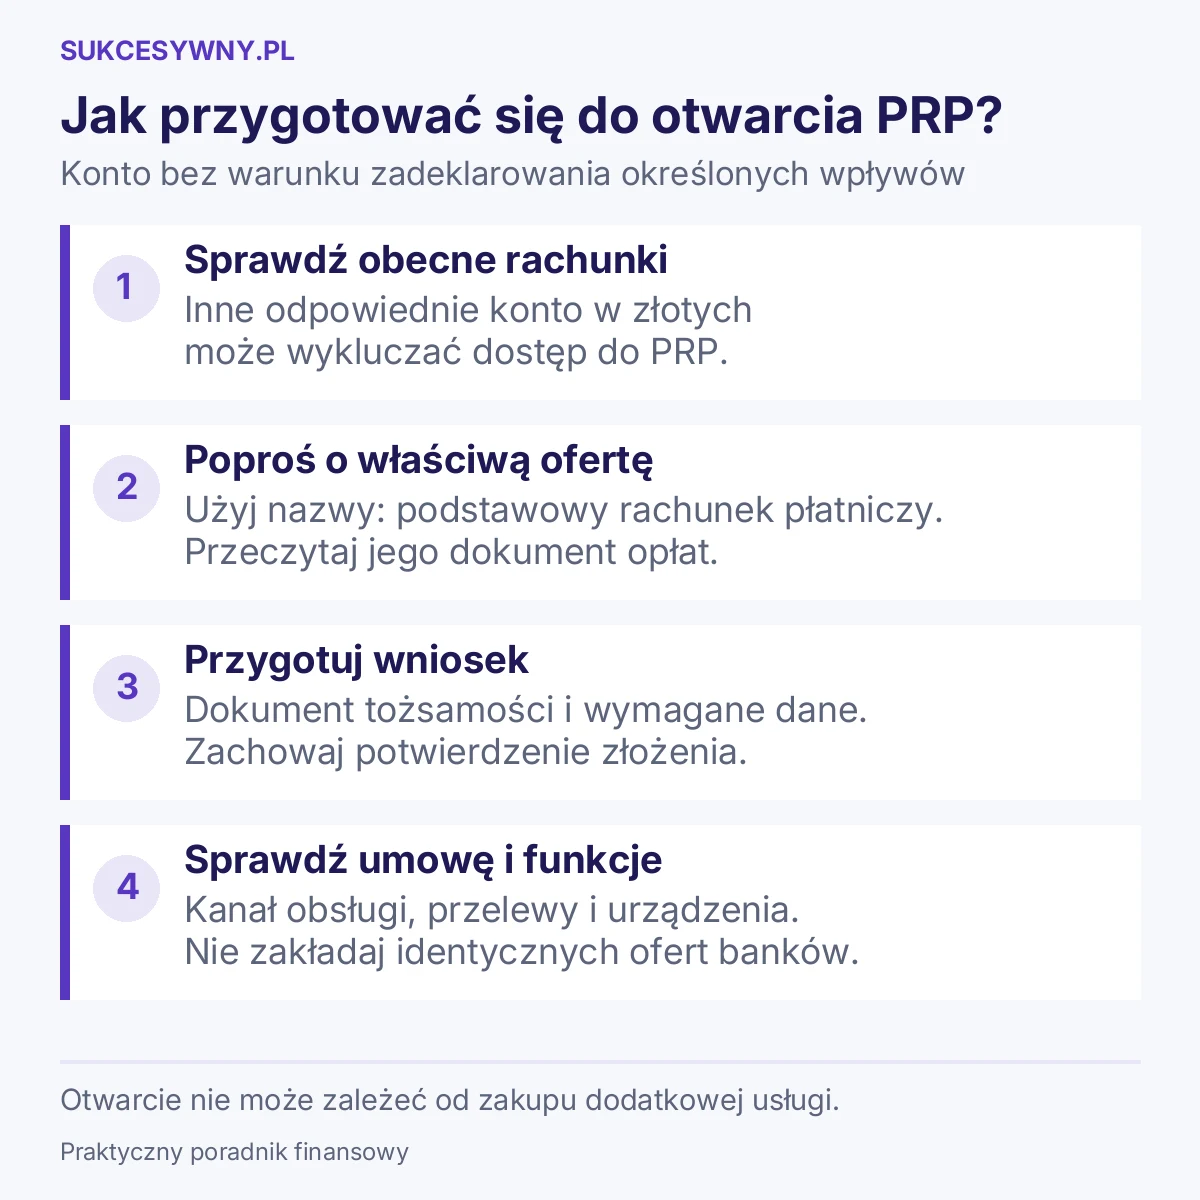
- Sprawdź swoje obecne rachunki. Ustal, czy posiadasz produkt, który wyklucza dostęp do PRP.
- Poproś bank o ofertę PRP i dokument opłat. Użyj pełnej nazwy, aby nie otrzymać automatycznie oferty zwykłego konta.
- Przygotuj ważny dokument tożsamości i wymagane dane. Zapytaj wcześniej o pozostałe dokumenty potrzebne w Twojej sytuacji.
- Złóż kompletny wniosek dostępnym kanałem. Zachowaj potwierdzenie oraz datę złożenia.
- Przeczytaj umowę przed podpisaniem. Sprawdź funkcje, urządzenia, zasady przelewów i sposób kontaktu z bankiem.
Co do zasady bank powinien zawrzeć umowę albo poinformować o odmowie niezwłocznie, najpóźniej w ciągu 10 dni roboczych od otrzymania kompletnego wniosku. Przy wniosku elektronicznym, jeśli bank dopuszcza tę drogę, ustawa przewiduje odrębne zasady podpisania umowy w placówce albo na odległość. Nie zakładaj więc, że każdy bank otworzy PRP natychmiast przez aplikację.
Przykładowo PKO Bank Polski opisuje otwarcie PRP w oddziale. Sprawdź kanał obsługi przed wizytą. Bank nie może uzależniać otwarcia od dodatkowej umowy ani deklaracji określonych wpływów; wyjątek ustawowy dotyczy obowiązków wynikających z członkostwa, co ma znaczenie w SKOK.
Czy bank może odmówić otwarcia PRP?
Tak. Prawo do podstawowego rachunku nie znosi weryfikacji tożsamości ani wymogów bezpieczeństwa. Przyczyną może być między innymi posiadanie innego odpowiedniego rachunku, brak ważnego dokumentu tożsamości lub niespełnienie ustawowych wymogów dotyczących legalnego pobytu i adresu. Przepisy przewidują także odmowy związane z przeciwdziałaniem przestępczości.
Poproś o wskazanie przyczyny i sprawdź, czy możesz uzupełnić dane albo wyjaśnić status starego konta. Bank co do zasady przekazuje informację o przyczynach nieodpłatnie, ale przepisy dopuszczają sytuacje, w których nie może ujawnić pełnego uzasadnienia.
Jeżeli uważasz odmowę lub naliczoną opłatę za nieprawidłową, złóż reklamację z konkretnym opisem. Dołącz datę wniosku, odpowiedź banku lub historię kwestionowanej operacji. Zachowaj dokumenty i numer zgłoszenia. Samo zapewnienie pracownika przy okienku nie zastępuje wyjaśnienia sprawy.
PRP czy zwykłe konto osobiste?
PRP może pasować osobie, która spełnia warunki dostępu, wykonuje niewiele przelewów i chce uniknąć obowiązku regularnych wpływów. Przy kilkunastu przelewach miesięcznie albo częstym korzystaniu z obcych bankomatów warto policzyć koszt operacji ponad bezpłatny zakres.
Porównaj swój rzeczywisty miesiąc: liczbę przelewów, sposób wypłaty gotówki i potrzebne funkcje. Nie wybieraj konta wyłącznie po haśle „0 zł”. W zwykłym rachunku zwolnienie z opłat może zależeć od aktywności, a w PRP znaczenie mają ustawowe limity.
Pomocne będą poradniki opłaty za konto osobiste i kartę oraz jak wybrać konto osobiste. Jeżeli rozważasz zmianę banku, najpierw uzgodnij kolejność formalności. Nie zamykaj jedynego rachunku bez przygotowania sposobu odbierania wynagrodzenia i opłacania zobowiązań.
Najczęstsze pytania o PRP
Czy muszę zapewniać comiesięczne wpływy?
Otwarcie PRP nie może zależeć od deklaracji określonej kwoty wpływów. Ustalając, czy konto będzie dla Ciebie bezpłatne w praktyce, sprawdź jednak liczbę wykonywanych operacji i ewentualne transakcje transgraniczne.
Czy mogę później otworzyć drugie zwykłe konto?
Otwarcie innego rachunku spełniającego ustawowe warunki może być podstawą wypowiedzenia umowy PRP. Nie traktuj podstawowego rachunku jako dodatkowego bezpłatnego konta, które zawsze zachowasz obok kolejnych produktów.
Czy brak aktywności nie ma znaczenia?
Ma. Ustawa dopuszcza wypowiedzenie PRP między innymi wtedy, gdy przez ponad 24 kolejne miesiące nie wykonano operacji, poza pobieraniem opłat lub naliczaniem odsetek. Aktualizuj dane kontaktowe, aby odbierać korespondencję banku.