Refinansowanie kredytu hipotecznego polega na spłacie obecnego kredytu pieniędzmi z nowego kredytu, zwykle udzielonego przez inny bank. Może obniżyć oprocentowanie i koszt zadłużenia, ale sama niższa rata nie wystarcza do oceny opłacalności. Trzeba uwzględnić koszty przeniesienia, pozostały okres spłaty oraz warunki nowej umowy.
Najlepiej zacząć od porównania tej samej kwoty zadłużenia i tej samej daty zakończenia spłaty. Dopiero później sprawdzaj wariant z krótszym lub dłuższym okresem. Inaczej łatwo przypisać niższej cenie kredytu efekt, który w rzeczywistości wynika z rozłożenia długu na więcej rat.
Co zmienia się po refinansowaniu hipoteki?
Nowy bank udziela finansowania przeznaczonego na spłatę dotychczasowego zobowiązania. Po rozliczeniu starego kredytu spłacasz nową umowę według nowego harmonogramu. Nieruchomość nadal może stanowić zabezpieczenie, lecz trzeba uporządkować wpisy hipoteczne zgodnie z wymaganiami obu banków. Po spłacie starego zobowiązania sprawdź, jak uzyskać list mazalny i wykreślić poprzednią hipotekę.
To nie jest automatyczne przeniesienie rachunku kredytowego. Nowy kredytodawca ponownie ocenia zdolność kredytową, dokumenty dochodowe, historię spłaty i nieruchomość. Sam fakt, że od lat terminowo płacisz raty, nie gwarantuje pozytywnej decyzji. Znaczenie mogą mieć obecne dochody, zobowiązania, wiek kredytobiorców i wartość zabezpieczenia. Jeżeli otrzymasz wstępne potwierdzenie finansowania, przeczytaj, co potwierdza promesa kredytowa i jakie może zawierać warunki.
| Rozwiązanie | Na czym polega? | Co porównać? |
|---|---|---|
| Refinansowanie | Nowy kredyt spłaca dotychczasowy | Pełne koszty nowej umowy i wyjścia ze starej |
| Renegocjacja | Obecny bank zmienia warunki, np. marżę | Opłatę za aneks, nowe oprocentowanie i warunki dodatkowe |
| Nadpłata | Własne pieniądze zmniejszają kapitał | Oszczędność odsetek, opłaty i pozostającą rezerwę finansową |
| Konsolidacja | Kilka zobowiązań jest łączonych w jedno | Nową kwotę długu, termin, zabezpieczenie i wszystkie koszty |
Jeśli masz środki na częściową spłatę, porównaj również wariant bez zmiany banku. Kalkulator nadpłaty kredytu pokazuje różnicę między obniżeniem raty a skróceniem spłaty. Refinansowanie i nadpłata mogą się uzupełniać, ale każde rozwiązuje inny problem.
Kiedy refinansowanie kredytu hipotecznego może się opłacać?
Dobrym punktem wyjścia jest różnica między ceną obecnej umowy a warunkami, które możesz realnie otrzymać dzisiaj. Szczególnie warto sprawdzić oferty, gdy spadła marża dostępna dla Twojej sytuacji, wzrosła wartość nieruchomości względem zadłużenia albo obecna umowa zawiera kosztowne produkty dodatkowe.
Przy oprocentowaniu zmiennym oddziel marżę banku od wskaźnika referencyjnego. Jeżeli wskaźnik spada, rata obecnego kredytu również może się obniżyć zgodnie z harmonogramem aktualizacji. Nie porównuj starej raty sprzed aktualizacji z ofertą nowego banku opartą już na niższym wskaźniku. Najpierw sprowadź obie kalkulacje do porównywalnych założeń.
Opłacalność zwykle rośnie, gdy do spłaty pozostaje znaczny kapitał i długi okres, a koszty zmiany są niewielkie względem możliwych oszczędności. Maleje natomiast, gdy planujesz sprzedać nieruchomość lub spłacić kredyt za kilka miesięcy. Wtedy jednorazowe opłaty mogą pochłonąć korzyść z niższego oprocentowania.
Jakie koszty przeniesienia kredytu uwzględnić?
Poproś o konkretne wyliczenie dla swojego salda i planowanego dnia spłaty. Sama reklama „bez prowizji” nie oznacza, że cała operacja jest bezpłatna. Opłaty mogą wynikać z wyjścia ze starej umowy, ustanowienia zabezpieczenia albo warunków cenowych nowego kredytu.
| Pozycja | Co sprawdzić? |
|---|---|
| Wcześniejsza spłata starego kredytu | Czy umowa przewiduje rekompensatę i czy bank może ją pobrać w Twoim przypadku |
| Nowa prowizja | Czy jest płatna z własnych środków, czy powiększa saldo kredytu |
| Wycena nieruchomości | Czy bank akceptuje istniejący operat i ile kosztuje wymagane oszacowanie |
| Hipoteka i dokumenty | Opłaty sądowe, ewentualny podatek oraz opłaty za wymagane zaświadczenia |
| Ubezpieczenia | Składkę, zakres ochrony, wymagany okres i wpływ rezygnacji na oprocentowanie |
| Rachunek i karta | Warunki zwolnienia z opłat oraz podwyższenia marży przy ich niespełnieniu |
| Okres do wpisu hipoteki | Sposób naliczenia i późniejszego rozliczenia ewentualnego dodatkowego kosztu |
Jeżeli prowizja jest kredytowana, dolicz ją do nowej kwoty zadłużenia. Nie wystarczy odjąć jej raz od oszczędności, gdy przez kolejne lata będziesz płacić od niej odsetki. Koszty miesięczne również porównuj w całym wymaganym okresie, a nie tylko w miesiącu uruchomienia kredytu.
Do porównania ofert wykorzystaj formularze informacyjne przygotowane dla tej samej kwoty i okresu. RRSO pomaga uwzględnić więcej niż samo oprocentowanie, lecz nie zastępuje sprawdzenia założeń. Dwa wskaźniki wyliczone dla różnych okresów, kwot lub scenariuszy nie stanowią uczciwego porównania Twojej decyzji.
Przykład. Kredyt 300 000 zł i 20 lat do spłaty
Załóżmy, że pozostały kapitał wynosi 300 000 zł, oprocentowanie obecnego kredytu to 7,5% rocznie, a do spłaty zostało 240 równych rat. Porównujemy dwa nowe warianty z oprocentowaniem 6% i jednorazowym kosztem zmiany 5000 zł zapłaconym z własnych środków. W pierwszym zostawiamy 20 lat spłaty, w drugim wydłużamy ją do 25 lat.
| Wariant | Rata miesięczna | Suma przyszłych odsetek | Odsetki i koszt zmiany |
|---|---|---|---|
| Obecny kredyt, 7,5%, 20 lat | 2416,78 zł | 280 027,10 zł | 280 027,10 zł |
| Nowy kredyt, 6%, 20 lat | 2149,29 zł | 215 830,36 zł | 220 830,36 zł |
| Nowy kredyt, 6%, 25 lat | 1932,90 zł | 279 871,26 zł | 284 871,26 zł |
Przy pozostawieniu 20 lat rata spada o około 267,49 zł, a modelowa korzyść po kosztach zmiany wynosi około 59 196,74 zł w całym okresie. Wariant na 25 lat obniża ratę mocniej, ale jego łączny koszt jest o około 4844,16 zł większy od kosztu pozostania przy obecnym kredycie.
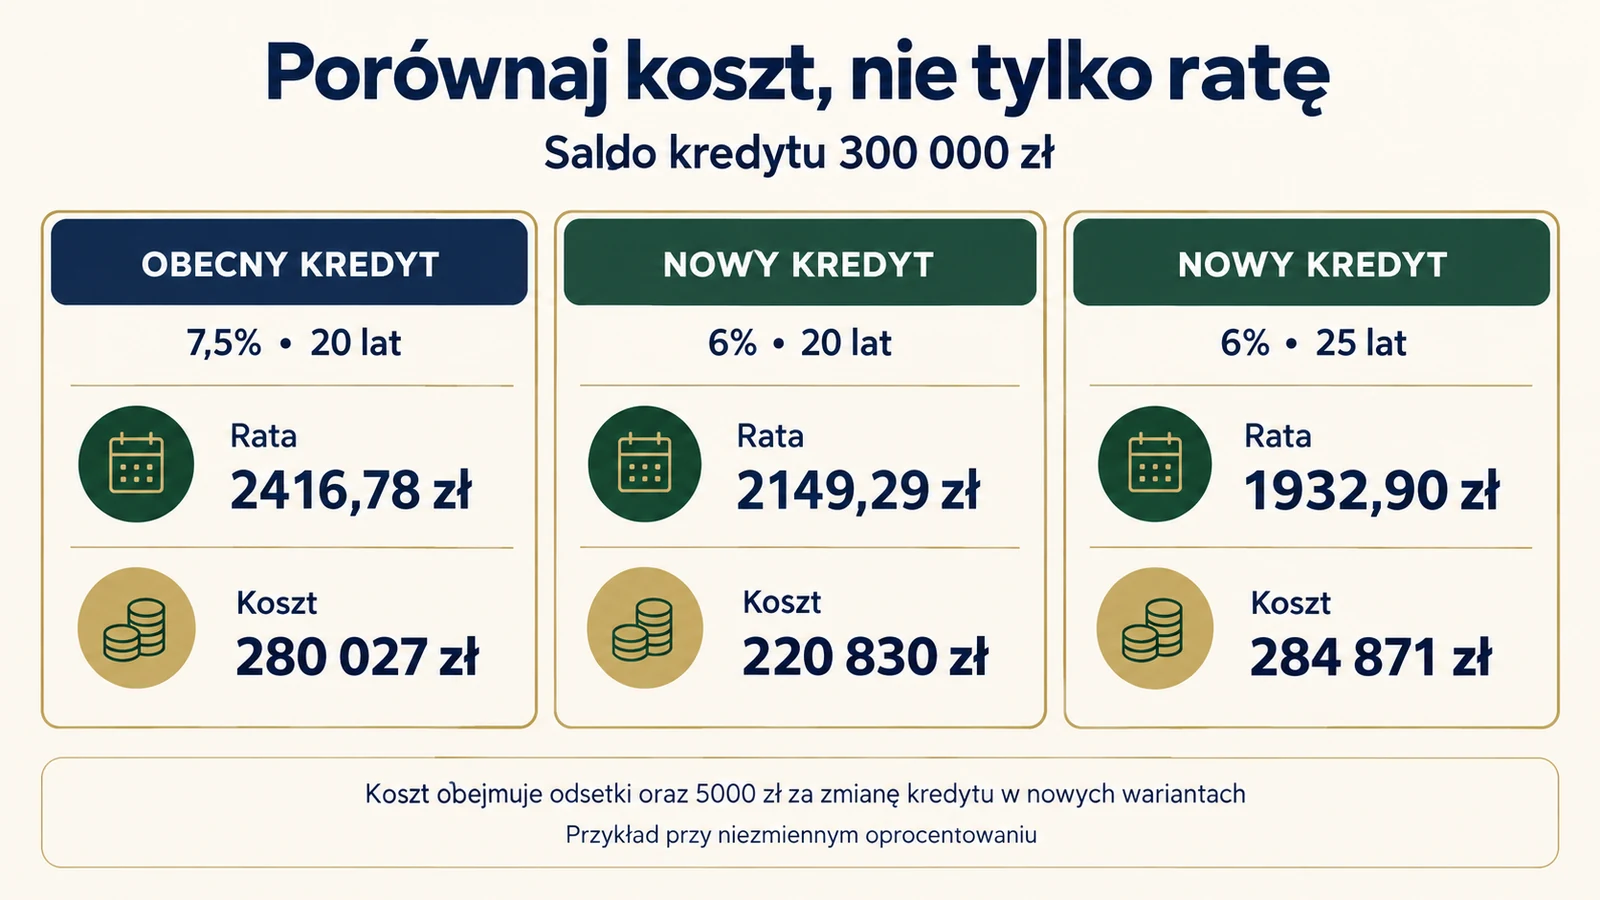
To przykład matematyczny, nie aktualna oferta banku ani prognoza stóp procentowych. Zakłada niezmienną stawkę przez cały okres, brak nadpłat i innych opłat. Raty wyliczono według miesięcznego modelu annuitetowego; suma odsetek wynika z obliczeń przed zaokrągleniem prezentowanej raty. Bankowy harmonogram może różnić się m.in. przez daty i zasady zaokrągleń.
W praktyce okresowo stała stawka może obowiązywać tylko przez część całego kredytu. Wtedy warto porównać koszty i saldo na koniec okresu, dla którego warunki są znane, a pozostałe lata analizować w kilku scenariuszach. Nie przedstawiaj oszczędności na 20 lat jako pewnej, jeśli oprocentowanie ustalono tylko na pierwszych pięć.
Po ilu miesiącach zwracają się koszty refinansowania?
Proste przybliżenie to podzielenie kosztu zmiany przez miesięczną różnicę w wydatkach. Jeśli operacja kosztuje 5000 zł, a budżet zyskuje 250 zł miesięcznie, uproszczony próg wynosi 20 miesięcy. Sprawdź, czy zamierzasz utrzymywać nowy kredyt przynajmniej tak długo.
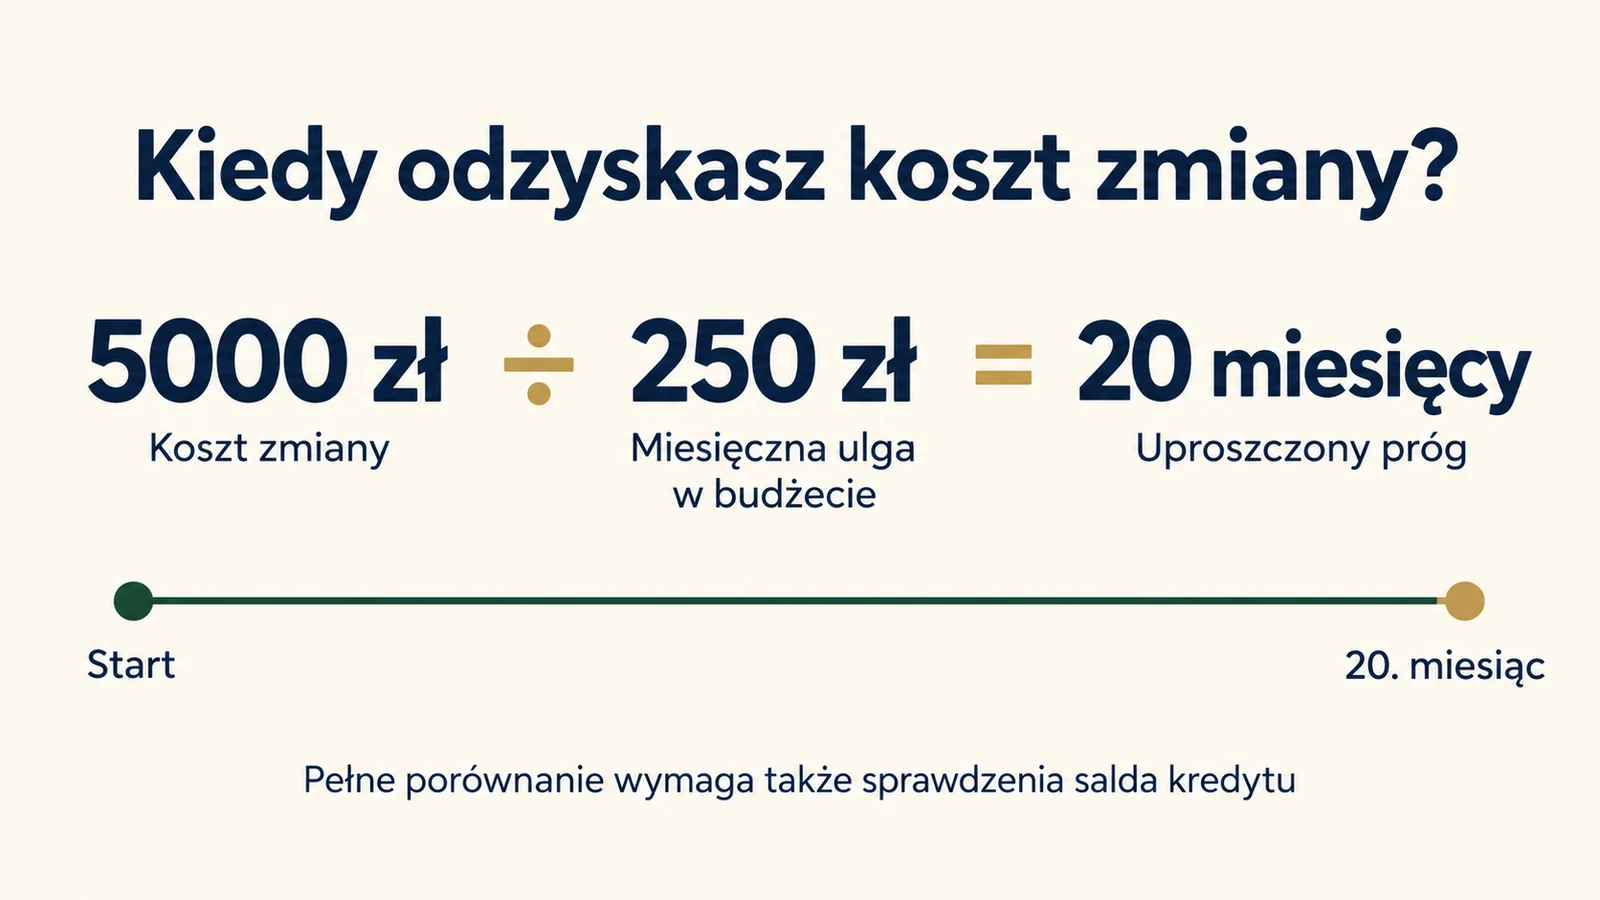
Ten skrót jest użyteczny, lecz nie pokazuje pełnej korzyści ekonomicznej. Raty zawierają kapitał i odsetki. Po tej samej liczbie miesięcy saldo obu kredytów może być różne. Rzetelne porównanie obejmuje więc poniesione opłaty, sumę spłat i pozostałe zadłużenie w tym samym momencie. Jeśli rozważasz wcześniejszą sprzedaż, porównaj także koszt całkowitej spłaty właśnie w tym terminie.
Rekompensata za wcześniejszą spłatę starej umowy
Dla umów objętych ustawą o kredycie hipotecznym, zawieranych od 22 lipca 2017 roku, znaczenie ma rodzaj oprocentowania. Przy stopie zmiennej rekompensata może być pobierana tylko wtedy, gdy wcześniejsza spłata następuje w ciągu 36 miesięcy od zawarcia umowy, i musi być zastrzeżona w umowie. Ustawa ogranicza jej wysokość m.in. do 3% spłacanej kwoty oraz odsetek za wskazany okres.
Przy oprocentowaniu stałym w danym okresie możliwość pobrania rekompensaty dotyczy okresu obowiązywania tej stopy. Nie należy automatycznie przenosić na taki kredyt zasady „po trzech latach bez opłaty”. Rekompensata nie może przekraczać kosztów banku bezpośrednio związanych z wcześniejszą spłatą. Dokładne reguły określają art. 38 do 40 ustawy o kredycie hipotecznym.
Wystąp do banku o informację dotyczącą kosztu spłaty na planowany dzień. Dla umów objętych wskazaną ustawą bank przekazuje informację wraz z założeniami w ciągu siedmiu dni roboczych od otrzymania wniosku. Starsza umowa wymaga osobnego sprawdzenia jej treści i właściwych przepisów.
Czy można refinansować kredyt ze stałym oprocentowaniem?
Może to być możliwe, ale warunki przejścia wymagają dokładniejszej analizy. Oprócz kosztu wcześniejszej spłaty liczy się rodzaj oprocentowania nowej umowy i długość nowego okresu stałej stopy. Nie zakładaj, że w trakcie okresu stałego oprocentowania swobodnie zmienisz kredyt na dowolną ofertę ze stopą zmienną.
W stanowisku dotyczącym ryzyka przedpłaty UKNF opisuje ograniczenia refinansowania takich kredytów, w tym przechodzenia na stopę zmienną i zbyt krótki okres nowej stopy stałej. Poproś nowy bank o potwierdzenie, czy konkretna oferta może refinansować Twoją umowę. Znaczenie ma jej konstrukcja, a nie samo hasło „stałe na pięć lat”.
Jak przenieść kredyt hipoteczny do innego banku?
- Zbierz dane obecnej umowy. Przygotuj saldo, aktualny harmonogram, oprocentowanie, termin końca stałej stopy i warunki wcześniejszej spłaty.
- Zapytaj obecny bank o lepsze warunki. Porównaj koszt aneksu z kosztem nowej umowy.
- Uzyskaj porównywalne propozycje. Podaj tę samą kwotę, pozostały okres i rodzaj rat.
- Złóż dokumenty i przejdź ocenę. Bank sprawdzi dochód, zobowiązania, historię oraz zabezpieczenie.
- Uzgodnij rozliczenie między bankami. Kwota spłaty musi odpowiadać właściwemu dniowi, wraz z należnymi odsetkami i opłatami.
- Dopilnuj zabezpieczeń i potwierdzeń. Sprawdź zamknięcie starego kredytu, dokumenty do hipoteki i początek nowego harmonogramu.
Do czasu potwierdzenia rozliczenia wykonuj zobowiązania wynikające z obecnej umowy. Samo złożenie wniosku w drugim banku nie zatrzymuje rat. Nie zamykaj też pochopnie rachunku potrzebnego do spłaty lub zwrotu nadpłaty po ostatecznym rozliczeniu.
Jakich dokumentów może wymagać nowy bank?
Najczęściej potrzebne są dokumenty tożsamości i dochodów, umowa obecnego kredytu z aneksami, harmonogram oraz zaświadczenie o zadłużeniu i warunkach spłaty. Dla nieruchomości bank może wymagać numeru księgi wieczystej, dokumentu nabycia i wyceny. Zakres zależy od banku, rodzaju nieruchomości i sytuacji kredytobiorców.
Przed zamówieniem płatnych zaświadczeń sprawdź wymaganą treść i termin ważności. Dokument wystawiony za wcześnie albo bez numeru rachunku do całkowitej spłaty może wymagać ponownego wydania. Jeżeli sytuacja dochodowa zmieniła się od udzielenia kredytu, pomocne będzie wcześniejsze sprawdzenie co wpływa na zdolność kredytową.
Zwrot kosztów starego kredytu i pozostałe pułapki
Wcześniejsza spłata może wiązać się z obniżeniem kosztu starej umowy za skrócony okres. Zasada z art. 39 ustawy dotyczy odsetek i innych kosztów przypadających na ten okres. Zakres rozliczenia konkretnej opłaty wymaga jednak sprawdzenia jej charakteru i umowy. Nie wpisuj do kalkulacji pewnego zwrotu całej prowizji bez potwierdzenia jego podstawy i kwoty.
Przy kredycie z dopłatami, szczególnym programem wsparcia albo nietypowym zabezpieczeniem najpierw sprawdź skutki wcześniejszej spłaty i nowego finansowania. Utrata dopłat lub dodatkowy warunek mogą zmienić wynik. Znaczenie ma także koszt polis, z których po zmianie banku nie odzyskasz pieniędzy albo które trzeba zastąpić nowymi.
Najczęstsze pytania o refinansowanie
Czy trzeba mieć ponownie wkład własny w gotówce?
Nie zawsze. Bank analizuje m.in. relację nowego zadłużenia do wartości nieruchomości. Dotychczas spłacony kapitał i aktualna wartość zabezpieczenia mogą mieć znaczenie, ale osobnych środków możesz potrzebować na koszty zmiany lub zmniejszenie kwoty finansowania. Warunki trzeba ustalić dla konkretnego wniosku.
Czy niższa marża zawsze oznacza lepszy kredyt?
Nie. Porównaj wskaźnik, częstotliwość aktualizacji, prowizję, ubezpieczenia i warunki utrzymania marży. Najpierw policz całkowity koszt dla tego samego okresu, a potem wpływ na miesięczny budżet.
Czy refinansowanie jest jedynym sposobem na niższą ratę?
Nie. Warto sprawdzić renegocjację warunków, nadpłatę albo rozwiązania oferowane przez obecny bank. Wydłużenie okresu może zmniejszyć ratę, lecz wymaga osobnej oceny łącznych odsetek. Jeśli problemem jest brak pieniędzy na bieżące raty, nie zakładaj, że nowy bank na pewno udzieli finansowania.