Z IKE można wycofać pieniądze przed osiągnięciem wieku uprawniającego do wypłaty emerytalnej. Taka operacja jest zwykle zwrotem albo częściowym zwrotem. Jej podstawowym skutkiem jest podatek 19% od dochodu przypadającego na zwracane środki. Podatek nie jest naliczany od całej wartości konta, ale mogą dojść opłaty instytucji, a przy wcześniejszym transferze z PPE także przekazanie części składek do ZUS.
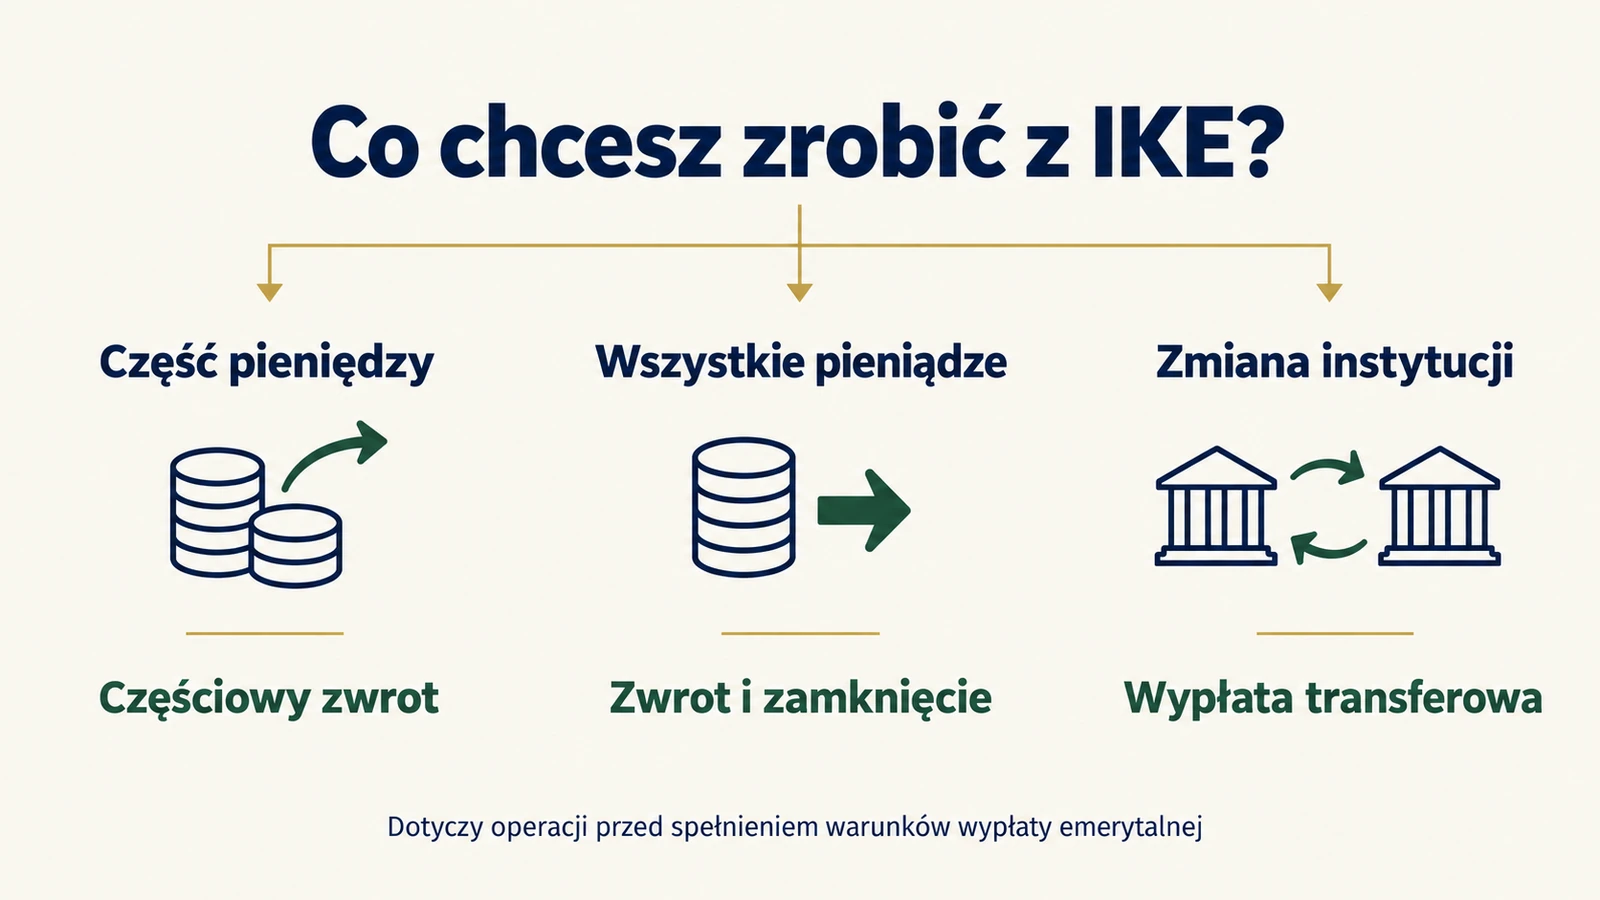
Najpierw ustal, czy potrzebujesz gotówki, czy tylko chcesz zmienić instytucję prowadzącą konto. W drugim przypadku właściwą operacją może być wypłata transferowa. Zwykły przelew oszczędności na własny rachunek i ponowne wpłacenie ich na inne IKE nie zastępuje transferu.
Wypłata, zwrot i transfer: co wybrać w dyspozycji?
W potocznym języku każdą operację nazywamy wypłatą. Przepisy rozróżniają jednak kilka sposobów wycofania środków. Wybór nazwy we wniosku ma znaczenie, ponieważ wpływa na podatek, dalsze prowadzenie konta i formalności.
| Operacja | Kiedy ma zastosowanie | Najważniejszy skutek |
|---|---|---|
| Wypłata po spełnieniu warunków | Wymagany wiek i historia oszczędzania | Możliwość zwolnienia z podatku od zysków |
| Zwrot całkowity | Wycofanie całości bez warunków wypłaty lub transferu | Zamknięcie umowy i rozliczenie podatku od dochodu |
| Częściowy zwrot | Wycofanie części środków pochodzących z wpłat na IKE | Konto pozostaje, podatek dotyczy dochodu przypadającego na zwrot |
| Wypłata transferowa | Przeniesienie oszczędności w ustawowym trybie | Dalsze oszczędzanie bez zwykłego zwrotu na rachunek osobisty |
Zasady tych operacji określają art. 34 do 39 ustawy o indywidualnych kontach emerytalnych i indywidualnych kontach zabezpieczenia emerytalnego. Warunki podatkowe IKE różnią się od IKZE. Nie przenoś stawki 10% dotyczącej emerytalnej wypłaty z IKZE na wcześniejszy zwrot z IKE.
Ile podatku zapłacisz przy pełnym zwrocie z IKE?
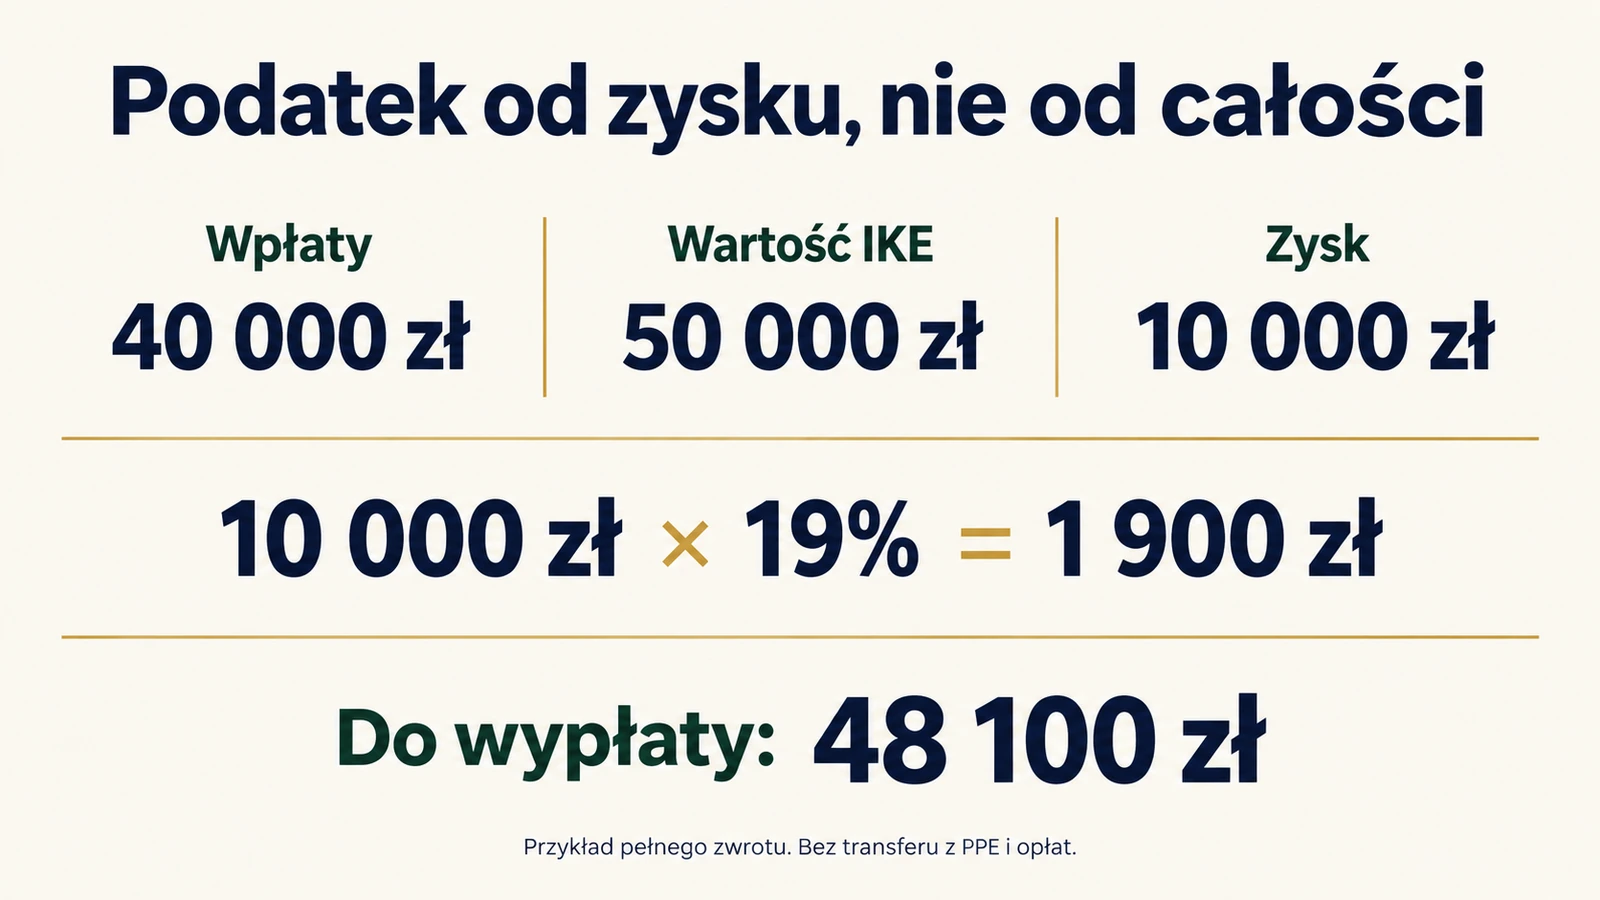
W prostym przypadku, bez wcześniejszych częściowych zwrotów i transferów z PPE, dochód to różnica między wartością oszczędności a sumą wpłat. Od dodatniego dochodu pobierany jest zryczałtowany podatek 19%. Jego konstrukcję opisuje art. 30a ustawy o podatku dochodowym od osób fizycznych.
Załóżmy, że wpłaciłeś łącznie 40 000 zł, a przed zwrotem konto ma wartość 50 000 zł. Dochód wynosi 10 000 zł. Podatek 19% to 1900 zł, więc po samym podatku pozostaje 48 100 zł. Nie odejmujemy 19% od całych 50 000 zł. Ewentualne opłaty za operację trzeba sprawdzić osobno.
Gdy wartość konta jest niższa od wpłat, nie powstaje dodatni dochód w tym prostym modelu. Nie oznacza to jednak odzyskania straty inwestycyjnej ani możliwości swobodnego przeniesienia jej do rozliczenia transakcji na zwykłym rachunku maklerskim.
Instytucja prowadząca IKE rozlicza podatek przy zwrocie. Nie dodajesz tak opodatkowanego dochodu do pensji rozliczanej według skali 12% i 32%. Nie można też obniżyć go dowolnie o straty z innych inwestycji. Ogólny mechanizm opisujemy w poradniku o podatku od zysków kapitałowych.
Częściowy zwrot: czy można wypłacić tylko wpłacony kapitał?
Nie wybierasz dowolnie, że wycofujesz sam kapitał, a cały zysk zostaje nietknięty. Przy częściowym zwrocie koszty przypisuje się proporcjonalnie. Podatek obejmuje dochód przypadający na zwracaną kwotę, zgodnie ze wskaźnikiem udziału wpłat w wartości środków.
Na przykład przy wpłatach 40 000 zł i wartości konta 50 000 zł udział kosztów wynosi 80%. Jeżeli zlecasz częściowy zwrot 10 000 zł, przypisany koszt wynosi 8000 zł, a dochód 2000 zł. Podatek to 380 zł. Przy braku innych potrąceń na rachunek trafia 9620 zł.
Ten przykład zakłada pierwszy częściowy zwrot, środki wyłącznie z własnych wpłat i brak dodatkowych komplikacji. Przy następnych zwrotach instytucja uwzględnia już wcześniej rozliczone koszty oraz bieżącą wartość oszczędności. Nie odejmuj ponownie pełnej historycznej sumy wpłat, bo te same koszty nie mogą być wykorzystane kilka razy.
Częściowy zwrot jest możliwy w odniesieniu do środków pochodzących z wpłat na IKE. Nie należy w ten sposób wycofywać środków przyjętych z PPE. Przy mieszanej historii konta poproś instytucję o wskazanie kwoty dostępnej do częściowego zwrotu i sposobu rozliczenia.
Co jeśli na IKE wcześniej trafiły pieniądze z PPE?
To sytuacja wymagająca dodatkowej uwagi. Przy całkowitym zwrocie z IKE, na które przyjęto wypłatę transferową z pracowniczego programu emerytalnego, instytucja przekazuje do ZUS kwotę odpowiadającą 30% sumy składek podstawowych wpłaconych do PPE.
Nie jest to 30% całego aktualnego salda IKE. Punktem odniesienia są składki podstawowe z programu. Przekazana kwota jest ewidencjonowana na koncie ubezpieczonego jako składka emerytalna. Pomniejsza jednak gotówkę, którą otrzymasz teraz.
Jeśli część konta pochodzi z PPE, a część z późniejszych własnych wpłat, sam wzór „saldo minus wpłaty, razy 19%” nie wystarczy do ustalenia końcowego przelewu. Poproś o rozpisanie podatku, przekazania do ZUS i opłat. Zasady tej szczególnej sytuacji opisuje również informator Ministerstwa Rodziny o IKE.
Jak zlecić wcześniejszy zwrot?
- Sprawdź rodzaj konta i historię środków: własne wpłaty, transfery oraz wcześniejsze częściowe zwroty.
- Wybierz zwrot częściowy albo całkowity. Jeżeli zmieniasz wyłącznie instytucję, sprawdź transfer.
- Przeczytaj taryfę i zasady sprzedaży aktywów. Wartość portfela nie zawsze jest od razu gotówką dostępną do przelewu.
- Złóż dyspozycję w kanale wskazanym przez instytucję. Podaj wymagane dane i rachunek odbiorcy.
- Zachowaj potwierdzenie oraz końcowe rozliczenie z wyszczególnionym podatkiem i opłatami.
Na IKE maklerskim może być potrzebna sprzedaż papierów i rozliczenie transakcji. W funduszu inwestycyjnym znaczenie ma odkupienie jednostek, a przy obligacjach termin wcześniejszego wykupu. Zlecenie zwrotu nie gwarantuje sprzedaży aktywów po cenie widocznej w chwili rozpoczęcia procedury.
Jeżeli korzystasz z konta obligacyjnego, sprawdź także opłaty i obsługę IKE Obligacje. Koszt prowadzenia konta, koszt jego zamknięcia i opłata za wykup konkretnych obligacji to różne pozycje.
Ile trwa częściowy lub całkowity zwrot?
Ustawa przewiduje dokonanie częściowego zwrotu w ciągu 30 dni od złożenia wniosku. Całkowity zwrot powinien nastąpić przed upływem terminu wypowiedzenia umowy. Dlatego nie należy stosować jednego hasła „14 dni” do każdej operacji na IKE.
Termin 14 dni występuje między innymi przy ustawowej wypłacie i wypłacie transferowej, z określonymi wyjątkami. Gdy zależy Ci na konkretnej dacie, sprawdź regulamin swojego produktu i wymagania dotyczące kompletnej dyspozycji. Poproś o wyjaśnienie, jeżeli instytucja wymaga wcześniejszego zapewnienia gotówki na rachunku.
Jakie opłaty mogą wystąpić?
Podatek nie jest jedynym możliwym kosztem. Sprawdź prowizję za sprzedaż papierów, warunki umorzenia jednostek, opłatę za wcześniejszy wykup obligacji i pozycje taryfy dotyczące zwrotu. Nie zakładaj, że każda instytucja pobiera wszystkie te opłaty.
Umowa może przewidywać dodatkową opłatę za określone operacje w początkowym okresie, nie dłuższym niż 12 miesięcy od jej zawarcia. To ustawowa możliwość, a nie jedna wspólna stawka dla wszystkich IKE. Taryfę trzeba czytać łącznie z umową i ewentualnymi obowiązującymi zwolnieniami.
Czy po zwrocie można dalej oszczędzać na IKE?
Częściowy zwrot nie zamyka konta. Można dalej oszczędzać, przestrzegając rocznego limitu wpłat. Wycofanie środków nie odtwarza wykorzystanego limitu. Jeżeli wpłaciłeś w danym roku 10 000 zł, a następnie część wycofałeś, pierwotna wpłata nadal jest uwzględniona w rocznym limicie.
Przy pełnym zwrocie kończy się dotychczasowa umowa. Sam zwrot przed spełnieniem warunków emerytalnych nie oznacza dożywotniego zakazu ponownego założenia IKE. Trzeba jednak zachować zasady dotyczące liczby kont i wpłat. Obowiązujące kwoty znajdziesz w zestawieniu limitów IKE i IKZE.
Inaczej wygląda sytuacja po ustawowej wypłacie emerytalnej. Po wypłacie jednorazowej albo pierwszej racie nie można ponownie założyć IKE, a po rozpoczęciu wypłaty ratalnej nie można dalej wpłacać na to konto. Nie myl tej reguły z wcześniejszym zwrotem.
Kiedy wypłata z IKE może być bez podatku od zysku?
Standardowo potrzebne jest ukończenie 60 lat albo ukończenie 55 lat i nabycie uprawnień emerytalnych. Dodatkowo trzeba wpłacać na IKE w co najmniej pięciu dowolnych latach kalendarzowych albo wpłacić ponad połowę wartości wpłat co najmniej pięć lat przed złożeniem wniosku. Ustawa zawiera szczególne reguły między innymi dla starszych roczników i środków przeniesionych z PPE.
Samo ukończenie 60 lat nie zawsze wystarczy przy świeżo otwartym koncie z własnymi wpłatami. Z kolei pięć lat posiadania umowy nie musi być tym samym co pięć lat kalendarzowych, w których rzeczywiście dokonywano wpłat. Przed wyjściem z konta sprawdź obie przesłanki.
Najczęstsze pytania
Czy wcześniejszy zwrot z IKE podlega skali podatkowej?
Dochód z takiego zwrotu podlega zasadniczo zryczałtowanemu podatkowi 19%, a nie skali 12% i 32%. Inne zasady obowiązują przy wcześniejszym zwrocie z IKZE. Różnice opisuje poradnik kiedy i jak wypłacić środki z IKZE.
Czy muszę wycofać wszystko?
Nie, IKE dopuszcza częściowy zwrot środków pochodzących z wpłat na to konto. Sprawdź dostępną kwotę, opłaty i zasady produktu. Wycofanie części pieniędzy nadal wymaga rozliczenia przypadającego na nią dochodu.
Czy zmiana banku oznacza obowiązkowy podatek?
Prawidłowa wypłata transferowa do innego IKE pozwala zachować ciągłość oszczędzania. Najpierw zawierasz nową umowę i uruchamiasz procedurę transferu. Nie wycofuj pieniędzy na zwykły rachunek tylko po to, aby samodzielnie przesłać je do nowej instytucji.
Przedstawione liczby są przykładami obliczeń, a nie prognozą wyniku ani poradą inwestycyjną. Decyzję o zwrocie porównaj z faktycznymi kosztami, potrzebą dostępu do pieniędzy i możliwością dalszego oszczędzania.